別表四は、決算書の当期利益から法人税の所得金額を計算する明細書です。別表五(一)とセットで作るため、2つの関係がわかると申告書の作成とレビューが楽になります。
今回は、2つの別表の役割と書き方、税務調整でよく出る加算・減算を解説します。決算書から申告書へのつなぎ方と検算まで、設例で経理の実務に沿ってまとめました。
 ティー
申告ソフト任せでは、中身がわからず間違いに気づけません。数字のつながりを一度押さえましょう。
- 会計の利益と税務の所得の違い
- 総額・留保・社外流出の区分
- よく出る加算・減算項目と事業税の扱い
- 納税充当金と未納法人税等の書き方
- 設例で見る検算の方法
- 作成手順とよくあるミス
別表四・別表五(一)とは?法人税申告書での役割
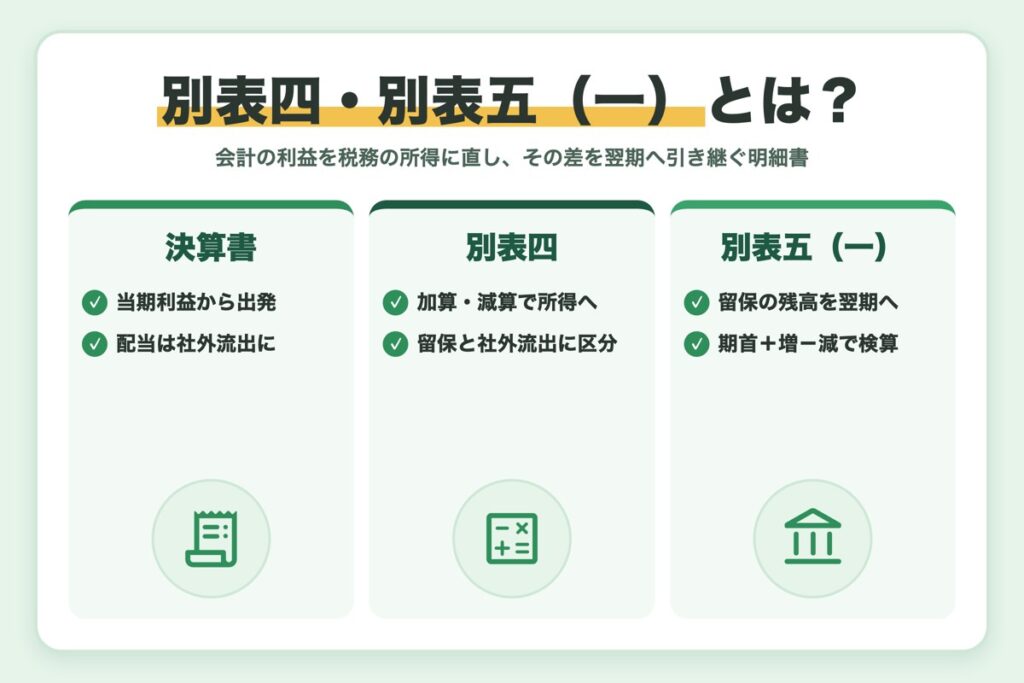
法人税は、会計の利益にそのまま税率を掛けるわけではありません。
会計の「収益−費用」と税務の「益金−損金」は範囲が違うため、その差を申告書で調整します。これを税務調整(申告調整)と呼びます。
| 項目 | 別表四 | 別表五(一) |
|---|---|---|
| 名称 | 所得の金額の計算に関する明細書 | 利益積立金額及び資本金等の額の計算に関する明細書 |
| 役割 | 当期利益に加算・減算して所得を出す | 税務上の利益の蓄積を期首から期末へつなぐ |
| 性格 | 1年間のフロー | 期末時点の残高 |
2つの別表の関係と作る順番
別表四で「留保」に区分した調整は、翌期以降に解消する差なので、別表五(一)に残高として積み上がります。別表五(一)は、会計の利益剰余金に税務上の差を足し引きした残高の明細です。
一般的には、交際費や減価償却などの個別の明細書を先に作り、次に所得を出し、別表一で税額を計算します。最後に確定した税額を別表五(一)・五(二)に反映して検算します。
様式と記載要領は国税庁「法人税申告書別表等」の案内ページで事業年度ごとに公開されています。様式は改定が多いため、本記事では行番号ではなく項目名で説明します。
法人税等や引当金の決算整理は決算整理仕訳とは?一覧と実務の進め方で解説しています。決算書の数字が固まっていることが前提です。
 ティー
経理の実務では、別表五(一)の期首残高が前期の期末残高と一致しているかを最初に確認します。ここがずれると検算が合いません。
別表四の書き方|当期利益から所得金額を出す流れ
損益計算書の当期利益を一番上に書き、税務上の差を「加算」「減算」で調整して所得金額を求めます。
仮計のあとに寄附金の損金不算入額などを加え、欠損金の当期控除額を差し引きます。
- 加算:損金にならない費用、益金になる未計上の収益
- 減算:損金になる未計上の費用、益金にならない収益
総額・留保・社外流出の区分の意味
金額の欄は「総額」「留保」「社外流出」に分かれます。調整した金額が会社に残るのか、外に出たのかを区分する欄です。
| 区分 | 意味 | 主な例 |
|---|---|---|
| 留保 | 会社内に残り、翌期以降に解消する差 | 納税充当金、償却超過額、引当金 |
| 社外流出 | 外に出ていき、取り戻さない差 | 配当、交際費等・役員給与の損金不算入額 |
| 社外流出の※ | 税務上だけの調整 | 受取配当等の益金不算入額 |
当期利益の行では、期中に効力が生じた配当を社外流出に書き、残りを留保に書きます。所得金額の総額は、留保と社外流出の本書の額に、※の額を加減した額と一致します。
留保は税効果会計の一時差異、社外流出は永久差異にあたるのが一般的です。
区分を見分けるポイント
翌期以降に逆向きの調整で戻ってくるなら留保、戻らないなら社外流出です。
留保の項目は、別表五(一)に同じ名称の行を作って残高を管理します。
税務調整でよく出る加算・減算項目
よく出る項目は次のとおりです。
金額は、交際費なら別表十五、減価償却なら別表十六のように、専用の明細書で計算した結果を転記します。
| 項目 | 加算・減算 | 区分 | ポイント |
|---|---|---|---|
| 損金経理をした法人税・住民税 | 加算 | 留保 | 中間納付で費用にした額 |
| 損金経理をした納税充当金 | 加算 | 留保 | 期末の未払法人税等 |
| 納税充当金から支出した事業税等 | 減算 | 留保 | 前期分の事業税の納付額 |
| 減価償却の償却超過額 | 加算 | 留保 | 翌期以降に認容額で減算 |
| 交際費等の損金不算入額 | 加算 | 社外流出 | 別表十五で計算 |
| 役員給与の損金不算入額 | 加算 | 社外流出 | 定期同額給与などに当たらない部分 |
| 賞与引当金・貸倒引当金の繰入額 | 加算 | 留保 | 支給・取崩しの年に減算 |
| 受取配当等の益金不算入額 | 減算 | 社外流出(※) | 別表八(一)で計算 |
法人税等と事業税の調整
法人税・地方法人税・防衛特別法人税・住民税は損金になりません。中間納付で費用にした額と、期末の納税充当金の繰入額を加算します。
事業税(特別法人事業税を含む)は、原則として申告書を提出した年の損金です(法基通9-5-1)。期末に未払計上した分は翌期に「納税充当金から支出した事業税等の金額」で減算し、中間納付分は当期の損金なので調整しません。
引当金・減価償却・役員給与・交際費
賞与引当金は計上した期に加算し、支給した期に減算します(賞与引当金とは?計算方法と仕訳)。貸倒引当金は、中小法人等など一定の法人を除き、原則として繰入額が損金になりません。
償却限度額は減価償却で節税する方法とは?、役員給与の要件は役員報酬で節税する方法とは?、交際費の上限は交際費で節税するコツとは?で解説しています。
判断が分かれる項目は早めに相談する
役員給与や、交際費と会議費の区分などは事実関係で判断が分かれます。
金額が大きいものは、決算前に顧問税理士などの専門家に確認しておくと安心です。
ティー経理の実務では、科目ごとに税務の扱いを一覧にしておくと漏れが減りますよ。
別表五(一)の書き方|利益積立金額と納税充当金・未納法人税等
別表五(一)のⅠは利益積立金額の明細です。
各行を「期首現在」「当期の減」「当期の増」「差引翌期首現在」の4列で書き、期末は期首−減+増で求めます。
| 行 | 書く内容 | 照合先 |
|---|---|---|
| 空欄の行 | 留保した調整項目 | 留保と同じ名称 |
| 繰越損益金 | 期首額を全額減、期末額を増 | 繰越利益剰余金 |
| 納税充当金 | 取崩しを減、繰入を増 | 未払法人税等 |
| 未納法人税等 | 中間分・確定分を△で書く | 別表一の税額 |
納税充当金と未納法人税等は△で相殺される
納税充当金は税務では損金になっていないため、利益積立金額にプラスで入ります。未納の法人税・住民税は△でマイナスに書くので、差額として残るのは未払の事業税です。
防衛特別法人税は、2026年4月1日以後に開始する事業年度から課されます。基準法人税額から年500万円を引いた額の4%で、税額が0円でも申告が必要です。
令和8年4月以後に提供された様式では、行の名称が「未納法人税、未納地方法人税及び未納防衛特別法人税」になりました。改正の全体像は2026年の税制改正で経理実務はどう変わる?をご覧ください。
期末残高は税効果の一時差異と一致させる
留保の期末残高は、税効果会計の一時差異の明細と一致するはずです。
考え方は税効果会計とは?繰延税金資産の仕訳と一時差異で確認してください。
△の付け忘れに注意
未納法人税等の行は、期首・減・増・期末のすべてを△で書きます。
符号を誤ると差引合計額が大きくずれます。
ティー経理の実務では、繰越損益金と繰越利益剰余金、納税充当金と未払法人税等をまず突き合わせます。大きな転記ミスはこれで防げます。
設例で確認:決算書から別表四・別表五(一)を作る
A社(3月決算・資本金1億円超)の2026年4月〜2027年3月の事業年度を例にします。
税引前当期純利益は19,600,000円で、配当3,000,000円の支払と利益準備金300,000円の積立てがありました。
- 前期分の納付:法人税等2,300,000円・住民税400,000円・事業税800,000円(納税充当金を取崩し)
- 中間納付:法人税等2,000,000円・住民税300,000円・事業税900,000円(費用処理)
- 交際費等の損金不算入額800,000円、償却超過額600,000円、受取配当等の益金不算入額300,000円
- 賞与引当金:期首4,000,000円を取崩し、期末に5,000,000円を計上
税額と納税充当金
所得金額は20,000,000円で、法人税4,640,000円、地方法人税477,900円です。防衛特別法人税は基準法人税額が500万円以下なので0円です。
確定分は法人税等3,117,900円・住民税400,000円・事業税1,100,000円で、合計4,617,900円を納税充当金に計上します。法人税等は7,817,900円、当期純利益は11,782,100円です。
別表四:所得金額は20,000,000円
当期利益のうち配当3,000,000円を社外流出、残り8,782,100円を留保に書き、加算・減算をします。
| 区分 | 総額 | 留保 | 社外流出 |
|---|---|---|---|
| 当期利益 | 11,782,100 | 8,782,100 | 配当 3,000,000 |
| 損金経理をした法人税等 | 2,000,000 | 2,000,000 | - |
| 損金経理をした住民税 | 300,000 | 300,000 | - |
| 損金経理をした納税充当金 | 4,617,900 | 4,617,900 | - |
| 減価償却の償却超過額 | 600,000 | 600,000 | - |
| 交際費等の損金不算入額 | 800,000 | - | 800,000 |
| 賞与引当金繰入額 | 5,000,000 | 5,000,000 | - |
| 加算 小計 | 13,317,900 | 12,517,900 | 800,000 |
| 納税充当金から支出した事業税等 | 800,000 | 800,000 | - |
| 賞与引当金認容額 | 4,000,000 | 4,000,000 | - |
| 受取配当等の益金不算入額 | 300,000 | - | ※ 300,000 |
| 減算 小計 | 5,100,000 | 4,800,000 | ※ 300,000 |
| 所得金額 | 20,000,000 | 16,500,000 | 3,500,000 |
社外流出の3,500,000円は、配当と交際費の計3,800,000円から※の300,000円を差し引いた額です。中間納付の事業税900,000円は当期の損金なので出てきません。
別表五(一):期首−減+増で期末を出す
住民税は、様式では道府県民税と市町村民税に分けますが、ここでは1行にまとめています。
| 区分 | 期首現在 | 当期の減/増 | 差引翌期首現在 |
|---|---|---|---|
| 利益準備金 | 5,000,000 | 0/300,000 | 5,300,000 |
| 減価償却超過額 | 1,000,000 | 0/600,000 | 1,600,000 |
| 賞与引当金 | 4,000,000 | 4,000,000/5,000,000 | 5,000,000 |
| 繰越損益金 | 40,000,000 | 40,000,000/48,482,100 | 48,482,100 |
| 納税充当金 | 3,500,000 | 3,500,000/4,617,900 | 4,617,900 |
| 未納法人税等 | △2,300,000 | △4,300,000/△5,117,900 | △3,117,900 |
| 未納住民税 | △400,000 | △700,000/△700,000 | △400,000 |
| 差引合計額 | 50,800,000 | 42,500,000/53,182,100 | 61,482,100 |
未納法人税等の減△4,300,000円は前期確定分と中間分の納付額、増△5,117,900円は中間分と確定分の合計です。
検算:留保と別表五(一)の増減を照合する
様式の欄外には期首の合計+別表四の留保所得−中間分・確定分の法人税等・住民税=期末の合計という検算式があります。設例では50,800,000円+16,500,000円−5,817,900円=61,482,100円で一致します。
利益剰余金53,782,100円に税務上の差7,700,000円を足しても同じ額です。納税充当金と未納税額の差1,100,000円は未払の事業税です。
ティー検算が合わないときは、配当の社外流出の書き忘れと、△の抜けを最初に疑うと早く見つかります。
実務の進め方とチェックポイント
経理の実務では、作成の手順を固定しておきます。
担当が変わっても、同じ品質で作れるようになります。
確定した決算書と株主資本等変動計算書、前期の別表五(一)・五(二)を用意します。
前期の留保項目の解消と、当期の新しい項目を一覧にし、根拠の明細をひも付けます。
交際費・減価償却・受取配当などの明細書で、不算入額を確定させます。
所得金額から別表一で税額を出し、納税充当金の計上額も見直します。
確定した税額を未納法人税等に反映し、欄外の検算式で確認します。
作成者と別の担当者がチェックリストで確認し、e-Taxで提出します。
レビューのチェックリスト
決算書・別表どうし・前期との一致の3方向で確認し、根拠資料と保存します。
| チェック項目 | 照合する相手 | ずれる主な原因 |
|---|---|---|
| 当期利益と配当 | 損益計算書・変動計算書 | 配当の効力発生日の誤り |
| 納税充当金の繰入 | 未払法人税等・別表五(二) | 税額確定後の未修正 |
| 期首残高 | 前期の差引翌期首現在 | 繰越漏れ・修正申告 |
| 欄外の検算式 | 差引合計額 | 符号・区分の誤り |
留保の残高は、繰延税金資産の回収可能性の検討にも使います(繰延税金資産とは?回収可能性と仕訳)。
よくあるミスと防ぎ方
起きやすいミスは、ほとんどが「転記」「符号」「区分」のどれかです。
原因と防ぎ方をセットで押さえます。
| よくあるミス | 原因 | 防ぎ方 |
|---|---|---|
| 中間納付の事業税を加算 | 法人税等の勘定にまとめている | 税目別の補助科目に分ける |
| 前期の事業税の減算漏れ | 取崩しの内訳を見ていない | 別表五(二)で確認する |
| 留保項目の翌期の減算漏れ | 前期の別表を引き継いでいない | 期首の行ごとに解消予定を書く |
| 未納法人税等の△の付け忘れ | 手入力で符号を落とす | 検算式で確認する |
申告ソフト・会計システムとの連携の注意
会計データの取込みでは、勘定科目と申告書の項目の対応を最初に設定します。法人税等の勘定を税目別・中間分と確定分に分けておくと、自動計算が正しく動きます。
決算修正のあとに再取込みをしないと、当期利益や未払法人税等がずれたままになります。電子納付はe-Taxで電子納付する方法とは?で解説しています。
連携で確認するポイント
最終の決算書を取り込んだ日時を記録します。
前期データの繰越処理のあとは、期首残高を前期の申告書の控えと照合します。
まとめ
- 別表四は所得金額を出す明細書、別表五(一)は利益積立金額の残高をつなぐ明細書
- 調整は留保と社外流出に区分し、留保は別表五(一)に残る
- 法人税・住民税は損金不算入、事業税は申告した年の損金になる
- 納税充当金はプラス、未納法人税等は△で書く
- 欄外の検算式と、決算書・前期との照合でレビューする
ティーつながりがわかると、ずれの場所をすぐ探せます。設例を手元の申告書でたどってみてくださいね。