決算整理仕訳は、期中に記帳してきた帳簿の残高を、期末の正しい金額に直すための仕訳です。費用や収益の期間帰属を整え、資産の評価や引当金・税金の見積りを反映して、はじめて決算書の数字が固まります。
今回は、年次決算で入れる整理仕訳の一覧と、入れる順番・根拠資料・チェックのしかたを解説します。月次の概算計上との違いや、経過勘定・引当金・消費税・法人税等の設例、よくあるミスと防ぎ方まで、実務の進め方に沿ってまとめました。
 ティー
決算の仕訳は種類が多く見えますが、「期ズレを直す」「評価・見積りを入れる」「税金を計算する」の3つに分けると、ぐっと整理しやすくなります。
- 期中仕訳・月次との違い
- 科目別の整理仕訳と根拠資料の一覧
- 締めから税金計算までの入れる順番
- 経過勘定・引当金・税金の設例と再振替仕訳
- 作業者・承認者のチェックポイント
- よくあるミスと防ぎ方
決算整理仕訳とは?期中仕訳・月次との違い
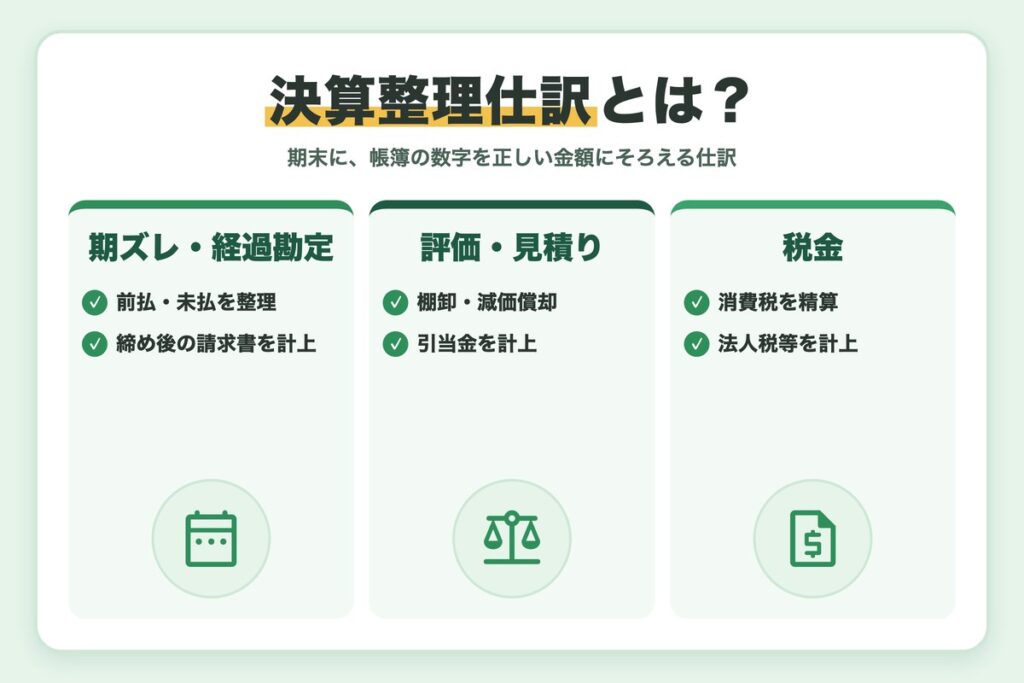
決算整理仕訳とは、期末に帳簿の残高を「当期に属する正しい金額」に修正するための仕訳のことです。期中仕訳が取引の事実を記録するのに対し、整理仕訳は期末時点で金額を見直し、当期の損益と財政状態を確定させます。
たとえば、期中に1年分の保険料を払えば全額が費用に入りますが、期末時点でまだ受けていない期間の分は資産(前払費用)に振り替えます。在庫や固定資産、債権の価値もここで評価し直します。
月次の概算計上と年次での確定
月次決算でも、減価償却費や賞与引当金を月割で計上したり、未払費用を見込みで入れたりします。年次ではそれを「確定」させるのが仕事です。月割の減価償却費は期末に固定資産台帳の年額と合わせ、賞与引当金は支給見込額で洗い替え、棚卸は実地棚卸の結果で売上原価を確定させます。
| 項目 | 期中仕訳 | 月次の整理 | 年次の決算整理 |
|---|---|---|---|
| 目的 | 取引の記録 | 月次損益の把握 | 決算書の確定 |
| 金額 | 請求書・入出金の実額 | 月割・概算が中心 | 実績と見積りで確定 |
| 主な処理 | 売上・仕入・経費・入出金 | 償却費・引当金の月割 | 評価・引当金・税金の計算 |
| 税務との関係 | 原則なし | 概算のみ | 申告書の計算と連動 |
税務申告とのつながり
法人税では、減価償却費や引当金の繰入額のように、決算で費用として計上(損金経理)しないと損金にならない項目があります。決算整理で計上を忘れると、申告書だけで後から取り戻すことはできません。期末前の対策は決算前の節税対策も参考にしてください。
ティー月次で毎月きちんと概算を入れておくと、年次では「差額を直すだけ」で済みます。月次の精度が、そのまま年次決算の速さになります。
決算整理仕訳の一覧|科目別の仕訳と根拠資料
年次決算で入れる主な整理仕訳を、区分ごとにまとめました。金額の根拠になる資料をセットで用意しておくと、チェックや監査対応がスムーズです。
| 区分 | 主な仕訳 | 根拠資料 | 関連記事 |
|---|---|---|---|
| 現金・預金 | 残高差異の修正 | 残高証明書・通帳・金種表 | BS残高照合 |
| 売上・仕入の期ズレ | 売掛金・買掛金の追加計上 | 出荷・検収記録、締め後の請求書 | ― |
| 経過勘定 | 前払・未払・前受・未収の計上 | 契約書・支払明細・利息計算表 | 下の表で解説 |
| 棚卸資産 | 売上原価の算定・評価減 | 実地棚卸表・単価表 | 棚卸資産の評価減 |
| 固定資産 | 減価償却費・減損 | 固定資産台帳 | 資本的支出 |
| 貸倒引当金 | 繰入・戻入 | 債権年齢表・貸倒実績率 | ― |
| 賞与・退職給付 | 賞与引当金・退職給付費用 | 支給見込額・退職金規程 | 賞与引当金 |
| 仮勘定 | 仮払金・仮受金の振替 | 仮勘定の明細・精算書 | ― |
| 外貨建て資産負債 | 換算差額の計上 | 期末の為替レート | ― |
| 消費税 | 仮受・仮払の相殺、未払消費税等 | 消費税の申告書 | 消費税の差額 |
| 法人税等・税効果 | 法人税等・未払法人税等・繰延税金資産 | 法人税の申告書・一時差異の明細 | ― |
経過勘定の4つと短期前払費用の特例
期ズレを直す整理の中心が経過勘定です。サービスの提供期間と、お金の支払い・受け取りの時期がずれているものを、当期の分だけ損益に残すように調整します。
| 勘定 | 状態 | 決算整理の仕訳 |
|---|---|---|
| 前払費用 | 支払い済み・未提供(翌期分) | 前払費用 / 支払保険料など |
| 未払費用 | 提供済み・未払い(当期分) | 支払利息など / 未払費用 |
| 前受収益 | 受け取り済み・未提供(翌期分) | 受取家賃など / 前受収益 |
| 未収収益 | 提供済み・未収(当期分) | 未収収益 / 受取利息など |
税務では、支払った日から1年以内に提供を受ける役務の前払費用を、毎期継続して支払時の損金にしている場合は、前払費用に振り替えなくてもよい特例があります。要件は国税庁 タックスアンサー「No.5380 短期前払費用として損金算入ができる場合」で確認できます。会計上は重要性が低いことが前提です。
評価・見積りと税金の整理
棚卸資産は実地棚卸で期末在庫を確定させ、「期首在庫+当期仕入−期末在庫」で売上原価を求めます。固定資産は台帳で減価償却費を確定し、収益性が大きく落ちた資産は減損損失の検討も必要です。貸倒引当金は、一般債権を過去の貸倒実績率で計算する一括評価と、回収が危ぶまれる債権を個別に見積もる個別評価に分けて計算します。
仮払金・仮受金などの仮勘定は、中身を調べて本来の科目に振り替え、期末に残さないのが原則です。外貨建ての売掛金や預金は期末の為替レートで換算し、差額を為替差損益に計上します。最後に、消費税を精算して未払消費税等を、法人税・住民税・事業税を計算して未払法人税等を計上し、税効果会計を適用する会社は一時差異に応じて繰延税金資産・負債を調整します。
根拠資料は仕訳と同じ番号で保存する
整理仕訳1本ごとに、計算表や契約書などの根拠資料を同じ番号で紐付けておくと、承認者や監査人が「この金額はどこから?」と迷いません。
決算整理仕訳を入れる順番|締めから税金計算までの流れ
整理仕訳は、前の仕訳の結果を次の計算で使う関係があるため、次の6つのステップで進めるのが基本です。
期末までの売上・仕入・経費の計上を締め、仮払金・仮受金や未決済の科目を本来の科目に振り替えます。
締め後に届いた請求書や出荷・検収の記録を確認し、当期に属する売上・仕入を追加します。あわせて前払費用・未払費用・前受収益・未収収益を計上します。
実地棚卸の結果で売上原価を確定し、減価償却費・貸倒引当金・賞与引当金・退職給付費用などを計上します。売掛金の残高が確定してから貸倒引当金を計算します。
仮受消費税と仮払消費税を相殺し、申告書の納付税額と合わせて未払消費税等を計上します。申告書との端数の差は雑収入・雑損失で調整します。
税引前当期純利益が確定したら、申告書で法人税・住民税・事業税を計算して未払法人税等を計上します。税効果会計を適用する場合は、繰延税金資産・負債もここで調整します。
 ティー
迷ったら「この仕訳の金額は、ほかの仕訳の結果を使っているか?」を考えてみてください。使っているなら、後ろに回すのが正解です。
なぜこの順番なのか
順番を決める理由は、計算の「依存関係」にあります。どの仕訳が、どの仕訳の結果を使うのかを整理すると次のとおりです。
| 先に確定させるもの | 後で使う計算 | 理由 |
|---|---|---|
| 期ズレ修正後の売掛金 | 貸倒引当金 | 債権残高に実績率を掛けるため |
| 棚卸・償却・引当金 | 税引前当期純利益 | 費用が確定しないと利益が決まらない |
| 消費税の精算 | 法人税等 | 税抜経理では精算差額が損益に影響する |
| 税引前当期純利益 | 法人税等・税効果 | 申告書の所得計算の出発点になる |
税金を先に計算しない
法人税等を計算したあとで引当金や期ズレの修正が入ると、税引前利益が変わり、申告書と未払法人税等の計算をやり直すことになります。税金の計算は、ほかの整理仕訳がすべて固まってから行いましょう。
設例で確認:経過勘定・引当金・税金の仕訳
3月決算のA社を例に、代表的な整理仕訳の金額を確認します。前提と仕訳は次のとおりです。
| 項目 | 前提 | 借方 | 貸方 |
|---|---|---|---|
| 前払費用 | 7月1日に1年分の保険料1,200,000円を支払い | 前払費用 300,000円 | 支払保険料 300,000円 |
| 未払費用 | 借入金30,000,000円・年利2%、利払日は7月末・1月末(後払い) | 支払利息 100,000円 | 未払費用 100,000円 |
| 未収収益 | 10月1日に定期預金10,000,000円・年利0.3%を預入(利払は9月末) | 未収収益 15,000円 | 受取利息 15,000円 |
| 貸倒引当金 | 売掛金50,000,000円・実績率1.2%、前期末残高420,000円 | 貸倒引当金繰入額 180,000円 | 貸倒引当金 180,000円 |
| 消費税 | 仮受消費税8,400,000円・仮払消費税5,900,000円 | 仮受消費税 8,400,000円 | 仮払消費税 5,900,000円/未払消費税等 2,500,000円 |
| 法人税等 | 申告書の年税額6,200,000円・中間納付2,500,000円 | 法人税等 6,200,000円 | 仮払法人税等 2,500,000円/未払法人税等 3,700,000円 |
金額の計算
前払費用は、4月1日〜6月30日の3か月分が翌期分なので、1,200,000円×3/12=300,000円です。未払費用は、2月1日〜3月31日の2か月分の利息が未払いのため、30,000,000円×2%×2/12=100,000円になります。未収収益は、10月1日〜3月31日の6か月分で10,000,000円×0.3%×6/12=15,000円です。
貸倒引当金は差額補充法で計算します。必要額は50,000,000円×1.2%=600,000円で、前期末の残高420,000円との差額180,000円だけを繰り入れます。消費税は8,400,000円−5,900,000円=2,500,000円が未払消費税等です。法人税等は、税引前当期純利益20,000,000円をもとに申告書で計算した年税額6,200,000円から中間納付額を引き、6,200,000円−2,500,000円=3,700,000円を未払法人税等とします。
翌期首の再振替仕訳
経過勘定は、翌期首に逆の仕訳(再振替仕訳)を入れて元の科目に戻します。これで翌期の支払時に通常どおり記帳しても、二重計上になりません。
| 項目 | 借方 | 貸方 |
|---|---|---|
| 前払費用 | 支払保険料 300,000円 | 前払費用 300,000円 |
| 未払費用 | 未払費用 100,000円 | 支払利息 100,000円 |
| 未収収益 | 受取利息 15,000円 | 未収収益 15,000円 |
引当金や未払消費税等・未払法人税等は再振替の対象ではなく、翌期の支給や納付のときに取り崩します。
ティー再振替仕訳は、会計システムの「自動逆仕訳」機能を使うと入れ忘れを防げます。設定したかどうかも、決算の手順書に書いておきましょう。
決算整理仕訳のチェック方法|作業者・承認者が見るポイント
整理仕訳は見積りや判断が多い仕訳です。作業者と承認者の二段階で、見る観点を分けておきましょう。
作業者が確認すること
作業者は、仕訳の金額が根拠資料と一致しているか、前期に入れた整理仕訳が今期も漏れなく入っているかを確認します。前期の仕訳一覧と並べて「前期はあったのに今期はない仕訳」を探すと、網羅性のチェックになります。大きく動いた金額には理由をメモしておきます。
承認者が確認すること
承認者は、重要な科目と見積りの根拠を中心に見ます。引当金の計算方法や棚卸の評価基準が前期と同じか(継続性)、税務調整が必要な項目が申告書に反映されているかも確認ポイントです。増減の見方は異常値チェックの方法、監査で求められる資料は決算の監査対応で紹介しています。
| 担当 | チェック項目 | 確認する資料 |
|---|---|---|
| 作業者 | 仕訳の金額と根拠資料が一致しているか | 計算表・契約書・台帳 |
| 作業者 | 前期の整理仕訳が漏れなく入っているか | 前期の仕訳一覧 |
| 作業者 | 前期比で大きく動いた金額に理由があるか | 増減分析表 |
| 承認者 | 重要科目・見積りの根拠が妥当か | 引当金・評価減の計算資料 |
| 承認者 | 会計方針を前期から継続しているか | 前期の決算資料・方針メモ |
| 承認者 | 税務調整が申告書に反映されているか | 法人税・消費税の申告書 |
整理仕訳の一覧表を「台帳」にする
毎期の整理仕訳を一覧表にし、仕訳番号・金額・根拠資料・作業者・承認者の欄を設けると、そのままチェックリストになります。
よくあるミスと防ぎ方|前期の振戻し・二重計上・税務とのズレ
起きやすいミスと防ぎ方です。多くは「前期とのつながり」と「計算の順番」で起きています。
| ミス | 主な原因 | 防ぎ方 |
|---|---|---|
| 再振替仕訳の漏れ・二重計上 | 期首の逆仕訳を入れ忘れ、支払時も費用計上 | 自動逆仕訳の設定と期首の確認 |
| 期ズレ | 締め後に届いた請求書を翌期で処理 | 締め後一定期間の請求書・出荷記録を確認 |
| 税金の計算順の逆転 | 引当金の修正前に法人税等を計算 | 税金は最後に計算する手順を固定 |
| 損金経理の漏れ | 償却費・引当金の計上忘れ | 固定資産台帳・引当金一覧と照合 |
| 引当金の根拠資料不足 | 実績率や見込額の計算過程が残っていない | 計算表を仕訳番号と紐付けて保存 |
| 前期の修正漏れ | 前期の監査指摘を今期に反映していない | 指摘事項の一覧を期首に確認 |
| 端数処理の差 | 消費税や利息の端数の扱いが資料ごとに違う | 端数処理のルールを手順書に明記 |
前期とのつながりを確認する
再振替仕訳の漏れは、期末の前払費用や未払費用の残高が前期分と今期分の合計になっていることで発覚します。期末の経過勘定の残高が、今期の計算表と一致しているかを必ず確かめましょう。
申告書との差は放置しない
未払消費税等や未払法人税等が申告書の金額とずれたままだと、翌期の納付時に差額が残ります。差額が出たら原因を調べ、決算のうちに解消しておきましょう。
ティーミスの多くは「去年どうしたか」を確認するだけで防げます。前期の仕訳一覧は、決算を始める前に開いておきましょう。
まとめ
- 決算整理仕訳は、期中の帳簿残高を期末の正しい金額に直し、決算書を確定させるための仕訳
- 月次の概算計上を、年次では実績と見積りで確定させる
- 経過勘定・棚卸・償却・引当金・消費税・法人税等を、根拠資料とセットで計上する
- 期中の締め→期ズレ→評価・見積り→消費税→法人税等→残高照合の順で入れる
- 経過勘定は翌期首に再振替仕訳を入れ、二重計上を防ぐ
- 作業者は根拠資料と網羅性を、承認者は見積りの根拠と継続性・税務調整を確認する
まずは前期の整理仕訳を一覧にして、今期の手順書のたたき台にしてみてください。
ティー決算の仕訳は、毎期の積み重ねで精度が上がります。一覧と根拠資料を残して、来期の自分が楽になる決算を目指しましょう。