「実地棚卸で帳簿と数が合わず、原因がわからないまま差額を損失にしている」。棚卸の手順や差異の扱いが担当者任せになっている会社は少なくありません。
今回は、棚卸管理の基本と、実地棚卸の進め方、棚卸差異の原因の調べ方と仕訳を解説します。帳簿棚卸と実地棚卸を組み合わせて差異をつかむ考え方から、準備から集計までの6ステップ、棚卸減耗損の表示区分、預け在庫や監査人の立会い、日々の循環棚卸までを設例でまとめました。
 ティー
棚卸の精度は、数える当日よりも「事前の準備」と「差異の調査」で決まります。
- 棚卸管理の目的と、帳簿棚卸・実地棚卸の役割
- 実地棚卸の6ステップと棚札の番号管理
- 棚卸差異の主な原因と調べる順番
- 棚卸減耗損の仕訳と表示区分
- 預け在庫・預かり在庫の扱いと監査人の立会い
- 循環棚卸と在庫回転期間のチェック
棚卸管理とは?帳簿棚卸と実地棚卸の役割
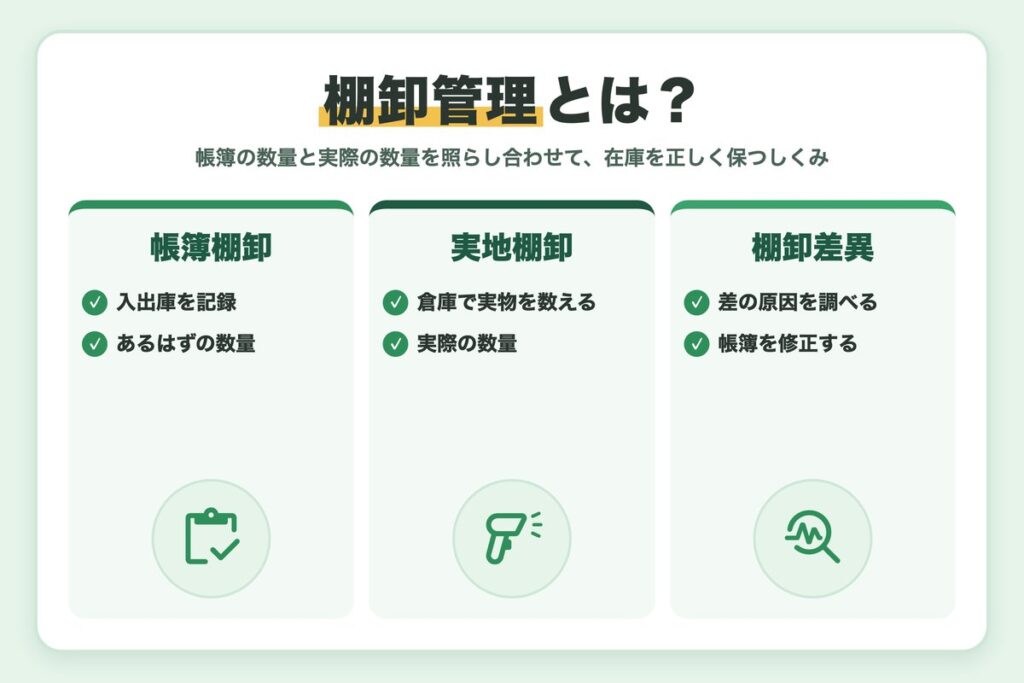
棚卸管理とは、会社が持つ在庫の数量と金額を正しく把握し、帳簿と現物を一致させるための仕組みです。期末の在庫金額は売上原価と利益に直結します。
棚卸資産の範囲
企業会計基準第9号では、棚卸資産に、売却を予定する商品・製品・原材料・仕掛品などのほか、短期間に消費される事務用消耗品なども含めています。主な区分は次のとおりです。
| 区分 | 内容 | 棚卸での注意点 |
|---|---|---|
| 商品・製品 | 販売目的で仕入れたもの、自社で製造し完成したもの | 外部倉庫や店舗の在庫も対象 |
| 仕掛品 | 製造の途中にあるもの | 工程ごとの進捗度を把握する |
| 原材料 | 製造に使う材料・部品 | 計量方法をそろえる |
| 貯蔵品 | 未使用の消耗品・包装材など | 計上する範囲を決めておく |
範囲は自社の倉庫にあるかどうかではなく、自社が所有しているかどうかで決めます(後半の預け在庫の章で説明します)。
帳簿棚卸(継続記録法)と実地棚卸(棚卸計算法)
在庫の数量を把握する方法には、継続記録法と棚卸計算法があります。
| 方法 | 内容 | わかること | 弱点 |
|---|---|---|---|
| 継続記録法(帳簿棚卸) | 入出庫のたびに受払を記録し、帳簿上の残高を出す | 払出数量と帳簿在庫 | 紛失や記帳漏れがあっても帳簿の数量は減らない |
| 棚卸計算法(実地棚卸) | 期末に現物を数え、払出数量を逆算する | 実際の在庫数量 | 減った理由が販売か紛失か区別できない |
片方だけでは、在庫が減った理由を区別できません。継続記録法で「あるはずの数量」を、実地棚卸で「実際にある数量」を出し、その差を棚卸差異として調べるのが棚卸管理の基本です。
原因が記帳の誤りなら帳簿を直し、紛失や破損なら損失として処理して保管方法を見直します。
ティー帳簿棚卸は「あるはず」、実地棚卸は「実際にある」。その差を説明できることがゴールです。
棚卸資産の評価に関する基準は、企業会計基準委員会(ASBJ)「棚卸資産の評価に関する会計基準」で確認できます。
実地棚卸の進め方|準備から集計までの6ステップ
実地棚卸は、当日のカウントよりも事前準備で精度が決まります。次の6ステップで進めます。
日時、範囲、担当、カウント方法、再カウントの基準、締切を棚卸要領にまとめ、現場と共有します。
ロケーション一覧を作って担当を決めます。預け品・預かり品・返品置き場も、含めるかを事前に決めて表示します。
入出庫を原則止め、最終の入荷・出荷の伝票番号を控えます。止められない場合は棚卸中の移動を別に記録します。
数える人と記録する人の二人一組で、棚札(タグ)を付けながら数えます。帳簿数量を見せないブラインドカウントにすると、帳簿に寄せた記入を防げます。
差異が基準を超える品目は、現場が片付く前に別の担当者が数え直します。
棚札を回収して品目別に集計し、帳簿と照合して差異リストを作ります。
棚札の番号管理で数え漏れを防ぐ
棚札は連番で発行し、配布・使用・未使用・書き損じを台帳で管理します。回収時に欠番がないか、未使用分がすべて戻ったかを確かめると、記録の紛失や後からの書き足しを防げます。
| 工夫 | 内容 | 防げるミス |
|---|---|---|
| 連番の棚札 | 発行番号と回収番号を照合する | 記録の紛失・二重計上 |
| カウント済みの表示 | 数え終えた棚に色付きのシールを貼る | 数え漏れ・二重カウント |
| 計量品のルール | はかりの点検や風袋の扱いを統一する | 計量誤差 |
ティー棚卸要領は毎年使うものです。終わった直後に「次回の改善点」を書き足しておきましょう。
棚卸差異の原因と調べ方|数量差・単価差・カットオフ
棚卸差異は、数量差だけでなく、単価の誤り(単価差)や期末前後の計上時期のずれ(カットオフ)からも生じます。主な原因は次のとおりです。
| 区分 | 原因 | よくある例 |
|---|---|---|
| 記帳の誤り | 入力漏れ | 出荷したのに出庫を入力していない |
| 記帳の誤り | 単位の違い | 箱で記録すべきものをバラの数で入力した |
| カットオフ | 計上時期のずれ | 期末日の入荷の検収入力が翌期になった |
| 範囲の漏れ | 預け在庫の数え漏れ | 外部倉庫の在庫を実地数量に含めていない |
| 現物の減少 | 盗難・破損・紛失 | 破損品を廃棄したが記録していない |
| 単価差 | 単価の誤り | 単価マスタの更新漏れ、単価計算の誤り |
調べる順番は「差異金額の大きい品目」から
差異金額の絶対値が大きい品目から順に、次の流れで調べます。
- ①再カウントの結果と棚札の記入を確かめる(数え間違い・単位の違い)
- ②期末日前後の入出庫伝票を確かめる(カットオフ・入力漏れ)
- ③外部倉庫や預け先の在庫証明と照合する(範囲の漏れ)
- ④破損・廃棄の記録や現場へのヒアリングで確かめる(現物の減少)
設例:A社の期末の棚卸差異
A社(商品販売業)の期末の実地棚卸の結果は次のとおりです。帳簿在庫の合計は20,000,000円です。
| 品目 | 帳簿数量 | 実地数量 | 単価 | 差異金額(差異数量) |
|---|---|---|---|---|
| 品目A | 1,200個 | 1,150個 | 2,000円 | △100,000円(△50個) |
| 品目B | 800個 | 820個 | 1,500円 | 30,000円(20個) |
| 品目C | 3,000個 | 2,940個 | 300円 | △18,000円(△60個) |
| 品目D | 500個 | 450個 | 4,000円 | △200,000円(△50個) |
| 品目E | 10,000個 | 9,950個 | 50円 | △2,500円(△50個) |
| その他 | - | - | - | △9,500円 |
| 合計 | - | - | - | △300,000円 |
差異の純額は△300,000円(帳簿在庫の1.5%)ですが、絶対値の合計は360,000円です。品目Dと品目Aの2品目で300,000円、約83%を占めるため、まずこの2品目と、帳簿より多い品目Bを重点的に調べます。調査結果は次のとおりです。
| 品目 | 判明した原因 | 対応 |
|---|---|---|
| 品目D | 期末日に出荷した50個の出庫入力が翌期になっていた(売上は当期に計上済み) | 出庫を当期に計上(売上原価200,000円) |
| 品目A | 30個は外部倉庫の預け在庫の数え漏れ、残り20個は原因不明 | 30個は在庫証明で実地数量に加算、20個(40,000円)は減耗 |
| 品目B | 期末日に入荷した20個の仕入計上が漏れていた | 仕入(買掛金)30,000円を計上 |
| 品目C・E・その他 | 少額で原因を特定できなかった | 合計30,000円を減耗として処理 |
大半は説明でき、棚卸減耗損として処理するのは70,000円になりました。差異をそのまま300,000円の損失にすると、買掛金の計上漏れが残り、減耗損も実態より大きく見えてしまいます。
調査の基準を棚卸要領に書いておく
「差異金額や差異率が一定以上の品目は必ず調べる」と決めておくと、毎期同じ深さで調査できます。
単価差は単価マスタや単価計算を確かめます。総平均法の単価計算はこちらで解説しています。
関連記事:総平均法とは?製品原価と売上原価の計算方法と原価計算の実務ポイント
 ティー
帳簿より多い差異は「入力漏れ」のサインです。少ない差異だけを見ないようにしましょう。
棚卸差異の仕訳|棚卸減耗損と表示区分
原因が判明した差異は本来の取引として修正し、説明できない差異は帳簿を実地数量に合わせて棚卸減耗損とします。A社の仕訳は次のとおりです(販売のつど売上原価を計上する方式)。
| 内容 | 借方 | 貸方 | 金額 |
|---|---|---|---|
| 出庫の計上漏れ(品目D) | 売上原価 | 商品 | 200,000円 |
| 仕入の計上漏れ(品目B) | 商品 | 買掛金 | 30,000円 |
| 原因不明の差異(品目A・C・E・その他) | 棚卸減耗損 | 商品 | 70,000円 |
修正後の帳簿在庫は19,760,000円(20,000,000-200,000+30,000-70,000)となり、預け在庫を加えた実地棚卸の合計と一致します。三分法で記帳している場合は、決算整理で「棚卸減耗損/繰越商品」と処理します。
表示区分は「原価性」で判断する
棚卸減耗損は、毎期経常的に発生する程度のものかどうか(原価性)で表示が変わります。
| 区分 | 判断の目安 | 損益計算書の表示 |
|---|---|---|
| 原価性あり | 通常の営業で毎期ある程度発生する減耗 | 売上原価の内訳、または販売費及び一般管理費 |
| 原価性なし | 災害や大規模な盗難など臨時の原因で、金額が大きい | 営業外費用、または特別損失 |
判断基準(差異率が過去の平均の範囲内か、など)を社内で決め、毎期同じ基準で判定します。
収益性の低下による評価損もある場合は、先に棚卸減耗損を計算し、残った実地数量に対して評価損を計算します。評価減の計算と仕訳は次の記事で解説しています。
実地数量が帳簿より多い場合
原因不明で実地数量が多い場合は帳簿を増やし、会社の方針に沿って棚卸減耗損から控除するか雑収入などで処理します。ただし、多い差異の多くは仕入や返品の計上漏れです。安易に差益とせず、入荷・返品の記録を先に確かめましょう。
税務の取扱いは個別に確認する
法人税では、実地棚卸にもとづく期末棚卸高で売上原価を計算するため、棚卸減耗損は通常、損金になります。盗難で保険金を受け取る場合などは別の処理が必要になることがあるため、顧問税理士に確認しましょう。
ティー減耗損は「原因がわからなかった金額」です。毎期の金額と差異率を記録しておきましょう。
預け在庫・預かり在庫と監査人の立会い
棚卸の範囲は、置き場所ではなく所有権で決まります。社外にある自社の在庫は含め、社内にある他社の在庫は除きます。
| 区分 | 内容 | 棚卸での扱い |
|---|---|---|
| 預け在庫 | 外部倉庫・加工委託先などに置いている自社の在庫 | 含める(在庫証明・残高確認書で確かめる) |
| 預かり在庫 | 顧客や仕入先から預かっている他社の在庫 | 含めない(区分して保管・表示する) |
| 積送品 | 委託販売で受託者に送った商品 | 受託者が販売するまでは含める |
| 未着品 | 発注済みで輸送中の商品 | 取引条件で所有権が移っていれば含める |
預け在庫は在庫証明や残高確認書で確かめる
外部倉庫の在庫は、倉庫会社から期末日現在の在庫証明(在庫報告書)を取り寄せ、品目・数量を帳簿と照合します。加工委託先への支給材料は残高確認書で確かめます。金額が大きい場合は、現地で実地棚卸を行うか、立ち会うことも検討します。
積送品・未着品は計上基準とセットで確認する
積送品は受託者が販売するまで自社の在庫です。未着品は船荷証券や取引条件から所有権の移転時期を確かめます。どちらも売上・仕入の計上基準と在庫の範囲が矛盾していないかを確認することが大切です。
監査人の立会いに備える
会計監査では、監査人が実地棚卸に立ち会い、手続が適切かを確かめます(監査基準報告書501)。主な準備事項は次のとおりです。
- 事前に棚卸要領と日程、ロケーション一覧を送る
- テストカウント(監査人が抽出した品目の再カウント)に対応できる人員を配置する
- 最終の入荷・出荷の伝票番号などカットオフ資料を控える
- 棚札の発行・回収の台帳と差異リストを提出できるようにする
- 預け在庫の在庫証明や残高確認の結果を用意する
ティー立会いは「カウントの品質のチェック」です。棚卸要領どおりに実施できていれば大丈夫です。
日々の棚卸管理|循環棚卸と在庫回転期間のチェック
年1回の実地棚卸だけでは、差異の原因をさかのぼるのが難しくなります。期中から差異を小さくしておきましょう。
循環棚卸はABC分析で頻度を変える
循環棚卸は、品目やロケーションを分けて定期的に数える方法です。在庫金額の大きい順に並べるABC分析で、ランクごとに数える頻度を変えると効率的です。
| ランク | 目安 | カウントの頻度 |
|---|---|---|
| Aランク | 在庫金額の累計で上位約70%の品目 | 毎月 |
| Bランク | 累計で約70〜90%の品目 | 四半期ごと |
| Cランク | 残りの品目(品目数は多いが金額は小さい) | 半年〜年1回 |
高額品や前回の差異が大きかった品目は、ランクに関係なく頻度を上げます。
月次で帳簿在庫と会計残高を照合する
在庫管理システムの在庫金額と、総勘定元帳の棚卸資産の残高は毎月照合します。主なずれの原因は、仕入計上と入庫入力のタイミング差、単価の更新漏れ、手入力の仕訳です。照合表の作り方はこちらです。
在庫回転期間で滞留をチェックする
在庫の増えすぎは、在庫回転期間(日)=棚卸資産÷売上原価×365で確かめます。設例では、当期末の棚卸資産30,000,000円、年間の売上原価219,000,000円で、回転期間は50日です。前期は棚卸資産24,000,000円、売上原価219,000,000円で40日だったため、売上原価が同じなのに在庫が10日分増えています。
| チェック項目 | 見るポイント | 対応 |
|---|---|---|
| 回転期間の推移 | 前期・前月より長くなっていないか | 品目別に分解し、増えた品目を特定する |
| 最終出庫日 | 6か月以上動いていない品目はないか | 滞留在庫リストに載せ、販売や処分を検討する |
| マイナス在庫 | 帳簿数量がマイナスの品目はないか | 入出庫の入力順や単位を確かめる |
滞留在庫の評価は、前述の評価減の記事を参照してください。
システム連携の注意点
システムを連携していても、連携の対象外になる取引が差異の原因になります。返品・廃棄の処理区分、連携のタイミング、エラーの確認担当を決めておきましょう。
マスタの変更は経理も把握する
品目の追加や単位・単価の変更は在庫金額に直接影響します。変更履歴を月次で確認すると、単価差の原因を早く特定できます。
ティー日々の管理が回っていれば、期末の実地棚卸は「答え合わせ」になります。
まとめ
- 棚卸管理は、帳簿在庫と実地棚卸の数量を比べ、差異を説明できる状態にする仕組み
- 実地棚卸は6ステップで進め、棚札は番号で管理する
- 棚卸差異は差異金額の大きい品目から、カットオフ・入力漏れ・預け在庫の順に原因を調べる
- 原因不明の差異は棚卸減耗損とし、原価性の有無で表示区分を決める
- 範囲は所有権で決め、預け在庫は在庫証明で確かめ、預かり在庫は含めない
- 循環棚卸・月次の残高照合・在庫回転期間のチェックで、期中から差異を小さくする
まずは前回の差異リストを見直し、原因が多かった項目から棚卸要領を改善してみてください。
ティー差異を説明できるようになると、在庫の数字に自信を持てます。