電子帳簿保存法への対応は、請求書や契約書だけでなく、毎月発生する出張旅費の精算にも関わってきます。
経理担当者からは「出張旅費のどの書類が電子保存の対象になるのか」「SuicaやPASMOなどの交通系ICカードを使った場合はどう保存すればいいのか」「インボイス制度との関係はどうなるのか」といった疑問をよく聞きます。
この記事では、電子帳簿保存法にもとづく出張旅費の処理について、交通系ICカードを利用する場合の保存方法やインボイス制度の特例、精算を電子化する実務の手順まで、2026年9月時点の制度をもとに解説します。
 ティー
電子帳簿保存法は、税務調査の透明性と効率化を目的に、スキャナ保存や電子取引データの保存ルールを定めています。出張旅費は紙と電子が混ざりやすい経費なので、ルールを整理しておくと精算がぐっと楽になりますよ。
- 出張旅費のどの書類が電子保存の対象になるか
- 交通系ICカード(会社所有・個人所有)の保存方法
- インボイス制度で帳簿のみの保存が認められる出張旅費の特例
- 旅費精算を電子化する実務の手順とよくあるミス
出張旅費の電子帳簿保存法の法対応
出張旅費とは、出張にかかった交通費や宿泊費などを会社の経費として精算するものです。一般的には、従業員が旅費精算書を提出し、領収書を添付して精算します。
紙で受け取った書類と電子で受け取った書類
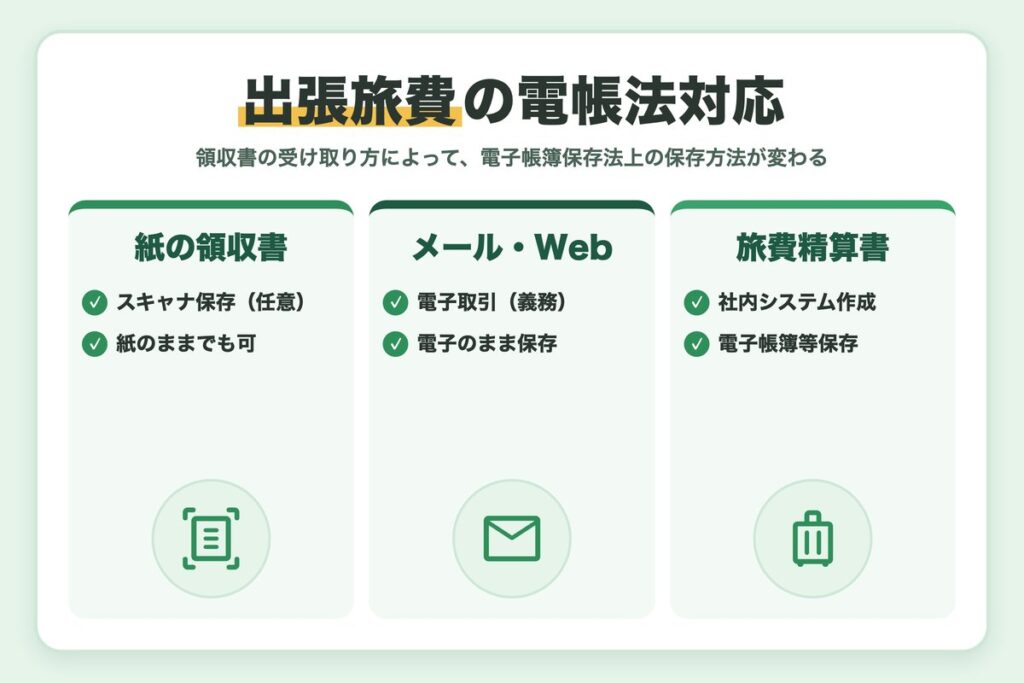
出張旅費の書類は、受け取り方によって電子帳簿保存法上の扱いが変わります。
| 受け取り方 | 電子帳簿保存法上の扱い | 保存方法 |
|---|---|---|
| 紙の領収書(タクシー、ホテルなど) | スキャナ保存(任意) | 紙のまま保存するか、要件を満たしてスキャナ保存 |
| メールやWebで受け取った領収書 | 電子取引(義務) | 電子データのまま保存 |
| 会社が作成した旅費精算書(システム) | 電子帳簿等保存(任意) | 要件を満たせば電子データのまま保存 |
ティー同じホテル代でも、紙でもらうかメールでもらうかで保存方法が変わります。受け取り方をそろえるだけでも、経理のチェックはかなり楽になります。
スキャナ保存の対象になる出張旅費の書類
- 交通費の領収書(新幹線の紙の領収書、タクシーの領収書など)
- 宿泊費の明細(ホテルの領収書や宿泊証明書)
- 旅費精算書(従業員が紙で提出した場合)
紙の領収書は、スマホやスキャナで読み取り、一定のルールを満たして保存すれば紙の原本を廃棄できます。ルールを満たせない場合は、従来どおり紙のまま保存しても問題ありません。
紙の原本を廃棄する前に確認すること
- 読み取った画像が200dpi相当以上・カラーで保存されているか
- 受領から入力までの期間のルールを守っているか
- 日付・金額・取引先で検索できる状態になっているか
日当と旅費規程
会社によっては、宿泊費を実費精算とせず、旅費規程で定めた定額を支給するケースもあります。合理的な旅費規程にもとづいて計算される日当や宿泊費は、会社の経費として扱えます。規程の内容は、後で説明するインボイス制度の特例にも関わるので、定期的に見直しておきましょう。
関連記事:通勤手当と出張旅費の非課税限度額とは?旅費規程で節税する方法
出張旅費の電子保存に関する国の考え方は、国税庁「電子帳簿保存法関係」の一問一答で確認できます。
交通系ICカードを利用するケース
最近は、SuicaやPASMOなどの交通系ICカードで移動するのが一般的です。交通系ICカードは紙の領収書が出ないことが多いため、何を証拠として残すかがポイントになります。
会社所有のICカード
会社が所有する交通系ICカードの利用履歴は、会社の取引情報として扱われます。国税庁の電子帳簿保存法一問一答(電子取引関係)でも、交通系ICカードによる支払データを活用したクラウドサービスの利用は「電子取引」に該当すると考えられる例として挙げられています。履歴データをWebやサービスからダウンロードして受け取る場合は、電子データのまま保存しましょう。
ティー会社所有のカードは、誰がいつ使ったかがわかるように、貸出簿などの利用者の記録もあわせて残しておくと安心です。
従業員個人のICカード
従業員個人のICカードは私用と業務用の利用が混ざるため、利用履歴だけでは出張の事実を示しきれません。旅費精算書に訪問先や目的を記載し、該当する利用履歴を添付して精算書と一緒に管理します。
保存の具体的な方法
- 会社所有カード:利用履歴データを電子データのまま保存する
- 個人所有カード:業務利用分の履歴を補足資料として精算書に添付する
- チャージした金額ではなく、実際に利用した金額で精算・計上する
個人カードの履歴が不十分な場合は、経路と運賃を記載した精算書や確認書など、補足書類を用意しておきましょう。
履歴データを保存するときの検索要件
電子取引データとして保存する履歴は、「日付・金額・取引先」で検索できる状態にしておく必要があります。ファイル名を「20260915_○○鉄道_12340」のように日付・取引先・金額の順でそろえる方法や、索引簿をつけて管理する方法が一般的です。
従業員がスマホで受け取った領収書データ
従業員が会社の業務として電子の領収書を受け取った場合も、会社の電子取引に該当します。国税庁の一問一答では、会社として集約して保存するのが望ましいとしつつ、集約までの一定期間は従業員のスマホ等に保存しておくことも、会社が検索条件に紐づけて保存状況を管理していれば認められるとされています。
ティー領収書データを従業員のスマホに置いたままにすると、退職や機種変更で消えてしまうこともあります。できるだけ早く会社の保存場所に集める運用がおすすめです。
インボイス制度と出張旅費の関係
電子帳簿保存法とインボイス制度はセットで考える必要があります。インボイス制度では、原則としてインボイス(適格請求書)の保存が仕入税額控除の要件ですが、出張旅費にはいくつかの例外があります。
帳簿のみの保存で仕入税額控除ができる特例
| 特例 | 内容 | 帳簿への記載例 |
|---|---|---|
| 出張旅費等特例 | 従業員等に支給する出張旅費・宿泊費・日当等のうち、その旅行に通常必要と認められる部分 | 「出張旅費等」 |
| 公共交通機関特例 | 3万円未満の公共交通機関(鉄道・バス・船舶)による旅客の運送 | 「3万円未満の鉄道料金」 |
「通常必要と認められる部分」は、所得税基本通達9-3(非課税とされる旅費の範囲)の例により判定するとされています。つまり、所得税が非課税になる範囲の旅費であれば、特例の対象になります(出典:国税庁 質疑応答事例「出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件」)。
ティー公共交通機関特例の「3万円未満」は、1回の取引の税込金額で判定します。往復分や複数人分をまとめて購入したときは合計額で見る点に注意しましょう。
特例を使うときの注意点
特例を使う場合は、帳簿に特例の対象である旨を記載する必要があります。また、会社が旅行代理店やホテルに直接支払う宿泊費などは、出張旅費等特例の対象ではないため、原則どおりインボイスの保存が必要です。どの支払いがどの扱いになるかは、旅費規程と支払い方法によって変わるので、自社の規程をあらためて確認しておきましょう。
帳簿の摘要をそろえておく
旅費精算を電子化する実務の手順
ここからは、旅費精算を電子化するときの進め方を、経理担当者の目線でまとめます。いきなりシステムを選ぶのではなく、今の流れを整理するところから始めるのがコツです。
紙の領収書、メールの領収書、ICカード履歴、旅費精算書が、誰からどう経理に届いているかを書き出します。
紙はスキャナ保存にするか紙のまま保存するか、電子で受け取ったものの保存場所をどこにするかを決めます。
出張旅費等特例を使う前提で、日当や宿泊費の規程と、会計システムの摘要の書き方をそろえます。
経費精算システムを使う場合は、ICカード履歴の取込みや領収書の撮影ルールを決め、社内に周知します。
申請する側の負担も減らせる
経理のチェックでよくあるミス
- メールで受け取った領収書を印刷して、元のデータを削除してしまう
- ICカードのチャージ額をそのまま旅費交通費に計上してしまう
- ホテルに会社が直接支払った宿泊費を、インボイスなしで処理してしまう
- 私用の移動が混ざった個人カードの履歴を、そのまま添付してしまう
ティー経費精算システムは、ICカード履歴の取込みや領収書のスマホ撮影に対応したものが多くあります。導入前に「自社の書類の流れ」を整理しておくと、どの機能が本当に必要かが見えてきます。
まとめ
本記事では、電子帳簿保存法による出張旅費の対応について解説しました。
- 紙の領収書はスキャナ保存(任意)、電子で受け取った領収書は電子のまま保存(義務)
- 会社所有のICカードの利用履歴データは電子データのまま保存する
- 個人所有のICカードは業務分の履歴を精算書と一緒に管理する
- 通常必要と認められる出張旅費等は、帳簿のみの保存で仕入税額控除ができる
- 電子化は書類の流れの洗い出しから始める
出張旅費は、電子帳簿保存法とインボイス制度の両方が関わる身近な経費です。旅費規程と精算の流れを見直して、担当者も申請者も迷わない仕組みを整えていきましょう。
ティー電子帳簿保存法の対象が広がる中で、実務担当者には保存方法を理解したうえで、システムの導入や業務フローの見直しを進めることが求められます。旅費精算はその第一歩にぴったりですよ。