「決算書を渡されたが、数字の良し悪しが判断できない」。決算書は科目が多く、眺めるだけでは会社の状態が見えてきません。
今回は、損益計算書・貸借対照表・キャッシュ・フロー計算書のつながりと、実務で使う分析の手順を解説します。A社の2期分の決算書を使い、利益率・安全性・回転期間・キャッシュ・フローを同じ会社で通して計算しながら、与信チェックや自社の決算説明への生かし方まで整理しました。
 ティー
決算書は「順番」と「比べる相手」を決めて読むと、ぐっと読みやすくなります。
- 決算書3表のつながりと読む順番
- 5つの利益と利益率の見方
- 流動比率・当座比率・手元流動性と回転期間(CCC)の計算
- 営業CFと当期純利益のズレ、CFのパターンの読み方
- 取引先の与信チェックの手順と粉飾・異常のサイン
- 自社の決算を前期比較で説明する型と報告資料の作り方
決算書の読み方の基本|3表のつながりと読む順番
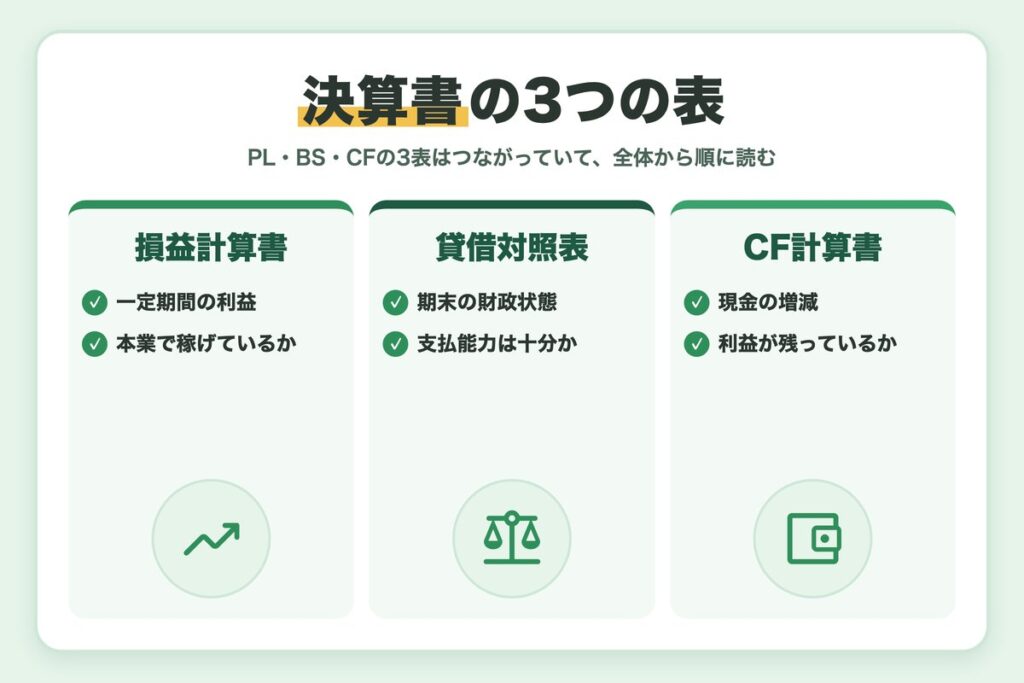
決算書は、主に損益計算書(PL)・貸借対照表(BS)・キャッシュ・フロー計算書(CF)の3表で構成されます。
| 決算書 | 表すもの | 主に答える問い |
|---|---|---|
| 損益計算書(PL) | 一定期間の収益・費用・利益 | 本業で稼げているか |
| 貸借対照表(BS) | 期末時点の資産・負債・純資産 | 支払能力は十分か |
| キャッシュ・フロー計算書(CF) | 一定期間の現金の増減 | 利益が現金として残っているか |
3表はばらばらではなく、つながっています。PLの当期純利益は配当などを差し引いてBSの純資産(利益剰余金)を増やし、CFの期末残高は、BSの現金及び現金同等物と一致します(現金預金との差は注記で確認します)。
実務で迷わない読む順番
細かい科目から見るのではなく、次の順番で全体から細部へ進むのがおすすめです。
- PLで売上高と5つの利益の推移を見て、稼ぐ力をつかむ
- BSで現金預金・借入金・純資産を見て、安全性を確かめる
- CFで営業CFと当期純利益を比べ、利益の質を確かめる
- 最後に回転期間などの指標と注記で、気になる点の理由を探す
1期分では良し悪しを判断できないため、必ず2期以上を並べます。以下、A社の2期分(単位は百万円)で読み進めます。
PL・BSの基本構造は、次の記事で解説しています。
実際の企業の決算書は、EDINET(金融庁)で有価証券報告書を検索して確認できます。
損益計算書の読み方|5つの利益と利益率の見方
損益計算書は、売上高から費用を段階的に差し引き、5つの利益を示します。どの段階で増減したかが原因の手がかりになります。
| 利益 | 計算 | わかること |
|---|---|---|
| 売上総利益 | 売上高-売上原価 | 商品やサービスそのものの稼ぐ力 |
| 営業利益 | 売上総利益-販売費及び一般管理費 | 本業全体の稼ぐ力 |
| 経常利益 | 営業利益+営業外収益-営業外費用 | 金利などを含めた通常の稼ぐ力 |
| 税引前当期純利益 | 経常利益+特別利益-特別損失 | 一過性の損益を含めた利益 |
| 当期純利益 | 税引前当期純利益-法人税等 | 最終的に残った利益 |
A社の損益計算書
A社の2期分を並べると次のとおりです。
| 科目 | 前期 | 当期 | 当期の対売上比 |
|---|---|---|---|
| 売上高 | 1,000 | 1,200 | 100.0% |
| 売上原価 | 700 | 852 | 71.0% |
| 売上総利益 | 300 | 348 | 29.0% |
| 販売費及び一般管理費 | 240 | 276 | 23.0% |
| 営業利益 | 60 | 72 | 6.0% |
| 営業外収益/営業外費用 | 5/10 | 4/12 | - |
| 経常利益 | 55 | 64 | 5.3% |
| 特別利益/特別損失 | 0/5 | 10/0 | - |
| 税引前当期純利益 | 50 | 74 | 6.2% |
| 法人税等 | 15 | 22 | - |
| 当期純利益 | 35 | 52 | 4.3% |
利益率で比べると見え方が変わる
金額だけ見ると、A社は売上高が20.0%増え、当期純利益も35百万円から52百万円へ伸びています。利益率で並べると印象が変わります。
| 利益率 | 前期 | 当期 |
|---|---|---|
| 売上総利益率 | 30.0% | 29.0% |
| 営業利益率 | 6.0% | 6.0% |
| 経常利益率 | 5.5% | 5.3% |
| 当期純利益率 | 3.5% | 4.3% |
売上総利益率は1ポイント下がり、営業利益率は横ばいです。当期純利益率が上がったのは、固定資産の売却益10百万円という一過性の特別利益が大きく効いているためです。売上原価率が1ポイント上がると、売上高1,200百万円の会社では約12百万円の利益が減る計算になります。利益率の水準は業種で大きく異なるため、同業他社や自社の過去と比べましょう。
本業の実力は営業利益と経常利益で見る
特別損益は、固定資産の売却や災害損失など毎期は起きない損益です。当期純利益だけで判断せず、営業利益と経常利益の推移を確認しましょう。
ティー「増収増益」でも、利益率が下がっていれば値下げや原価高の影響を受けている可能性があります。率の変化に注目です。
貸借対照表の読み方|資金繰りと安全性を見るポイント
貸借対照表では、まず現金預金・借入金・純資産を見て、資金繰りの余裕を確かめます。
A社の貸借対照表(要約)
主な科目に絞った要約です。△はマイナスを表します。
| 科目 | 前期末 | 当期末 | 増減 |
|---|---|---|---|
| 現金預金 | 150 | 128 | △22 |
| 売上債権 | 160 | 220 | 60 |
| 棚卸資産 | 100 | 140 | 40 |
| その他流動資産 | 20 | 20 | 0 |
| 流動資産合計 | 430 | 508 | 78 |
| 固定資産合計 | 470 | 480 | 10 |
| 資産合計 | 900 | 988 | 88 |
| 仕入債務 | 110 | 140 | 30 |
| 短期借入金 | 80 | 130 | 50 |
| その他流動負債 | 60 | 60 | 0 |
| 流動負債合計 | 250 | 330 | 80 |
| 固定負債合計(うち長期借入金) | 270(250) | 240(220) | △30 |
| 純資産合計 | 380 | 418 | 38 |
| 負債・純資産合計 | 900 | 988 | 88 |
純資産の増加38百万円は、当期純利益52百万円から配当14百万円を差し引いた金額です。
短期の支払能力を見る3つの指標
短期の支払能力は、次の3つの指標で確かめます。
| 指標 | 計算式 | 前期 | 当期 |
|---|---|---|---|
| 流動比率 | 流動資産÷流動負債×100 | 172.0% | 153.9% |
| 当座比率 | (現金預金+売上債権など)÷流動負債×100 | 124.0% | 105.5% |
| 手元流動性 | 現金預金など÷月商 | 1.8か月 | 1.3か月 |
流動比率は「200%以上が望ましい」とよく言われますが、実際の水準は業種や取引条件で大きく異なります。大切なのは水準そのものより変化です。A社は流動比率が172.0%から153.9%へ、手元流動性が1.8か月から1.3か月へ低下しており、売上債権と棚卸資産の増加を短期借入金でまかなった形が読み取れます。当座比率は棚卸資産を除くため、より厳しめの支払能力を示します。
なお、A社の自己資本比率は42.2%から42.3%でほぼ横ばいです。財務省の法人企業統計(令和7年度)では全産業(金融業・保険業を除く)の自己資本比率が41.8%となっています。計算の範囲や上げ方は次の記事で詳しく解説しています。
 ティー
借入金は短期か長期かも重要です。短期借入金の急増は、運転資金の不足を疑うきっかけになります。
キャッシュ・フロー計算書の読み方|利益と現金のズレを確かめる
キャッシュ・フロー計算書は、現金の増減を営業・投資・財務の3つに分けて示します。利益が実際に現金として入ってきているかを確かめるのに役立ちます。
| 区分 | 前期 | 当期 |
|---|---|---|
| 営業活動によるキャッシュ・フロー | 70 | 12 |
| 投資活動によるキャッシュ・フロー | △45 | △40 |
| 財務活動によるキャッシュ・フロー | △15 | 6 |
| 現金の増減 | 10 | △22 |
| フリー・キャッシュ・フロー(営業+投資) | 25 | △28 |
当期の現金の増減△22百万円は、BSの現金預金の減少(150百万円→128百万円)と一致します(A社では現金預金と現金及び現金同等物を同じ範囲としています)。
営業CFと当期純利益を比べる
前期の営業CFは当期純利益35百万円の2.0倍ありましたが、当期は当期純利益52百万円に対して営業CFは12百万円で、約0.2倍にとどまっています。主な原因は、売上債権が60百万円、棚卸資産が40百万円増えたことです。仕入債務の増加30百万円で一部は補われたものの、利益ほど現金は増えていません。
3つのCFの組み合わせで会社の状態を読む
各CFのプラス・マイナスの組み合わせから、会社の状態を大まかにつかめます。
| パターン(営業・投資・財務) | 読み方の例 |
|---|---|
| +・-・- | 本業の稼ぎで投資と借入金の返済をまかなえている |
| +・-・+ | 稼ぎ以上の投資や運転資金を、借入などで補っている |
| +・+・- | 資産の売却も使って、借入金の返済を進めている |
| -・+・+/-・-・+ | 本業で現金を稼げず、資産売却や借入で資金を補っている |
A社は前期が「+・-・-」、当期が「+・-・+」です。営業CFは12百万円とプラスを保っているものの、設備投資と運転資金の増加を短期借入金で補う形に変わったことがわかります。パターンは1期だけで判断せず、数期分の推移で見ましょう。
キャッシュ・フロー計算書の作り方(間接法の調整項目など)は、次の記事で詳しく解説しています。
 ティー
「黒字倒産」は、利益が出ていても現金が尽きると起こります。営業CFは毎期必ずチェックしたい数字です。
取引先の決算書を読む|与信チェックと粉飾のサイン
掛取引を始めるときや取引額を増やすときは、決算書で支払能力を確認します。決算書は取引先から直接受け取るほか、信用調査会社のレポートでも入手できます。上場会社であれば、有価証券報告書をEDINETで、決算短信を各社のIRサイトなどで誰でも確認できます。
与信チェックで見る順番
限られた時間で確認するときは、次の順番が効率的です。
1期分では傾向がわからないため、できれば3期分を並べます。決算期の変更がないかも確認します。
赤字が続いていないか、営業利益と経常利益が安定しているかを確かめます。
純資産がマイナスの債務超過になっていないか、借入金が急に増えていないかを確認します。
売上債権や棚卸資産の回転期間が急に伸びていないか、営業CFがプラスかを確かめます。
継続企業の前提に関する注記や、監査を受けている会社なら監査意見を確認し、与信限度額や取引条件を決めます。
回転期間で資金の流れを確かめる
回転期間は、売上債権や在庫が何日分たまっているかを表します。
| 指標 | 計算式 | 前期 | 当期 |
|---|---|---|---|
| 売上債権回転期間 | 売上債権÷売上高×365 | 58日 | 67日 |
| 棚卸資産回転期間 | 棚卸資産÷売上原価×365 | 52日 | 60日 |
| 仕入債務回転期間 | 仕入債務÷売上原価×365 | 57日 | 60日 |
| CCC(キャッシュ・コンバージョン・サイクル) | 売上債権+棚卸資産-仕入債務 | 53日 | 67日 |
CCCは、仕入代金を支払ってから売上代金を回収するまでの日数の目安です。A社はCCCが53日から67日へ14日延びており、売上高1,200百万円の会社では、14日分の約46百万円の資金が余計に必要になった計算です。ここでは期末残高で計算しています。期首・期末の平均残高を使う方法もあるため、比べるときは方法をそろえましょう。
粉飾・異常のサインになりやすい動き
次のような動きは、粉飾や経営悪化のサインになることがあります。
| サイン | 確認するポイント |
|---|---|
| 売上債権の回転期間が急に伸びる | 架空売上や回収の遅れ、取引条件の変更がないか |
| 棚卸資産の回転期間が急に伸びる | 在庫の過大計上や、売れ残り品の滞留がないか |
| 利益は出ているのに営業CFのマイナスが続く | 利益が現金の裏付けを伴っているか |
| 短期借入金が急に増える | 運転資金の不足や、返済の借り換えが続いていないか |
| 継続企業の前提に関する注記がある | 事業の継続に重要な疑義が生じた理由と対応策 |
| 監査意見が無限定適正ではない | 限定付適正意見や意見不表明の理由 |
A社を取引先として見ると、売上債権と棚卸資産の回転期間の伸び、短期借入金の62.5%増加、営業CFと当期純利益の大きな差が重なっています。これだけで粉飾と判断することはできませんが、取引条件の変更や大口の新規取引など、理由を確認しておきたい動きです。
サインは「理由を聞くきっかけ」として使う
回転期間の伸びや借入金の増加は、急成長や大型受注でも起こります。数字だけで断定せず、営業担当者の情報や支払状況とあわせて判断しましょう。
自社の決算書を説明する|前期比較と経営への報告
自社の決算を経営陣や金融機関に説明するときの基本は、前期と並べて増減を出し、大きな増減から理由を説明することです。
| 項目 | 前期 | 当期 | 増減 |
|---|---|---|---|
| 売上高 | 1,000 | 1,200 | 200 |
| 営業利益 | 60 | 72 | 12 |
| 当期純利益 | 35 | 52 | 17 |
| 営業活動によるキャッシュ・フロー | 70 | 12 | △58 |
増減理由は要因に分けて説明する
たとえばA社の販売数量が10,000個から12,500個に増え、平均単価が10万円から9.6万円に下がったとすると、売上高の増加200百万円は次のように分けられます。
| 要因 | 計算 | 影響額 |
|---|---|---|
| 数量の増加 | (12,500個-10,000個)×10万円 | 250 |
| 単価の下落 | (9.6万円-10万円)×12,500個 | △50 |
| 合計 | - | 200 |
同じように、営業利益の増加12百万円は「売上総利益の増加48百万円と販管費の増加36百万円」に分けられます。当期純利益の増加17百万円には特別利益10百万円という一過性要因が含まれるため、これを除いた税引前当期純利益は64百万円で、前期の50百万円から14百万円の増加と説明します。
経営への報告資料の作り方
報告資料は、最初の1枚で結論をつかめる構成にします。
- 1枚目に結論を3行で書く(例:増収増益だが、運転資金の増加で営業CFは減少)
- PLの前期比較と、売上・利益の増減要因を示す
- BSとCFの変化を示し、資金繰りへの影響を説明する
- 来期に向けた課題と対応策(回収条件の見直しや在庫の圧縮など)を書く
A社の場合、「利益は増えたが、回収の遅れと在庫の増加で現金が減り、短期借入金で補った」という流れが報告の軸になります。
金額と比率の両方で説明する
「売上総利益率が1ポイント低下」と比率だけで伝えると、影響の大きさが伝わりません。「約12百万円の利益の減少に相当」のように金額に置き換えましょう。
ティー報告では「結論→理由→対応策」の順番を守るだけで、伝わり方が大きく変わります。
まとめ
- 決算書はPL・BS・CFの3表がつながっており、全体から細部へ順番に読む
- PLは5つの利益と利益率で見て、一過性の特別損益を分けて考える
- BSは流動比率・当座比率・手元流動性で、支払能力の変化を確かめる
- CFは営業CFと当期純利益を比べ、3つのCFの組み合わせで会社の状態を読む
- 与信チェックでは、回転期間・営業CF・借入金・注記の変化を確認する
- 自社の説明は前期比較を軸に、数量・単価・一過性要因に分けて数字で示す
実際の分析では、業種の特性や会社ごとの事情もあわせて判断してください。
ティーまずは自社の決算書を2期分並べて、利益率と回転期間を計算するところから始めてみましょう。