インボイス制度が2023年10月に始まってから3年がたちました。「取引先からインボイス番号を聞かれた」「独立したばかりで登録した方がいいのか迷っている」など、今になって適格請求書発行事業者の登録を考える方も少なくありません。
結論からいうと、適格請求書発行事業者の登録は今からでも申請できます。制度開始前のような一斉の申請期限はなく、手続きもe-Taxならスマートフォンから進められるようになっています。
この記事では、2026年9月時点の情報をもとに、登録申請の方法と流れ、免税事業者が登録するときの「登録希望日」の考え方、令和8年度税制改正で決まった負担軽減の特例、登録後に経理担当者がやるべきことまで解説します。
 ティー
制度開始前に書いた記事を、今の手続きに合わせて全面的に見直しました。「今から登録しても遅くない?」という方の参考になればうれしいです。
- 今から適格請求書発行事業者に登録できるのか
- e-Taxと書面、2つの申請方法と違い
- 免税事業者の登録希望日と2年間のしばり
- 2割特例・3割特例と登録後にやること
今から適格請求書発行事業者に登録できる?
インボイス制度をかんたんにおさらい
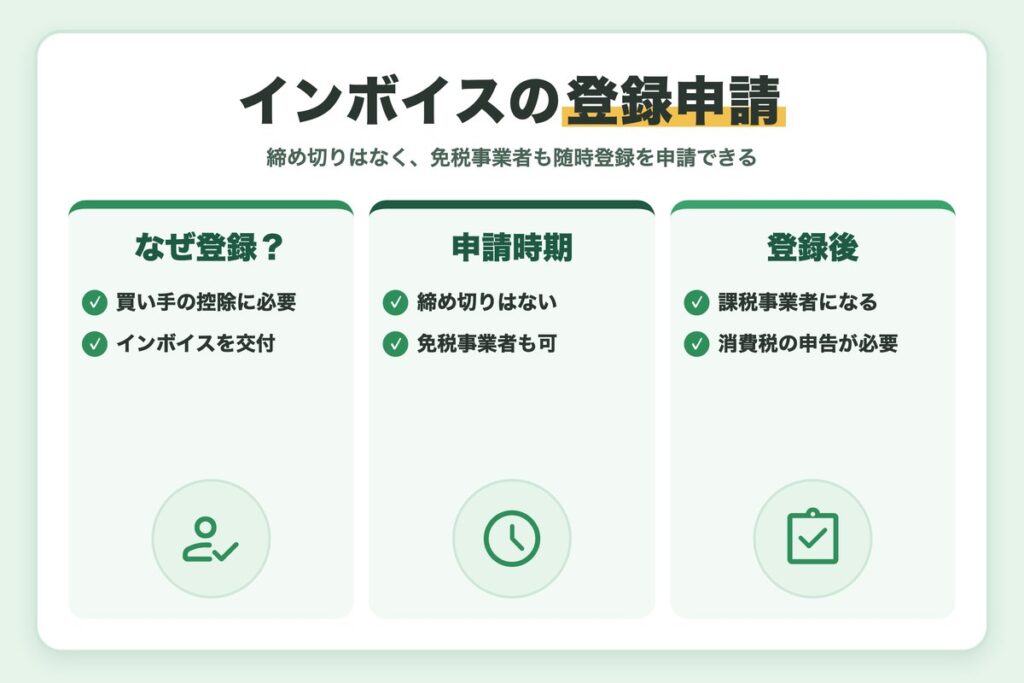
インボイス制度(適格請求書等保存方式)は、買い手が仕入税額控除を受けるために、原則として売り手が交付したインボイス(適格請求書)の保存が必要になる制度です。インボイスを交付できるのは、税務署に登録された「適格請求書発行事業者」だけです。
売り手が登録していないと、買い手はその取引について仕入税額控除を全額受けられません。そのため、取引先から登録の有無を確認されるケースがあるのです。
ティー自社が売り手の立場だと、登録していないことで取引先の負担が増える、という関係を押さえておくと、判断の材料が整理しやすくなります。
登録申請に締め切りはない
制度開始前は「2023年3月31日までに申請」という目安がありましたが、現在は随時申請できます。課税事業者はもちろん、免税事業者も手続きをすれば登録を受けられます。
特に免税事業者については、令和5年10月1日から令和11年9月30日までの日の属する課税期間中に登録する場合、「消費税課税事業者選択届出書」を出さなくても、登録申請書だけで登録日から課税事業者になれる経過措置があります。
登録すると消費税の申告が必要になる
免税事業者が登録すると、売上規模にかかわらず登録日以後は課税事業者として消費税の申告・納税が必要になります。取引先との関係と税負担の両方を比べて判断しましょう。
適格請求書発行事業者の登録申請の手続きや様式は、国税庁「インボイス制度特設サイト」で確認できます。
登録申請の方法はe-Taxと書面の2通り
登録申請は、e-Tax(インターネット)か書面の郵送のどちらかで行います。手続きの詳細は国税庁の申請手続のページで確認できます。
e-Taxで申請する場合
e-Taxソフト(WEB版)を使えば、画面の案内に沿って入力するだけで申請書を作成・提出できます。個人事業者はスマートフォンからも申請できます。マイナンバーカードまたは利用者識別番号でのログインが必要です。
ティーe-Taxなら郵送の手間がかからず、通知も電子で受け取れます。マイナンバーカードがあれば、自宅から手続きを進められますよ。
書面で申請する場合
国税庁ホームページから「適格請求書発行事業者の登録申請書」をダウンロードして記入し、各国税局の「インボイス登録センター」へ郵送します。国内事業者用か国外事業者用か、課税事業者か免税事業者かで記入する欄が違うので、国税庁のフローチャートで確認しながら書くとミスを防げます。
登録通知の受け取り方
審査が終わると登録番号が記載された登録通知が届きます。e-Taxで申請し電子通知を希望した場合はe-Taxのメッセージボックスで受け取れ、希望しない場合は書面で届きます。申請から通知までの目安期間は、国税庁のインボイス制度特設サイトで随時公表されています。
| 項目 | e-Tax | 書面 |
|---|---|---|
| 提出先 | e-Taxでオンライン送信 | インボイス登録センターへ郵送 |
| 必要なもの | マイナンバーカード等 | 申請書(国税庁HPからダウンロード) |
| 通知の受け取り | 電子通知か書面を選べる | 書面 |
| 向いている人 | 早く手続きしたい人 | PC操作に不安がある人 |
申請前にそろえておくもの
- e-Taxで申請する場合は、マイナンバーカードまたは利用者識別番号
- 免税事業者の場合は、登録希望日
- 登録後に通知する主要取引先の一覧
免税事業者が今から登録するときの流れ
免税事業者が登録する場合は、登録希望日の書き方がポイントです。流れをステップで確認しましょう。
主な取引先が課税事業者か、消費者向けの売上が中心かなどを整理し、登録した場合の消費税負担も試算します。
登録希望日は「提出日から15日以降の日」を記載します。たとえば12月1日から登録したい場合は、11月16日までに提出します。
提出後、税務署の審査を経て登録されます。登録完了が希望日より後になっても、登録希望日に登録を受けたものとみなされます。
登録希望日は「15日以降」がルール
登録希望日を提出日から15日より前の日にすることはできません。取引先から「来月の請求分からインボイスで」と言われたら、逆算して早めに提出するのが安全です。
ティー取引先の請求の締め日から逆算して、余裕をもって提出しておくと安心です。
2年間は免税事業者に戻れない点に注意
この経過措置を使って登録した場合、登録日の属する課税期間が令和5年10月1日を含まないときは、登録日の属する課税期間の翌課税期間から、登録日以後2年を経過する日の属する課税期間までは免税事業者に戻れません。登録してすぐやめる、ということはできないので注意してください。
ティー登録は「やめたいときにすぐやめられる」ものではありません。数年先の売上の見込みも考えたうえで判断しましょう。
登録前に知っておきたい2割特例と3割特例
免税事業者から登録した事業者向けに、納税額を軽くする特例があります。令和8年度税制改正で見直されているので、最新の内容を確認しておきましょう(詳しくは国税庁の令和8年度税制改正特集)。
2割特例は令和8年9月30日を含む課税期間まで
2割特例は、納付税額を売上税額の2割にできる特例です。対象は令和5年10月1日から令和8年9月30日までの日の属する各課税期間で、この期限は延長されていません。法人は2割特例の終了後に3割特例を使えない点に注意が必要です。
個人事業者は令和9年分・令和10年分に3割特例
インボイス登録をきっかけに免税事業者から課税事業者になった個人事業者は、令和9年分と令和10年分の申告で、納付税額を売上税額の3割とする「3割特例」を使えるようになりました。基準期間の課税売上高が1,000万円以下であることなどが要件です。
簡易課税へ移るときの届出も柔軟に
2割特例や3割特例を使った翌課税期間に簡易課税制度へ移る場合は、その課税期間の申告期限までに届出書を出せばよいとする措置も設けられました。
特例の使い分けのポイント
経費が少ない業種ほど特例のメリットは大きく、逆に経費が多い場合は本則課税や簡易課税の方が有利になることもあります。登録前に3つの計算方法を試算しておくと判断しやすくなります。
登録後に経理担当者がやるべきこと
登録して終わりではありません。インボイスを正しく交付できるよう、社内の仕組みも整えましょう。実務では、ここが抜けて取引先から差し戻されるケースをよく聞きます。
請求書テンプレートと会計・請求書システムの設定
請求書や領収書に登録番号、適用税率、税率ごとの消費税額等を載せる必要があります。請求書発行システムや会計ソフトの自社情報に登録番号を設定し、端数処理の方法も確認しておきましょう。
端数処理のルールを確認
消費税額の端数処理は、1つのインボイスにつき税率ごとに1回だけ行います。
商品ごとに端数処理をして合計する設定になっていないか、請求書発行システムの設定を確認しておきましょう。
取引先への登録番号の通知
主要な取引先には、登録番号と登録日をメールや書面で伝えておくとスムーズです。取引先側でも仕入先マスタへの登録作業が発生するためです。
ティー通知は一斉メールでもかまいませんが、送った相手と日付を記録しておくと、あとで問い合わせがあったときに確認しやすくなります。
仕入先の登録状況もあわせて確認する
自社が登録したら、今度は仕入先がインボイスを発行できるかの確認も必要です。公表サイトで登録番号を検索し、取引先マスタに登録番号を持たせておくと、請求書チェックが楽になります。
- 請求書フォーマットに登録番号・税率・税額を追加した
- システムの自社情報に登録番号を設定した
- 主要取引先に登録番号を通知した
- 仕入先の登録番号を公表サイトで確認した
関連記事:インボイスの記載事項とは?請求書に書く6項目とよくあるミスを解説
まとめ
今回は、適格請求書発行事業者の登録申請の方法を2026年9月時点の制度に合わせて解説しました。
- 登録申請に締め切りはなく、今からでも申請できる
- 申請はe-Tax(個人はスマホも可)か書面の郵送で行う
- 免税事業者は提出日から15日以降の登録希望日を書く
- 2割特例は令和8年9月30日を含む課税期間まで、個人は令和9年分・10年分に3割特例
- 登録後は請求書フォーマットと取引先への通知を忘れずに
インボイスの登録は、取引先との関係と自社の税負担の両方にかかわる判断です。特例の内容も変わっているので、国税庁の最新情報を確認しながら、自社にとってベストなタイミングで手続きを進めてくださいね。
ティー「まだ間に合う」のは今も同じです。迷っている方は、まず取引先の状況と税負担の試算から始めてみてください。

コメント
コメント一覧 (1件)
コメントありがとうございます。
これからもユーザーに役立つ情報を届けれるようにブログを書いていきます。