インボイス制度では、インボイスを「発行する」「受け取る」だけでなく、「保存する」ことも大切な義務です。売り手と買い手のどちらにも保存義務があり、紙で受け取ったものと電子データで受け取ったものでは、保存のルールも変わってきます。
特に電子インボイスは、消費税法だけでなく電子帳簿保存法のルールも関係するため、「メールで届いた請求書PDFは印刷して保存すればいいの?」と迷う方が多いポイントです。
この記事では、2026年9月時点の国税庁の資料をもとに、売り手側・買い手側それぞれのインボイスの保存方法と、電子インボイスを保存するときの要件、実務での効率化のコツまでまとめて解説します。
 ティー
保存のルールは「誰が」「どの形式で」受け渡したかで整理すると、ぐっとわかりやすくなりますよ。
- 売り手・買い手それぞれのインボイスの保存義務と保存期間
- 紙のインボイスと電子インボイスの保存方法の違い
- 電子帳簿保存法の要件(真実性・可視性・検索機能)
- 保存ルールづくりと、実務でよくあるミス
インボイスの保存義務の全体像
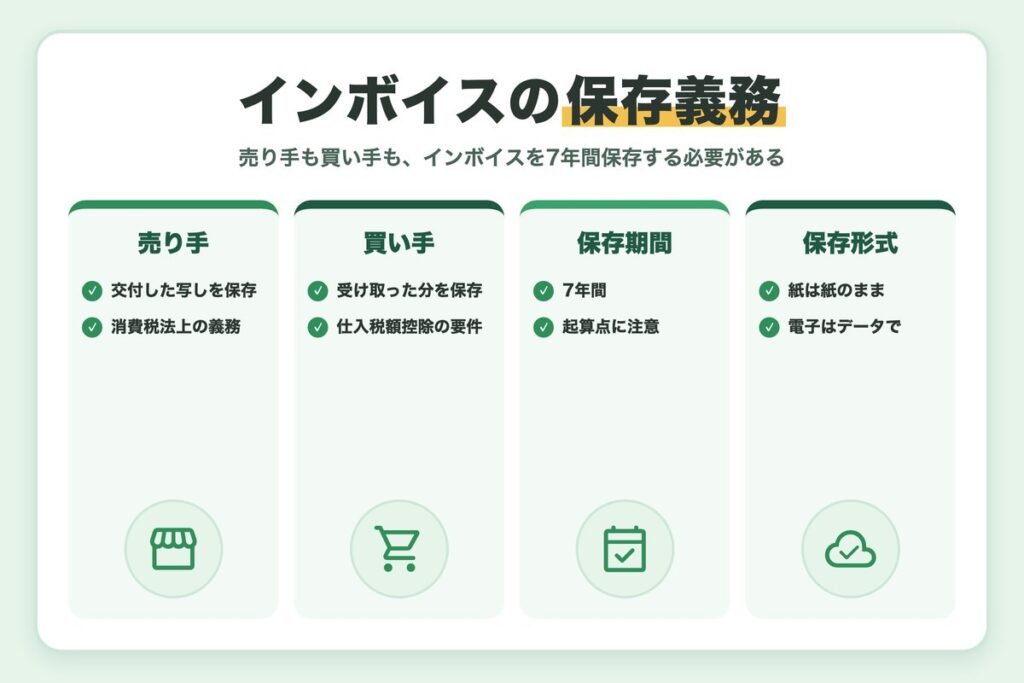
売り手と買い手の両方に保存義務がある
| 立場 | 保存するもの | 保存する理由 |
|---|---|---|
| 売り手(適格請求書発行事業者) | 交付したインボイスの写し、提供した電子インボイス | 消費税法上の保存義務 |
| 買い手(課税事業者) | 受け取ったインボイス(紙または電子データ)と帳簿 | 仕入税額控除の要件 |
売り手は交付したインボイスの写しを保存する義務があり、買い手は受け取ったインボイスを保存しないと原則として仕入税額控除を受けられません。買い手にとって、保存は「控除を受けるための条件」だという点が重要です。
ティー受け取ったら終わりではなく、保存するところまでが仕入れの手続きだと考えておくと、漏れが減りますよ。
保存期間は7年間
インボイスの写しや受け取ったインボイスは、交付・提供した日(受け取った日)の属する課税期間の末日の翌日から2か月を経過した日から、7年間保存する必要があります。保存場所は納税地か、その取引に関係する事務所などです。
7年間の起算点に注意
7年間は、インボイスを受け取った日から数えるのではありません。受け取った日の属する課税期間の末日の翌日から2か月を経過した日が起算点です。廃棄の時期は、課税期間ごとにまとめて管理すると間違えにくくなります。
紙か電子かは「受け渡しの形式」で決まる
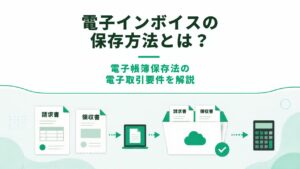
紙で交付・受領したインボイスは紙のまま保存するのが基本です。一方、メールやクラウドサービス、EDIなどで電子データとしてやり取りしたインボイスは、電子帳簿保存法の「電子取引」に当たり、データのまま保存するのが原則になります。
ティー同じ取引先でも、月によって紙とメールが混ざることがあります。どちらで受け取ったかを基準に保存先を分けるのがコツです。
インボイス制度の最新情報や手続きは、国税庁「インボイス制度特設サイト」で確認できます。
売り手側の保存方法
紙で交付したインボイスの写し
紙で交付したインボイスは、その写しを保存します。国税庁のQ&Aでは、写しは交付した書類をそのままコピーしたものに限らず、記載事項が確認できる程度の記載がされていればよいとされています。たとえば、レジのジャーナルや複数のインボイスの記載事項をまとめた一覧表も認められます。
また、自社のシステムで一貫して作成したインボイスを紙で交付した場合は、システムで作成したデータで写しを保存することもできます。この場合は、システム関係書類の備付け、ディスプレイやプリンタで速やかに出力できる状態、取引年月日などで検索できる機能といった要件を満たす必要があります。
電子インボイスを提供した場合
メールやシステムで電子インボイスを提供した場合、消費税法上は、提供したデータをそのまま保存するか、紙に印刷して保存するかを選べます。ただし、法人税・所得税の電子帳簿保存法では電子取引データはデータのまま保存するのが原則なので、実務では電子データで保存しておくのが安全です。
ティー販売システムから請求書を発行している会社は、交付した請求書の控えがシステム内に残る設定になっているかも確認しておきましょう。
買い手側の保存方法
紙で受け取ったインボイス
紙で受け取ったインボイスは、原本を保存します。紙をスキャンして電子化したい場合は、電子帳簿保存法のスキャナ保存の要件を満たせば、スキャンしたデータで保存することもできます。
ティースキャナ保存は解像度やタイムスタンプなど要件が細かいので、始める前に使っているシステムが対応しているかを確認しておくと安心です。
関連記事:スキャナ保存とAI-OCRで経理を効率化する方法|電子帳簿保存法の対応
電子で受け取ったインボイスの保存要件
電子インボイスをデータのまま保存するときは、電子帳簿保存法に準じた次の要件を満たす必要があります。
電子インボイスを保存するときの主な要件
- 真実性の確保:タイムスタンプ付与、訂正・削除の履歴が残るシステムの利用、訂正削除防止の事務処理規程のいずれか
- システム概要書の備付け
- ディスプレイ・プリンタ等を備え、速やかに出力できること
- 検索機能:取引年月日・金額・取引先で検索できること
税務職員によるデータの提示などの求めに応じられるようにしている場合で、基準期間の売上高が5,000万円以下の事業者などは、検索機能の要件が不要になります。
マイページからダウンロードできる場合
取引先のWebサイトのマイページなどで電子インボイスを確認できる場合、国税庁のQ&Aでは、一定の要件を満たし、保存期間が満了するまで随時確認できる状態であれば、必ずしも毎回ダウンロードしなくてもよいとされています。ただし、サービスの解約などで見られなくなるリスクもあるため、重要な取引先のものは自社でも保存しておくと安心です。
システム対応が間に合わない場合の猶予措置
電子取引データを要件どおりに保存できないことに所轄税務署長が相当の理由があると認め、かつ税務調査などでデータのダウンロードの求めと出力書面の提示・提出に応じられる場合は、要件を満たさないデータ保存も認められる猶予措置があります。あくまで「データを保存しておくこと」が前提なので、印刷して元データを削除するのは避けましょう。
電子インボイスの活用と実務での注意点
Peppol(ペポル)による電子インボイス
Peppolは、電子インボイスをやり取りするための国際的な標準仕様です。日本ではデジタル庁が「JP PINT」という日本向けの標準仕様を管理しており、対応する会計ソフトや請求書サービスも増えています。PDFのように人が読み取って入力し直す必要がなく、受け取ったデータをそのまま会計システムに取り込めるのが大きな利点です。
ティーPeppolに対応したサービスを使うと、受け取りから仕訳までを自動化しやすくなります。取引先の対応状況も少しずつ確認していきたいですね。
実務でよくある保存のミス
- メールで届いた請求書PDFを印刷して、元のデータを削除してしまう
- 担当者ごとにフォルダやファイル名がバラバラで、検索できない
- インボイスの写しを販売システムにしか残しておらず、出力方法が誰もわからない
- 帳簿のみの保存で足りる取引まで、レシートを集めるのに手間をかけている
保存ミスを防ぐ3つの習慣
- 元のデータは削除せず、決めた保存先に移す
- ファイル名や保存先のルールを全員で統一する
- システムからの出力方法を手順書に残しておく
保存ルールづくりの進め方
紙・メール・Webダウンロード・EDIなど、インボイスの受け渡し経路を一覧にします。
「取引年月日_取引先_金額」のように、検索要件を意識したファイル名や保存先を統一します。
タイムスタンプなどを使わない場合は、訂正削除防止の事務処理規程を定めて社内に周知します。
インボイスの保存でよくある質問
Q. インボイスがなくても仕入税額控除ができる取引はありますか?
A. 3万円未満の公共交通機関(鉄道・バス・船舶)の運賃や、3万円未満の自動販売機・自動サービス機からの購入、郵便ポストに差し出した郵便サービスなどは、一定の事項を記載した帳簿の保存だけで仕入税額控除が認められます。
Q. 紙のインボイスをスキャンしたら、原本は捨ててもよいですか?
A. 電子帳簿保存法のスキャナ保存の要件を満たして保存していれば、原本を廃棄することもできます。要件を満たしているか不安な場合は、社内のルールが固まるまで紙も残しておくと安心です。
まとめ
インボイスの保存方法について、ポイントを振り返ります。
- 売り手は交付したインボイスの写し、買い手は受け取ったインボイスを保存する
- 保存期間は課税期間の末日の翌日から2か月を経過した日から7年間
- 電子でやり取りしたインボイスは、電子帳簿保存法のルールに沿ってデータで保存するのが原則
- 電子保存では真実性・可視性・検索機能の要件を確認する
- 受け渡し経路ごとに保存ルールを決め、社内で統一する
インボイスの保存は、制度対応の最後のひと手間に見えますが、仕入税額控除を守るための大切な土台です。自社の受け渡し経路を一度棚卸しして、紙と電子のルールを整理しておきましょう。
ティー保存ルールは一度決めてしまえば、あとは運用するだけです。電子インボイスの取り込みまで仕組み化できると、経理の手間はかなり減りますよ。

コメント