原価計算の勉強を進めると、部門別原価計算や仕掛品の計算で手が止まってしまう方が多いのではないでしょうか。「補助部門費をどこに配賦するの?」「月末仕掛品の加工費はなぜ進捗度を掛けるの?」と、用語と計算の意味がつながらないまま問題を解いていると、数字が合わないときに原因がわかりません。
この記事では、部門別原価計算と仕掛品の計算方法を、同じ数値例で手を動かしながら確認できるように解説します。簿記2級で工業簿記を勉強している方はもちろん、工場で原価計算を担当する実務担当者の方にも役立つよう、実務での配賦基準データの集め方にも触れていきます。
 ティー
部門別計算も仕掛品の計算も、「集めた原価をどう分けるか」という点では同じ発想です。表で流れを追えば、ぐっとわかりやすくなりますよ。
- 部門別原価計算の目的と、製造部門・補助部門の違い
- 第1次集計から製品への配賦までの手順(数値例つき)
- 完成品換算量を使った仕掛品・完成品原価の計算方法
- 実務と簿記2級でつまずきやすいポイント
部門別原価計算とは?目的と部門の分け方
なぜ部門ごとに原価を集めるのか
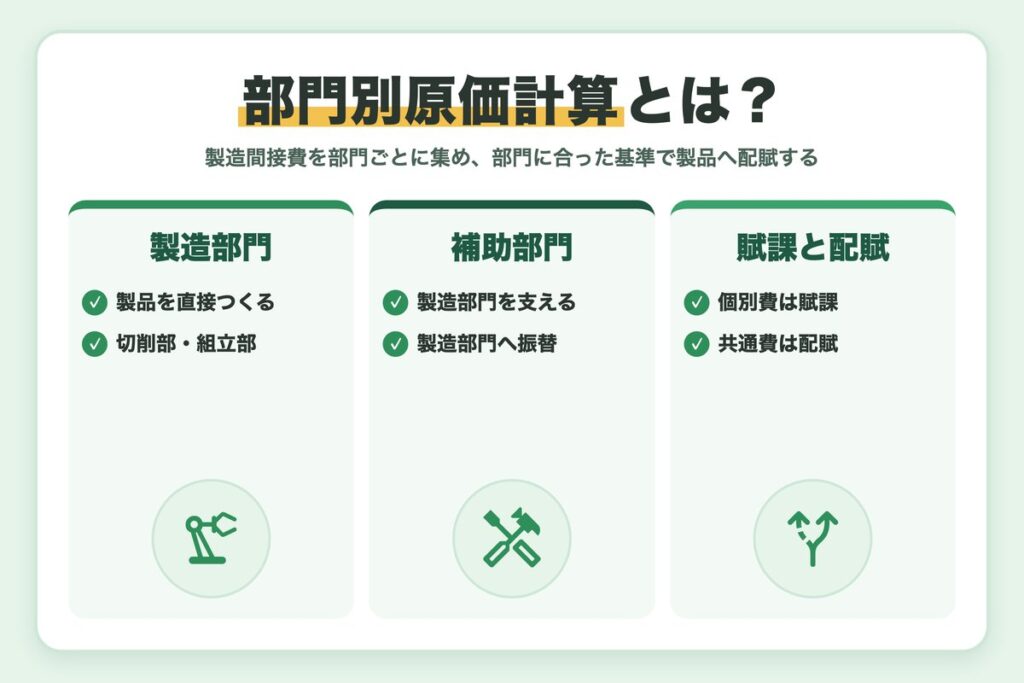
部門別原価計算は、製造間接費をより正確に製品へ配賦するための手続きです。工場全体の製造間接費を1つの基準でまとめて配賦すると、機械中心の工程と手作業中心の工程の違いが原価に反映されません。そこで、いったん部門ごとに原価を集計し、部門の特徴に合った基準で製品に配賦します。
また、部門ごとに原価を把握できるため、「どの部門でコストが膨らんでいるか」がわかり、原価管理にも役立ちます。
ティー機械中心の部門と手作業中心の部門を同じ物差しで割ると、製品の原価がゆがみます。部門ごとに分けるのはそのためです。
製造部門と補助部門
| 区分 | 役割 | 例 |
|---|---|---|
| 製造部門 | 製品の製造を直接行う | 切削部、組立部、塗装部 |
| 補助部門(補助経営部門) | 製造部門にサービスを提供する | 動力部、修繕部、検査部 |
| 補助部門(工場管理部門) | 工場全体の管理を行う | 工場事務部、労務部 |
製品は製造部門だけを通るため、補助部門に集まった原価は最終的に製造部門へ振り替えてから製品に配賦します。この「補助部門費の振替」が部門別計算のヤマ場です。
部門個別費は「賦課」、部門共通費は「配賦」
- 部門個別費:どの部門で発生したか明らかな原価(部門の間接工賃金など)。その部門に直接集計する=賦課
- 部門共通費:複数部門にまたがる原価(工場建物の減価償却費など)。床面積などの基準で配分する=配賦
賦課と配賦の見分け方
簿記検定の試験範囲や最新の情報は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
部門別原価計算の手順を数値例で確認
部門別原価計算は、次の3ステップで進みます。
製造間接費を部門個別費と部門共通費に分け、すべての部門(製造部門・補助部門)に集計します。
補助部門に集まった原価を、用役の提供割合に応じて製造部門へ振り替えます。
製造部門ごとに配賦率を計算し、機械作業時間や直接作業時間などを基準に製品へ配賦します。
第1次集計の例
工場建物の減価償却費200,000円(部門共通費)を床面積の比率(切削部40%、組立部30%、動力部20%、修繕部10%)で配賦したとします。
| 部門 | 部門個別費 | 部門共通費 | 部門費合計 |
|---|---|---|---|
| 切削部(製造) | 320,000円 | 80,000円 | 400,000円 |
| 組立部(製造) | 240,000円 | 60,000円 | 300,000円 |
| 動力部(補助) | 80,000円 | 40,000円 | 120,000円 |
| 修繕部(補助) | 60,000円 | 20,000円 | 80,000円 |
| 合計 | 700,000円 | 200,000円 | 900,000円 |
第2次集計の例(直接配賦法)
直接配賦法では、補助部門同士のサービスのやり取りは無視して、補助部門費を製造部門だけに配賦します。動力部費は動力消費量(切削部600kWh、組立部400kWh)、修繕部費は修繕時間(切削部30時間、組立部50時間)で配賦します。
| 項目 | 切削部 | 組立部 |
|---|---|---|
| 第1次集計額 | 400,000円 | 300,000円 |
| 動力部費(120,000円を6:4) | 72,000円 | 48,000円 |
| 修繕部費(80,000円を3:5) | 30,000円 | 50,000円 |
| 製造部門費合計 | 502,000円 | 398,000円 |
切削部と組立部の合計は900,000円で、第1次集計の総額と一致します。配賦の前後で合計額が変わらないことは、検算に必ず使いましょう。
ティー動力部費と修繕部費で配賦基準が違う点がポイントです。どの基準で割るかを表の見出しに書いておくと混乱しません。
製品への配賦
切削部は機械作業時間(当月1,000時間)、組立部は直接作業時間(当月2,000時間)を基準にすると、配賦率は切削部502円/時間(502,000円÷1,000時間)、組立部199円/時間(398,000円÷2,000時間)です。ある製品が切削部で10時間、組立部で20時間使っていれば、配賦額は5,020円+3,980円=9,000円となります。
関連記事:部門別原価計算の流れとは?直接配賦法と相互配賦法の違いを数値例で
仕掛品の計算方法(完成品換算量と平均法)
仕掛品と完成品原価の関係
仕掛品とは、月末時点で製造ラインに残っている作りかけの製品です。総合原価計算では、次の関係で完成品原価を求めます。
完成品原価=月初仕掛品原価+当月製造費用-月末仕掛品原価
つまり、ポイントは「月末仕掛品にいくら残すか」です。ここを計算するために、原価を材料費と加工費に分けて考えます。
ティー「月末にいくら残すか」が決まれば、完成品原価は引き算で出せます。まずは月末仕掛品から考えるのがコツです。
材料費と加工費を分ける理由
材料が工程の始点で全部投入される場合、作りかけの仕掛品にも完成品と同じだけ材料が入っています。そのため材料費は数量で按分します。一方、加工費は作業の進み具合に応じて発生するので、仕掛品の数量に加工進捗度を掛けた完成品換算量で按分します。進捗度40%の仕掛品200個なら、完成品換算量は80個です。
ボックス図で整理すると間違えにくい
平均法による計算例
条件:月初仕掛品200個(進捗度50%、材料費40,000円・加工費18,000円)、当月投入1,000個(材料費200,000円・加工費198,000円)、完成品1,000個、月末仕掛品200個(進捗度40%)。材料は始点投入です。
| 項目 | 材料費 | 加工費 |
|---|---|---|
| 原価の合計(月初+当月) | 240,000円 | 216,000円 |
| 按分の分母(完成品+月末) | 1,000個+200個=1,200個 | 1,000個+80個=1,080個 |
| 1個あたり単価 | 200円 | 200円 |
| 月末仕掛品原価 | 200個×200円=40,000円 | 80個×200円=16,000円 |
| 完成品原価 | 200,000円 | 200,000円 |
月末仕掛品原価は56,000円、完成品原価は400,000円(1個あたり400円)です。原価の総額456,000円=完成品400,000円+月末仕掛品56,000円となり、検算も合います。
先入先出法との違い
ティー平均法と先入先出法は、同じ条件で両方解いて結果を比べると違いがよくわかります。
実務と簿記2級でつまずきやすいポイント
実務:配賦基準のデータをどこから取るか
試験では配賦基準の数値が問題文に書かれていますが、実務では自分で集める必要があります。機械稼働時間は生産管理システムや設備のログ、直接作業時間は勤怠・工数管理システム、床面積は固定資産台帳や図面から取るのが一般的です。月次決算の締めに間に合うよう、データの提出期限と担当者を決めておくことが、原価計算を早く正確に回すコツです。
会計システムや原価計算システムの多くは、配賦基準の比率を登録しておけば部門別配賦を自動で仕訳できます。ただし、部門の新設や設備の入れ替えがあったのに比率を更新し忘れると、誤った配賦が毎月続いてしまいます。期首に比率を見直す運用ルールを作っておくと安心です。
簿記2級:よくあるミス
ここで点を落としやすい
直接配賦法なのに補助部門への用役提供量まで分母に含めてしまうミスが目立ちます。また、仕掛品の計算では材料の投入時点(始点か、工程を通じて平均的か)で、材料費の分母が数量になるか換算量になるかが変わります。問題文の条件に線を引いてから解きましょう。
検算の習慣で計算ミスを防ぐ
部門別計算では、補助部門費を振り替えた後の製造部門費の合計が、第1次集計の総額と一致するかを確認します。仕掛品の計算では、完成品原価と月末仕掛品原価の合計が、月初仕掛品原価と当月製造費用の合計と一致するかを確認します。
合計が合わないときに見直す場所
- 直接配賦法の配賦基準に、補助部門の数値を含めていないか
- 加工費の分母に、進捗度を掛ける前の数量を使っていないか
- 先入先出法で、月初仕掛品の換算量を差し引き忘れていないか
まとめ
今回は、部門別原価計算と仕掛品の計算方法を数値例つきで解説しました。
- 部門別原価計算は製造間接費を正確に配賦するための手続き
- 第1次集計→補助部門費の振替→製品への配賦の3ステップで進む
- 仕掛品は材料費を数量、加工費を完成品換算量で按分する
- 配賦の前後で合計額が一致するかを必ず検算する
仕掛品の計算は総合原価計算の土台であり、部門別計算は個別原価計算の精度を左右します。どちらも表に整理して流れを追えば、決して難しくありません。ぜひ手を動かして確認してみてください。
 ティー
検算で合計が合ったときの安心感は、試験でも実務でも同じです。「分けたら必ず足し戻す」を習慣にしてみてくださいね。

コメント