原価計算を勉強していて、多くの方がつまずくのが個別原価計算と総合原価計算です。製造指図書、完成品換算量、仕損費など聞き慣れない用語が多く、「結局この2つは何が違うの?」と混乱してしまうのではないでしょうか。
この記事では、個別原価計算と総合原価計算の違いを比較表で整理したうえで、それぞれの計算方法を数値例で確認します。さらに、業種ごとの使い分けや、IT企業のプロジェクト原価管理との関係など、実務での活かし方にも触れていきます。
 ティー
「オーダーメイドか、大量生産か」。この一言で両者の違いはほぼ説明できます。まずはイメージからつかんでいきましょう。
- 個別原価計算と総合原価計算の違い(比較表)
- 製造指図書ごとの原価集計と仕損費の考え方
- 完成品換算量を使った総合原価計算の計算手順
- 業種別の使い分けと、簿記2級・実務でのポイント
個別原価計算と総合原価計算の違いを比較
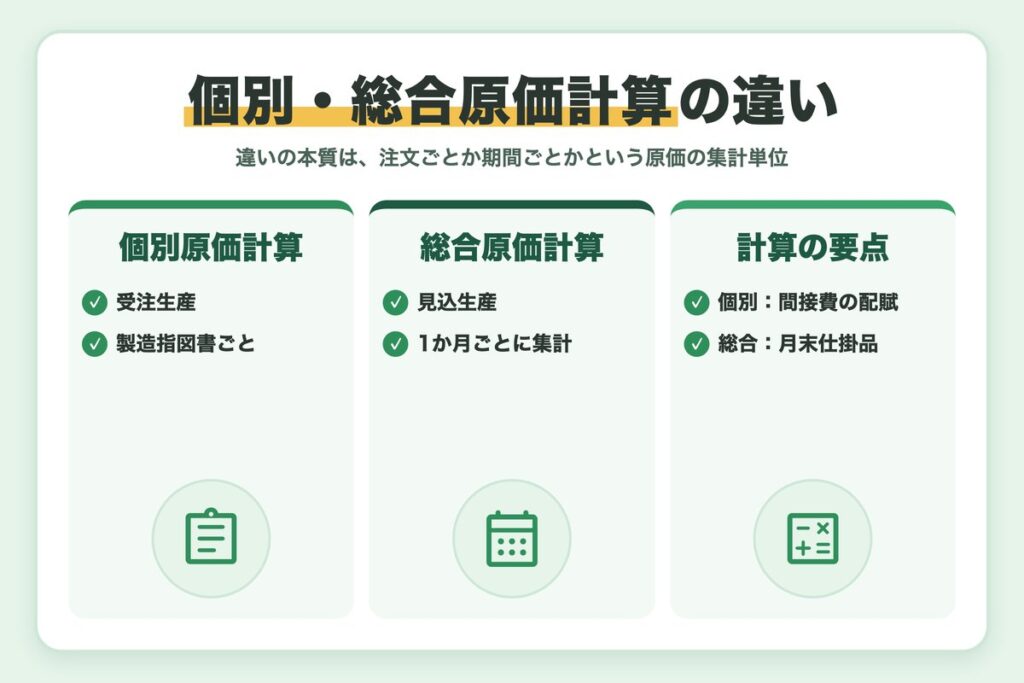
ひと目でわかる比較表
| 項目 | 個別原価計算 | 総合原価計算 |
|---|---|---|
| 生産形態 | 受注生産(種類の異なる製品を個別に作る) | 見込生産(同じ製品を連続して大量に作る) |
| 原価の集計単位 | 製造指図書(注文)ごと | 原価計算期間(1か月)ごと |
| 原価の分け方 | 直接費と間接費 | 材料費(直接材料費)と加工費 |
| 計算のポイント | 製造間接費の配賦 | 月末仕掛品の評価 |
| 代表的な業種 | 造船、建設、特注機械、受託開発 | 食品、化学、製紙、日用品 |
向いている業種の例
個別原価計算は造船や注文住宅、受注生産の機械のように1件ごとに仕様が異なる製品に、総合原価計算は食品や化学製品、日用品のように同じ製品を繰り返し大量に生産する業種に向いています。
違いの本質は「何単位で原価を集めるか」
個別原価計算は「この注文にいくらかかったか」を注文ごとに集計します。一方、総合原価計算は「今月いくらかかったか」をまとめて集計し、生産量で割って1個あたりの原価を出します。集計の単位が注文か期間かという違いを押さえると、その後の計算の違いも理解しやすくなります。
ティー比較表を丸暗記するより、「注文単位か期間単位か」という軸を1本持っておくほうが応用が利きます。
簿記検定の試験範囲や最新の情報は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
個別原価計算とは?製造指図書ごとに原価を集計
製造指図書と原価計算表
個別原価計算では、注文を受けるたびに製造指図書(No.101、No.102……)を発行し、指図書ごとに原価計算表で原価を集計します。直接材料費や直接労務費は指図書に直接集計(賦課)し、製造間接費は直接作業時間などを基準に配賦します。
製造間接費の予定配賦率を800円/時間、直接作業時間をNo.101が150時間、No.102が100時間、No.103が50時間とした例です。
| 項目 | No.101 | No.102 | No.103 |
|---|---|---|---|
| 直接材料費 | 200,000円 | 150,000円 | 100,000円 |
| 直接労務費 | 120,000円 | 90,000円 | 60,000円 |
| 製造間接費(800円×時間) | 120,000円 | 80,000円 | 40,000円 |
| 合計 | 440,000円 | 320,000円 | 200,000円 |
| 月末の状態 | 完成・引渡済 | 完成・未引渡 | 未完成 |
| 振替先の勘定 | 売上原価 | 製品 | 仕掛品 |
このように、指図書の月末の状態によって、原価が売上原価・製品・仕掛品のどこに入るかが決まります。簿記2級では「どの指図書がどの状態か」を読み取る力が問われます。
ティー指図書ごとに「完成・引渡済」「完成・未引渡」「未完成」と状態をメモしておくと、勘定への振り分けがスムーズです。
仕損費の考え方
仕損とは、加工の失敗などで規格に合わない不良品が出ることです。個別原価計算では、仕損を直すための補修指図書や、代わりの製品を作るための代品製作指図書を発行し、そこに集計した原価をもとに仕損費を計算します。仕損費は、原則として元の製造指図書に賦課して、その注文の原価に含めます。
| ケース | 仕損費の計算 |
|---|---|
| 補修で直せる | 補修指図書に集計した原価(例:補修にかかった15,000円) |
| 全部作り直す | 旧製造指図書の原価-仕損品の評価額(例:200,000円-20,000円=180,000円) |
ティー仕損費は「元の注文の原価に含める」が原則です。補修で直せるか、作り直すかで計算が変わる点に注意しましょう。
総合原価計算とは?完成品換算量で仕掛品を評価
単純総合原価計算の考え方
単純総合原価計算は、1種類の製品を連続して大量生産する場合の方法です。1か月分の原価を完成品と月末仕掛品に分けるのがポイントで、材料費は数量、加工費は完成品換算量(仕掛品の数量×加工進捗度)で按分します。
完成品換算量のイメージ
進捗度50%の仕掛品200個は、加工の手間でいえば完成品100個分と考えます。材料を始点ですべて投入する場合、材料費は仕掛品でも完成品と同じ1個分を負担する点がポイントです。
先入先出法での計算手順
条件:月初仕掛品100個(進捗度50%、材料費30,000円・加工費12,000円)、当月投入900個(材料費270,000円・加工費340,000円)、完成品800個、月末仕掛品200個(進捗度50%)。材料は始点投入です。
月初仕掛品の換算量は100個×50%=50個、月末仕掛品は200個×50%=100個。当月投入の換算量は800個+100個-50個=850個です。
材料費は270,000円÷900個×200個=60,000円、加工費は340,000円÷850個×100個=40,000円。月末仕掛品原価は100,000円です。
原価の総額652,000円から月末仕掛品100,000円を引いた552,000円が完成品原価で、1個あたり690円になります。
| 項目 | 材料費 | 加工費 | 合計 |
|---|---|---|---|
| 月初仕掛品 | 30,000円 | 12,000円 | 42,000円 |
| 当月投入 | 270,000円 | 340,000円 | 610,000円 |
| 月末仕掛品 | 60,000円 | 40,000円 | 100,000円 |
| 完成品 | 240,000円 | 312,000円 | 552,000円 |
よくある計算ミス
- 月初仕掛品の換算量を、当月投入分の計算で差し引き忘れる
- 始点投入の材料費にも加工進捗度を掛けてしまう
- 月初仕掛品原価を完成品原価に加え忘れる
よくある質問:平均法と先入先出法はどちらを使う?
試験では、問題文で指定された方法に従います。月末仕掛品の評価方法は、計算を始める前に問題文の冒頭で必ず確認しましょう。
実務では、会社が採用した方法を継続して適用します。平均法は計算がシンプルで、先入先出法は当月投入分の原価を月初仕掛品と区別して把握できるという特徴があります。原価計算システムの設定にも関わるため、変更する場合は経理だけで決めず、関係部署と相談しながら進めることが大切です。
ティー平均法と先入先出法の違いは、月初仕掛品をどう扱うかに尽きます。ここを意識すると、公式を丸暗記しなくても解けますよ。
関連記事:製造間接費の配賦方法とは?予定配賦額と配賦差異の計算を解説
業種別の使い分けと実務・試験でのポイント
IT企業の受託開発も個別原価計算
個別原価計算は製造業だけのものではありません。ソフトウェアの受託開発やシステム導入のように、案件ごとに仕様が異なるビジネスでは、プロジェクトを製造指図書に見立てて原価を集計します。エンジニアの作業時間が直接労務費、外部委託費が直接経費、オフィス賃料などが間接費というイメージです。実務では、工数管理ツールの作業時間データを会計システムに連携し、プロジェクト別の損益を月次で把握するのが一般的です。
ティーIT企業でも「案件ごとの原価」を把握する考え方は同じです。工数の記録が正確かどうかが、プロジェクト損益の精度を左右します。
実務では組み合わせて使うことも多い
実際の工場では、複数の製品を作るなら組別総合原価計算、サイズ違いの製品なら等級別総合原価計算など、総合原価計算にもバリエーションがあります。また、ロット単位で生産する場合は、ロットごとに指図書を発行して個別原価計算を行うこともあります。自社の生産形態に合った方法を選ぶことが大切です。生産管理システムを導入する際も、どちらの計算方法を前提にするかで必要なマスタや入力項目が変わるため、経理も早い段階から検討に加わると安心です。
総合原価計算のバリエーション
- 単純総合原価計算:1種類の製品を大量生産する
- 組別総合原価計算:種類の異なる製品を大量生産する
- 等級別総合原価計算:形やサイズなどが異なる同種の製品を大量生産する
- 工程別総合原価計算:複数の工程を経て製品を完成させる
簿記2級での注意点
- 個別原価計算では、前月から繰り越された指図書の月初仕掛品原価を忘れずに加える
- 総合原価計算では、材料の投入時点(始点投入か平均投入か)を必ず確認する
- 完成品と月末仕掛品の合計が、月初+当月投入の合計と一致するか検算する
まとめ
今回は、個別原価計算と総合原価計算の違いについて解説しました。
- 個別原価計算は受注生産向けで、製造指図書ごとに原価を集計する
- 総合原価計算は大量生産向けで、1か月分の原価を完成品と月末仕掛品に分ける
- 個別は製造間接費の配賦、総合は完成品換算量による仕掛品の評価がポイント
- 受託開発などIT企業のプロジェクト管理にも個別原価計算の考え方が使われる
個別原価計算と総合原価計算は、原価計算の中心となる分野です。違いを押さえておけば、部門別計算や標準原価計算といった応用論点も理解しやすくなります。今回の数値例を自分でも計算して、手順を体で覚えてみてください。
 ティー
「注文ごとに集めるか、1か月分をまとめるか」。迷ったらこの原点に戻ってみてくださいね。

コメント