「ファンドに出資したが、決算でどう取り込めばよいのか」「分配金が入金されたけれど、全額を収益にしてよいのか」。CVCやベンチャーファンドへの出資が増え、経理担当者が組合出資を扱う場面も増えています。
今回は、事業会社が投資ファンドに出資したときの会計処理と、決算での取り込み・評価・税務の実務を解説します。ファンドへの出資は組合の損益や評価差額の持分相当額を自社に取り込むのが基本です。出資から清算までの仕訳を数値例で確認し、出資台帳の作り方やよくあるミスも整理しました。
 ティー
実務では、ファンドから届く決算報告書をどう読み、いつ自社の帳簿に反映するかが一番のポイントになります。
- 投資事業有限責任組合・匿名組合・任意組合の違い
- 組合等への出資の会計処理(純額法・総額法・中間法)
- 出資・損益取り込み・分配・清算の仕訳例
- ファンドの決算日と自社の決算日がずれるときの実務
- 組合損益の税務上の帰属時期と匿名組合の源泉徴収
- 出資台帳の項目と実務の5ステップ
投資ファンドとは?LPS・匿名組合・任意組合の違い
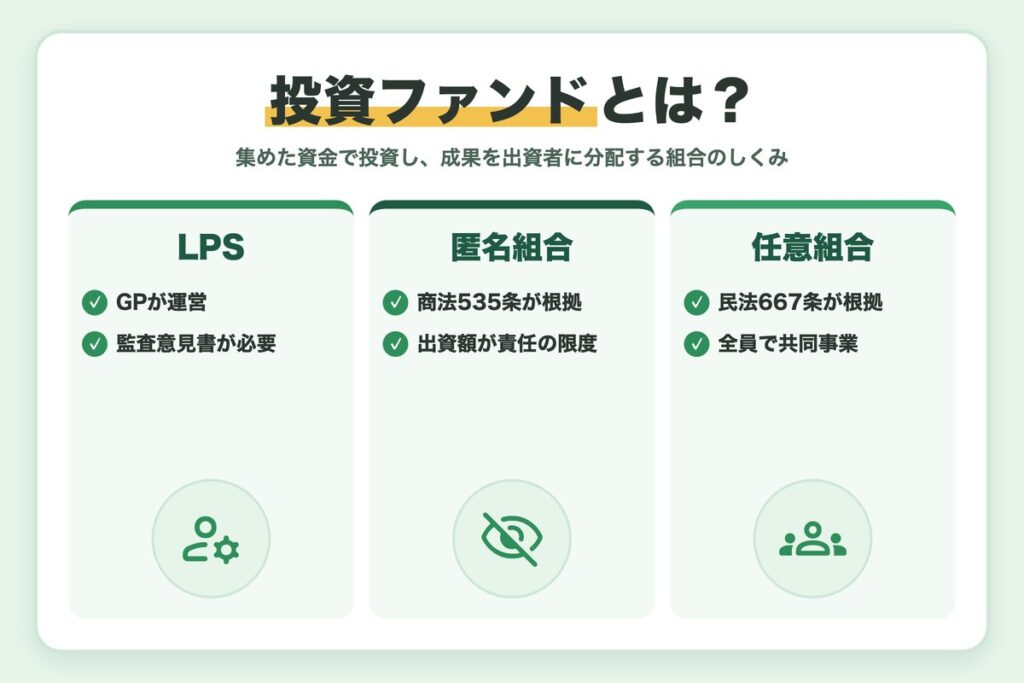
投資ファンドとは、複数の出資者から集めた資金で株式などに投資し、その成果を出資者に分配する仕組みです。日本のベンチャーキャピタルファンドやバイアウトファンドの多くは、組合の形で作られています。主な形態は次のとおりです。
| 形態 | 根拠法 | 出資者の責任 | 特徴 |
|---|---|---|---|
| 投資事業有限責任組合(LPS) | 投資事業有限責任組合契約に関する法律 | 有限責任組合員は出資の価額が限度 | 無限責任組合員(GP)が運営。財務諸表に監査法人等の意見書が必要 |
| 匿名組合 | 商法535条 | 出資額が限度(営業者の行為について第三者に権利義務なし) | 出資は営業者の財産に属し、利益の分配を受ける |
| 任意組合 | 民法667条 | 組合の債権者は各組合員に権利行使できる | 組合員全員で共同事業を営む |
LPS法8条では、無限責任組合員は毎事業年度経過後3か月以内に貸借対照表・損益計算書などを作り、公認会計士または監査法人の意見書とともに備え置くこととされています。出資者である事業会社は、この財務諸表をもとに自社の会計処理を行うことになります。
また、これらの組合契約に基づく権利のうち、出資した金銭で行う事業から収益の配当や財産の分配を受けられるものは、一定の場合を除き、金融商品取引法2条2項5号により有価証券とみなされます。
ティー出資の前に、組合契約書で形態・決算日・分配のルール・報告書の送付時期を必ず確認しておきましょう。
組合出資の会計処理の基準は、企業会計基準委員会(ASBJ)の公表資料で確認できます。
組合等への出資の会計処理|持分相当額を取り込む考え方
会計処理は、企業会計基準委員会の移管指針第9号「金融商品会計に関する実務指針」の「組合等への出資」の定めに従います。原則は、組合等の財産の持分相当額を出資金として計上し、組合等の営業で生じた損益の持分相当額を当期の損益として計上する方法です。
組合が保有するその他有価証券の評価差額の持分相当額は、損益ではなく純資産の部(その他有価証券評価差額金)に計上します。持分の取り込み方には、実務上、次の3つの呼び方があります。
| 方法 | 貸借対照表 | 損益計算書 |
|---|---|---|
| 純額法 | 持分相当額を出資金(投資有価証券)1行で計上 | 組合損益の持分相当額を純額で計上 |
| 中間法 | 持分相当額を1行で計上 | 収益・費用の持分相当額をそれぞれ計上 |
| 総額法 | 組合の資産・負債の持分相当額を各科目で計上 | 収益・費用の持分相当額をそれぞれ計上 |
一般的な事業会社の出資では、純額法がもっとも多く使われています。勘定科目は、金融商品取引法上の有価証券とみなされる出資なら「投資有価証券」、それ以外は「出資金」とするのが一般的です。
市場価格のない株式の時価評価オプション
2025年3月11日公表の改正移管指針第9号で、一定の要件を満たす組合等については、組合等が保有する市場価格のない株式(出資者の子会社株式・関連会社株式を除く)を時価で評価し、評価差額の持分相当額を純資産の部に計上できるようになりました。2026年4月1日以後開始する事業年度の期首から適用され、適用するかどうかは組合等ごとに出資時に決め、あとから取りやめることはできません。
純額法で取り込むメリット・デメリット
| メリット |
|---|
| ファンドの決算書から持分相当額を計算するだけで処理できる |
| 仕訳が少なく、複数のファンドでも管理しやすい |
| 貸借対照表の表示がシンプルになる |
| デメリット |
|---|
| ファンドの売上や費用の規模が損益計算書からわからない |
| 管理報酬などの費用が組合損益に埋もれて見えにくい |
| 受取配当の益金不算入など税務の個別規定が使えない場合がある |
ティー実務では「純額法・組合損益は営業外損益」と会計方針を決め、毎期同じ方法で処理することが大切です。
勘定科目と仕訳例|出資から清算までの数値例
投資事業有限責任組合に出資した場合の仕訳を、純額法で確認します。数値はすべて仮の数値で、法定実効税率は30%とします。
| 項目 | 内容 |
|---|---|
| 出資コミットメント | 1億円(ファンド総額10億円・持分割合10%) |
| キャピタルコール(払込) | 1回目4,000万円、2回目2,000万円(払込累計6,000万円) |
| 未払込コミットメント | 4,000万円 |
| 組合の当期損益 | 株式売却益4,500万円+受取配当500万円−管理報酬2,000万円=3,000万円 |
| 組合の評価差額 | 保有する上場株式の評価差額1,000万円 |
| 組合からの分配 | 利益分配2,000万円、元本返還3,000万円 |
キャピタルコールとは、ファンドの投資にあわせてコミットした金額の一部ずつ払込みを求められることです。ファンドの決算報告書を受け取ったら、持分割合10%を掛けて自社の金額を計算します。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 出資(1回目・2回目) | 投資有価証券 6,000万円 | 現金預金 6,000万円 |
| 組合損益の取り込み(3,000万円×10%) | 投資有価証券 300万円 | 投資事業組合運用益 300万円 |
| 評価差額の取り込み(1,000万円×10%) | 投資有価証券 100万円 | 繰延税金負債 30万円/その他有価証券評価差額金 70万円 |
| 分配金の受領(利益200万円+元本300万円) | 現金預金 500万円 | 投資有価証券 500万円 |
| 期末の帳簿価額 | 6,000+300+100−500=5,900万円 | − |
管理報酬2,000万円の持分200万円は、純額法では組合損益300万円の中に含まれるため、別に仕訳を切りません。中間法なら、売却益450万円・受取配当50万円・支払手数料200万円のように分けて計上します。
翌期に組合が残りの株式を売却して清算し、組合損益の持分が400万円だったとします。評価差額100万円を戻し、損益400万円を取り込むと帳簿価額は6,200万円となり、清算分配6,200万円を受け取って残高はゼロになります。分配の合計6,700万円と払込6,000万円の差700万円は、2期分の運用益300万円+400万円と一致します。
分配金を全額収益にしない
組合の利益は、決算報告書の受領時にすでに持分相当額を取り込んでいます。分配金を受け取ったときに再び収益にすると、利益の二重計上になります。利益分配も元本返還も、出資金(投資有価証券)の減額として処理するのが基本です。
決算での実務|報告書の取り込み時期・評価・注記
ファンドの決算日は12月末が多く、3月決算の会社とは決算日がずれることがよくあります。LPSの財務諸表は決算後3か月以内に作られるため、自社の決算に間に合わないこともあります。
決算日がずれるときの取り込み方
実務では、自社の決算日までに入手できる直近のファンド決算書や中間報告をもとに取り込み、取り込む期間を毎期そろえる方法がよく使われます。決算日の差が3か月を超えない範囲で継続して処理する例が多いですが、明確な定めはないため、会計方針として決め監査人と合意しておきましょう。
期中財務諸表(中間・四半期)でも、入手できた報告書の範囲で取り込みます。報告書の到着が遅れた損益は、翌期に取り込むことになります。
期末の評価と残高確認
ファンドの持分は、一般に市場価格のない株式等として扱われます。ファンドの純資産の持分相当額が帳簿価額より大きく下がった場合は、実質価額の著しい低下による減損を検討します。減損の考え方は、次の記事で解説しています。
期末には、無限責任組合員(GP)から届く出資者別の持分残高や払込累計を、自社の出資台帳と照合します。照合の進め方は次の記事が参考になります。
 ティー
実務では、ファンドの報告書が届いた日と取り込んだ期間を台帳に記録しておくと、監査の質問にすぐ答えられます。
税務の取り扱い|組合損益の帰属時期と源泉徴収
法人税では、任意組合やLPSの組合事業から生じる損益は各組合員に直接帰属するとされています(法人税基本通達14-1-1)。帰属の時期は14-1-1の2で、現実に分配を受けていなくても、組合の計算期間を基に計算し、計算期間の終了の日の属する事業年度の益金・損金とします(損益を毎年1回以上計算し、1年以内に帰属する場合)。
計算方法は14-1-2で、総額方式が原則とされ、継続適用を条件に中間方式・純額方式も認められています。純額方式では、受取配当等の益金不算入や所得税額控除の規定は使えません。匿名組合の損益も、計算期間の末日の属する事業年度に計上します(14-1-3)。
匿名組合の利益の分配には、所得税20%と復興特別所得税をあわせた20.42%の源泉徴収があります。数値例の利益分配200万円なら源泉税は40万8,400円で、手取りは159万1,600円です。源泉税は法人税の申告で所得税額控除の対象になります。
| 項目 | 会計 | 税務 |
|---|---|---|
| 組合損益300万円 | 当期の損益に計上 | 益金に算入(期ズレがあれば調整) |
| 評価差額100万円 | 純資産の部に計上 | 認識しない(帳簿価額5,800万円) |
| 分配金500万円 | 出資金の減額 | 出資金の減額 |
| 有限責任の組合員の損失 | 持分相当額を計上 | 出資の価額を超える部分は損金不算入の場合あり |
評価差額による会計と税務の差異100万円は、繰延税金負債30万円として税効果会計の対象になります。また、租税特別措置法67条の12により、LPSの有限責任組合員などの組合損失のうち出資の価額を基にした金額を超える部分は、損金に算入されません。
匿名組合の源泉税を見落とさない
匿名組合の分配は、源泉税を差し引いた金額で入金されます。入金額だけで仕訳を切ると、仮払法人税等の計上と所得税額控除が漏れます。分配通知書で総額と源泉税額を必ず確認しましょう。
ティー実務では、税務申告の別表で組合損益の会計と税務の差を毎期調整します。ファンドごとに差異の明細を残しておくと楽になります。
出資台帳の作り方と実務の5ステップ・よくあるミス
複数のファンドに出資する場合は、ファンドごとに出資台帳を作って管理します。主な項目は次のとおりです。
| 項目 | 内容 | 入手元 |
|---|---|---|
| ファンド名・形態・決算日 | LPS・匿名組合などの区分と計算期間 | 組合契約書 |
| コミット額・持分割合 | 1億円・10%など | 組合契約書・出資約束書 |
| 払込累計・未払込額 | キャピタルコールの履歴 | 払込通知書 |
| 取込済み損益・評価差額 | 期ごとの持分相当額 | ファンド決算書 |
| 分配累計(利益・元本・源泉税) | 分配の区分と金額 | 分配通知書 |
| 帳簿価額(会計・税務) | 会計と税務の残高の差 | 自社の計算 |
形態・決算日・分配ルールを確認し、取り込み方法と時価評価オプションの採否を決めます。
払込通知書を受けて投資有価証券(出資金)を計上し、未払込額を台帳で管理します。
決算書・中間報告から持分相当額の損益と評価差額を計算して仕訳します。
利益分配・元本返還・源泉税を分けて処理し、会計と税務の差を記録します。
残高を照合し、減損の要否や未払込コミットメントの開示を検討します。
よくあるミス
- 分配金を全額収益にして利益を二重に計上する
- 報告書の期ズレを放置し、取り込む期間が毎期ばらばらになる
- 組合の評価差額を損益計算書に入れてしまう
- 未払込コミットメントを管理せず、資金繰りに急な払込みが入る
- 匿名組合の分配で源泉税を見落とす
実務チェックリスト
- 組合契約書で形態・決算日・持分割合を確認したか
- 取り込み方法(純額法など)と表示区分を会計方針として決めたか
- ファンドの報告書を入手した日と取り込み期間を記録しているか
- 分配金を利益分配と元本返還に分けているか
- 評価差額の税効果と組合損益の税務調整を行ったか
- 未払込コミットメントの残高と払込予定を把握しているか
ティーファンドの担当者と年1回は報告書のスケジュールを確認しておくと、決算直前に慌てずに済みます。
まとめ
- 投資ファンドは主にLPS(投資事業有限責任組合)・匿名組合・任意組合の形で作られる
- 組合等への出資は、財産と損益の持分相当額を取り込み、評価差額の持分相当額は純資産の部に計上する
- 事業会社では純額法で投資有価証券(出資金)1行で処理する方法が一般的
- 分配金は収益ではなく出資金の減額。匿名組合の利益分配は20.42%の源泉徴収がある
- 税務では組合の計算期間の終了の日の属する事業年度に組合損益を計上する
- 出資台帳でコミット額・払込・取込損益・分配・帳簿価額を管理する
内容は2026年10月時点の法令・法人税基本通達・改正移管指針第9号などをもとにしています。企業会計基準委員会は2026年10月16日にも予想信用損失に関連して移管指針第9号を改正しているため、適用にあたっては最新の原文を確認してください。数値例はすべて仮の数値です。
ティーまずは出資しているファンドの決算日と報告書の到着時期を一覧にし、自社の決算にどの期間を取り込むかを決めておきましょう。