「投資有価証券とその他有価証券は何が違うの?」「評価差額金の税効果は翌期首にどうするの?」。簿記1級では、税効果や減損と組み合わせてよく出題される論点です。
今回は、その他有価証券と投資有価証券の関係、BSの表示区分、全部純資産直入法と部分純資産直入法の仕訳を、取得から期末・翌期首・売却まで数値例で解説します。債券の2段階評価、減損と税務の違い、配当や台帳管理などの実務もまとめました。
 ティー
その他有価証券は「時価で評価する・差額は純資産へ・翌期首に戻す」の3点セットで考えると、仕訳がぶれません。
- 投資有価証券と有価証券・関係会社株式の表示の違い
- その他有価証券に入る持合株式・非上場株式・債券・投資信託
- 全部純資産直入法と税効果の仕訳(期末・翌期首・売却)
- 部分純資産直入法・債券・外貨建の評価のポイント
- 減損の会計と法人税の違い、申告調整と税効果
- 受取配当金・開示・台帳管理などの実務
有価証券の4分類の全体像は、次の記事で解説しています。
投資有価証券とは?BSの表示区分と勘定科目
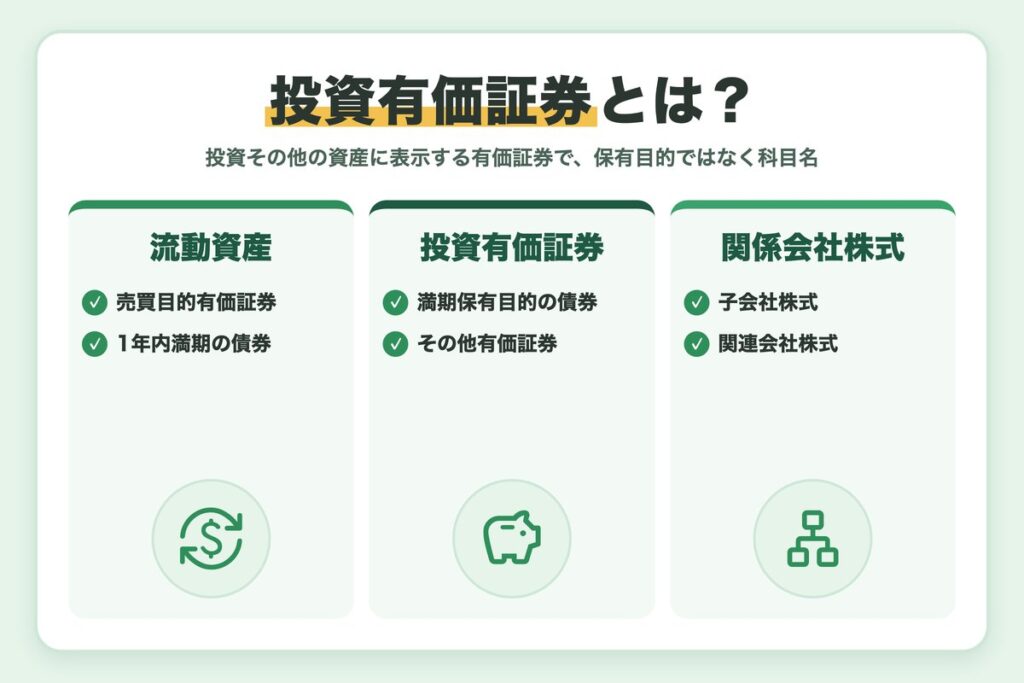
投資有価証券とは、貸借対照表の「投資その他の資産」に表示する有価証券のことで、保有目的ではなく表示科目の名前です。
財務諸表等規則では、売買目的有価証券と1年内に満期の到来する有価証券を流動資産とし(第15条第4号)、それ以外の有価証券を投資その他の資産としています(第31条第1号)。投資その他の資産の中では「投資有価証券」と「関係会社株式」などを分けて表示します(第32条第1項)。
| 保有目的・内容 | BSの科目 | 表示区分 |
|---|---|---|
| 売買目的有価証券 | 有価証券 | 流動資産 |
| 1年内に満期の到来する債券 | 有価証券 | 流動資産 |
| 満期保有目的の債券(満期まで1年超) | 投資有価証券 | 投資その他の資産 |
| その他有価証券(株式・1年超の債券など) | 投資有価証券 | 投資その他の資産 |
| 子会社株式・関連会社株式 | 関係会社株式 | 投資その他の資産 |
その他有価証券に分類した債券でも、決算日の翌日から1年内に満期が来るものは流動資産の「有価証券」に振り替えて表示します。
評価差額は、純資産の部の「評価・換算差額等」に「その他有価証券評価差額金」として表示します(財務諸表等規則第67条)。
仕訳の勘定と表示の科目を分けて考える
簿記1級の問題では、仕訳を「その他有価証券」勘定で切り、BSでは「投資有価証券」と表示させる形がよく出ます。実務では、補助科目で保有目的を管理する方法がよく使われます。
ティー実務では、満期まで1年を切った債券の振替を忘れやすいです。決算のたびに償還日一覧で確認します。
有価証券の評価に関する基準は、企業会計基準委員会(ASBJ)「金融商品に関する会計基準」で確認できます。
その他有価証券に入るもの|持合株式・非上場株式・債券・投資信託
その他有価証券は、売買目的・満期保有目的・子会社株式・関連会社株式のどれにも当たらない有価証券です。
| 種類 | 主な例 | 期末の評価 |
|---|---|---|
| 上場株式 | 持合株式・政策保有株式・長期保有の株式 | 時価(期末日の市場価格) |
| 市場価格のない株式等 | 非上場株式・出資金など | 取得原価 |
| 債券 | 満期まで持つ意思のない社債・国債 | 償却原価法の後に時価 |
| 投資信託 | 株式投信・債券投信など | 時価(基準価額など) |
取引関係の維持などを目的に長く持つ持合株式や政策保有株式は、その他有価証券の代表例です。
非上場株式のような市場価格のない株式等は、取得原価で評価します(金融商品会計基準第19項)。ただし、発行会社の財政状態が大きく悪化したときは減損を検討します。
ティー関連会社の判定は持株比率だけで決まりません。役員の派遣などで関連会社になる株式もあるので、取得時に確認します。
全部純資産直入法の仕訳|期末・翌期首・売却を数値で確認
全部純資産直入法は、評価差益も評価差損も「その他有価証券評価差額金」に計上する原則的な方法です。仮の数値(法定実効税率30%)で確認します。
- A社株式:取得原価1,000万円、期末時価1,200万円
- B社株式:取得原価500万円、期末時価400万円
- どちらもその他有価証券。繰延税金資産の回収可能性はあるものとする
| 銘柄 | 評価差額 | 繰延税金(30%) | 評価差額金 |
|---|---|---|---|
| A社株式 | +200万円 | 繰延税金負債60万円 | +140万円 |
| B社株式 | △100万円 | 繰延税金資産30万円 | △70万円 |
| 合計 | +100万円 | 差引30万円(負債) | +70万円 |
税効果は銘柄ごとに、差益は繰延税金負債、差損は繰延税金資産です。評価差額金は税効果を差し引いた純額で、BSには140万円−70万円=70万円が載ります。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 当期末(A社) | その他有価証券 200 | 繰延税金負債 60・その他有価証券評価差額金 140 |
| 当期末(B社) | 繰延税金資産 30・その他有価証券評価差額金 70 | その他有価証券 100 |
| 翌期首 | 期末の仕訳の逆仕訳(洗替) | 帳簿価額は取得原価に戻る |
| 翌期にA社を1,300で売却 | 現金預金 1,300 | その他有価証券 1,000・投資有価証券売却益 300 |
その他有価証券の評価差額は洗替方式なので、翌期首に振り戻して帳簿価額を取得原価に戻します。そのため、売却益は前期末の時価1,200万円ではなく、取得原価1,000万円との差額の300万円になります。
BSでは、繰延税金資産と繰延税金負債を相殺し、差し引き30万円の繰延税金負債を表示します。
連結の包括利益計算書では「組替調整額」が出る
連結の包括利益計算書では、その他の包括利益を「当期発生額」と「組替調整額」に分けて注記します。売却で評価差額金が当期純利益に移るためです。
- 当期発生額:売却時1,300万円−前期末時価1,200万円=+100万円(税効果後+70万円)
- 組替調整額:売却益300万円の振替で△300万円(税効果後△210万円)
- その他の包括利益の合計:△200万円(税効果後△140万円)
税効果後の合計△140万円は、前期末の評価差額金140万円と一致するので検算に使えます。
評価差額金は「純額」と「洗替」がセット
評価差額100万円をそのまま評価差額金にするのは誤りです。税効果30%を引いた70万円が正解です。また、翌期首の振り戻しを忘れると、売却益が300万円ではなく100万円になってしまいます。
ティー実務では、期末の評価替えと翌期首の振戻しをセットで自動仕訳にしておくと安心です。
部分純資産直入法と債券・外貨建の評価
部分純資産直入法は、評価差益は純資産の部、評価差損は当期の損失(投資有価証券評価損)にする方法です。同じA社・B社の例で比べます。
| 項目 | 全部純資産直入法 | 部分純資産直入法 |
|---|---|---|
| B社株式の評価差損100万円 | 評価差額金(税効果後△70万円) | 投資有価証券評価損100万円 |
| B社株式の税効果の相手勘定 | その他有価証券評価差額金 | 法人税等調整額 |
| 評価差額金の残高 | 70万円 | 140万円(A社のみ) |
| 当期純利益への影響 | なし | △70万円(100万円−30万円) |
どちらの方法でも、BSの投資有価証券は時価の合計1,600万円で、純資産の合計額も同じです。違うのは、差損を評価差額金に入れるか、損益計算書に入れるかだけです。
部分純資産直入法の評価損も洗替方式なので、翌期首に振り戻します。
債券は「償却原価法→時価評価」の2段階
その他有価証券の債券で、取得価額と額面の差が金利の調整と認められる場合は、先に償却原価法を適用し、その償却原価と時価の差額を評価差額とします。例:額面1,000万円の社債を期首に950万円で取得(満期5年、定額法)、期末時価990万円です。
| 手順 | 仕訳 | ポイント |
|---|---|---|
| ①償却原価法 | その他有価証券 10/有価証券利息 10 | (1,000−950)÷5年=10万円 |
| ②時価評価 | その他有価証券 30/繰延税金負債 9・評価差額金 21 | 時価990−償却原価960=30万円 |
| ③翌期首 | ②だけを振り戻す | ①の償却額は戻さない |
外貨建のその他有価証券は、外貨の時価を決算時の為替相場で換算し、換算差額は原則として評価差額に含めます。債券は、為替による部分を為替差損益とする処理も認められています。
債券は「償却額は戻さない、時価評価分だけ戻す」
償却原価法の10万円は有価証券利息として収益になっているので振り戻しません。翌期は償却原価960万円から償却を続けます。
ティー簿記1級では、債券の償却を飛ばして取得原価と時価の差額を出すミスが多いです。必ず①→②の順で解きましょう。
減損と税務の評価損|会計と法人税の基準の違い
時価が著しく下落し、回復の見込みがない場合は、時価まで帳簿価額を下げて当期の損失にします(減損)。減損は切放しで、翌期首に戻さず、減損後の時価が新しい取得原価になります。
一方、法人税では資産の評価換えで帳簿価額を下げても、原則として損金になりません(法人税法第33条第1項)。有価証券は、価額が著しく低下した場合などに限り損金算入が認められます(同第2項、施行令第68条第1項第2号)。
| 項目 | 会計(減損) | 法人税(評価損) |
|---|---|---|
| 上場株式の判定 | 取得原価から50%程度以上の下落は原則減損、30〜50%は会社の基準で判定 | 帳簿価額のおおむね50%相当額を下回り、近い将来の回復が見込まれない(法基通9-1-7) |
| 非上場株式の判定 | 実質価額が取得原価の50%程度以上低下 | 1株当たり純資産価額が取得時からおおむね50%以上低下など(法基通9-1-9) |
| 翌期以降 | 切放し(取得原価を付け替える) | 損金不算入なら減額はなかったものとみなす(法人税法第33条第6項) |
例1:D社株式(取得原価800万円)の期末時価が350万円になり、回復の見込みがないとします。下落率は56.25%で、会計では450万円を減損します。税務でも帳簿価額の50%相当額400万円を下回るので、損金経理をすれば損金算入の対象になります。
例2:E社株式(取得原価600万円)の期末時価が380万円(下落率約36.7%)で、会社の基準により220万円を減損したとします。税務の50%相当額300万円は下回っていないため、評価損220万円は損金不算入です。
| 処理 | 仕訳・内容 | 金額 |
|---|---|---|
| 会計の減損 | 投資有価証券評価損 220/その他有価証券 220 | 220万円 |
| 申告調整 | 別表四で加算(評価損の否認) | 220万円 |
| 税効果(回収可能性あり) | 繰延税金資産 66/法人税等調整額 66 | 220万円×30% |
否認した評価損は、売却時に税務上の損金になります。繰延税金資産の回収可能性は、次の記事で解説しています。
税務の判定は「帳簿価額」が基準
会計の下落率は取得原価との比較ですが、法人税基本通達9-1-7は期末の帳簿価額のおおむね50%相当額で判定します。その他有価証券は期末以前1か月間の市場価格の平均額による判定も認められています(同通達の注1)。
ティー実務では、減損の判断メモ(株価の推移、業績、回復の見込み)を銘柄ごとに残すと、監査と税務調査で説明しやすくなります。
簿記1級の解き方と実務の流れ|配当・開示・台帳管理
試験でも実務でも、次の5ステップで進めると漏れが出にくくなります。
台帳で保有目的区分を確認し、満期まで1年内の債券は流動資産へ振り替えます。
上場株式は期末日の終値、非上場株式は発行会社の決算書を入手します。
下落率と社内の基準で減損の要否を決め、判断理由と税務の扱いを記録します。
債券は償却原価法を先に適用し、銘柄ごとに評価差額と繰延税金を計算します。
評価差額は振り戻し、減損した銘柄は取得原価を付け替えます。
簿記1級でよくあるミス
- 翌期首の振戻し(洗替)を忘れて、売却損益を時価基準で計算する
- 評価差益と評価差損を相殺してから税効果を計算し、繰延税金資産・負債を出し分けない
- 部分純資産直入法の評価差損を評価差額金に入れてしまう
- 債券の償却原価法を飛ばして、取得原価と時価の差額を評価差額にする
- 減損した銘柄を翌期首に振り戻してしまう
受取配当金は源泉所得税を差し引いて入金されるので、総額を受取配当金とし、所得税は仮払法人税等などで処理します。この所得税は所得税額控除の対象で、控除を受けた額は損金に算入されません(国税庁タックスアンサーNo.5760)。
また、法人税では受取配当等の一部または全部が益金不算入になります(法人税法第23条)。割合は株式等の保有割合で決まります。
| 区分 | 保有割合など | 益金不算入の額 |
|---|---|---|
| 完全子法人株式等 | 完全支配関係がある法人の株式等 | 全額 |
| 関連法人株式等 | 3分の1超 | 全額(負債利子の額を控除) |
| その他の株式等 | 5%超3分の1以下 | 50% |
| 非支配目的株式等 | 5%以下 | 20% |
政策保有株式を持つ上場会社などは、有価証券報告書の「株式の保有状況」で保有方針や銘柄ごとの情報を開示します。台帳に保有目的の記録を残しておくと、開示の準備が楽になります。
投資有価証券の残高を証券会社の資料と突き合わせる方法は、次の記事で解説しています。
 ティー
投資有価証券の決算は、銘柄別の台帳が正しければほとんど終わります。取得・売却のたびに更新しましょう。
まとめ
- 投資有価証券は「投資その他の資産」に表示する科目で、その他有価証券の多くがここに入る
- 1年内に満期の到来する債券は流動資産の「有価証券」に表示する
- 全部純資産直入法は評価差額を税効果後の純額で評価差額金にし、翌期首に振り戻す
- 部分純資産直入法は評価差損だけを投資有価証券評価損として損益計算書に計上する
- 減損は切放しで、法人税の評価損の基準は会計より厳しく、否認額は税効果の対象になる
内容は2026年10月時点の財務諸表等規則、法人税法、法人税基本通達などにもとづきます。会計基準は改正の動きもあるため、最新の基準を確認してください。数値例はすべて仮の数値です。
ティーその他有価証券は、税効果・減損・連結の包括利益までつながる論点です。銘柄ごとに表を書く習慣をつけて、1級の得点源にしてください。
簿記1級の仕訳をアプリで練習する
この記事で解説した「有価証券」の論点は、私が作ったアプリ「簿記1級 仕訳トレーニング」でも問題を解いて練習できます。各論点の最初の問題は無料で解けるので、スキマ時間の復習に使ってみてください。