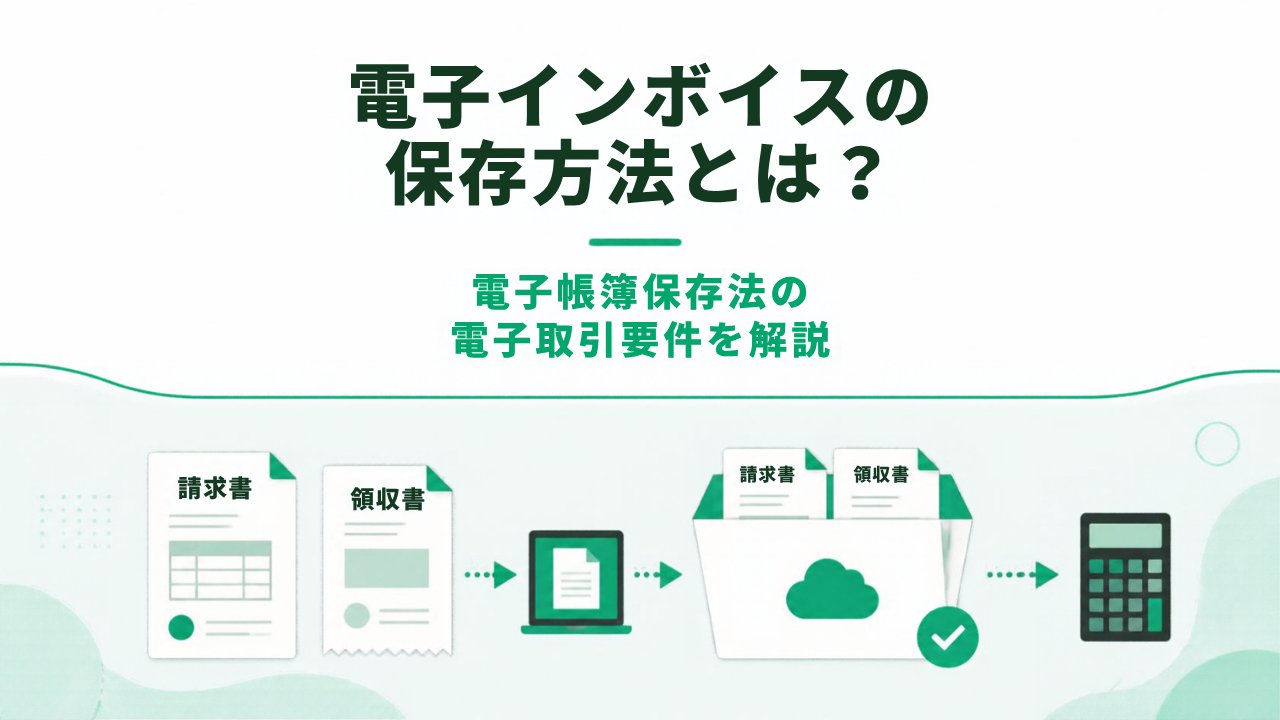
取引先から届く請求書が、紙からPDFやクラウド経由のデータに切り替わってきた、という会社は多いのではないでしょうか。電子データで受け渡しするインボイス、いわゆる「電子インボイス」は、消費税法と電子帳簿保存法の両方のルールを意識して保存する必要があり、どう管理すればよいか迷いやすいテーマです。
特に2024年1月からは、電子取引でやりとりしたデータを電子のまま保存することが義務になりました。メールで受け取ったPDFを印刷してファイリングするだけ、という運用は見直しが必要です。
この記事では、2026年9月時点の制度をもとに、電子インボイスの提供方法、電子帳簿保存法による保存方法と要件、実務での保存フローまでわかりやすく解説します。
 ティー
電子インボイスは「受け取ったデータをどう保存するか」でつまずく方が多いです。経理の現場で迷いやすいポイントを中心にまとめました。
- 電子インボイスとは何か、どんな提供方法があるのか
- 電子帳簿保存法の3つの区分と電子インボイスの関係
- 電子取引データの保存要件と緩和措置
- 実務での保存フローとよくあるミス
電子インボイスとは?提供方法を確認しよう
電子インボイスは電子データのインボイス
電子インボイスとは、インボイス(適格請求書)の記載事項を電子データで提供するものです。インボイス制度では、紙のインボイスを交付する代わりに、記載事項を記録した電子データを提供することが認められています。PDFでも、システム上のデータでも、記載事項がそろっていれば電子インボイスになります。
主な提供方法
- EDI取引(企業間のデータ交換)による提供
- 電子メールにPDFなどを添付して送る方法
- インターネット上のサイトやクラウドサービスを通じた提供
- 光ディスクなどの記録媒体による提供
ティー取引先によって提供方法がバラバラになりがちなので、「どの取引先がどの方法か」を一覧にしておくと受け取り漏れを防げます。
相手の承諾は不要。ただし事前のすり合わせを
消費税法上、電子インボイスを提供するのに相手方の承諾は必要ありません。ただし、受け取る側にも保存の手間が発生するため、提供方法や送付先アドレスを事前に取引先と決めておくとトラブルを防げます。
事前に取引先と決めておきたいこと
- 送付先のメールアドレスや利用するクラウドサービス
- ファイル形式(PDF・CSVなど)とファイル名の付け方
- 請求書を送る時期と、訂正が必要なときの連絡方法
デジタルインボイス(Peppol)という選択肢
PDFのように人が見るためのデータではなく、システム同士で直接やりとりできる標準化されたデータを「デジタルインボイス」と呼びます。日本ではデジタル庁が国際規格Peppolに基づく日本標準仕様「JP PINT」を管理しており、対応する会計・請求書システムも増えています。
電子帳簿保存法の要件や一問一答は、国税庁「電子帳簿保存法関係」のページで確認できます。
電子インボイスの保存は電子帳簿保存法の区分で考える
電子帳簿保存法では、保存の方法が3つの区分に分かれています。電子インボイスがどれに当たるかで、守るべき要件が変わります。
| 区分 | 対象 | 保存は義務か |
|---|---|---|
| 電子帳簿等保存 | 自社がシステムで作成した帳簿・書類の控え | 任意 |
| スキャナ保存 | 紙で受け取った・渡した書類をスキャンしたもの | 任意 |
| 電子取引データ保存 | メールやクラウドなどでやりとりしたデータ | 義務 |
受け取った電子インボイスは「電子取引」
メールやクラウドで受け取った電子インボイスは電子取引に当たるため、データのまま、要件を満たして保存する必要があります。法人税・所得税の保存義務がある事業者は、紙に印刷して保存するだけでは足りません。
やってはいけない保存方法
メールで受け取ったPDFを印刷して紙で保存し、元のデータを削除してしまうのは典型的なミスです。紙を残す場合でも、電子データは要件を満たす形で必ず保存しておきましょう。
送った電子インボイスの控えも電子取引データ
売り手側も、電子データで提供したインボイスの控えを保存する必要があります。自社システムで作成して電子で送った場合も、送付したデータを電子取引のルールに沿って保存しておくのが基本です。
消費税法上の取扱いと保存期間
消費税法上は、受け取った電子インボイスを一定の要件のもとで紙に出力して保存することも認められています。ただし、法人税などでは電子保存が必要なため、実務ではデータ保存に一本化するのが効率的です。保存期間は原則7年間です。
ティー消費税と法人税で保存ルールが違うのはややこしいですよね。迷ったら「データで残す」に統一しておくのがいちばん安全です。
電子取引データの保存要件(2026年9月時点)
電子取引データを保存するときは、改ざんを防ぐ「真実性」と、すぐに見られる「可視性」の2つの要件を満たす必要があります。
真実性の要件(いずれか1つ)
- タイムスタンプが付いたデータを受け取る
- 受け取った後、速やかにタイムスタンプを付ける
- 訂正・削除の履歴が残る、または訂正・削除ができないシステムで授受・保存する
- 不当な訂正・削除を防ぐための事務処理規程を定めて運用する
中小企業では、事務処理規程を定めて運用する方法が導入しやすいといわれています。国税庁がひな形を公開しているので、自社に合わせて作成するとよいでしょう。
ティー事務処理規程はひな形をそのまま置くだけでなく、実際に社内で運用できる内容になっているかを確認しておくことが大切です。
可視性の要件
保存したデータをディスプレイやプリンタで速やかに確認できるようにし、システムの概要書を備え付けます。また、取引年月日・取引金額・取引先で検索できるようにしておく必要があります。
ファイル名で検索できるようにする方法
専用のシステムがなくても、「20260925_株式会社○○_110000」のように取引年月日・取引先・金額をファイル名に入れ、フォルダを整理すれば検索要件に対応できます。
検索要件が不要になる場合と猶予措置
要件が緩和されるケース
税務職員のダウンロードの求めに応じられるようにしている場合で、基準期間の売上高が5,000万円以下の事業者、またはデータを出力した書面を取引年月日と取引先ごとに整理して提示できる事業者は、検索機能の確保が不要です。
また、システム整備が間に合わないなど要件どおりに保存できない相当の理由があると税務署長が認め、ダウンロードの求めと出力書面の提示・提出に応じられる場合は、データを保存しておくだけでよいとする猶予措置もあります。
実務での保存フローとシステム活用
要件を理解しても、日々の運用に落とし込めなければ意味がありません。電子インボイスを受け取ってから保存するまでの基本的な流れを整理します。
請求書の受け取り用メールアドレスや受領システムを決め、担当者個人のメールに届かないようにします。
登録番号や税率ごとの消費税額など、インボイスの要件を満たしているかを確認します。
検索できるファイル名や保存システムに格納し、訂正削除の防止措置をとります。
仕訳とデータをひも付けて、後から証憑をすぐに探せるようにします。
よくあるミス
- メールで届いたPDFを印刷して、データを削除してしまう
- 担当者ごとに保存場所やファイル名のルールがバラバラ
- クラウドからダウンロードせず、サービス上にしか残っていない
ティーミスの多くは「保存ルールを知らなかった」ことが原因です。担当者が替わっても同じ運用ができるよう、手順書にまとめておきましょう。
取引先に電子での送付をお願いするときのポイント
保存のルールを整えても、紙とPDFが混在していると処理の手間はなかなか減りません。取引先に電子での送付をお願いする場合は、送付先のアドレスやファイル形式を文書で案内し、切り替えの時期を明確にしておくとスムーズです。
お願いするときは、取引先にとっても郵送や印刷の手間が減ることをあわせて伝えると、協力を得やすくなります。一方で、取引先の事情で紙の請求書が続くこともあるため、紙で届いた場合の保存方法も決めておきましょう。
デジタルインボイスは令和7年度改正でもメリットが
令和7年度税制改正では、デジタルインボイスなど一定の電子取引データを、要件を満たすシステムで授受・保存し、あらかじめ届出書を出している場合、そのデータに関する隠蔽・仮装に対する重加算税の10%加重措置の対象から除外されることになりました。令和9年1月1日以後に法定申告期限が到来する国税から適用されます(財務省:令和7年度税制改正の大綱)。
関連記事:JIIMA認証とは?電子帳簿保存法対応ソフトの種類と選び方を解説
まとめ
今回は、電子インボイスの保存方法を2026年9月時点のルールで解説しました。
- 電子インボイスの提供に相手方の承諾は不要だが、事前のすり合わせが大切
- 電子で受け取った・送ったインボイスは電子取引データとして電子保存が必要
- 真実性と可視性の要件を満たし、取引年月日・金額・取引先で検索できるようにする
- 売上高5,000万円以下などの事業者は検索要件が緩和される
- 受け取り窓口の一本化とシステム連携で運用を仕組み化する
電子インボイスの保存は、ルールさえ押さえれば紙よりも探しやすく、保管スペースも不要になります。デジタルインボイスの普及も進んでいるので、この機会に自社の保存フローを見直してみてくださいね。
ティーまずは「請求書の受け取り窓口を1つにする」ところから始めるだけでも、保存漏れはぐっと減りますよ。

コメント