出張の交通費や宿泊費、毎月の通勤手当は、どの会社でも発生する身近な経費です。インボイス制度のもとでは、原則としてインボイスを保存しないと仕入税額控除ができませんが、「社員が払った電車代のインボイスまで集めるの?」と悩む経理担当者は少なくありません。
結論からいうと、出張旅費や通勤手当には帳簿のみの保存で仕入税額控除が認められる特例があります。ただし、特例の範囲や帳簿の書き方を誤ると、控除が認められないおそれもあります。
この記事では、2026年9月時点の国税庁のQ&Aをもとに、旅費交通費・通勤手当の仕入税額控除のルールと帳簿の記載方法、あわせて光熱費など金額が確定しない経費の扱いまで解説します。
 ティー
経費精算は件数が多いぶん、ルールを正しく知っているかどうかで手間が大きく変わります。特例を上手に使っていきましょう。
- 出張旅費・通勤手当がインボイスなしで仕入税額控除できる条件
- 公共交通機関特例(3万円未満)と立替経費の扱い
- 帳簿のみの保存で控除するときの記載事項
- 光熱費など見積額で仕入税額控除する場合のルール
旅費交通費と通勤手当は仕入税額控除ができる?
出張旅費・宿泊費・日当は「出張旅費等特例」の対象
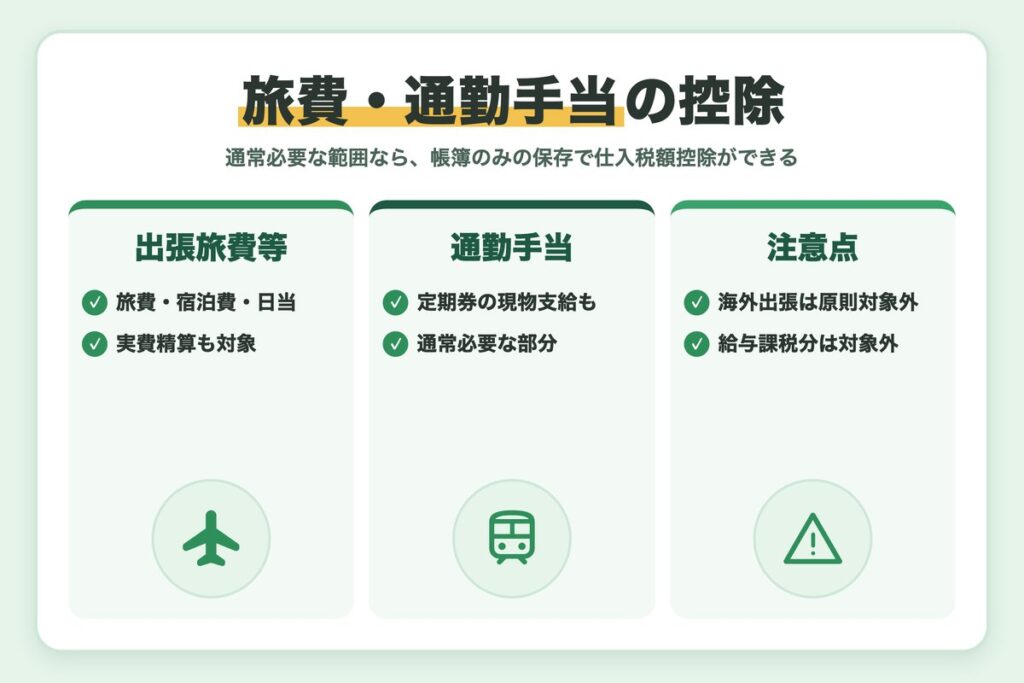
会社が従業員に支給する国内出張の出張旅費、宿泊費、日当のうち、その旅行に通常必要と認められる部分は課税仕入れになります。そして、これらは一定の事項を記載した帳簿のみの保存で仕入税額控除が認められます(出張旅費等特例)。旅費規程にもとづく定額支給はもちろん、国税庁のQ&Aでは、実費精算による支給も含まれるとされています。
なお、海外出張のための旅費などは、原則として課税仕入れになりません。
ティー実費精算でも特例の対象になるので、「領収書がインボイスかどうか」を一枚ずつ確認しなくてよいのは大きなメリットです。
通勤手当も帳簿のみの保存でOK
従業員に支給する通勤手当のうち、通勤に通常必要と認められる部分も、帳簿のみの保存で仕入税額控除ができます。通勤定期券などの現物支給も含まれます。
ポイントは、所得税の非課税限度額を超える通勤手当であっても、通勤に通常必要な範囲内であればその全額が課税仕入れになることです。所得税と消費税で扱いが異なるので、混同しないように注意しましょう。
所得税と消費税で見る場所が違う
所得税では非課税限度額を超えた部分が給与として課税されますが、消費税では通勤に通常必要な範囲かどうかで判断します。給与計算と経費の税区分は別々に確認しましょう。
「通常必要な範囲」を超える部分に注意
出張旅費等特例の範囲
帳簿のみの保存で控除できる「その旅行に通常必要であると認められる部分」は、所得税基本通達9-3にもとづいて判定するとされています。つまり、所得税が非課税となる範囲内の金額が対象です。
規程を大きく上回る日当など、給与として課税される部分は課税仕入れにはならないため、仕入税額控除の対象外になります。
帳簿のみの保存で仕入税額控除が認められる取引は、国税庁「タックスアンサー」でも確認できます。
会社が直接支払う交通費と立替経費の扱い
3万円未満の公共交通機関は帳簿のみで控除できる
法人カードや請求書払いなどで会社が直接支払う交通費は、原則どおりインボイスの保存が必要です。ただし、税込3万円未満の公共交通機関(鉄道・バス・船舶)による旅客の運送は、インボイスの交付義務が免除されており、買い手も帳簿のみの保存で仕入税額控除ができます(公共交通機関特例)。
| ケース | インボイスの保存 |
|---|---|
| 鉄道・路線バス・船舶で税込3万円未満 | 不要(帳簿のみ) |
| 新幹線などで税込3万円以上 | 原則必要 |
| タクシー・航空機など特例の対象外 | 原則必要 |
3万円未満かどうかは、切符1枚ごとではなく1回の取引の税込金額で判定します。たとえば1人13,000円の新幹線を4人分まとめて購入すると52,000円となり、特例の対象外です。特急料金や寝台料金は対象になりますが、入場料金は対象になりません。
ティーまとめ買いした切符は合計額で判定されるので、団体での出張手配は金額を確認してから処理しましょう。
出張以外の立替経費はレシートの回収が基本
従業員が事務用品などを立て替えて購入した場合は、出張旅費等特例の対象ではありません。国税庁のQ&Aでは、宛名が従業員名の適格簡易請求書(レシート)でも、従業員が会社に所属していることがわかる名簿などを保存していれば仕入税額控除ができるとされています。名簿などで特定できない場合は、従業員が作成した立替金精算書もあわせて保存します。
関連記事:出張旅費の電子帳簿保存法対応とは?交通系ICカード利用時の保存方法
タクシー代・航空券はどう処理する?
タクシーや航空機は公共交通機関特例の対象外です。そのため、会社が法人カードなどで直接支払う場合は、原則としてインボイスの保存が必要になります。タクシーは、記載事項を簡略化した適格簡易請求書(レシート)を受け取れる業種です。
一方で、従業員が出張中にタクシーを利用し、旅費として精算する場合は、その旅行に通常必要な範囲であれば出張旅費等特例の対象となり、帳簿のみの保存で仕入税額控除ができます。同じタクシー代でも、誰がどのような立場で支払ったかによって扱いが変わる点を押さえておきましょう。
判断に迷いやすいケース
- 法人カードで支払ったタクシー代や航空券代:原則インボイスが必要
- 出張中に従業員が立て替えたタクシー代:出張旅費等特例の対象になり得る
- 出張以外で従業員が立て替えた交通費:公共交通機関特例に当たらなければレシートを回収する
ティー経費精算の申請画面で「出張か、出張以外か」を選ばせるようにしておくと、税区分の判断ミスがぐっと減りますよ。
帳簿のみの保存で控除するときの記載方法
通常の記載事項に「特例に該当する旨」を加える
帳簿のみの保存で仕入税額控除を行う場合は、通常の帳簿の記載事項に加えて、どの特例に該当するかがわかる記載が必要です。一方、出張旅費等や3万円未満の公共交通機関の運賃は、仕入れの相手方の住所や所在地の記載は不要とされています。
- 課税仕入れの相手方の氏名または名称
- 課税仕入れを行った年月日
- 課税仕入れの内容
- 支払対価の額
- 帳簿のみの保存で控除できる取引に該当する旨(例:「出張旅費等特例」「3万円未満の鉄道料金」)
記載例
| 日付 | 勘定科目 | 摘要 | 金額 |
|---|---|---|---|
| 9/10 | 旅費交通費 | 営業部 A 大阪出張 日当・宿泊費(出張旅費等特例) | 25,000円 |
| 9/12 | 旅費交通費 | B社訪問 ○○鉄道(3万円未満の鉄道料金) | 480円 |
| 9/25 | 旅費交通費 | 9月分 通勤手当(出張旅費等特例) | 15,000円 |
ティー摘要の書き方は社内で統一しておくと、税務調査で質問されたときにもすぐに説明できます。
経費精算システムで記載漏れを防ぐ
実務では、特例に該当する旨を担当者が毎回手入力すると、記載漏れや表記ゆれが起きがちです。経費精算システムや会計システムで「出張旅費」「通勤手当」「公共交通機関(3万円未満)」などの経費区分ごとに摘要や税区分が自動でセットされるよう設定しておくと、精算のたびに判断する手間が減ります。
交通系ICカードの利用履歴を取り込める経費精算システムであれば、区間や金額の入力ミスも防げます。制度対応とあわせて、精算フローそのものを見直すきっかけにするのがおすすめです。
光熱費など金額が確定しない経費の仕入税額控除
課税期間の末日までに金額が確定しない場合
水道光熱費のように検針に時間がかかり、決算日までに金額が確定しない経費は、金額を見積もって仕入税額控除を行うことがあります。国税庁のQ&Aでは、インボイス制度のもとでの見積額の扱いを次のように整理しています。
見積額のインボイスを受け取れるかどうかで扱いが変わる
- 見積額が記載されたインボイスを受け取った場合:そのインボイスを保存すれば見積額で控除できる
- 見積額のインボイスを受け取れない場合:電気・ガス・水道のように継続して行われる取引なら、金額確定後に交付されるインボイスの保存を条件に、適正な見積額で控除できる
後者の扱いは、機械の保守点検や弁護士の顧問契約のように、契約にもとづいて継続的に行われ、金額が確定したときにインボイスを受け取る蓋然性が高い取引にも当てはまります。
確定額と見積額に差が出たとき
確定した金額が見積額と異なる場合は、その差額にかかる消費税額を、金額が確定した日の属する課税期間の仕入税額に加算または減算して調整します。見積額のインボイスを受け取っていた場合は、確定額が記載されたインボイスを受け取って保存しておきましょう。
見積計上でよくあるミス
- 確定額との差額を調整し忘れて、翌期の仕入税額が合わない
- 確定後のインボイスを受け取らないまま保存していない
- 見積額の根拠となる資料を残していない
まとめ
旅費交通費・通勤手当とインボイスについて、ポイントを振り返ります。
- 国内出張の出張旅費・宿泊費・日当は、通常必要な範囲なら帳簿のみの保存で控除できる
- 通勤手当は、所得税の非課税限度額を超えても通常必要な範囲なら全額が課税仕入れ
- 会社が直接支払う交通費は原則インボイスが必要。ただし3万円未満の公共交通機関は帳簿のみでよい
- 帳簿には「出張旅費等特例」など、特例に該当する旨を記載する
- 光熱費などは、条件を満たせば見積額で仕入税額控除ができる
旅費交通費や通勤手当は、特例を正しく使えばインボイスを集める手間を大きく減らせる経費です。どの取引がどの特例に当たるのかを社内で整理し、帳簿の記載方法まで統一しておきましょう。
ティー経費区分ごとの摘要ルールを決めておくだけでも、決算期のチェックがかなり楽になりますよ。

コメント