原価計算を勉強するうえで、「材料費」「労務費」「経費」は最初に押さえておくべき分野です。ここがあいまいなままだと、個別原価計算や総合原価計算に進んだときに「この費用はどこに入るの?」と迷い、つまずく原因になります。
この記事では、原価の3要素である材料費・労務費・経費について、分類だけでなく消費額の計算方法まで数値例つきで解説します。簿記2級で工業簿記を始めたばかりの方や復習したい方、製造業の経理で原価の集計を担当する方におすすめです。
 ティー
用語の暗記だけだと忘れがちですが、「いくら消費したか」をどう計算するかまでセットで覚えると、一気に定着しますよ。
- 原価の3要素と直接費・間接費の関係
- 材料費の5分類と、材料副費・消費単価の計算
- 労務費の分類と、給与の締め日と原価計算期間のズレの調整
- 経費の4分類と、実務・試験での注意点
原価の3要素と全体像
材料費・労務費・経費とは
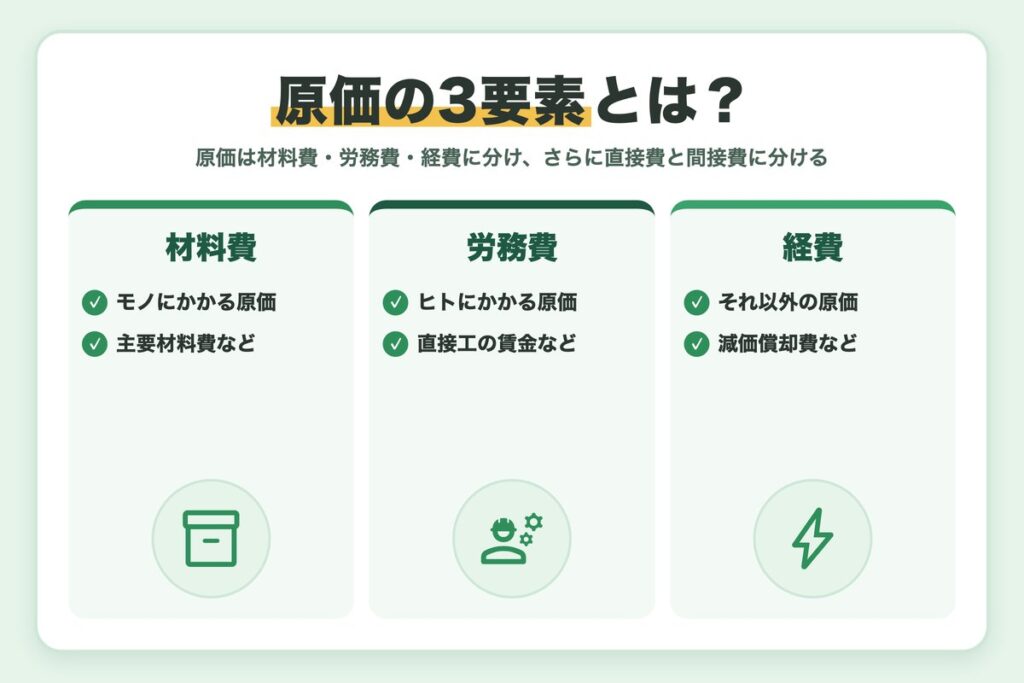
製品を作るためにかかった原価は、発生の形態によって材料費・労務費・経費の3つに分類されます。これを形態別分類といいます。材料費は「モノ」、労務費は「ヒト」、経費は「それ以外」と覚えると整理しやすいです。
直接費と間接費を掛け合わせる
さらに、特定の製品にいくらかかったか直接わかるものを直接費、わからないものを間接費に分けます。3要素×2区分で、原価は6つに整理できます。
| 区分 | 直接費 | 間接費(製造間接費) |
|---|---|---|
| 材料費 | 主要材料費、買入部品費 | 補助材料費、工場消耗品費、消耗工具器具備品費 |
| 労務費 | 直接工の直接作業分の賃金 | 直接工の間接作業・手待分、間接工賃金、給料など |
| 経費 | 外注加工賃など | 減価償却費、賃借料、電力料など |
直接費は製品(仕掛品勘定)に直接集計し、間接費はいったん製造間接費勘定に集めてから配賦します。この流れを頭に置いて、それぞれの要素を見ていきましょう。
ティー3要素×直接・間接の6マスの表を自分で書けるようになると、どの問題でも仕訳の行き先で迷わなくなりますよ。
簿記検定の試験範囲や最新の情報は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
材料費のポイント(5分類と消費額の計算)
材料費の5分類
| 分類 | 内容 | 例 |
|---|---|---|
| 主要材料費 | 製品の本体を構成する材料 | 家具の木材、パンの小麦粉 |
| 買入部品費 | 外部から購入してそのまま取り付ける部品 | 自動車のタイヤ |
| 補助材料費 | 製品の製造に補助的に使う材料 | 燃料、塗料、接着剤 |
| 工場消耗品費 | 製造で消耗する物品 | 軍手、電球、洗剤 |
| 消耗工具器具備品費 | 耐用年数1年未満または金額の小さい工具など | ドライバー、スパナ、測定器具 |
燃料費は補助材料費に含まれるのが一般的です。主要材料費と買入部品費は直接材料費、それ以外は間接材料費になると覚えておきましょう。
材料副費は購入原価に含める
材料を買うときにかかる引取運賃、買入手数料、保険料などを材料副費といいます。材料の購入原価は「購入代価+材料副費」です。たとえば1kgあたり230円の材料を300kg購入し、引取運賃が3,000円かかった場合、購入原価は69,000円+3,000円=72,000円で、1kgあたり240円になります。
ティー材料副費を購入原価に含める点は、試験でも実務でも見落としやすいポイントです。
消費額=消費単価×消費数量
材料費になるのは、買った分ではなく使った(消費した)分だけです。単価が異なる材料を払い出すときは、先入先出法か平均法で消費単価を決めます。月初在庫100kg(@200円)、当月購入300kg(@240円)、当月消費250kgの場合で比べてみます。
| 方法 | 当月消費額 | 月末在庫 |
|---|---|---|
| 先入先出法 | 100kg×200円+150kg×240円=56,000円 | 150kg×240円=36,000円 |
| 総平均法 | 250kg×230円=57,500円 | 150kg×230円=34,500円 |
総平均法の単価230円は、(20,000円+72,000円)÷400kgで求めます。どちらの方法でも「消費額+月末在庫=92,000円」となり、合計は一致します。
先入先出法と総平均法で結果が変わる
同じ受払いでも、消費単価の決め方によって当月の材料費と月末在庫の金額が変わります。問題文でどちらの方法が指定されているかを、計算を始める前に必ず確認しましょう。
労務費のポイント(分類と月次の調整)
労務費の分類
- 賃金:工場の現場で働く工員への支払い(基本給+割増賃金)
- 給料:工場長や工場事務員などへの支払い
- 雑給:パートタイマーやアルバイトへの支払い
- 従業員賞与手当:賞与や家族手当、通勤手当など
- 退職給付費用・法定福利費:退職金の見積計上額や、社会保険料の会社負担分
このうち直接労務費になるのは、直接工が製品の加工を行った時間(直接作業時間)分の賃金だけです。直接工の間接作業・手待時間分や、間接工の賃金、給料などはすべて間接労務費になります。なお、本社の事務員の給料は製造原価ではなく販売費及び一般管理費です。
給与の締め日と原価計算期間のズレを調整する
多くの会社は「20日締め・25日払い」などで給与を支払いますが、原価計算は月初から月末の1か月で行います。そのため、支払額に未払分を加減して当月分の消費額を求めます。
| 項目 | 対象期間 | 金額 |
|---|---|---|
| 当月支払額 | 前月21日〜当月20日 | 500,000円 |
| (-)前月未払額 | 前月21日〜前月末 | 120,000円 |
| (+)当月未払額 | 当月21日〜当月末 | 135,000円 |
| 当月の実際消費額 | 当月1日〜当月末 | 515,000円 |
ティー前月未払は引き、当月未払は足す。この向きを図で押さえておくと、本番で迷いません。
直接工は予定賃率で消費額を計算する
簿記2級では、直接工の消費賃金を予定賃率×作業時間で計算する問題がよく出ます。予定賃率1,200円、直接作業400時間、間接作業20時間、手待5時間なら、直接労務費は480,000円、間接労務費は(20時間+5時間)×1,200円=30,000円で、合計510,000円です。上の実際消費額515,000円との差額5,000円は賃率差異(実際が多いので不利差異)になります。
予定賃率を使うメリット
予定賃率を使えば、月末に実際の賃金総額が確定するのを待たずに、作業時間がわかった時点で製品原価を計算できます。実際との差は賃率差異として把握できるので、原価管理にも役立ちます。
関連記事:原価計算の材料費とは?購入原価・消費額の計算と製品原価までの流れ
経費のポイント(4分類と消費額の計算)
経費は計算方法で4つに分ける
経費は材料費・労務費以外の原価です。消費額の把握方法によって、次の4つに分類されます。
| 分類 | 消費額の求め方 | 例 |
|---|---|---|
| 支払経費 | 支払額に前払・未払を加減 | 外注加工賃、修繕費、旅費交通費 |
| 月割経費 | 年額などを月割りする | 減価償却費、賃借料、保険料 |
| 測定経費 | メーターの測定量で計算 | 電力料、ガス代、水道料 |
| 発生経費 | 当月の実際発生額 | 棚卸減耗費 |
たとえば機械の減価償却費が年間1,200,000円なら月100,000円、1年分の火災保険料360,000円なら月30,000円を当月の経費とします。発生経費の棚卸減耗費は、帳簿上の在庫より実際の在庫が少ないときの差額で、お金の支払いを伴わないのが特徴です。
ティー月割経費は年額を12で割るだけのシンプルな計算です。まずは4分類と代表例をセットで覚えましょう。
外注加工賃は直接経費
試験で狙われやすいポイント
経費のほとんどは間接経費ですが、特定の製品の加工を外部に委託した外注加工賃は、どの製品の費用かが明らかなので直接経費になります。仕訳では仕掛品勘定に振り替える点を押さえておきましょう。
実務で原価の3要素を正しく集計するコツ
勘定科目と部門コードで製造原価と販管費を分ける
実務では、同じ「給料」や「減価償却費」でも、工場分は製造原価、本社分は販売費及び一般管理費に分ける必要があります。会計システムでは勘定科目を製造用と販管用で分けるか、部門コードで区別する設計が一般的です。仕訳入力の段階で部門を正しく選ばないと、原価が過小・過大になってしまうため、入力ルールの周知が重要です。
システム設定で最初に決めておくこと
- 製造用と販管用の勘定科目(または部門コード)の区分
- 直接費・間接費を判定する基準
- 工場と本社にまたがる費用の按分基準
労務費は勤怠・工数データとの連携がカギ
直接労務費と間接労務費を分けるには、誰がどの作業に何時間使ったかという工数データが欠かせません。勤怠システムや工数管理システムからデータを出力し、原価計算に取り込む流れを作っておくと、月次決算の作業がスムーズになります。給与の締め日と月末のズレは、月末に未払賃金を計上する仕訳で調整するのが一般的です。
- 購入した材料をすべて当月の材料費にしてしまう
- 年払いの保険料を支払月に全額計上してしまう
- 本社事務員の給料を労務費に含めてしまう
上のようなミスは試験でも実務でもよく見られます。「当月に消費した分だけを当月の原価にする」という原則に立ち返ると防げます。
よくある質問:製造原価と販管費の境目はどう判断する?
判断の基準は「製造のために発生した費用かどうか」です。工場の建物の減価償却費や工場事務員の給料は製造原価、本社の営業部門や管理部門の費用は販売費及び一般管理費になります。
工場と本社が同じ建物にある場合の家賃や光熱費のように、両方にまたがる費用は、床面積や人数などの合理的な基準で按分します。按分基準は毎期同じものを使うことが大切です。
ティー迷いやすい費用は、按分基準と一緒に社内ルールとして文書に残しておくと、担当者が替わっても処理がぶれません。
まとめ
今回は、原価計算の基礎となる材料費・労務費・経費のポイントを解説しました。
- 原価は材料費・労務費・経費に分かれ、さらに直接費と間接費に分類される
- 材料費は購入原価に材料副費を含め、消費した分だけを原価にする
- 直接労務費は直接工の直接作業時間分だけ。締め日のズレは未払分で調整する
- 経費は支払・月割・測定・発生の4つ。外注加工賃は直接経費
3要素の分類と消費額の計算がわかれば、個別原価計算や総合原価計算もぐっと理解しやすくなります。まずは身近な製品を思い浮かべて、どの費用がどこに入るかを考えてみてください。
 ティー
「買った分ではなく使った分」「支払った分ではなく当月分」。この2つを意識するだけで、工業簿記の仕訳ミスはかなり減りますよ。

コメント