製品をつくるには、材料を購入し、生産ラインに投入して加工していきます。当たり前の流れですが、「材料費はどのタイミングで、いくらで原価になるのか」と聞かれると、意外と答えにくいのではないでしょうか。
この記事では、材料費の5つの分類から、購入原価の計算、先入先出法・総平均法による消費額の計算、そして材料費が仕掛品・製品原価へと流れていくまでを数値例と仕訳つきで解説します。
簿記2級の頻出論点に加えて、実務で在庫管理システムや会計システムを使って材料費を管理するときのポイントも紹介します。原価計算の全体像をつかみたい方にもおすすめです。
 ティー
材料費は「買ったとき」と「使ったとき」を分けて考えるのがコツです。この2つを区別できると、仕訳の流れがすっきり見えてきますよ。
- 材料費の5つの分類と、直接材料費・間接材料費の違い
- 材料の購入原価と消費額の計算方法
- 先入先出法と総平均法で消費額がどう変わるか
- 材料費が製品原価になるまでの流れと実務のポイント
材料費とは?5つの分類を整理
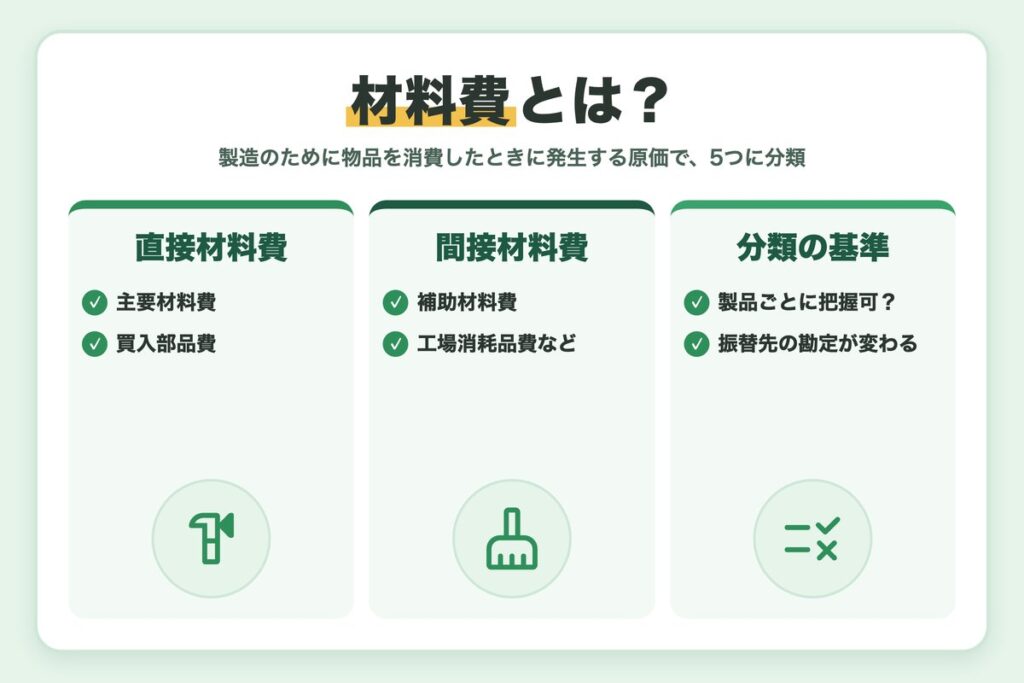
材料費とは、製品の製造のために物品を消費したことによって発生する原価です。購入しただけではまだ「材料」という資産で、製造のために使った時点で「材料費」になります。
材料費の5分類
| 分類 | 内容 | 具体例 | 区分 |
|---|---|---|---|
| 主要材料費(素材費・原料費) | 製品の主な素材となる材料 | 鉄鋼、木材、小麦 | 直接材料費 |
| 買入部品費 | 外部から購入し、そのまま製品に組み込む部品 | ICチップ、タイヤ、配線板 | 直接材料費 |
| 補助材料費 | 製品の製造に補助的に使う材料 | 塗料、接着剤、ねじ | 間接材料費 |
| 工場消耗品費 | 製造に間接的に使う消耗品 | 機械油、軍手、洗剤 | 間接材料費 |
| 消耗工具器具備品費 | 耐用年数1年未満または少額の工具・器具 | ドライバー、スパナ、測定器具 | 間接材料費 |
5分類の覚え方
製品の本体になる「主要材料費」と「買入部品費」、製造を補助する「補助材料費」、工場で使えばなくなる「工場消耗品費」、少額の工具や器具である「消耗工具器具備品費」とイメージで覚えると整理しやすくなります。
直接材料費と間接材料費
主要材料費と買入部品費は、どの製品にどれだけ使ったかを把握できるため直接材料費になります。一方、補助材料費・工場消耗品費・消耗工具器具備品費は製品ごとの消費量をつかみにくいため間接材料費として製造間接費に集計します。
ティー直接か間接かで、振り替える先の勘定が変わります。分類は仕訳の行き先を決める大事な入り口です。
材料費の計算は簿記の工業簿記で学ぶ論点で、検定の情報は日本商工会議所「商工会議所の検定試験」で確認できます。
材料を購入したとき:購入原価の計算
材料の購入原価は、購入代価に材料副費を加えた金額です。
購入原価 = 購入代価 + 材料副費
材料副費とは
| 区分 | 内容 | 例 |
|---|---|---|
| 外部副費(引取費用) | 材料が倉庫に届くまでにかかる費用 | 引取運賃、買入手数料、関税、保険料 |
| 内部副費 | 材料を受け入れた後に社内でかかる費用 | 検収費、整理費、保管費 |
外部副費は原則として購入原価に含めます。内部副費は購入原価に含めることも、含めずに間接経費などで処理することもできます。
ティー引取運賃のような外部副費を入れ忘れると、材料の単価が低く出てしまいます。請求書の運賃欄まで確認するクセをつけましょう。
数値例と仕訳
材料1,000kgを1kgあたり500円で掛けで購入し、引取運賃20,000円を現金で支払った場合、購入原価は500,000円+20,000円=520,000円、1kgあたりの単価は520円です。
| 借方 | 貸方 |
|---|---|
| 材料 520,000 | 買掛金 500,000/現金 20,000 |
材料を消費したとき:消費額の計算方法
材料の消費額は、消費単価 × 消費数量で計算します。消費数量は、受払いのつど記録する「継続記録法」が原則です。消費単価は、先入先出法、移動平均法、総平均法などで決めます。
数値例:先入先出法と総平均法の比較
ある材料の当月の受払いが次のとおりだったとします。
| 日付 | 取引 | 数量 | 単価 | 金額 |
|---|---|---|---|---|
| 1日 | 月初在庫 | 100kg | 500円 | 50,000円 |
| 5日 | 購入 | 300kg | 520円 | 156,000円 |
| 12日 | 払出 | 250kg | - | - |
| 20日 | 購入 | 200kg | 530円 | 106,000円 |
| 25日 | 払出 | 250kg | - | - |
受入れの合計は600kg・312,000円、払出しの合計は500kg、月末の帳簿在庫は100kgです。
| 項目 | 先入先出法 | 総平均法 |
|---|---|---|
| 12日払出 | 100kg×500円+150kg×520円=128,000円 | 250kg×520円=130,000円 |
| 25日払出 | 150kg×520円+100kg×530円=131,000円 | 250kg×520円=130,000円 |
| 当月消費額 | 259,000円 | 260,000円 |
| 月末在庫(100kg) | 100kg×530円=53,000円 | 100kg×520円=52,000円 |
総平均法の単価は、312,000円 ÷ 600kg = 520円です。どちらの方法でも「消費額+月末在庫=312,000円」になることを確認しましょう。仕入単価が上がっている局面では、先入先出法のほうが消費額は小さくなります。
問題文の指示を見落とさない
先入先出法と総平均法では、同じ受払いでも消費額と月末在庫が変わります。計算を始める前に指定された方法に印を付け、払出のたびに単価の区切りを線で示しておくと、転記ミスを防げます。
棚卸減耗は間接経費
月末に実地棚卸をしたら95kgしかなかった場合、5kgが棚卸減耗です。先入先出法なら5kg×530円=2,650円、総平均法なら5kg×520円=2,600円を棚卸減耗費(間接経費)として製造間接費に振り替えます。材料費ではない点が試験でよく問われます。
ティー減耗が毎月続くようなら、保管方法や受払いの記録漏れがないかを現場と一緒に確認するのがおすすめです。
予定消費単価を使う場合
予定消費単価を1kgあたり515円と決めていた場合、予定消費額は500kg×515円=257,500円です。総平均法による実際消費額260,000円との差△2,500円が材料消費価格差異(不利差異)になります。
予定消費単価を使うメリット
- 月末を待たずに材料費を計算できる
- 材料価格の変動による製品原価のブレを抑えられる
- 価格の差を材料消費価格差異として把握できる
材料費から製品原価までの流れ
消費した材料費は、直接材料費か間接材料費かによって、製品原価までのルートが変わります。
材料勘定から消費額を払い出します。
製品ごとに把握できる直接材料費は、そのまま仕掛品勘定に振り替えます。
間接材料費はいったん製造間接費勘定に集め、労務費・経費の間接費と合わせて製品に配賦します。
製品が完成すると仕掛品から製品勘定へ、販売すると製品から売上原価勘定へ振り替えます。
数値例:直接材料費と間接材料費に分けて振り替える
総平均法で計算した当月消費額260,000円のうち、480kgが製品の製造に直接使われ、20kgが機械の補修に使われたとします。
| 区分 | 計算 | 金額 |
|---|---|---|
| 直接材料費 | 480kg × 520円 | 249,600円 |
| 間接材料費 | 20kg × 520円 | 10,400円 |
| 合計 | 500kg × 520円 | 260,000円 |
| 借方 | 貸方 |
|---|---|
| 仕掛品 249,600/製造間接費 10,400 | 材料 260,000 |
ティー補修用に使った材料は、同じ品目でも間接材料費になります。使い道で振替先が変わる点に注意しましょう。
関連記事:材料費・労務費・経費とは?原価の3要素の分類と計算のポイント
実務・簿記2級で押さえたい材料費のポイント
実務:評価方法はシステム設定で決まる
実務では、材料の受払いは在庫管理システムや生産管理システムで記録し、払出単価はシステムに設定した評価方法で自動計算されるのが一般的です。月次で締めた払出データを会計システムに連携し、材料から仕掛品・製造間接費への振替仕訳を作成します。評価方法は継続して適用する必要があるため、変更する場合は会計方針の変更として慎重な検討が必要です。
実務でよくあるミス
- 入庫の検収入力が遅れ、払出時点で在庫がマイナスになる
- 運賃などの引取費用を材料の購入原価に含め忘れる
- 実地棚卸との差異を調べずに、そのまま減耗として処理してしまう
- 補修用の払出を直接材料費の品目コードで処理してしまう
簿記2級:材料費で問われやすい論点
試験で狙われるポイント
日商簿記2級の工業簿記は第4問・第5問の計40点です。材料費では、先入先出法・平均法による消費額の計算、材料副費の処理、棚卸減耗費(間接経費)、材料消費価格差異の仕訳がよく問われます。材料勘定の借方・貸方に何が入るかを、勘定の図で書けるようにしておきましょう。
よくある質問:移動平均法はどう計算する?
移動平均法は、材料を受け入れるたびに、その時点の在庫と受入分を合わせた平均単価を計算し直す方法です。本文の数値例でいえば、5日の購入後の単価は(50,000円+156,000円)÷400kg=515円となり、12日の払出250kgは515円で計算します。
総平均法が月末に1回だけ単価を計算するのに対し、移動平均法は受入れのつど単価が変わるため、計算の回数は増えますが、払出の時点で単価を確定できます。
ティー試験では、受入れのたびに単価を区切って書き出すと計算ミスを防げますよ。
まとめ
原価計算における材料費の分類と、購入から製品原価になるまでの流れを解説しました。要点を振り返りましょう。
- 材料費は主要材料費・買入部品費・補助材料費・工場消耗品費・消耗工具器具備品費の5つ
- 購入原価は購入代価に材料副費を加えた金額
- 消費額は消費単価 × 消費数量。先入先出法と総平均法で金額が変わる
- 棚卸減耗費は材料費ではなく間接経費
- 直接材料費は仕掛品へ、間接材料費は製造間接費を経て製品へ流れる
材料費は原価計算の3要素の中でもっともイメージしやすい分野です。まずは「購入」と「消費」を分けて考え、数値例の受払いを自分の手で計算してみてください。材料勘定の流れがわかると、労務費や経費の計算もぐっと理解しやすくなります。
ティー材料費の次は、労務費の計算もあわせてチェックしてみてください。仕訳の考え方がよく似ていますよ。

コメント