製品を製造して販売するメーカーにとって、原価計算は欠かせない仕組みです。ただ、いざ勉強を始めると専門用語が多く、「そもそも何のために計算するのか」「どこから手をつければいいのか」で迷ってしまう方も多いのではないでしょうか。
この記事では、初めて原価計算を学ぶ方に向けて、原価計算の目的、原価の分類、計算の基本的な流れ、実際原価と標準原価の違いを具体的な数字を使いながら解説します。
簿記2級で工業簿記を学ぶ方はもちろん、これから製造業の経理で原価計算にかかわる方にも役立つよう、実務で原価計算がどう使われているかも紹介します。
 ティー
原価計算は「全体の地図」を先に持っておくと、細かい論点に入っても迷子になりません。この記事はその地図づくりのつもりで読んでくださいね。
- 原価計算の目的(外部報告と内部管理)
- 原価の3つの分類と、計算の基本的な流れ
- 実際原価と標準原価の違い(数値例つき)
- 簿記2級や実務での原価計算の学び方
原価計算とは?2つの目的で理解する
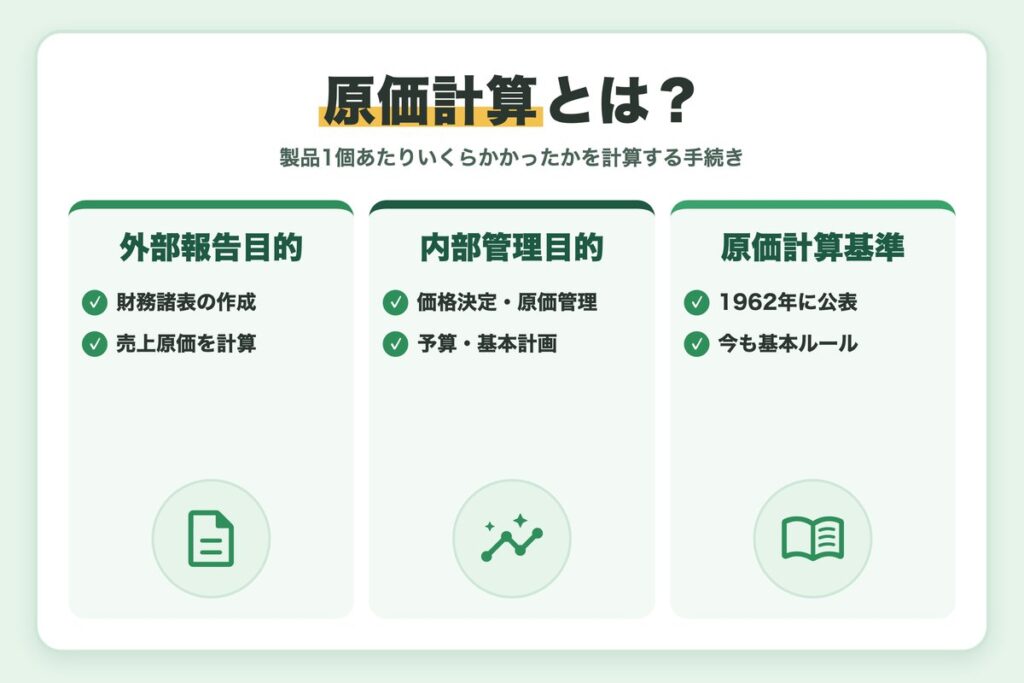
原価計算とは、製品をつくるためにかかった材料・人件費・設備費などのコストを集計し、製品1個あたりいくらかかったかを計算する手続きです。日本では、企業会計審議会が1962年に公表した「原価計算基準」が、原価計算の基本的なルールとして今も使われています。
原価計算基準が示す5つの目的
| 目的 | 内容 | 大きな分類 |
|---|---|---|
| 財務諸表作成目的 | 貸借対照表の製品・仕掛品や、損益計算書の売上原価を計算する | 外部報告目的 |
| 価格計算目的 | 販売価格を決めるための原価資料を提供する | 内部管理目的 |
| 原価管理目的 | 原価の標準を設定し、実際との差を分析して改善につなげる | 内部管理目的 |
| 予算管理目的 | 予算の編成や予算統制のための資料を提供する | 内部管理目的 |
| 基本計画設定目的 | 設備投資や製品構成など、経営の基本計画の資料を提供する | 内部管理目的 |
外部報告目的と内部管理目的
5つの目的は、大きく外部報告目的と内部管理目的に分けられます。外部報告目的は、株主・債権者などに開示する財務諸表の数字をつくるためのもの。内部管理目的は、価格決定やコスト削減など、社内の意思決定に役立てるためのものです。
同じ「原価」でも、使う目的によって必要な計算の細かさや方法が変わるという点を押さえておくと、後で学ぶ標準原価計算や直接原価計算の位置づけも理解しやすくなります。
ティー原価計算基準は1962年に公表されたものですが、今も原価計算の基本的な考え方のよりどころになっています。
原価計算は簿記2級以上で学ぶ分野で、試験の概要は日本商工会議所「商工会議所の検定試験」で確認できます。
原価の分類:最初に押さえたい3つの切り口
原価計算を学ぶうえで、最初に覚えたいのが原価の分類です。同じ原価でも、見る角度によって呼び方が変わります。
| 切り口 | 分類 | 内容 |
|---|---|---|
| 形態別 | 材料費・労務費・経費 | 何を消費したかで分ける(原価の3要素) |
| 製品との関連 | 直接費・間接費 | 特定の製品に直接結びつけられるかで分ける |
| 操業度との関連 | 変動費・固定費 | 生産量の増減に比例して変わるかで分ける |
形態別分類と製品との関連の組み合わせ
形態別分類と、直接費・間接費の分類を組み合わせると、製造原価は次の6つに整理できます。間接費の3つは合わせて「製造間接費」と呼ばれます。
| 区分 | 直接費 | 間接費(製造間接費) |
|---|---|---|
| 材料費 | 直接材料費(主要材料・買入部品) | 間接材料費(補助材料・工場消耗品など) |
| 労務費 | 直接労務費(直接工の直接作業分) | 間接労務費(間接工賃金・工場事務員給料など) |
| 経費 | 直接経費(外注加工賃など) | 間接経費(工場の減価償却費・電力料など) |
製造間接費をひとまとめにする理由
間接材料費・間接労務費・間接経費は、特定の製品に直接結びつけられません。
そのため、いったん製造間接費として集計し、作業時間などの基準で各製品に配賦します。
製造原価と総原価
製造原価に、販売費と一般管理費を加えたものを総原価といいます。原価計算で製品原価として扱うのは原則として製造原価で、販売費・一般管理費は発生した期間の費用として処理します。
ティー製造原価と販売費・一般管理費の線引きは、損益計算書の売上原価と販管費の区分にそのままつながります。
原価計算の基本的な流れ
原価計算は、次の3つの段階で進みます。
材料費・労務費・経費を、直接費と間接費に分けて集計します。
製造間接費を、切削部門・組立部門などの部門ごとに集計します。規模の小さい工場では省略されることもあります。
集計した原価を製品ごとに集計し、完成品の原価と1個あたりの原価を計算します。
数値例:当月の製品製造原価を求める
原価計算の最終的なゴールのひとつが、当月に完成した製品の原価(当月製品製造原価)です。
| 項目 | 金額 |
|---|---|
| 材料費 | 400,000円 |
| 労務費 | 300,000円 |
| 経費 | 200,000円 |
| 当月製造費用 | 900,000円 |
| (+)月初仕掛品原価 | 100,000円 |
| (-)月末仕掛品原価 | 150,000円 |
| 当月製品製造原価 | 850,000円 |
当月に完成した製品が1,000個なら、1個あたりの製造原価は850,000円 ÷ 1,000個 = 850円です。
ティー計算式を丸暗記するより、仕掛品勘定のボックス図を書いて数字を入れてみると、流れが一目でわかりますよ。
個別原価計算と総合原価計算
| 比較項目 | 個別原価計算 | 総合原価計算 |
|---|---|---|
| 向いている生産形態 | 受注生産(1品ごとに仕様が違う) | 見込みによる大量生産 |
| 業種の例 | 造船、建設、オーダー家具 | 食品、化学、製紙 |
| 原価の集計単位 | 製造指図書ごと | 一定期間(1か月など)ごと |
関連記事:個別原価計算と総合原価計算の違いとは?計算方法と使い分けを解説
実際原価と標準原価の違い
原価は、計算に使う数字によって実際原価と標準原価に分けられます。
| 比較項目 | 実際原価 | 標準原価 |
|---|---|---|
| 消費量 | 実際の消費量 | 科学的・統計的に定めた、あるべき消費量 |
| 価格 | 実際の価格(予定価格を使うこともある) | 予定価格または正常価格 |
| 主な目的 | 財務諸表の作成 | 原価管理(無駄の発見) |
実際原価とは
実際原価は、実際に消費した数量をもとに計算した原価です。価格は実際の購入価格のほか、計算を早めるために予定価格を使うこともあります。予定価格を使っても、消費量が実際の数量であれば実際原価に分類されます。
標準原価とは
標準原価は、能率的に生産した場合の「あるべき消費量」に、予定価格または正常価格を掛けて計算した原価です。標準原価と実際原価を比べて差異を分析することで、どこに無駄があったのかを把握できます。
差異は原因をたどってこそ役に立つ
標準原価計算は、差異を計算して終わりではありません。
価格差異なら購買部門、数量差異なら製造部門というように、原因に応じて担当部門と対策を話し合うことで、原価管理に生かせます。
数値例:標準原価との差異を分析する
製品1個あたりの標準直接材料費を「2kg × 300円 = 600円」と設定しました。当月は100個を生産し、実際には材料を210kg、1kgあたり310円で消費しました。
| 項目 | 計算 | 金額 |
|---|---|---|
| 標準原価 | 600円 × 100個 | 60,000円 |
| 実際原価 | 310円 × 210kg | 65,100円 |
| 総差異 | 60,000円 - 65,100円 | △5,100円(不利) |
| 価格差異 | (300円 - 310円)× 210kg | △2,100円(不利) |
| 数量差異 | 300円 ×(200kg - 210kg) | △3,000円(不利) |
価格差異と数量差異の合計は△5,100円で、総差異と一致します。「材料が値上がりした影響」と「材料を使いすぎた影響」を分けて把握できるのが、標準原価計算の強みです。
有利差異・不利差異の向きに注意
実際原価が標準原価より大きい場合は不利差異(借方差異)、小さい場合は有利差異(貸方差異)です。
計算の順番を「標準-実際」にそろえておくと、符号の取り違えを防げます。
初めて原価計算を学ぶ人へ:簿記2級と実務での活かし方
簿記2級では工業簿記が40点分
2026年9月時点の日商簿記2級は、試験時間90分で商業簿記と工業簿記の2科目から出題され、工業簿記は第4問・第5問の計40点です。合格ラインは70点以上なので、工業簿記で安定して得点できるかどうかが合否を大きく左右します。工業簿記は出題パターンが比較的決まっているため、流れを理解すれば得点源にしやすい分野です。
ティー工業簿記は出題のパターンがある程度決まっているので、くり返し解くほど得点が安定しやすい分野です。
おすすめの学習順序
- 原価の分類と、費目別計算(材料費・労務費・経費)
- 製造間接費の配賦と部門別計算
- 個別原価計算と総合原価計算
- 標準原価計算と直接原価計算(CVP分析を含む)
学習のコツ
各単元を学ぶときは、数字がどの勘定からどの勘定へ流れるのかを意識して、勘定連絡図を書いてみましょう。
全体像とのつながりが見えると、応用問題にも対応しやすくなります。
実務では会計システムと一体で動く
実務の原価計算は、生産管理システムやERPの原価計算機能、会計システムが連携して行われるのが一般的です。材料の払出データや作業時間のデータがシステムから集まり、月次決算で製品・仕掛品の評価や売上原価の計算に使われます。経理担当者に求められるのは、計算そのものよりも「システムが出した原価が実態に合っているか」を確認し、差異の理由を説明する力です。
ティー簿記2級の工業簿記で学ぶ内容は、製造業の月次決算でそのまま使う考え方です。試験勉強が実務の土台になるので、ぜひ「なぜこう計算するのか」まで意識してみてください。
まとめ
初めて原価計算を学ぶときに知っておきたい基本を解説しました。要点を振り返りましょう。
- 原価計算の目的は外部報告目的と内部管理目的に大きく分けられる
- 原価は形態別・製品との関連・操業度との関連の3つの切り口で分類する
- 原価計算は費目別計算→部門別計算→製品別計算の順に進む
- 実際原価は実際の消費量、標準原価はあるべき消費量で計算する
- 簿記2級の工業簿記は40点分。流れを理解すれば得点源になる
原価計算は奥が深い分野ですが、全体の流れと基本用語を押さえておけば、個々の論点はその地図の上に置いていくだけです。まずは今回の数値例を自分で計算し直し、材料費・労務費・経費の計算へと進んでみてください。
ティー次のステップとして、材料費・労務費・経費のポイントをまとめた記事もぜひ読んでみてくださいね。

コメント