企業経営において「コスト管理」は欠かせないテーマです。その中でも、意思決定やCVP分析(損益分岐点分析)を正しく行うためには、コストを固定費と変動費に分類することが重要になります。
しかし、多くの企業は固定費と変動費を大まかに分けるだけで、さらに細かい「原価分解」までは踏み込んでいないのが実態です。
本記事では、管理会計における原価分解の基本的な考え方から、代表的な手法(IE法・高低点法・最小自乗法・勘定科目精査法など)を、数値例やExcelでの計算手順も交えてわかりやすく解説します。「固定費と変動費をさらに明確に分類したい方」や「原価分解を初めて学ぶ方」は、ぜひ最後までご覧ください。
 ティー
原価分解の精度が上がると、損益分岐点や予算の数字の信頼性もぐっと上がります。地味ですが、管理会計の土台になる作業です。
- 原価分解の意味と、固定費・変動費の違い
- IE法・高低点法・スキャッター・チャート法・最小自乗法・勘定科目精査法の特徴
- 高低点法と最小自乗法の数値例とExcelでの計算手順
- 目的に合った手法の選び方と実務でよくあるミス
原価分解の種類
原価分解とは
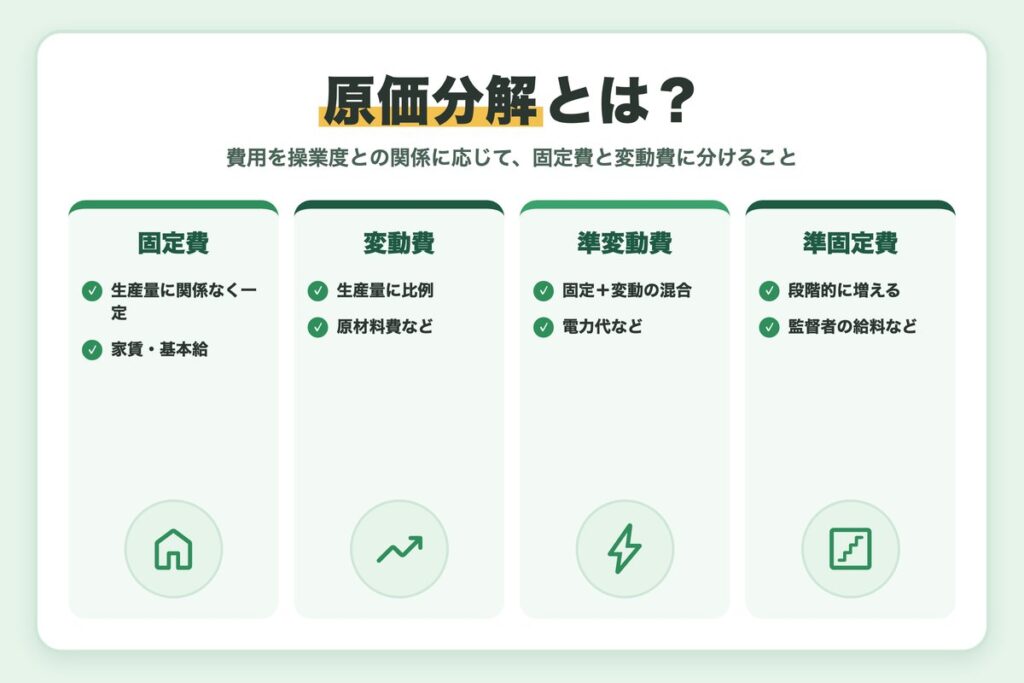
原価分解とは、財務会計で計上される費用を、操業度(生産量や稼働時間など)との関係に応じて固定費と変動費に分解することを指します。「固変分解」と呼ばれることもあります。
| 区分 | 特徴 | 例 |
|---|---|---|
| 固定費 | 生産量に関係なく一定額発生する | 家賃、基本給、減価償却費 |
| 変動費 | 生産量に比例して増減する | 原材料費、出来高払いの人件費、電力代の一部 |
電力代のように、基本料金(固定費)と使用量に応じた料金(変動費)が混ざった費用を「準変動費」といいます。原価分解が必要になるのは、主にこうした費用です。
準変動費と準固定費
基本部分と操業度に比例する部分が混ざった費用が準変動費です。一方、一定の範囲内では金額が変わらず、操業度がある水準を超えると段階的に増える費用を準固定費(監督者の給料など)といいます。
財務会計と管理会計の違い
財務会計では「正確な記録」が重視されますが、管理会計では「意思決定に役立つ情報」を得ることが目的です。管理会計では固定費と変動費の把握が必須であり、場合によっては原価分解を行う必要があるのです。
ティーCVP分析(Cost-Volume-Profit分析)では、売上・費用・利益の関係を把握するために、費用の性質を明確にする必要があります。
簿記検定の試験範囲や最新の情報は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
原価分解の分類方法

原価分解の方法は、大きく分けて2種類あります。
| 分類 | 使う場面 | 代表例 |
|---|---|---|
| 技術的な予測に基づく方法 | 過去データが少ない場合や新製品の導入時 | IE法(工学的方法) |
| 過去の実績データに基づく方法 | 実績を活用して固定費・変動費を推定 | 高低点法、スキャッター・チャート法、最小自乗法、勘定科目精査法 |
IE法(工学的方法)
IE法は、作業研究や工学的な分析に基づいてコストを予測する方法です。従業員の作業時間や原材料の使用量を測定し、それに基づいてコストを見積もります。新製品や過去データがない場合でも利用でき、理論的で説得力がある一方、作業とコストの因果関係を正確に捉えるのが難しく、専門知識と労力が必要です。
ティー新製品を製造する際に、試作データや作業分析をもとに、材料費や労務費を予測するケースで活用されます。
高低点法
過去データの中から操業度が最も高い時点と低い時点の2点を結び、固定費と変動費を算出する方法です。計算がシンプルで導入が容易ですが、2点のデータしか使わないため精度が低く、外れ値の影響を受けやすいのが弱点です。
ティー高低点法は計算が速いぶん、最高点と最低点を正しく選べるかが勝負です。まずはデータの中から2点を丁寧に探しましょう。
スキャッター・チャート法
実績データをグラフ化し、目分量で直線を引いて固定費と変動費を推定する方法です。直感的で、操業度とコストの関係を視覚的に把握できますが、精度が低く担当者の主観に左右されます。
最小自乗法
過去の全データを使って、誤差が最小になる直線を計算で導き出す方法です。全データを反映するため精度が高く統計的な裏付けもありますが、手計算では複雑になります。
ティーExcelやPythonを用いて回帰分析を行い、固定費と変動費を数値化するケースで使われます。
勘定科目精査法
勘定科目ごとに、固定費か変動費かを判断して分類する方法です(費目別精査法とも呼ばれます)。財務会計データをそのまま活用でき分類作業もシンプルですが、担当者の判断に依存し、業種によって分類基準が異なります。
分類の基準は社内で統一する
勘定科目精査法は担当者によって分類がぶれやすい方法です。どの科目を固定費・変動費とするかを一覧表にまとめ、毎期同じ基準で分類することで、期間比較の信頼性を保てます。
ティー「水道光熱費」を固定費か変動費か判断する際、製造業では操業度に応じて変動費として扱う一方、オフィス業務では固定費とする場合があります。
数値例:高低点法と最小自乗法で計算してみる
前提となる実績データ
ある工場の5か月分の機械稼働時間と製造間接費が、次のとおりだったとします(すべて正常操業圏内のデータとします)。
| 月 | 機械稼働時間 | 製造間接費 |
|---|---|---|
| 4月 | 80時間 | 230,000円 |
| 5月 | 100時間 | 240,000円 |
| 6月 | 120時間 | 270,000円 |
| 7月 | 140時間 | 320,000円 |
| 8月 | 160時間 | 340,000円 |
高低点法で計算する
操業度が最も高い8月(160時間・340,000円)と、最も低い4月(80時間・230,000円)の2点を使います。
- 変動費率:(340,000円-230,000円)÷(160時間-80時間)=1時間あたり1,375円
- 固定費:340,000円-1,375円×160時間=120,000円
最小自乗法で計算する
最小自乗法では、原価=固定費a+変動費率b×操業度xとして、次の2つの式(正規方程式)を解きます。5か月分の合計は、Σx=600、Σy=1,400,000、Σxy=174,000,000、Σx²=76,000です。
1,400,000 = 5a + 600b / 174,000,000 = 600a + 76,000b
これを解くと、変動費率bは1時間あたり1,500円、固定費aは100,000円になります。
2つの結果を比べると
高低点法は「固定費120,000円+1,375円×時間」、最小自乗法は「固定費100,000円+1,500円×時間」と、同じデータでも結果が変わります。
150時間稼働したときの予測は、高低点法で326,250円、最小自乗法で325,000円です。高低点法は2点しか使わないため、その2か月が特殊な月だと結果がぶれやすくなります。
原価分解の選び方

原価分解の手法は、目的や状況によって使い分ける必要があります。
代表的な手法の比較表
| 方法 | データの必要性 | 精度 | 導入のしやすさ | 主な用途 |
|---|---|---|---|---|
| IE法 | 実績不要 | 高い(条件次第) | 難しい | 新製品のコスト予測 |
| 高低点法 | 過去データ2点 | 低い | 簡単 | 簡易的な原価分析 |
| スキャッター・チャート法 | 過去データ複数 | 中程度 | 普通 | 視覚的な把握 |
| 最小自乗法 | 過去データ多数 | 高い | Excelなら普通 | 精度重視の分析 |
| 勘定科目精査法 | 財務データ | 中程度 | 簡単 | 実務的な分類 |
原価分解の実務活用例
- 製造業での原価管理:IE法を使って新製品の原価を予測し、価格設定や利益計画に活用
- サービス業での費用分析:勘定科目精査法で固定費と変動費を分類し、損益分岐点分析に活用
- 経営判断におけるCVP分析:最小自乗法で精度の高い原価分解を行い、売上目標やコスト削減施策の立案に活用
実務では、まず勘定科目精査法で全体を分類し、判断に迷う準変動費だけ最小自乗法で分解する、という組み合わせが現実的です。
原価分解ができると役立つ場面
- 損益分岐点や安全余裕率の計算
- 変動予算による予算と実績の比較
- 値引きや追加受注を受けるかどうかの判断
関連記事:損益分岐点とは?安全余裕率との関係と経営の意思決定での使い方
Excelでの原価分解とよくあるミス
Excelなら最小自乗法も一瞬
会計システムから月次の費用を、生産管理システムなどから操業度を出力し、月ごとに1行で並べます。
変動費率は「=SLOPE(費用の範囲,操業度の範囲)」、固定費は「=INTERCEPT(費用の範囲,操業度の範囲)」で求められます。先ほどの例なら1,500と100,000が返ります。
散布図に近似曲線(線形)を追加すると、スキャッター・チャート法の確認も同時にできます。外れ値がないかを目で見て確かめましょう。
よくあるミス
- 決算月の賞与や修繕費など、一時的な費用を含めたまま計算してしまう
- 値上げや人員増で費用構造が変わったのに、古いデータを混ぜて分析する
- 操業度に売上高を使い、販売価格の変動の影響を受けてしまう
- 一度決めた固定費・変動費の区分を何年も見直さない
ティー分析に使う前に、まず「いつもと違う月」が混ざっていないかを確認するのがおすすめです。それだけで結果の信頼性が変わります。
簿記2級の試験で押さえるポイント
日商簿記2級では、高低点法の計算がよく出題されます。「正常操業圏外のデータは除いてから最高点・最低点を選ぶ」という点が引っかけになりやすいので注意しましょう。最小自乗法は2級では計算まで求められることは少なく、考え方を理解しておけば十分です。
まとめ
本記事では、原価分解の基本と代表的な手法について解説しました。
- 原価分解は、費用を操業度との関係で固定費と変動費に分けること
- 手法は技術的な予測に基づくIE法と、実績データに基づく4つの方法に大別される
- 同じデータでも、高低点法と最小自乗法では結果が変わる
- ExcelのSLOPE関数・INTERCEPT関数を使えば最小自乗法も簡単
- 一時的な費用や古いデータの混入に注意し、定期的に見直す
原価分解は、企業がコスト構造を正しく理解し、意思決定や戦略立案に活かすための重要な手法です。IE法・最小自乗法・勘定科目精査法など、目的に応じて適切な手法を選ぶことで、より精度の高い原価管理が可能になります。
ティー企業の目的や利用シーンに応じて、適切な手法を選択することが大切です。原価分解をうまく活用して、正確なコスト管理や意思決定につなげていきましょう。