原価計算を勉強していると、多くの人が最初につまずくのが「部門別原価計算」です。第1次集計、第2次集計、直接配賦法、相互配賦法……と用語が一気に増え、「結局いま何をしているのか」が見えなくなりがちです。
ただ、部門別原価計算がやっていることはシンプルで、製造間接費を「部門」というフィルターに通してから製品に配るだけです。この記事では、部門別原価計算の目的と全体の流れを整理したうえで、数値例を使って第1次集計から製品への配賦までを一気通貫で計算します。
さらに、簿記2級で問われやすい直接配賦法と相互配賦法の違いや、実務で会計システムを使って部門別計算を回すときのポイントも紹介します。
 ティー
部門別原価計算は「どの部門で、いくらかかったか」を順番に集めていくだけ。流れさえつかめば、計算自体は難しくありませんよ。
- 部門別原価計算の目的と、製造部門・補助部門の違い
- 第1次集計→第2次集計→製品への配賦という3ステップの流れ
- 直接配賦法と相互配賦法の計算と違い(数値例つき)
- 実務で部門別計算を効率よく回すコツ
部門別原価計算とは?目的と原価部門の分け方
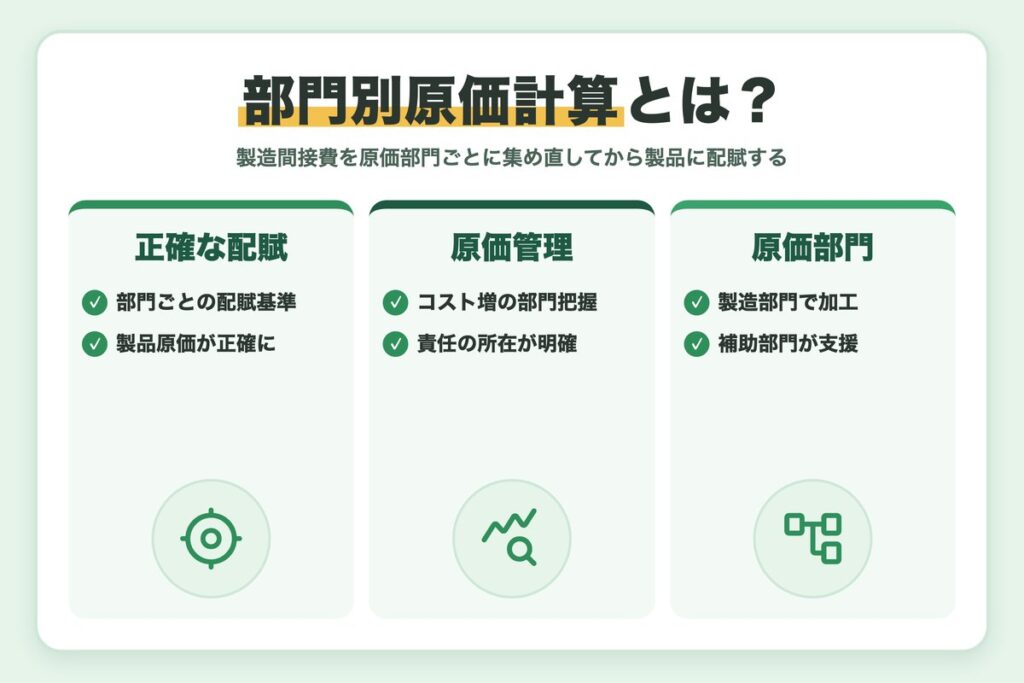
部門別原価計算とは、費目別に集めた原価(主に製造間接費)を、工場内の原価部門ごとに集計し直してから製品に配賦する計算手続きです。費目別計算と製品別計算のあいだに入る「第2段階」と考えるとイメージしやすいでしょう。
目的は「正確な配賦」と「部門ごとの原価管理」
部門別に計算する目的は大きく2つあります。
- 製品原価を正確に計算する:工場全体で1つの配賦率を使うより、部門ごとに実態に合った配賦基準を使うほうが、製品ごとの負担が正確になる
- 原価管理に役立てる:部門ごとに原価を集めることで、どの部門でコストが膨らんでいるかがわかり、責任の所在もはっきりする
たとえば、機械加工が中心の部門と手作業中心の組立部門では、原価の発生原因がまったく違います。工場全体を直接作業時間だけで配賦すると、機械をたくさん使う製品の原価が過小になりやすいのです。
ティー目的を押さえておくと、配賦基準を選ぶときにも「その基準で本当に実態に近づくか」という判断の軸を持てます。
製造部門と補助部門
原価部門は、製品の製造に直接かかわる製造部門と、製造部門をサポートする補助部門に分かれます。補助部門はさらに「補助経営部門」と「工場管理部門」に分けられます。
| 区分 | 内容 | 部門の例 |
|---|---|---|
| 製造部門 | 製品の加工・組立を直接行う | 切削部門、組立部門、塗装部門 |
| 補助経営部門 | 製造部門に用役(サービス)を提供する | 動力部門、修繕部門、運搬部門 |
| 工場管理部門 | 工場全体の管理業務を行う | 工場事務部門、労務部門、企画部門 |
工場管理部門の原価も最後は製品へ
簿記検定の試験範囲や最新の情報は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
部門別原価計算の流れは3ステップ
部門別原価計算は、次の3ステップで進みます。まずは全体の流れを頭に入れておきましょう。
部門個別費は発生した部門に直接「賦課」し、部門共通費は配賦基準を使って各部門に「配賦」します。製造部門・補助部門のすべてに原価を集めるのがこの段階です。
補助部門は製品を直接つくらないため、補助部門に集まった原価を、用役の提供割合に応じて製造部門へ振り替えます。
製造部門に集まった原価を、部門ごとの配賦基準(機械作業時間・直接作業時間など)で各製品に配賦します。
部門個別費と部門共通費
第1次集計でポイントになるのが、部門個別費と部門共通費の区別です。部門個別費はどの部門で発生したかが明らかな原価(その部門の間接工賃金、部門専用機械の減価償却費など)で、そのまま賦課します。部門共通費は複数の部門にまたがって発生する原価(工場建物の減価償却費、工場長の給料など)で、合理的な基準で按分します。
ティー工場長の給料のように、1人の人件費でも複数の部門にまたがれば部門共通費になります。「誰の費用か」ではなく「どの部門の費用か」で考えましょう。
配賦基準の代表例
| 配賦するもの | よく使われる配賦基準 |
|---|---|
| 建物減価償却費・固定資産税 | 占有面積 |
| 電力料 | 電力消費量(kWh)・機械馬力数 |
| 福利厚生費・工場長の給料 | 従業員数 |
| 動力部門費 | 動力消費量 |
| 修繕部門費 | 修繕時間・修繕回数 |
| 工場事務部門費 | 従業員数 |
数値例で確認:第1次集計から製品への配賦まで
ここからは、製造部門(切削部門・組立部門)と補助部門(動力部門・修繕部門)がある工場を例に、実際に計算してみます。第2次集計はまず直接配賦法で計算します。
第1次集計
部門個別費はそのまま賦課し、部門共通費である建物減価償却費200,000円を占有面積の比率(切削40%・組立30%・動力20%・修繕10%)で配賦します。
| 項目 | 切削部門 | 組立部門 | 動力部門 | 修繕部門 | 合計 |
|---|---|---|---|---|---|
| 部門個別費 | 300,000 | 250,000 | 80,000 | 40,000 | 670,000 |
| 部門共通費(面積比) | 80,000 | 60,000 | 40,000 | 20,000 | 200,000 |
| 第1次集計額 | 380,000 | 310,000 | 120,000 | 60,000 | 870,000 |
第2次集計(直接配賦法)
用役の提供割合は次のとおりです。直接配賦法では補助部門どうしのやり取りを無視し、製造部門への提供割合だけで配賦します。
| 用役の提供先 | 切削部門 | 組立部門 | 動力部門 | 修繕部門 |
|---|---|---|---|---|
| 動力(kWh) | 600 | 400 | - | 200 |
| 修繕時間(h) | 20 | 30 | 10 | - |
- 動力部門費:120,000円 × 600/1,000 = 72,000円(切削)、120,000円 × 400/1,000 = 48,000円(組立)
- 修繕部門費:60,000円 × 20/50 = 24,000円(切削)、60,000円 × 30/50 = 36,000円(組立)
| 項目 | 切削部門 | 組立部門 |
|---|---|---|
| 第1次集計額 | 380,000 | 310,000 |
| 動力部門費 | 72,000 | 48,000 |
| 修繕部門費 | 24,000 | 36,000 |
| 製造部門費合計 | 476,000 | 394,000 |
切削部門と組立部門の合計は870,000円で、第1次集計の合計と一致します。配賦の前後で総額が変わらないことは、検算の基本として必ず確認しましょう。
直接配賦法の分母に補助部門を入れない
製品への配賦
切削部門は機械作業時間(当月1,000時間)、組立部門は直接作業時間(当月500時間)を配賦基準とします。配賦率は切削部門が476,000円÷1,000時間=476円/時間、組立部門が394,000円÷500時間=788円/時間です。
| 製品 | 切削部門 | 組立部門 | 製造間接費の配賦額 |
|---|---|---|---|
| 製品A | 600h × 476円 = 285,600 | 350h × 788円 = 275,800 | 561,400 |
| 製品B | 400h × 476円 = 190,400 | 150h × 788円 = 118,200 | 308,600 |
| 合計 | 476,000 | 394,000 | 870,000 |
ティー製品A・Bの配賦額の合計が製造部門費の合計と一致しているか、表の最終行で確かめる習慣をつけると安心です。
直接配賦法と相互配賦法の違い
第2次集計の方法には、主に直接配賦法と相互配賦法があります。違いは補助部門どうしの用役のやり取りを計算に入れるかどうかです。
| 比較項目 | 直接配賦法 | 相互配賦法(簿記2級の方法) |
|---|---|---|
| 補助部門間の用役 | 無視する | 第1次配賦で考慮する |
| 配賦の回数 | 1回 | 2回(第1次配賦・第2次配賦) |
| 計算の手間 | 少ない | やや多い |
| 正確性 | やや劣る | 直接配賦法より実態に近い |
相互配賦法で同じ例を計算すると
簿記2級で学ぶ相互配賦法(簡便法)では、第1次配賦で補助部門も含めた全部門に配賦し、第2次配賦では補助部門に配賦された金額を直接配賦法で製造部門だけに配賦します。
| 項目 | 切削部門 | 組立部門 | 動力部門 | 修繕部門 |
|---|---|---|---|---|
| 第1次集計額 | 380,000 | 310,000 | 120,000 | 60,000 |
| 第1次配賦:動力(600:400:200) | 60,000 | 40,000 | - | 20,000 |
| 第1次配賦:修繕(20:30:10) | 20,000 | 30,000 | 10,000 | - |
| 第2次配賦:動力10,000(600:400) | 6,000 | 4,000 | - | - |
| 第2次配賦:修繕20,000(20:30) | 8,000 | 12,000 | - | - |
| 製造部門費合計 | 474,000 | 396,000 | - | - |
合計は474,000円+396,000円=870,000円で、直接配賦法と同じ総額です。ただし内訳が変わり、切削部門は2,000円少なく、組立部門は2,000円多くなりました。動力部門から修繕部門に回った20,000円は組立部門に多く、修繕部門から動力部門に回った10,000円は切削部門に多く流れ、差し引きで組立部門の負担が増えたためです。
簿記2級で差がつくポイント
試験では「部門費振替表」を完成させる形式がよく出題されます。第2次配賦の対象は第1次配賦で補助部門が受け取った金額だけです。元の補助部門費を再び配賦してしまうミスが多いので注意しましょう。また、問題文で「補助部門間の用役の授受」の扱いがどう指示されているかを最初に確認するのが鉄則です。
実務で部門別原価計算を回すときのポイント
教科書の部門別計算は1回きりの計算ですが、実務では毎月の月次決算で同じ計算を繰り返すことになります。ここでは経理の現場で押さえておきたいポイントを紹介します。
会計システムの部門コードで第1次集計を自動化する
多くの会計システム・ERPでは、仕訳入力時に「部門コード」を付けられます。部門個別費は入力段階で部門コードを付けておけば、部門別の試算表を出すだけで第1次集計の大部分が完了します。部門共通費についても、システムの「配賦機能」に配賦基準と比率を登録しておけば、月次で自動的に按分仕訳を作成できます。
部門コードの入力ルールを決めておく
配賦基準のデータをどこから取るか決めておく
電力消費量なら部門別のメーター値、修繕時間なら保全部門の作業記録、従業員数なら人事データというように、配賦基準のデータの取得元と締め日をあらかじめ決めておくことが大切です。月次決算のたびにデータ集めで時間を取られるのは、実務でよくある悩みです。
ティーデータの提出期限を月次決算のスケジュールに組み込んでおくと、毎月の「データ待ち」がぐっと減ります。
よくあるミス
- 組織変更で部門が増減したのに、配賦マスタの比率を更新していない
- 部門コードの付け忘れで、部門共通費に原価が溜まってしまう
- 占有面積などの固定的な基準を何年も見直していない
- 配賦後の部門費合計と配賦前の総額を突き合わせていない
ティー配賦計算そのものはシステムに任せられても、「配賦基準が今も実態に合っているか」を判断するのは経理担当者の仕事です。年に1回は見直すのがおすすめです。
関連記事:部門別原価計算と仕掛品の計算方法|完成品換算量と平均法を数値例で
まとめ
部門別原価計算の目的と流れ、直接配賦法・相互配賦法の違いを解説しました。最後に要点を振り返ります。
- 部門別原価計算の目的は、製品原価の正確な計算と部門ごとの原価管理
- 原価部門は製造部門と補助部門(補助経営部門・工場管理部門)に分かれる
- 第1次集計→第2次集計→製品別配賦の3ステップで進む
- 直接配賦法は補助部門間のやり取りを無視、相互配賦法は第1次配賦で考慮する
- 実務では部門コードと配賦マスタで月次の計算を仕組み化する
部門別原価計算は、個別原価計算や総合原価計算の土台になる考え方です。流れを押さえたら、ぜひ数値例を自分の手で計算し直してみてください。配賦の前後で合計が一致することを確認するクセがつけば、試験でも実務でもミスが大きく減ります。
ティー部門別計算がわかると、製造間接費の予定配賦もぐっと理解しやすくなります。次はぜひ配賦差異の分析にも挑戦してみてください!

コメント