日商簿記2級の学習を進めていくと、必ずぶつかるのが財務諸表の作成問題です。仕訳はわかるのに、損益計算書や貸借対照表の形にまとめようとすると、どこに何を書けばいいのか迷ってしまう方も多いのではないでしょうか。
財務諸表は、簿記2級の得点源になるだけでなく、社会人として会社の数字を読むための基本スキルでもあります。基礎の考え方さえ押さえれば、問題の見え方がぐっと変わります。
この記事では、簿記2級で問われる財務諸表の範囲から、損益計算書・貸借対照表・株主資本等変動計算書の基礎を、数値例を使って解説します。試験で点を落としやすいポイントや、実務との違いもあわせて紹介します。
 ティー
財務諸表は「表の形」を先に頭に入れておくと、驚くほど解きやすくなります。この記事の表を何度も見返してみてくださいね。
- 簿記2級で問われる財務諸表の範囲
- 損益計算書の5つの利益と売上原価の計算
- 貸借対照表の区分と純資産の部の構成
- 株主資本等変動計算書と剰余金の配当の考え方
財務諸表とは?簿記2級で問われる範囲
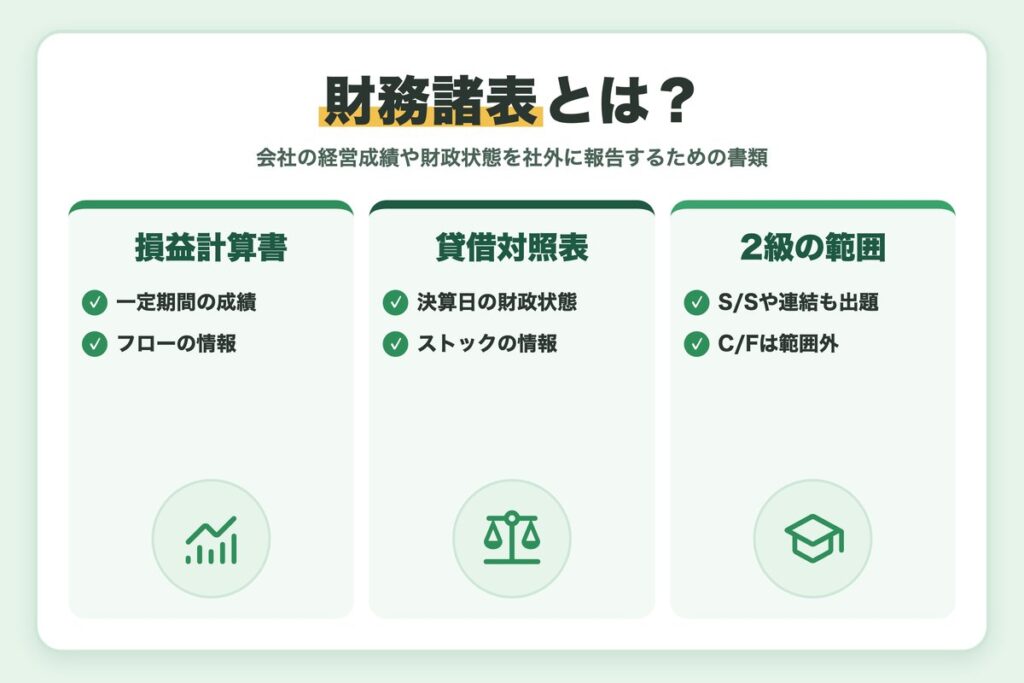
財務諸表とは、会社の経営成績や財政状態を社外に報告するための書類のことです。まずは、どの書類が簿記2級の範囲なのかを確認しておきましょう。
主な財務諸表の種類
| 書類 | わかること | 簿記2級 |
|---|---|---|
| 損益計算書(P/L) | 一定期間の経営成績 | 出題範囲 |
| 貸借対照表(B/S) | 決算日時点の財政状態 | 出題範囲 |
| 株主資本等変動計算書(S/S) | 純資産の1年間の増減 | 出題範囲 |
| キャッシュ・フロー計算書(C/F) | 一定期間のお金の流れ | 範囲外(1級で学習) |
フローとストックの違い
損益計算書は1年間などの一定期間の成績を表す「フロー」の情報、貸借対照表は決算日という一時点の状態を表す「ストック」の情報です。この違いを意識すると、どちらの表に何を書くかを判断しやすくなります。
ティー「期間」の成績か、「時点」の状態か。迷ったときはこの2つで考えると、どちらの表に書くかを判断しやすくなります。
連結財務諸表も簿記2級の範囲
簿記2級では、親会社と子会社をまとめた連結財務諸表の作成も出題されます。個別の財務諸表の基礎を固めてから連結に進むと理解がスムーズです。
関連記事:連結決算とは?連結の範囲と流れを簿記2級と実務の目線で解説
簿記検定の試験範囲や最新の情報は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
損益計算書の基礎
損益計算書は、会社が1年間でどれだけ稼いで、どれだけ費用を使い、最終的にいくら利益が残ったかを表す書類です。ポイントは、利益を5段階に分けて計算することです。
5つの利益を数値例で確認
| 区分 | 金額 | 計算 |
|---|---|---|
| 売上高 | 10,000,000円 | |
| 売上原価 | 6,000,000円 | |
| 売上総利益 | 4,000,000円 | 売上高-売上原価 |
| 販売費及び一般管理費 | 2,500,000円 | |
| 営業利益 | 1,500,000円 | 売上総利益-販管費 |
| 営業外収益 | 100,000円 | 受取利息など |
| 営業外費用 | 200,000円 | 支払利息など |
| 経常利益 | 1,400,000円 | 営業利益+営業外収益-営業外費用 |
| 特別利益 | 50,000円 | 固定資産売却益など |
| 特別損失 | 250,000円 | 火災損失など |
| 税引前当期純利益 | 1,200,000円 | 経常利益+特別利益-特別損失 |
| 法人税、住民税及び事業税 | 360,000円 | |
| 当期純利益 | 840,000円 | 税引前当期純利益-法人税等 |
5つの利益の順番を覚えよう
- 売上総利益
- 営業利益
- 経常利益
- 税引前当期純利益
- 当期純利益
売上原価の計算方法
売上原価は、当期に売れた商品の原価です。「期首商品棚卸高+当期商品仕入高-期末商品棚卸高」で計算します。
| 項目 | 金額 |
|---|---|
| 期首商品棚卸高 | 800,000円 |
| 当期商品仕入高 | 6,200,000円 |
| 期末商品棚卸高 | 1,000,000円 |
| 売上原価 | 6,000,000円 |
決算整理の「しいくりくりしい」の仕訳は、この計算を帳簿上で行っているものです。期末の在庫を差し引くのを忘れないようにしましょう。
ティー売上原価の計算は、財務諸表の問題でほぼ毎回出てきます。期首と期末を逆にしないよう、式で確かめるくせをつけておきましょう。
営業外と特別の区別
営業外収益・費用は、受取利息や支払利息のように本業以外で毎期経常的に発生するものです。特別利益・損失は、固定資産の売却損益や災害による損失のように臨時的に発生するものです。
ティー迷ったら「毎期くり返し発生するものか」で考えると、営業外か特別かを区別しやすくなりますよ。
貸借対照表の基礎
貸借対照表は、決算日時点で会社がどんな財産を持ち、どこからお金を調達しているかを表す書類です。左側に資産、右側に負債と純資産を記載し、資産の合計=負債と純資産の合計になります。
流動と固定の区分
資産と負債は、流動と固定に分けて表示します。まず、売掛金や買掛金のように通常の営業活動の中で発生するものは流動に分類します(正常営業循環基準)。それ以外のものは、決算日の翌日から1年以内に現金化・支払期限が来るかどうかで判断します(1年基準)。
| 区分 | 主な項目 |
|---|---|
| 流動資産 | 現金預金、売掛金、商品、短期の貸付金 |
| 固定資産 | 建物、備品、土地、ソフトウェア、長期の貸付金 |
| 流動負債 | 買掛金、未払金、短期借入金 |
| 固定負債 | 長期借入金、退職給付引当金 |
固定資産は減価償却累計額とセットで表示
建物や備品などの有形固定資産は、取得原価から減価償却累計額を差し引く形で表示するのが基本です。
問題の指示を確認し、控除する形式で書くのか、差し引いた後の金額で書くのかを間違えないようにしましょう。
純資産の部の構成
純資産の部は、株主資本、評価・換算差額等、新株予約権などに分かれます。簿記2級で特に大切なのは株主資本の中身です。
| 区分 | 内訳 |
|---|---|
| 資本金 | 株主が出資した金額のうち資本金とした部分 |
| 資本剰余金 | 資本準備金、その他資本剰余金 |
| 利益剰余金 | 利益準備金、その他利益剰余金(任意積立金・繰越利益剰余金) |
ティー純資産の部は項目が多く見えますが、「株主が出したお金」と「会社が稼いで貯めたお金」に分けて考えると整理しやすいですよ。
会社法と株主資本等変動計算書の基礎
簿記2級では、会社法のルールに沿った純資産の処理が問われます。まずは株式会社のしくみから確認しましょう。
株式会社と株主総会
株式会社は、株式を発行して多くの出資者から資金を集め、事業を行う会社です。株主総会は株式会社の最高意思決定機関で、剰余金の配当など重要な事項を決定します。
剰余金の配当と利益準備金の積立て
繰越利益剰余金から配当をするときは、会社法のルールにより、配当額の10分の1を利益準備金として積み立てます。ただし、資本準備金と利益準備金の合計が資本金の4分の1に達するまでが上限です。
| 項目 | 金額 |
|---|---|
| 資本金 | 10,000,000円 |
| 資本準備金 | 1,500,000円 |
| 利益準備金(配当前) | 500,000円 |
| 配当額 | 1,000,000円 |
| 配当額の10分の1 | 100,000円 |
| 積立ての上限(10,000,000円×1/4-2,000,000円) | 500,000円 |
| 利益準備金の積立額(少ない方) | 100,000円 |
積立額は「小さいほう」を選ぶ
利益準備金の積立額は、「配当額の10分の1」と「資本金の4分の1-(資本準備金+利益準備金)」を比べて、小さいほうの金額になります。
上限の計算を忘れて、配当額の10分の1をそのまま積み立ててしまうミスに注意しましょう。
株主資本等変動計算書とは
株主資本等変動計算書は、貸借対照表の純資産の部が1年間でどう変わったかを、項目ごとに「当期首残高」「当期変動額」「当期末残高」で表す書類です。先ほどの配当と、損益計算書の当期純利益840,000円を反映すると、繰越利益剰余金の動きは次のようになります。
| 項目 | 利益準備金 | 繰越利益剰余金 |
|---|---|---|
| 当期首残高 | 500,000円 | 3,000,000円 |
| 剰余金の配当 | - | △1,000,000円 |
| 利益準備金の積立て | 100,000円 | △100,000円 |
| 当期純利益 | - | 840,000円 |
| 当期末残高 | 600,000円 | 2,740,000円 |
損益計算書の当期純利益が、株主資本等変動計算書を通じて貸借対照表の繰越利益剰余金につながっていることがわかりますね。この3つの書類のつながりを意識すると、財務諸表の問題が一気に解きやすくなります。
財務諸表の問題で点を落とさないコツと実務との違い
ここでは、基礎の解説記事ではあまり触れられていない、試験で点を落としやすいポイントと、実務での財務諸表の扱いを紹介します。
よくあるミス
- 長期借入金のうち1年以内に返済する部分を流動負債に振り替え忘れる
- 期末商品の棚卸減耗損や商品評価損の表示区分を間違える
- 貸倒引当金を資産の控除項目として表示し忘れる
- 法人税等の計上を忘れて当期純利益がずれる
財務諸表作成問題の解き方
問題文の決算整理事項を先に読み、関係する勘定に印をつけます。
決算整理の仕訳を下書きに書き、残高試算表の金額を修正します。
損益計算書は5つの利益、貸借対照表は流動・固定の区分を意識して金額を記入します。
当期純利益が繰越利益剰余金に正しく反映され、貸借が一致しているかを確認します。
部分点を積み上げるコツ
財務諸表の問題は、すべてを完成させようとしなくても大丈夫です。
売上高や売上原価、減価償却費など確実に取れる項目から埋めていくと、時間が足りなくなっても得点を積み上げられます。
実務では会計システムが財務諸表を作る
実務では、日々の仕訳を会計システムに入力すれば、損益計算書や貸借対照表は自動で作成されます。ただし、勘定科目の設定を誤ると表示区分も誤ったまま出力されます。システムが出した数字の正しさを判断するのは人の仕事なので、簿記2級で学ぶ区分の考え方は実務でもそのまま役立ちます。
ティー試験で身につけた「表示区分の感覚」は、実務で会計システムの出力をチェックするときにもそのまま役立ちます。
まとめ
今回は、簿記2級受験者向けに財務諸表で必要な知識を解説しました。
- 簿記2級の範囲は損益計算書・貸借対照表・株主資本等変動計算書と連結財務諸表
- 損益計算書は5つの利益を段階的に計算する
- 貸借対照表は正常営業循環基準と1年基準で流動・固定を分ける
- 配当時は配当額の10分の1を、資本金の4分の1に達するまで準備金として積み立てる
- 3つの書類のつながりを意識して検算する
財務諸表は、簿記2級に合格するためだけでなく、社会人として会社の数字を読むための土台です。一度不合格になった方も、表の形と書類のつながりから基礎を固め直してみてください。
ティー財務諸表が読めるようになると、ニュースで見る企業の決算の話もぐっとおもしろくなりますよ。合格に向けて一緒にがんばりましょう!

コメント