「連結決算」と聞くと、上場企業の経理部だけが担当する難しい仕事というイメージがあるかもしれません。しかし、子会社を持つ会社や上場を目指す会社、そして上場企業グループの子会社で働く経理担当者にとっても、連結決算の知識は欠かせないものです。
また、簿記2級の受験者にとって連結会計は、苦手にする人が多く得点差がつきやすい分野ですよね。仕訳のパターンを覚える前に全体像をつかんでおくと、理解のスピードが大きく変わります。
この記事では、連結決算の意味と目的、子会社の範囲、連結決算の流れ、押さえておきたい5つの相殺消去を仕訳例つきで解説します。最後に、実務で連結決算がどのように動いているかも紹介します。
 ティー
連結決算は「グループ全体を1つの会社として見る」という発想さえつかめば、あとはその発想に沿ってルールを覚えていくだけです。
- 連結決算の意味と連結財務諸表の種類
- 子会社・関連会社の範囲の決め方
- 連結決算の流れと5つの相殺消去の仕訳
- 上場企業グループの実務での連結決算の進み方
連結決算とは?グループを1つの会社とみなす決算
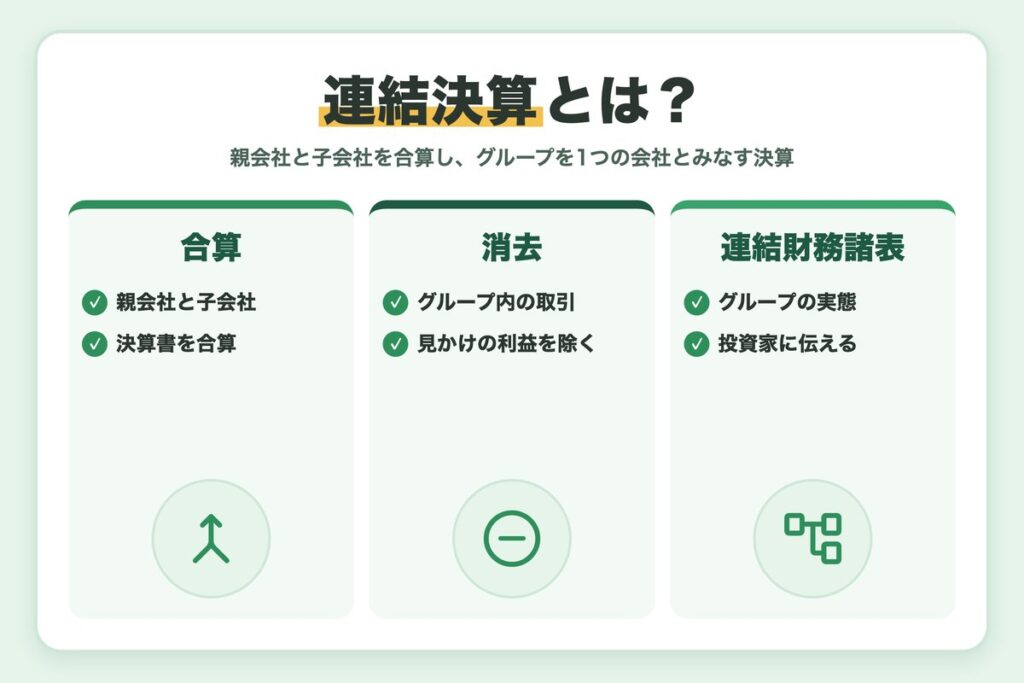
連結決算とは、親会社と子会社の個別の決算書を合算し、グループ内の取引などを取り除いて、企業グループ全体を1つの会社とみなした決算書を作る手続きです。こうして作った決算書を連結財務諸表といいます。
連結決算の目的
親会社の決算書だけを見ても、グループ全体の実態はわかりません。たとえば親会社が子会社に商品を売れば、グループの外には何も売れていなくても親会社の売上は増えます。こうした見かけの利益を取り除き、投資家などにグループの本当の業績と財政状態を伝えるのが連結決算の目的です。
ティー決算書を読むときは、連結と単体のどちらの数字かを最初に確認するクセをつけておくと役立ちますよ。
連結財務諸表の種類
| 連結財務諸表 | わかること |
|---|---|
| 連結貸借対照表 | グループ全体の期末の財政状態(資産・負債・純資産) |
| 連結損益計算書 | グループ全体の1年間の経営成績 |
| 連結包括利益計算書 | 当期純利益に、その他の包括利益を加えた包括利益 |
| 連結株主資本等変動計算書 | 純資産の1年間の増減 |
| 連結キャッシュ・フロー計算書 | グループ全体のお金の出入り |
単体の決算書との違い
連結貸借対照表には「非支配株主持分」、連結損益計算書には「非支配株主に帰属する当期純利益」と「親会社株主に帰属する当期純利益」が表示されます。単体の決算書にはないこれらの項目に注目すると、連結ならではの考え方が見えてきます。
連結決算が義務になる会社
金融商品取引法にもとづいて有価証券報告書を提出する会社は、子会社があれば連結財務諸表を作成して開示します。会社法でも、大会社で有価証券報告書を提出する会社には、連結計算書類の作成が義務づけられています。
連結の範囲や作成手順の基準は、企業会計基準委員会(ASBJ)「連結財務諸表に関する会計基準」で確認できます。
連結の範囲:子会社と関連会社の決め方
連結決算では、まず「どの会社をグループに含めるか」を決めます。ここでよくある誤解が「50%以上持っていれば子会社」というものです。正しくは、議決権の数だけでなく実質的に支配しているかどうかで判定します(支配力基準)。
子会社の判定
- 議決権の過半数(50%超)を所有している
- 議決権の40%以上50%以下を所有し、役員の派遣や重要な契約などで意思決定機関を支配している
- 自社と緊密な関係にある者と合わせて議決権の過半数を所有し、一定の要件を満たしている
ちょうど50%の保有だけでは過半数にならない点に注意しましょう。子会社は原則としてすべて連結の範囲に含めます。
ティー「50%以上なら子会社」と覚えていると、試験でも実務でも間違えます。「過半数+実質的な支配」とセットで覚えましょう。
関連会社と持分法
子会社ほどではないものの、重要な影響を与えられる会社を関連会社といいます。議決権の20%以上を持っている場合などが該当し、関連会社には持分法を適用します。持分法は決算書を合算せず、関連会社の利益のうち自社の持分だけを投資額に反映させる方法です。
子会社と関連会社の違い
- 子会社:支配している会社。決算書を合算する(連結)
- 関連会社:重要な影響を与えられる会社。持分法で投資額に反映する
連結決算の流れ
連結決算は、次の流れで進みます。簿記2級の連結精算表の問題も、この流れを1枚の表で再現したものです。
支配力基準で子会社を判定し、連結に含める会社を決めます。
親会社・子会社がそれぞれ個別の決算を締め、会計方針をそろえます。支配を獲得した時点で、子会社の資産・負債は時価で評価し直します。
親会社と子会社の貸借対照表・損益計算書を科目ごとに足し合わせます。
投資と資本の相殺消去、グループ内の取引・債権債務の消去、未実現利益の消去などを行います。
修正後の金額を集計し、連結財務諸表と注記を作成します。
連結決算=「足して」「引いて」「分ける」
足すのが単純合算、引くのが相殺消去、分けるのが子会社の利益や純資産を親会社の株主と非支配株主に分ける作業です。この3つを意識すると、連結の仕訳が何のためにあるのかが見えてきます。
会計方針をそろえてから合算する
親会社と子会社で減価償却の方法などの会計方針が違うと、そのまま合算しても正しいグループの数字になりません。同じ環境のもとで行われた同じ性質の取引については、原則として会計方針を統一します。
押さえておきたい5つの相殺消去
連結修正仕訳の中心になるのが相殺消去です。まずは代表的な5つを、仕訳例と一緒に押さえましょう。
①投資と資本の相殺消去
親会社の「子会社株式」と、子会社の純資産(資本金・利益剰余金など)を相殺します。たとえば、親会社P社が子会社S社の株式の80%を1,000で取得し、S社の資本金が800、利益剰余金が200だったとします。S社の純資産1,000のうち、20%の200は非支配株主持分になり、P社の持分800と取得原価1,000との差額200はのれんになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 資本金 | 800 | 子会社株式 | 1,000 |
| 利益剰余金 | 200 | 非支配株主持分 | 200 |
| のれん | 200 | ||
| 合計 | 1,200 | 合計 | 1,200 |
ティー投資と資本の相殺消去は、のれんと非支配株主持分が同時に出てくる最重要の仕訳です。貸借の合計が一致するかを必ず確認しましょう。
②〜⑤ その他の相殺消去
残りの4つは、次の表のとおりです。金額はいずれもS社がP社の80%子会社である前提の例です。
| 消去の種類 | 例 | 連結修正仕訳 |
|---|---|---|
| ②債権と債務 | P社のS社に対する売掛金500 | (借)買掛金500(貸)売掛金500 |
| ③内部取引(売上と仕入) | P社からS社への売上3,000 | (借)売上高3,000(貸)売上原価3,000 |
| ④配当金 | S社がP社などへ配当100 | (借)受取配当金80・非支配株主持分20(貸)剰余金の配当100 |
| ⑤未実現利益 | P社が原価6,000の商品を10,000でS社に販売し、全額S社の在庫に残っている | (借)売上原価4,000(貸)商品4,000 |
④の配当は、S社が支払った100のうち80はP社の受取配当金と相殺し、残りの20は非支配株主への配当なので非支配株主持分を減らします。⑤は親会社から子会社への販売(ダウンストリーム)なので、未実現利益4,000は全額を消去し、親会社がすべて負担します。
相殺消去でよくあるミス
- 配当金の消去で、非支配株主の分まで受取配当金と相殺してしまう
- ダウンストリームの未実現利益を、非支配株主にも負担させてしまう
- 債権債務を消去したのに、それに対する貸倒引当金の修正を忘れる
ティー債権債務や内部取引の消去は、貸借を逆にして取り消すだけです。まずは「グループ内の取引はなかったことにする」とイメージしてみてください。
実務の連結決算はどう動いている?上場企業グループの目線
試験の連結会計は親会社1社・子会社1社が中心ですが、実務では数十社の子会社を短い期間でまとめます。上場企業グループの子会社経理の目線で、実際の動きを紹介します。
子会社は「連結パッケージ」を期限までに提出する
親会社は、子会社から連結パッケージと呼ばれる決められた様式で決算データを集めます。個別の財務諸表に加えて、グループ会社との取引高・債権債務の明細、グループ内から仕入れた在庫の残高、固定資産の増減などを入力します。子会社の経理にとっては、単体の決算を締めた直後にこのパッケージを仕上げるのが大きな山場です。
ティー子会社の経理にとって、連結パッケージの締切は単体決算と同じくらい大事な期限です。日頃からグループ会社との取引を区別して記帳しておくと楽になります。
決算発表の期限から逆算したスケジュール
東京証券取引所は、決算短信を遅くとも決算期末後45日以内に開示することを原則とし、30日以内の開示をより望ましいとしています。親会社はそこから逆算して子会社の提出期限を決めるため、子会社の決算は単体だけの会社より早く締める必要があります。
なお、2024年4月から金融商品取引法の四半期報告書は廃止され、第1・第3四半期は取引所の四半期決算短信、中間期は半期報告書と中間決算短信で開示する形になっています(2026年9月時点)。
簿記2級の知識は実務でそのまま役に立つ
実務では連結会計システムが合算や消去の多くを自動で行いますが、その結果が正しいかを確かめるのは人です。債権債務が合わないときに原因を探したり、非支配株主持分の金額を検算したりする場面では、簿記2級で学ぶ仕訳の理解がそのまま生きてきます。
関連記事:連結決算の相殺消去とは?4つのルールと貸倒引当金の消去方法を解説
まとめ
今回は連結決算の基本について解説しました。ポイントを振り返りましょう。
- 連結決算は企業グループ全体を1つの会社とみなして決算書を作る手続き
- 子会社は議決権の過半数だけでなく、実質的な支配で判定する(支配力基準)
- 流れは「連結範囲の決定→個別財務諸表の準備→単純合算→連結修正仕訳→連結財務諸表」
- 相殺消去は投資と資本・債権債務・内部取引・配当金・未実現利益の5つをまず押さえる
連結決算は最初こそハードルが高く感じますが、全体の流れと相殺消去の考え方がわかれば、上場企業が開示している連結決算の数字も少しずつ読めるようになります。簿記2級の学習でも実務でも、まずは「グループを1つの会社として見る」という発想を大切にしてください。
ティー相殺消去の仕訳をもっと詳しく知りたい方は、関連記事もあわせて読んでみてくださいね。

コメント