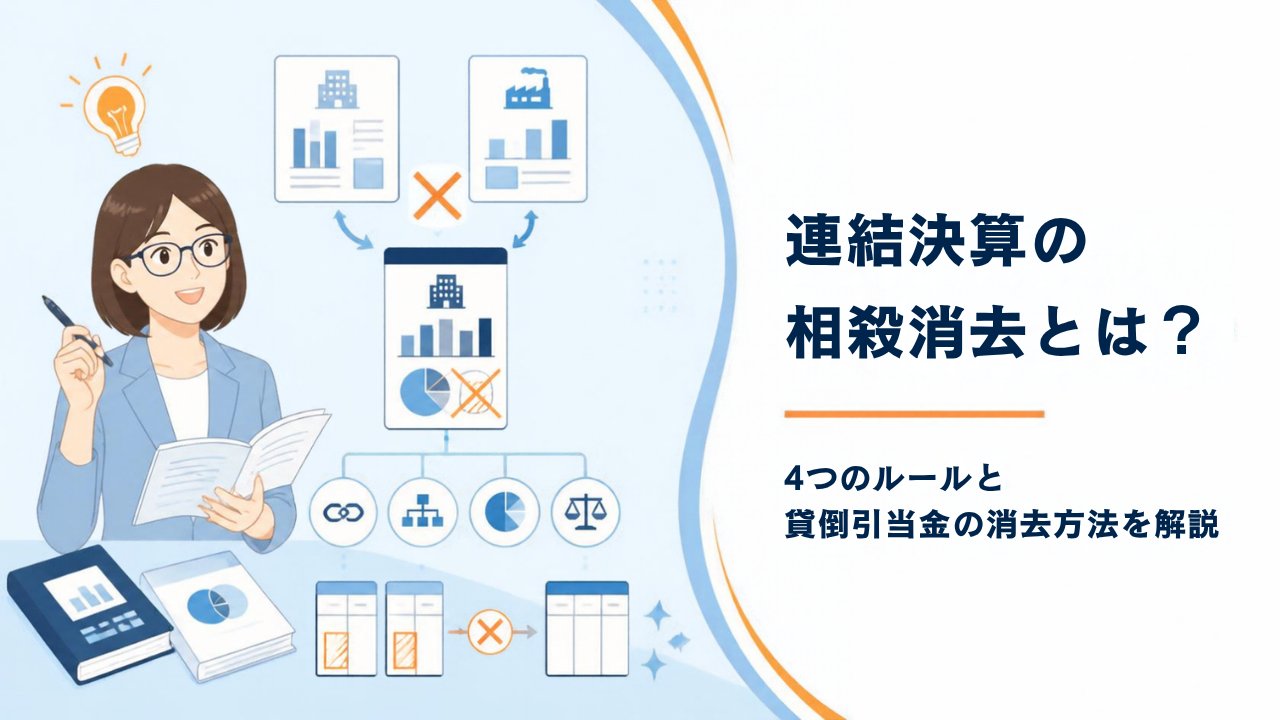
連結決算の相殺消去は、どの勘定とどの勘定を消せばよいのか迷いやすいところです。売上と仕入、売掛金と買掛金はイメージできても、利息や配当金、貸倒引当金まで出てくると、とたんに混乱してしまう方も多いのではないでしょうか。
この記事では、連結決算の相殺消去のルールを4つに分けて一覧表で整理し、それぞれの仕訳を数値例で解説します。つまずきやすい貸倒引当金の消去は、一般引当と個別引当、ダウンストリームとアップストリーム、翌期の開始仕訳まで踏み込んで説明します。
後半では、実務で相殺消去の金額が合わなくなる原因と対策も紹介します。簿記2級の受験者の方にも、グループ会社の経理担当者の方にも役立つ内容です。
 ティー
相殺消去のルールは「グループ内のやり取りは、連結ではなかったことにする」の一言に集約できます。この視点で一つずつ確認していきましょう。
- 相殺消去の4つのルールと勘定科目の組み合わせ
- 内部取引・債権債務・投資と資本・配当金の消去仕訳
- 貸倒引当金の消去方法(一般引当・個別引当、翌期の処理)
- 実務で相殺消去が合わない原因と対策
連結決算の相殺消去とは?4つのルール
相殺消去とは、親会社と子会社の決算書を合算したあとで、グループ内の取引や残高を取り除く手続きです。連結決算ではグループ全体を1つの会社とみなすため、グループ内の取引は社内の部門間のやり取りと同じ扱いになります。合算したままでは売上や資産が二重に計上されてしまうので、これを消去します。
相殺消去の一覧表
| ルール | 相殺する勘定科目の組み合わせ |
|---|---|
| ①内部取引の消去 | 売上高と売上原価(仕入)、受取利息と支払利息、受取手数料と支払手数料、受取家賃と支払家賃など |
| ②債権と債務の消去 | 売掛金と買掛金、受取手形と支払手形、貸付金と借入金、未収入金と未払金、未収収益と未払費用など |
| ③投資と資本の消去 | 親会社の子会社株式と、子会社の資本金・資本剰余金・利益剰余金 |
| ④配当金の消去 | 親会社の受取配当金と、子会社の剰余金の配当 |
ティー一覧表は、相殺する勘定科目のペアで覚えるのがコツです。片方を見たら相手の勘定がすぐ浮かぶようにしておきましょう。
消去の基本は「貸借を逆にして取り消す」
内部取引と債権債務の消去は、グループ内で計上した仕訳を逆にするだけです。売上高と売上原価、売掛金と買掛金のように、相手の会社で同じ金額が反対側に計上されているので、そのペアを消していきます。
内部取引と債権債務の消去
ここからは、親会社P社が子会社S社の株式の70%を持っている前提で、具体的な仕訳を見ていきます。
内部取引の消去
| 取引 | 連結修正仕訳 |
|---|---|
| P社がS社に商品を5,000で販売 | (借)売上高5,000(貸)売上原価5,000 |
| P社がS社に貸し付け、利息100を受け取った | (借)受取利息100(貸)支払利息100 |
| S社がP社に業務委託料300を支払った | (借)受取手数料300(貸)支払手数料300 |
S社の仕入はS社の売上原価に含まれているため、連結修正仕訳では「仕入」ではなく売上原価を減らします。販売費及び一般管理費に計上された手数料や家賃も、相手の収益と相殺します。
内部取引の消去で押さえたいこと
- 仕入ではなく売上原価を減らす
- 手数料や家賃など販管費の取引も相手の収益と相殺する
- 利息は受取利息と支払利息をペアで消す
債権と債務の消去
| 期末残高 | 連結修正仕訳 |
|---|---|
| P社のS社に対する売掛金2,000 | (借)買掛金2,000(貸)売掛金2,000 |
| P社のS社に対する貸付金10,000 | (借)借入金10,000(貸)貸付金10,000 |
| 貸付金の未収利息50 | (借)未払費用50(貸)未収収益50 |
ティー未収収益と未払費用のような経過勘定は見落としやすいので、貸付金があるときは利息の未収・未払もセットで確認しましょう。
手形を銀行で割り引いたときは借入金に振り替える
S社がP社振出しの手形を受け取り、それを銀行で割り引いた場合、グループの外から見るとP社グループが銀行からお金を借りたのと同じです。そのため連結上は、支払手形を消去して借入金に振り替える処理をします。
投資と資本・配当金の消去
投資と資本の消去は、親会社が子会社に出資した分を取り消す仕訳です。子会社の純資産のうち親会社の持分以外は、非支配株主持分として区別します。
投資と資本の消去の仕訳
P社がS社の株式の70%を800で取得し、取得時のS社の資本金が600、利益剰余金が400だったとします。S社の純資産は1,000なので、非支配株主持分は1,000×30%=300、P社の持分は700です。取得原価800との差額100がのれんになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 資本金 | 600 | 子会社株式 | 800 |
| 利益剰余金 | 400 | 非支配株主持分 | 300 |
| のれん | 100 | ||
| 合計 | 1,100 | 合計 | 1,100 |
のれんと非支配株主持分の計算順
先に子会社の純資産に非支配株主の持分割合を掛けて非支配株主持分を求め、親会社の持分と取得原価の差額をのれんとします。順番を逆にすると金額がずれやすいので注意しましょう。
配当金の消去の仕訳
上の例でS社が配当50を支払った場合、P社が受け取った35(50×70%)は受取配当金と相殺し、非支配株主に支払った15(50×30%)は非支配株主持分を減らします。
配当の非支配株主分を忘れない
配当金の消去で多いミスが、親会社の受取配当金だけを消して非支配株主の分を処理し忘れることです。「剰余金の配当」は子会社が支払った総額で消し、差額を非支配株主持分で調整すると覚えましょう。
貸倒引当金の消去方法
債権を消去したら、その債権に設定していた貸倒引当金も修正が必要です。連結上は存在しない債権に引当金を積んでいることになるからです。貸倒引当金の設定方法によって、一般引当と個別引当の2つのパターンがあります。
一般引当の場合(親会社の債権:ダウンストリーム)
P社が売上債権の期末残高に3%の貸倒引当金を設定しており、そのうちS社に対する売掛金が10,000だったとします。売掛金を消去すると、対応する貸倒引当金300(10,000×3%)も取り消します。
| 仕訳の内容 | 連結修正仕訳 |
|---|---|
| 債権債務の消去 | (借)買掛金10,000(貸)売掛金10,000 |
| 貸倒引当金の修正 | (借)貸倒引当金300(貸)貸倒引当金繰入300 |
翌期は開始仕訳で前期分を引き継ぐ
連結修正仕訳は個別の帳簿には残らないため、翌期は前期の修正を開始仕訳でやり直します。前期に取り消した300は前期の利益を増やしているので、利益剰余金当期首残高で処理します。当期末のS社向け売掛金が12,000に増えた場合は、差額の60(12,000×3%-300)だけ当期の繰入を修正します。
| 仕訳の内容 | 連結修正仕訳 |
|---|---|
| 開始仕訳(前期分) | (借)貸倒引当金300(貸)利益剰余金当期首残高300 |
| 当期の増加分 | (借)貸倒引当金60(貸)貸倒引当金繰入60 |
ティー開始仕訳は「前期の連結修正で動かした損益を利益剰余金当期首残高に置き換える」と考えると、他の論点にも応用できます。
子会社の債権の場合(アップストリーム)
S社がP社に対する売掛金5,000に2%の貸倒引当金を設定していた場合は、取り消した100(5,000×2%)だけS社の利益が増えます。S社には非支配株主がいるため、増えた利益のうち20%の20を非支配株主に負担させます。
| 仕訳の内容 | 連結修正仕訳 |
|---|---|
| 貸倒引当金の修正 | (借)貸倒引当金100(貸)貸倒引当金繰入100 |
| 非支配株主への按分 | (借)非支配株主に帰属する当期純利益20(貸)非支配株主持分20 |
アップストリームでよくあるミス
子会社の貸倒引当金を取り消したのに、非支配株主への按分を忘れるミスが多く見られます。子会社側の利益が動いたときは、必ず非支配株主持分への影響を確認しましょう。
個別引当の場合
P社がS社への貸付金1,000について、S社の財政状態が悪くなったため当期に個別に貸倒引当金500を設定したとします。連結上は貸付金そのものが消去されるので、個別に設定した引当金もあわせて全額取り消します。
P社の個別決算で計上した貸倒引当金繰入(営業外費用)は連結上なくなるため、連結損益計算書の利益はその分だけ増えます。なお、実務では引当金の修正に伴う税効果会計の調整が必要になることもあります。
実務で相殺消去が合わない原因と対策
試験では相殺する金額が必ず一致しますが、実務では親会社と子会社の金額が合わないことがよくあります。上場企業の子会社経理では、この差異の説明を求められる場面が少なくありません。
金額がずれる主な原因
- 未達取引:親会社は出荷して売上を計上したが、子会社はまだ受け取っておらず仕入を計上していない
- 計上基準や締め日の違い:出荷基準と検収基準、月末締めと20日締めなど
- 消費税の扱いの違い:税込と税抜で残高を比べている
- 外貨建て取引の換算レートの違い
未達取引は子会社側で追加計上してから消去する
親会社が期末に出荷した商品2,000が子会社に届いていない場合は、連結上まず子会社側で(借)商品2,000(貸)買掛金2,000と未達分を計上し、そのうえで債権債務や内部取引を消去します。
ティー未達取引は、期末直前の出荷をリストにして子会社と共有しておくだけでも、照合の手間が大きく減ります。
月次の残高照合と連結パッケージで差異を減らす
期末にまとめて照合すると原因の特定に時間がかかります。月次でグループ会社との債権債務・取引高を照合し、連結パッケージの相手先別明細と会計システムの残高が一致しているか確認しておくと、決算期の負担が大きく減ります。
まとめ
今回は連結決算の相殺消去のルールと、貸倒引当金の消去方法について解説しました。ポイントを振り返りましょう。
- 相殺消去は「内部取引」「債権と債務」「投資と資本」「配当金」の4つのルールで整理する
- 内部取引と債権債務は、グループ内で計上した仕訳を貸借逆にして取り消す
- 配当金の消去では非支配株主の持分に応じた部分を非支配株主持分で調整する
- 貸倒引当金は消去した債権に対応する分を取り消し、翌期は開始仕訳、子会社の債権なら非支配株主に按分する
相殺消去は一つひとつの仕訳自体はシンプルですが、非支配株主への按分や翌期の開始仕訳が加わると混乱しやすくなります。「グループ内のやり取りはなかったことにする」という原則に立ち返りながら、少しずつ連結決算をマスターしていきましょう。
ティー実務では、仕訳よりも「金額が合わない原因を探す」ことに時間がかかることも多いです。月次の照合を習慣にしておくと、決算がぐっと楽になりますよ。
コメント