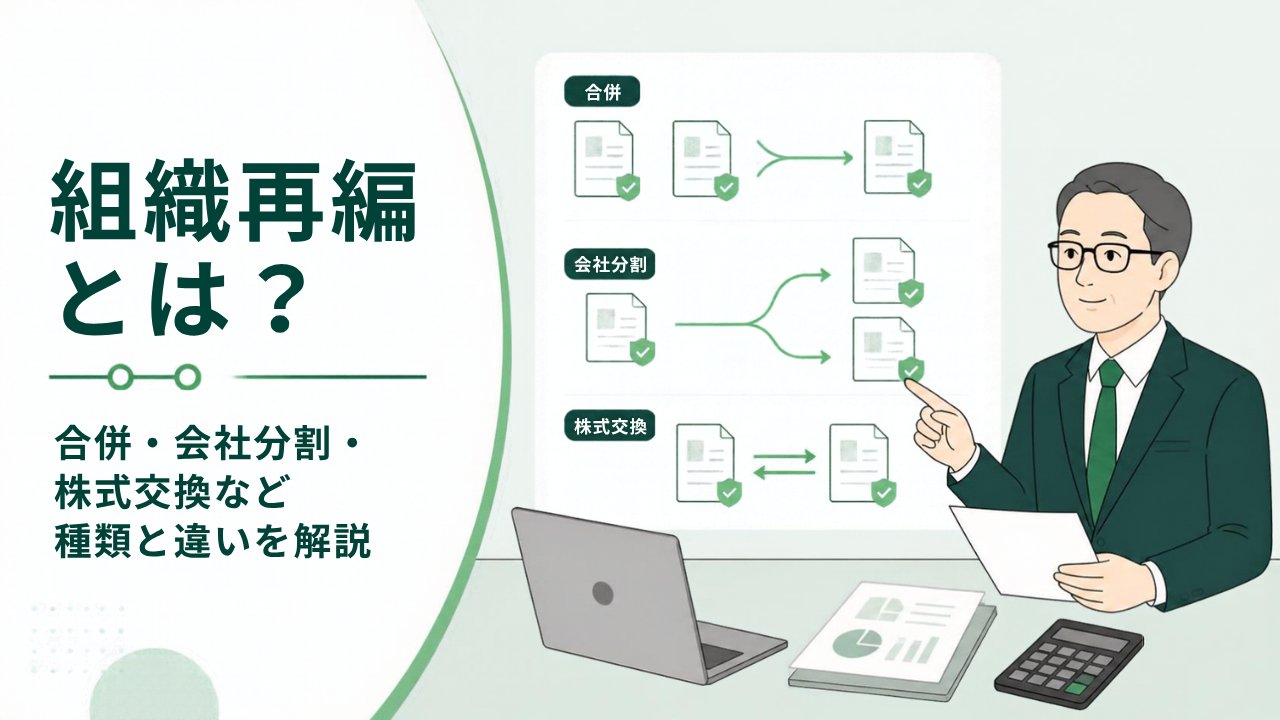
「組織再編」という言葉はニュースや社内の通達で見かけても、合併・会社分割・株式交換・株式移転・株式交付の違いを説明できる人は意外と多くありません。どれも「会社の形を変える手続き」なので、名前だけ見ると混乱してしまいますよね。
この記事では、会社法で定められている組織再編の種類を「吸収型」と「新設型」に分けて整理し、それぞれの特徴を表で比較します。さらに、経理担当者が組織再編の場面で押さえておきたい会計・税務・システム面のポイントも解説します。
会社法を勉強している学生や社会人の方はもちろん、グループ会社の再編に関わることになった実務担当者の方にも役立つ内容です。
 ティー
組織再編は法務だけの話ではなく、経理にも勘定科目や取引先マスタの統合といった仕事が発生します。まずは種類の違いをざっくりつかんでおきましょう。
- 組織再編の意味と、吸収型・新設型の違い
- 合併と会社分割の違い
- 株式交換・株式移転・株式交付の違い
- 経理担当者が押さえたい会計・税務・システムの論点
組織再編とは?会社法で定められた手法の全体像
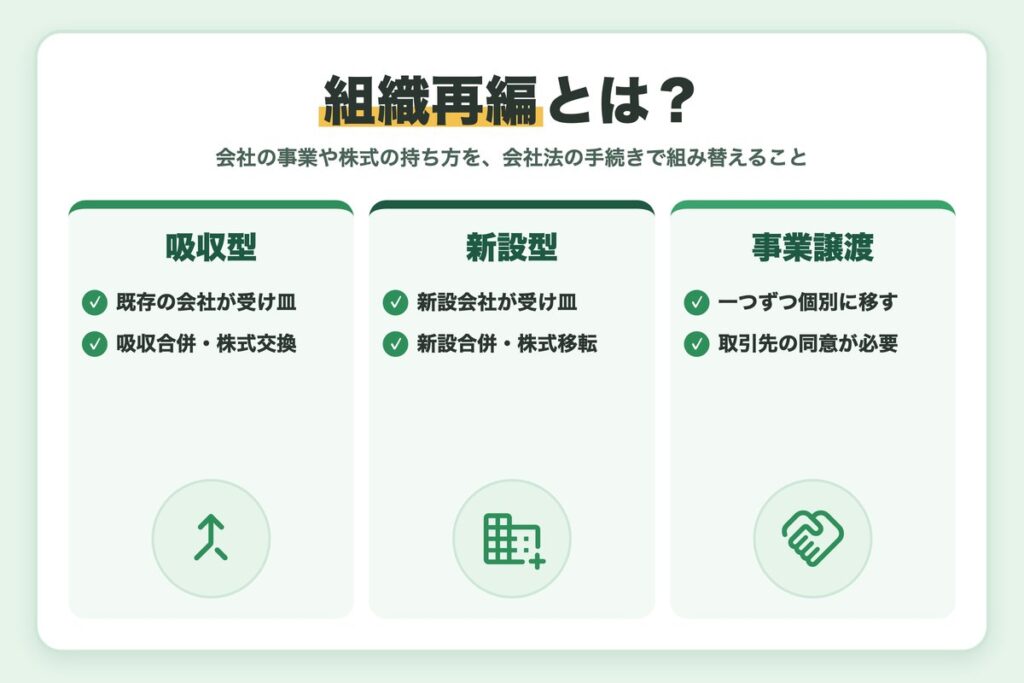
組織再編とは、会社の事業や株式の持ち方を会社法の手続きに沿って組み替えることです。グループ内の子会社を統合してコストを下げたり、持株会社を作ってグループ経営をしやすくしたり、M&Aで他社を子会社にしたりと、目的はさまざまです。
組織再編に含まれる手法
会社法で組織再編として扱われるのは、主に次の手法です。株式会社と持分会社(合同会社など)の間で会社の種類を変える「組織変更」も、あわせて整理されることがあります。
- 合併(吸収合併・新設合併)
- 会社分割(吸収分割・新設分割)
- 株式交換
- 株式移転
- 株式交付(2021年3月施行の改正会社法で新設)
組織再編の主な目的
- グループ会社の統合による管理コストの削減
- 持株会社体制への移行
- 事業の切り出しや売却の準備
- M&Aによる他社の子会社化
吸収型と新設型の2つに分けると覚えやすい
組織再編は、権利義務や株式の受け皿が「すでにある会社」か「新しく作る会社」かで大きく2つに分けられます。この軸で整理すると、名前の似た手法も区別しやすくなります。
| 区分 | 受け皿になる会社 | 該当する手法 |
|---|---|---|
| 吸収型 | 既存の会社 | 吸収合併・吸収分割・株式交換・株式交付 |
| 新設型 | 新しく設立する会社 | 新設合併・新設分割・株式移転 |
ティー「吸収」は既存の会社が受け皿、「新設」は新しい会社が受け皿です。この軸だけで、7つの手法をほぼ振り分けられます。
事業譲渡との違い
よく比較されるのが「事業譲渡」です。事業譲渡は事業を売買する取引なので、契約や資産・負債を一つひとつ個別に移す必要があり、取引先の同意もその都度必要になります。一方、合併や会社分割は権利義務を包括的に引き継ぐ仕組みです。この違いが、手続きの重さや従業員・取引先への影響の差につながります。
ティー事業譲渡は契約を一つずつ移すため、取引先が多い事業ほど手続きが大変になります。手法を選ぶときの大きな判断材料ですね。
合併や株式交換など組織再編の各手法の定めは会社法にあり、e-Gov法令検索で条文を確認できます。
合併と会社分割の違い
組織再編の中でも出てくる機会が多いのが、合併と会社分割です。どちらも会社の権利義務をまとめて移しますが、「会社そのものがなくなるか」が大きな違いです。
合併:2つ以上の会社が1つになる
合併は、2つ以上の会社が契約によって1つの会社になることです。吸収合併は、ある会社(存続会社)が他の会社(消滅会社)の権利義務をすべて引き継ぎ、消滅会社は解散します。新設合併は、合併する会社がすべて消滅し、新しく設立する会社がその権利義務を引き継ぎます。
実務では吸収合併がほとんどです。新設合併は新しい会社を設立するため、許認可の取り直しや登記の手続きが重くなりやすく、選ばれる場面は限られます。
ティー吸収合併では、消滅会社の銀行口座や契約の名義変更も発生します。経理としては、取引先への振込先変更の案内が漏れないよう注意したいところです。
会社分割:事業の一部を切り出して引き継がせる
会社分割は、会社(分割会社)が事業に関する権利義務の全部または一部を、他の会社に引き継がせることです。吸収分割は既存の会社に、新設分割は新しく設立する会社に引き継がせます。合併と違い、分割会社は分割後もそのまま存続します。
| 比較項目 | 合併 | 会社分割 |
|---|---|---|
| 引き継ぐ範囲 | 消滅会社の権利義務のすべて | 分割契約・計画で定めた事業の権利義務 |
| 元の会社 | 消滅会社は解散する | 分割会社は存続する |
| よくある目的 | グループ会社の統合、管理コストの削減 | 事業の切り出し、持株会社化、事業の売却準備 |
合併と分割は「元の会社が残るか」で区別
合併は元の会社(消滅会社)がなくなり、会社分割は元の会社(分割会社)が残ります。試験でも実務でも、まずここを押さえておくと混乱しにくくなります。
株式交換・株式移転・株式交付の違い
株式交換・株式移転・株式交付は、事業ではなく「株式の持ち主」を変えることで親子会社関係を作る手法です。会社の事業や財産そのものは動かないのが、合併・分割との違いです。
株式交換:既存の会社を100%子会社にする
株式交換は、ある会社(完全子会社になる会社)の発行済株式のすべてを、既存の他の会社(完全親会社になる会社)に取得させる手法です。子会社の株主には、親会社の株式などが対価として交付されます。上場会社が子会社を完全子会社化するときによく使われます。
株式移転:持株会社を新しく設立する
株式移転は、1つまたは2つ以上の株式会社が、発行済株式のすべてを新しく設立する会社に取得させる手法です。「〇〇ホールディングス」のような持株会社を作るときの代表的な手法です。
株式交付:100%でなくても子会社化できる
株式交付は、ある株式会社が他の株式会社を子会社にするために、その株式を譲り受け、対価として自社の株式を交付する手法です。株式交換と違って100%取得する必要はなく、子会社にするための一部取得に使えます。すでに子会社になっている会社の株式を買い増す場面には使えない点に注意しましょう。
株式交付が使えない場面
株式交付は、他の株式会社を新たに子会社にするための手法です。すでに子会社になっている会社の株式を買い増す場合や、株式会社以外の会社を子会社にする場合には使えません。
| 手法 | 親会社になる会社 | 取得する株式 | 主な用途 |
|---|---|---|---|
| 株式交換 | 既存の会社 | 発行済株式の全部 | 完全子会社化 |
| 株式移転 | 新設する会社 | 発行済株式の全部 | 持株会社の設立 |
| 株式交付 | 既存の会社 | 子会社にするための一部 | 自社株を対価にした子会社化 |
ティー株式交付は2021年3月から使えるようになった比較的新しい制度です。古い参考書には載っていないことがあるので注意してくださいね。
経理担当者が押さえたい組織再編の実務ポイント
組織再編は法務の手続きだけでなく、経理にも大きな影響があります。ここでは、手続きの解説では見落とされがちな「経理の現場で実際に論点になること」を整理します。
会計処理は「共通支配下の取引」か「取得」か
親会社と子会社の合併のように、同じグループ内での再編は会計上「共通支配下の取引」に当たり、原則として資産・負債を移転前の帳簿価額のまま引き継ぎます。一方、グループ外の会社を取り込む場合は「取得」として時価で受け入れ、のれんが発生することがあります。どちらに当たるかで仕訳が大きく変わるため、スキーム検討の段階で会計面も確認しておくことが大切です。
税務は「適格」か「非適格」かで大きく変わる
法人税では、一定の要件を満たす組織再編を「適格組織再編成」として扱い、資産・負債を帳簿価額で引き継げます。要件を満たさない非適格の場合は、原則として時価で譲渡したものとして譲渡損益に課税されます。要件の判定は複雑なため、顧問税理士と早めに相談しておきましょう。
ティー適格か非適格かで税負担が大きく変わることもあるため、スキームが固まる前から経理も検討に加わっておくのが理想です。
システム・インボイス・届出の対応
地味ですが、実務で時間がかかるのがシステムや届出まわりです。たとえば合併の場合、消滅会社が受けていたインボイス(適格請求書発行事業者)の登録の効力は、存続会社には引き継がれません(国税庁:消費税法基本通達 第7節 適格請求書発行事業者)。存続会社が未登録なら、登録申請が必要です。
- 会計システムの勘定科目・部門・取引先マスタの統合
- 請求書の発行元・振込先口座の変更と取引先への案内
- インボイス登録番号の確認(存続会社側の登録状況)
- 税務署・都道府県・市区町村への異動届出などの提出
実務でよくある対応漏れ
- 振込先変更の案内が遅れ、取引先から旧口座に入金される
- 存続会社の登録番号を請求書に反映していない
- 消滅会社の取引先マスタが残り、同じ取引先が二重に登録される
関連記事:組織再編の手続きとは?合併・会社分割の流れと債権者保護のポイント
まとめ
今回は組織再編の種類について解説しました。ポイントを振り返りましょう。
- 組織再編は受け皿が既存の会社か新しい会社かで「吸収型」と「新設型」に分けられる
- 合併は元の会社が消滅し、会社分割は元の会社が存続する
- 株式交換・株式移転・株式交付は株式の持ち主を変えて親子会社関係を作る手法
- 経理では会計処理(共通支配下の取引か取得か)、税務(適格か非適格か)、システム・インボイス対応が論点になる
組織再編は用語が多く難しく感じますが、「何が引き継がれるのか」「元の会社は残るのか」の2点で整理すると理解しやすくなります。M&Aやグループ再編、上場準備を進める会社では避けて通れないテーマなので、基本をしっかり押さえておきましょう。
ティー種類がわかったら、次は具体的な手続きの流れを押さえるのがおすすめです。手続きの記事もぜひあわせて読んでみてくださいね。

コメント