連結決算の計算は、難しそうなイメージを持っている方が多いのではないでしょうか。親会社と子会社の決算書を合わせるだけかと思いきや、開始仕訳、のれん償却、非支配株主持分など、次々に新しい考え方が出てきて手が止まってしまいますよね。
この記事では、連結決算の計算が難しく感じる理由を整理したうえで、計算のコツを「足して、引いて、分ける」の3ステップで解説します。さらに、親会社と子会社1社の数値例で、開始仕訳から親会社株主に帰属する当期純利益までを通しで計算してみます。
簿記2級の連結会計でつまずいた方はもちろん、上場準備やグループ会社の経理で連結決算に関わることになった方にも役立つ内容です。
 ティー
連結の計算は、仕訳を丸暗記するよりも「なぜその仕訳が必要なのか」をつかむほうが近道です。数値例を手を動かしながら追ってみてくださいね。
- 連結決算の計算が難しく感じる理由
- 計算のコツ「足して、引いて、分ける」
- 開始仕訳から当期純利益の按分までの数値例
- ミスを防ぐ検算のコツと実務での効率化
連結決算の計算が難しく感じる3つの理由
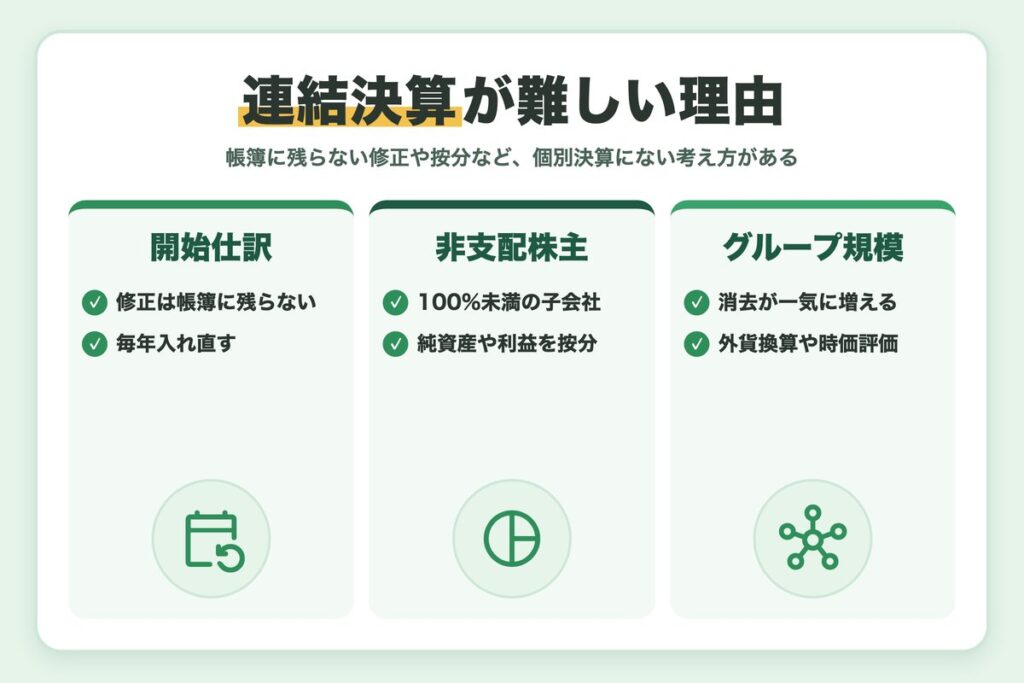
連結決算とは、親会社と子会社をひとつの企業グループとみなして、連結財務諸表を作る決算手続きです。個別決算にはない考え方がいくつもあるため、慣れるまでは難しく感じます。
連結修正仕訳は帳簿に残らない
連結修正仕訳は、親会社や子会社の帳簿ではなく連結精算表の上だけで行います。そのため翌期には、前期までの修正を「開始仕訳」でもう一度入れ直す必要があります。ここが個別決算との一番の違いで、初めて学ぶ人がつまずきやすいポイントです。
ティー「帳簿に残らないから毎年入れ直す」と理解できれば、開始仕訳への苦手意識がぐっと減りますよ。
非支配株主への按分が加わる
子会社の株式を100%持っていない場合、子会社の純資産や利益のうち親会社以外の株主(非支配株主)の分を区別する必要があります。仕訳が1本増えるたびに按分の計算も増えるため、処理が複雑に見えます。
実務ではグループの規模が計算を複雑にする
- 子会社が増えると、グループ内の取引や債権債務の消去が一気に増える
- 海外子会社があると、外貨の換算や現地の会計ルールとの調整が必要になる
- M&Aで子会社を取得すると、資産・負債の時価評価やのれんの処理が加わる
子会社の決算日がずれている場合
子会社の決算日が親会社と異なる場合は、原則として連結決算日に正規の決算に準ずる手続きで決算を行います。ただし、決算日の差が3か月を超えなければ子会社の正規の決算を使うことができ、その場合も重要な取引の不一致は調整が必要です。
連結会計は簿記2級・1級の重要論点で、試験の情報は日本商工会議所「商工会議所の検定試験」で確認できます。
計算のコツは「足して、引いて、分ける」
連結決算の計算は、どんなに複雑に見えても次の3つの作業の組み合わせです。今どの作業をしているのかを意識するだけで、ぐっと整理しやすくなります。
連結決算の計算=足して、引いて、分ける
足す:個別財務諸表を単純合算する
親会社と子会社の貸借対照表・損益計算書を、科目ごとにそのまま足し合わせます。ここではまだ何も消しません。
引く:二重に計上されているものを消去する
親会社の投資と子会社の資本、グループ内の売上と仕入、債権と債務、配当金、未実現利益など、グループ内のやり取りで二重に計上されている部分を消去します。
ティー消去の対象は「グループの外から見たら存在しない取引」です。迷ったら外部の目線で考えてみましょう。
分ける:非支配株主の取り分を区別する
子会社の純資産は持分割合に応じて親会社の持分と非支配株主持分に分け、子会社の当期純利益も「親会社株主に帰属する当期純利益」と「非支配株主に帰属する当期純利益」に分けます。
3ステップを仕訳に当てはめると
- 足す:個別財務諸表の単純合算
- 引く:投資と資本の相殺消去、内部取引・債権債務・配当金・未実現利益の消去
- 分ける:非支配株主持分と非支配株主に帰属する当期純利益への振替
数値例で連結の計算を通しで確認しよう
ここでは次の条件で、支配獲得の翌年度の連結修正仕訳を計算してみます。
- P社はX1年3月31日にS社の株式の60%を1,000で取得し、支配を獲得した
- 取得時のS社の資本金は1,000、利益剰余金は500(資産・負債の時価と帳簿価額は同じ)
- X2年3月期のS社の当期純利益は300、S社が支払った配当は100
- P社の当期純利益は500(S社からの受取配当金60を含む)、のれんは10年で均等償却
タイムテーブルで全体をつかむ
最初に、S社の純資産と持分の動きを表にまとめます。この「タイムテーブル」を作っておくと、仕訳の金額がすぐに読み取れます。
| 項目 | X1年3月31日(取得時) | X2年3月31日(当期末) |
|---|---|---|
| 資本金 | 1,000 | 1,000 |
| 利益剰余金 | 500 | 700(500+300-100) |
| 純資産合計 | 1,500 | 1,700 |
| 非支配株主持分(40%) | 600 | 680 |
| のれん | 100(1,000-1,500×60%) | 90(償却10を控除) |
ティータイムテーブルは試験の余白にすぐ書けるよう、形を決めて練習しておくと本番で慌てません。
当期の連結修正仕訳
| 仕訳 | 借方 | 貸方 |
|---|---|---|
| ①開始仕訳 | 資本金当期首残高1,000/利益剰余金当期首残高500/のれん100 | S社株式1,000/非支配株主持分当期首残高600 |
| ②のれんの償却 | のれん償却10 | のれん10 |
| ③子会社利益の按分 | 非支配株主に帰属する当期純利益120 | 非支配株主持分当期変動額120 |
| ④配当金の消去 | 受取配当金60/非支配株主持分当期変動額40 | 剰余金の配当100 |
①は借方1,600、貸方1,600で一致します。③はS社の利益300×40%、④はS社の配当100のうち60%(60)が親会社、40%(40)が非支配株主の分です。
よくある仕訳ミス
- 開始仕訳で、利益剰余金当期首残高ではなく損益の科目を使ってしまう
- 子会社の配当の消去で、非支配株主持分を減らし忘れる
- 非支配株主に帰属する当期純利益の計上を忘れる
連結上の当期純利益を計算する
| 項目 | 金額 |
|---|---|
| P社とS社の当期純利益の合計 | 800 |
| のれん償却 | -10 |
| 受取配当金の消去 | -60 |
| 当期純利益 | 730 |
| 非支配株主に帰属する当期純利益 | -120 |
| 親会社株主に帰属する当期純利益 | 610 |
検算してみよう
親会社株主に帰属する当期純利益は、P社の配当を除いた利益440(500-60)+S社の利益のうちP社の持分180(300×60%)-のれん償却10=610でも求められます。当期末の非支配株主持分680も、S社の純資産1,700×40%と一致します。
計算ミスを防ぐ3つのコツ
連結会計の問題でよくあるミスは、次の3つを意識するだけでかなり防げます。試験前の見直しにも使ってください。
開始仕訳は「前期までの修正の合計」と考える
開始仕訳は、前期までに入れた連結修正仕訳を1本にまとめたものです。前期までの損益項目は「利益剰余金当期首残高」に置き換えると覚えておけば、2年目以降の問題でも迷いません。
非支配株主の按分は「子会社の数字」だけにかける
非支配株主に按分するのは、子会社の純資産・利益、子会社が支払った配当、子会社側の未実現利益(アップストリーム)などです。親会社の取引や親会社が負担するのれん償却には按分しません。
ティー親会社側の取引まで按分してしまうミスはよく見かけます。仕訳ごとに「これは子会社の数字か」を確認しましょう。
タイムテーブルと検算をセットにする
- 取得時と期末の純資産をタイムテーブルに書き出す
- 期末の非支配株主持分が「子会社の純資産×非支配株主の持分割合」と一致するか確認する
- のれんの期末残高が「取得時ののれん-償却累計額」と一致するか確認する
- 連結修正仕訳ごとに借方と貸方の合計が一致しているか確認する
実務で連結決算の計算を楽にする工夫
実務では、子会社の数が増えるほど手計算やExcelだけでは追いつかなくなります。上場企業グループの実務目線で、計算を楽にする工夫を紹介します。
連結パッケージで子会社からの情報をそろえる
親会社は、子会社から連結パッケージと呼ばれる統一の様式で、個別の財務諸表やグループ会社との取引高・債権債務の明細を集めます。様式と勘定科目をそろえておけば、合算や消去の計算をパターン化できます。
連結会計システムで開始仕訳を自動化する
連結会計システムを使うと、前期の修正を引き継ぐ開始仕訳や、非支配株主への按分を自動で計算できます。Excelで管理している場合は、タイムテーブルをシートとして残しておくだけでも、翌期の開始仕訳の作成がかなり楽になります。
グループ内の取引は月次で照合しておく
決算時に親会社と子会社の金額が合わないと、原因の調査に時間を取られます。月次でグループ会社間の取引高と残高を照合しておくことが、連結決算を早く正確に締める一番の近道です。
よくある質問:のれんの償却年数は自由に決められる?
日本の会計基準では、のれんは20年以内のその効果が及ぶ期間にわたって、定額法その他の合理的な方法で規則的に償却します。簿記2級の問題では「10年で均等償却」のように年数が指示されるので、その指示に従って計算します。
実務では、買収時に想定した投資の回収期間などをもとに償却年数を決めます。タイムテーブルやシステムに償却年数と開始時期を記録しておくと、翌期の開始仕訳の作成がスムーズです。
ティーのれんの償却額は毎期同じ金額が続くので、期末残高の検算にも使えます。年数と開始時期は必ずメモしておきましょう。
関連記事:連結決算の相殺消去とは?4つのルールと貸倒引当金の消去方法を解説
まとめ
今回は連結決算の計算のコツについて解説しました。ポイントを振り返りましょう。
- 連結決算の計算は「足して、引いて、分ける」の3つの作業の組み合わせ
- 連結修正仕訳は帳簿に残らないため、翌期は開始仕訳で入れ直す
- タイムテーブルを作り、非支配株主持分やのれんの残高で検算するとミスが減る
- 実務では連結パッケージ、連結会計システム、月次照合で計算を効率化する
連結決算は初心者にとって理解に時間がかかる分野ですが、計算のコツをつかめば全体像が見えてきます。今回の数値例を自分でも手を動かして解いてみて、連結財務諸表を作れるレベルを目指していきましょう。
ティー数値例の仕訳を白紙に書き出せるようになれば、簿記2級の連結精算表の問題にも自信を持って取り組めるはずです。

コメント