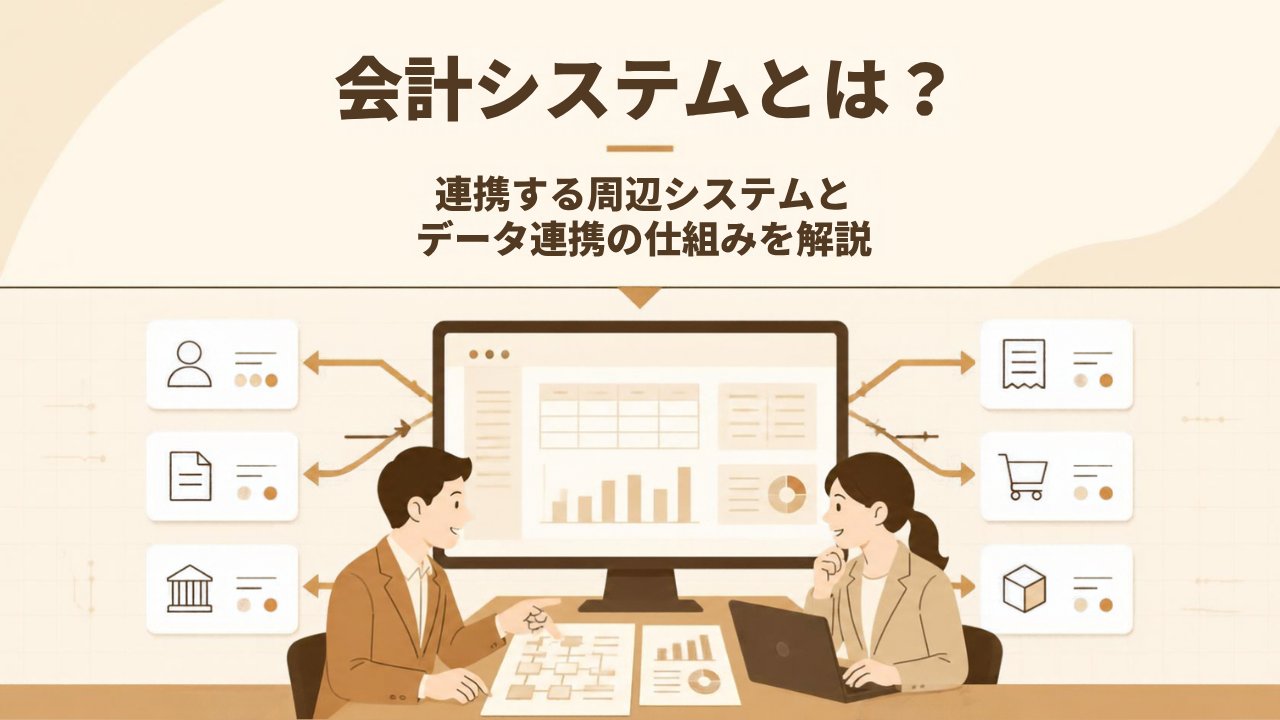
経理の仕事では、会計システムを使わない日はありません。ところが、「会計システムにはどんな機能があるのか」「販売管理や給与のシステムとどうつながっているのか」と聞かれると、全体像をうまく説明できないという方も多いのではないでしょうか。
会計システムは、単体で完結するものではなく、販売・購買・人事給与・銀行など、社内外のさまざまなシステムからデータを受け取って帳簿を作る「ハブ」のような存在です。さらに近年は、クラウド化やAPI連携、電子帳簿保存法・インボイス制度への対応など、求められる役割も大きく変わってきました。
この記事では、会計システムの役割と機能、連携する周辺システム、データ連携の方式、2026年時点で押さえておきたい法令対応、AI-OCRなどの新しい技術と実務の注意点までを、経理1年目の方にもわかるように解説します。
 ティー
システムの「つながり」が見えると、経理の仕事の理解度がぐっと上がります。トラブルのときにも原因を追いやすくなりますよ。
- 会計システムの役割と主な機能
- 会計システムと連携する周辺システムの全体像
- CSV・API連携などデータ連携の方式と違い
- 電子帳簿保存法・インボイス制度など2026年の法令対応
会計システムとは?役割と主な機能
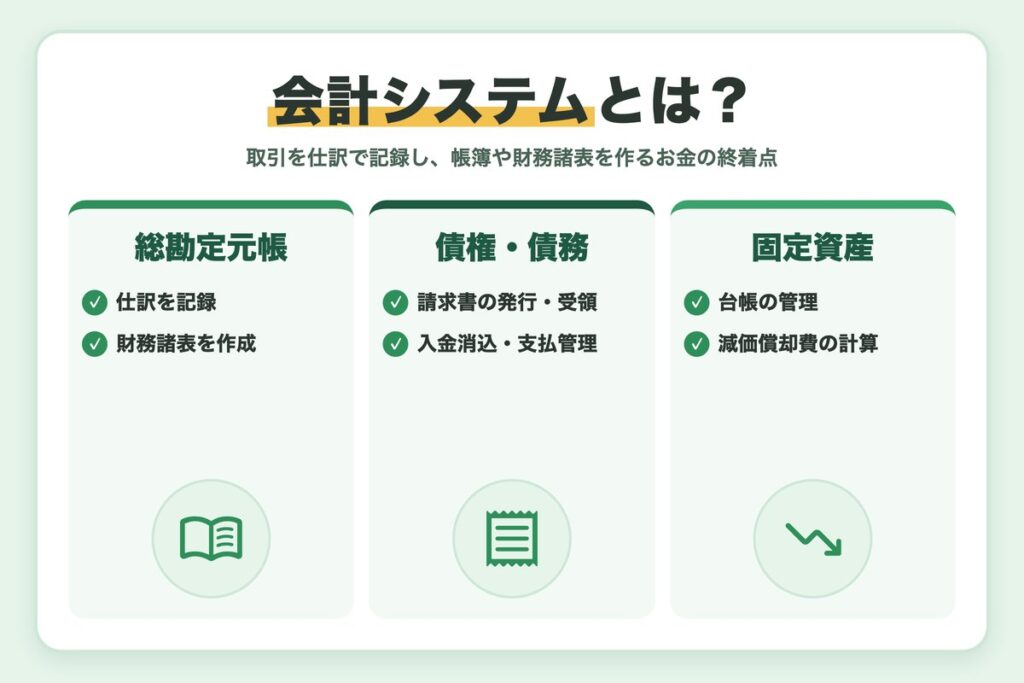
会計システムとは、会社の取引を仕訳として記録し、帳簿や財務諸表を作るためのシステムです。販売管理や購買管理などで発生した取引の結果が最終的に集まる場所で、会社のお金の動きの「終着点」ともいえます。
会計システムの主な機能
会計システムは、いくつかの機能(モジュール)の組み合わせでできています。会社の規模によっては、これらが1つのシステムにまとまっていることも、別々のシステムに分かれていることもあります。
| 機能 | 主な役割 |
|---|---|
| 総勘定元帳 | 仕訳を記録し、試算表や財務諸表を作成する |
| 債権管理 | 請求書の発行、入金の消込、売掛金の滞留管理 |
| 債務管理 | 請求書の受領、支払予定の管理、買掛金の残高管理 |
| 固定資産管理 | 固定資産台帳の管理と減価償却費の計算 |
| 経費精算 | 従業員の立替経費や出張旅費の申請・承認・精算 |
| 原価管理 | 製品ごとの製造原価の計算 |
ティー自社の会計システムでどの機能を使っているか、一度画面のメニューを見ながら確認してみると全体像がつかみやすいですよ。
クラウド型とオンプレミス型
会計システムには、インターネット経由で利用するクラウド型と、自社のサーバーに構築するオンプレミス型があります。最近は中小企業を中心にクラウド型が広く使われており、法改正への対応が自動で反映されやすいことも選ばれる理由の一つです。
| 項目 | クラウド型 | オンプレミス型 |
|---|---|---|
| 初期費用 | 比較的小さい | サーバーや構築費がかかる |
| 法改正への対応 | 提供会社が更新する | 自社で改修や更新が必要 |
| カスタマイズ | 制限があることが多い | 自由度が高い |
| 他システムとの連携 | API連携の仕組みが用意されていることが多い | 個別に連携の仕組みを作ることが多い |
選ぶときに確認したいこと
- 法改正への対応を誰がどのように行うか
- 周辺システムとAPIで連携できるか
- 将来の事業規模に合わせて拡張できるか
会計ソフトで電子保存する際の要件は、国税庁「電子帳簿保存法関係」のページで確認できます。
会計システムと連携する周辺システム
会計システムに入ってくるデータの多くは、ほかのシステムで発生した取引です。どのシステムから、どんなデータが届くのかを整理しておきましょう。
販売管理・購買管理システム
販売管理システムは、見積・受注・出荷・売上・請求・入金までの流れを管理します。購買管理システムは、発注・入荷・検収・仕入・支払までの流れを管理します。どちらも、売上や仕入を計上したタイミングで会計システムに仕訳データを渡します。
生産管理・在庫管理システム
生産管理システムは、生産計画や製造指示、材料の使用量や作業時間を管理します。在庫管理システムは入出庫と在庫数を管理します。これらのデータは原価計算や期末の棚卸資産の金額のもとになります。
人事・勤怠・給与システムと銀行・カード
勤怠システムで集計した労働時間が給与システムで給与計算に使われ、その結果が給与の仕訳として会計システムに届きます。また、銀行口座やクレジットカードの明細を会計システムに自動で取り込み、仕訳の候補を作る機能も一般的になりました。
| 周辺システム | 会計システムに届くデータ | 仕訳の例 |
|---|---|---|
| 販売管理 | 売上・請求・入金 | 売掛金/売上高 |
| 購買管理 | 仕入・支払予定 | 仕入高/買掛金 |
| 生産管理・在庫管理 | 材料の払出・製品の完成・在庫数 | 仕掛品/材料 |
| 給与 | 給与・社会保険料・源泉所得税 | 給料手当/預り金・普通預金 |
| 銀行・カード | 入出金・利用明細 | 普通預金/売掛金 など |
関連記事:JIIMA認証とは?電子帳簿保存法対応ソフトの種類と選び方を解説
 ティー
銀行明細の自動取込は便利ですが、取り込んだ仕訳候補をそのまま登録せず、勘定科目を確認するひと手間が大切です。
取引の流れで見るデータ連携のしくみ
会計システムと周辺システムの関係は、実際の取引の流れにそって見ると理解しやすくなります。ここでは、商品を販売して代金を回収するまでの流れで確認してみましょう。
受注から入金までの流れ
得意先から注文を受けて受注データを登録し、商品を出荷します。
出荷や検収にもとづいて売上を計上し、請求書を発行します。売上の仕訳データが会計システムに連携されます。
銀行口座の入金明細を会計システムに取り込み、どの請求書に対する入金かを照合します(入金消込)。
連携されたデータをもとに試算表を作り、売掛金の残高や滞留を確認します。
データ連携の3つの方式
| 方式 | 内容 | 注意点 |
|---|---|---|
| 手入力 | 画面を見ながら仕訳を入力する | 転記ミスが起きやすく、工数がかかる |
| CSV連携 | ファイルを出力して会計システムに取り込む | 取込の手順が属人化しやすく、形式の変更に弱い |
| API連携 | システム同士が自動でデータをやり取りする | 連携の設定や、エラー時の確認方法を決めておく必要がある |
最近のクラウド型の会計システムはAPI連携に対応しているものが多く、手入力やCSVの取込作業を減らすことが業務効率化の大きなポイントになっています。
CSV連携でよくあるミス
- 同じファイルを二重に取り込み、仕訳が重複する
- 出力元の項目の並びが変わり、取込エラーや誤った仕訳が発生する
- 取込の手順が担当者の頭の中にしかなく、引き継げない
ERPと個別システムの組み合わせ
販売・購買・会計・人事などを1つのパッケージにまとめたものをERP(統合基幹業務システム)といいます。各業務に強いシステムをAPIでつなぐ方法もあり、どちらが良いかは会社の規模や業務の流れによって変わります。
2026年の会計システムに求められる法令対応
会計システムとその周辺のシステムには、税法のルールへの対応も求められます。ここでは、2026年9月時点で特に押さえておきたい2つの制度を紹介します。
電子帳簿保存法への対応
令和6年1月1日以降、メールやWebで受け取った請求書などの電子取引データは、紙に印刷して保存するのではなく、データのまま保存することが必要になっています。保存にあたっては、タイムスタンプの付与や訂正・削除の履歴が残るシステムの利用、事務処理規程の整備などで改ざんを防ぐこと(真実性)と、日付・金額・取引先で検索できるようにすること(可視性)が求められます。
なお、基準期間の売上高が5,000万円以下の事業者で、税務調査のときにデータのダウンロードの求めに応じられる場合は、検索機能の確保が不要とされています。システムの対応が間に合わない相当の理由がある場合の猶予措置もありますが、データを消さずに保存しておくことが前提です。詳しくは国税庁の電子帳簿保存法の特設ページで確認できます。
インボイス制度への対応
2023年10月に始まったインボイス制度では、仕入税額控除を受けるために、適格請求書発行事業者の登録番号や税率ごとの消費税額が記載されたインボイスの保存が必要です。会計システムでは、取引先がインボイス発行事業者かどうかを管理し、仕訳ごとに区分できることが重要になります。
免税事業者などインボイス発行事業者以外からの仕入れについては、経過措置により一定割合を控除できます。令和8年度の税制改正で割合が見直され、2026年9月30日までは80%、2026年10月1日から2028年9月30日までは70%となりました。控除割合が切り替わるため、会計システムの税区分の設定を確認しておく必要があります。詳しくは国税庁の令和8年度税制改正特集で確認できます。
税区分の設定は必ず確認を
経過措置の控除割合は、取引日によって変わります。2026年9月までの取引と10月以降の取引で税区分を正しく使い分けられるか、会計システムや経費精算システムの設定を確認しておきましょう。
AI-OCRやデジタルインボイスなど新しい技術と実務の注意点
ここからは、会計システムの解説記事ではあまり触れられていない、実務担当者の目線でのポイントです。新しい技術は便利ですが、使い方を誤ると逆に手間が増えることもあります。
AI-OCRは「最終確認は人」が前提
AI-OCRは、紙やPDFの請求書・領収書から日付・金額・取引先・登録番号などを読み取り、仕訳の候補を作る技術です。読み取りの精度は大きく向上していますが、手書きや不鮮明な書類では誤読も起こります。金額や登録番号など重要な項目は、承認のときに原本と照合するルールを決めておきましょう。
読み取り結果の確認ポイント
金額・日付・登録番号は特に誤読の影響が大きい項目です。読み取り結果を承認する前に、原本と照合する項目をあらかじめ決めておきましょう。
デジタルインボイス(Peppol)で入力そのものをなくす
デジタルインボイスとは、請求書の情報をシステム同士でやり取りできるデータ形式でやり取りするしくみです。日本では、国際規格のPeppol(ペポル)をもとにした標準仕様が採用されています。受け取った請求データをそのまま会計システムに取り込めるため、読み取りや入力の作業そのものを減らせます。ただし、取引先側の対応状況にも左右されるので、紙・PDF・デジタルインボイスが混在する前提で運用を考えることが現実的です。
ティー取引先ごとに受け取り方法が違う前提で、紙・PDF・データそれぞれの処理手順を用意しておくと運用が安定します。
連携を成功させるのは「マスタの整備」
システムをいくらつないでも、取引先コードや勘定科目、部門コードといったマスタが周辺システムと会計システムで食い違っていると、連携エラーや誤った仕訳が発生します。導入や見直しの前に、次の点を確認しておきましょう。
- 取引先マスタに登録番号(インボイス)が登録されているか
- 周辺システムと会計システムの勘定科目・部門コードの対応表があるか
- 連携エラーが起きたときに、誰がどこを確認するか決まっているか
- 承認の権限と、訂正・削除の履歴が残る設定になっているか
ティー連携の不具合の多くは、システムの性能ではなくマスタのズレが原因です。地味な作業ですが、マスタの整備こそ経理が主導すべきところだと思います。
まとめ
今回は、会計システムとそれに関わるシステムについて解説しました。
- 会計システムは取引の結果が集まる「終着点」で、総勘定元帳・債権・債務・固定資産などの機能を持つ
- 販売管理・購買管理・生産管理・給与・銀行など、多くのシステムとデータを連携している
- 連携方式は手入力・CSV・APIがあり、API連携で手作業を減らすのが今の主流
- 電子帳簿保存法・インボイス制度への対応も会計システムの重要な役割
- AI-OCRやデジタルインボイスを活かすには、マスタの整備が欠かせない
会計システムの全体像がわかると、日々の仕訳が「どこから来て、どこへつながるのか」が見えるようになります。経理1年目の方も、システムを提案する立場の方も、ぜひ自社のシステムのつながりを一度図にしてみてください。
ティーシステムのつながりを図に描いてみると、手作業が残っているところが一目でわかります。そこが次の効率化のチャンスですよ。

コメント