「ERPを入れるべきか、会計システムの入れ替えで十分か」「ERPにすると経理の仕事は何が変わるのか」。システムの検討が始まると、経理にもこうした判断が求められます。
今回は、ERPと会計システムの違いと、経理が押さえるべき選び方・導入の進め方を解説します。構成パターンの比較、経理実務の変化、内部統制や電子帳簿保存法の確認点、マスタ設計と導入5ステップまで、仮の数値を使って整理しました。
 ティー
ERPは情シスだけのプロジェクトではありません。最後に数字の正しさを説明するのは経理なので、早い段階から関わりましょう。
- ERPと会計システムの違い(統合データベースと業務モジュール)
- 統合型・ベスト・オブ・ブリード・2層ERPの構成パターンと向く会社
- ERPで変わる経理実務(自動仕訳・締め・内部統制・管理会計)
- 選び方のチェックポイントと保守期限の注意点
- 導入5ステップ、マスタ設計、よくある失敗とチェックリスト
ERPとは?会計システムとの違いをわかりやすく解説
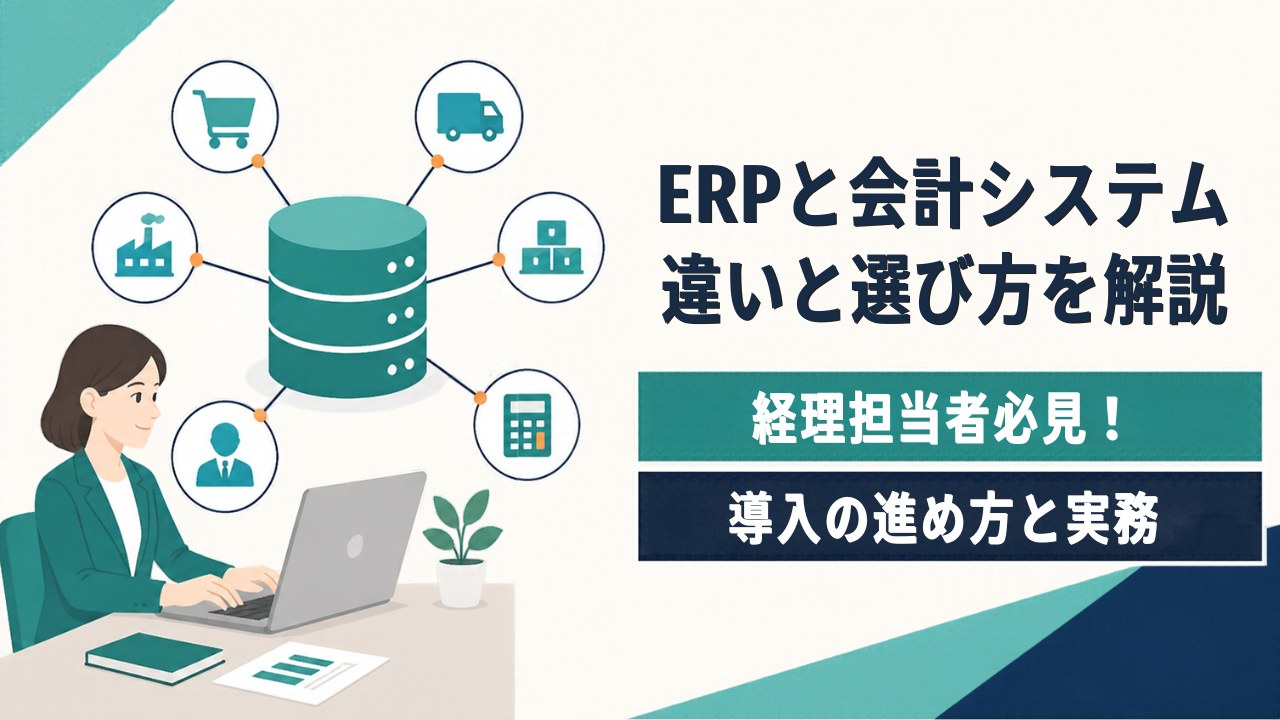
ERP(Enterprise Resource Planning)とは、販売・購買・在庫・生産・人事・会計などの業務を、1つのデータベースでつなぐシステムです。一方、会計システムは仕訳の入力から決算書の作成までを担う、経理のためのシステムです。
| 比較項目 | ERP | 会計システム |
|---|---|---|
| 対象業務 | 販売・購買・在庫・生産・人事・会計など全社 | 会計(仕訳・元帳・決算)が中心 |
| データの持ち方 | 統合データベースで各業務のデータを共有 | 周辺システムから仕訳を受け取る |
| 仕訳の作られ方 | 出荷・検収などの業務処理から自動で生成 | 手入力、またはCSV・APIで取り込む |
| 数字の反映 | 業務の処理とほぼ同時に会計に反映 | 連携のタイミング(日次・月次)で反映 |
| 導入期間・費用 | 長く、大きくなりやすい | 短く、比較的小さい |
| 主な利用部門 | 全社の各部門 | 経理・財務 |
一番の違いは、業務のデータと会計のデータが最初から同じところにあるかです。ERPでは、たとえば出荷を登録すると売上と売掛金の仕訳が同時に作られ、在庫と売上原価も動きます。会計システムを中心にする場合は、販売管理などの周辺システムから仕訳データを受け取る形になります。
ティー経理から見ると、ERPは「仕訳を入力するシステム」から「業務の結果を確認するシステム」への変化だと考えるとわかりやすいです。
ERPと会計システムの構成パターン|統合型・ベスト・オブ・ブリード・2層ERP
ERPを検討するといっても、すべての業務を1つの製品でそろえる必要はありません。代表的な構成は次の3つです。
| 構成パターン | 内容 | 向く会社 |
|---|---|---|
| 統合型ERP | 販売・購買・在庫・会計などを1つのERPでそろえる | 業務が標準的で、全社で同じやり方に統一したい会社 |
| 会計中心+周辺連携(ベスト・オブ・ブリード) | 業務ごとに最適なシステムを選び、会計システムに連携する | 業界特有の業務があり、部門ごとに要件が大きく違う会社 |
| 2層ERP | 本社は大規模なERP、子会社は軽量な会計システムやクラウドERPを使う | 子会社が多く、規模や業種がばらばらなグループ |
ベスト・オブ・ブリードは柔軟な一方で、システム間の連携と照合の手間が残ります。API連携の方法や注意点は、次の記事で詳しく解説しています。
ERP導入のメリット・デメリット
| メリット |
|---|
| 業務の処理から仕訳が自動で作られ、手入力が減る |
| 補助元帳と総勘定元帳のずれが起きにくい |
| 部門・製品・プロジェクト別の数字をすぐに見られる |
| 権限と承認、操作の履歴を1つの仕組みで管理できる |
| デメリット |
|---|
| 導入の費用と期間が大きく、全社の協力が必要 |
| 標準機能に業務を合わせる場面が多い |
| アドオンを増やすと保守やバージョンアップが重くなる |
| 1つの業務の設定ミスが会計の数字に直接響く |
ERPは「全部入り」でなくてもよい
会計・購買・販売だけをERPにして、人事や生産は既存のシステムと連携する構成もよくあります。どの業務を統合すると効果が大きいかを、経理の視点で示すことが大切です。
ティーグループ会社が多い会社では、2層ERPで子会社の勘定科目と締めのルールだけをそろえる方法も現実的です。
ERPで経理実務はどう変わる?仕訳・締め・内部統制・管理会計
ERPを導入すると、経理の仕事は「入力」から「確認と分析」に重心が移ります。主な変化をまとめます。
| 業務 | 会計システム中心の場合 | ERPの場合 |
|---|---|---|
| 仕訳の作成 | 周辺システムのデータを取り込み、一部は手入力 | 販売・購買・在庫の処理から自動で生成 |
| 補助元帳と総勘定元帳 | 取込漏れや二重取込で差異が出やすい | 同じデータから作られるため一致しやすい |
| 月次締め | 連携の待ちと差異調査で日数がかかる | 締めの順番を決めれば早期化しやすい |
| 管理会計 | 部門・セグメント別はExcelで集計 | 部門・セグメント・プロジェクト別に自動で集計 |
| 連結・グループ会計 | 子会社の数字を個別に集めて組み替える | 科目体系をそろえ、取引の照合がしやすい |
自動で作られる仕訳の勘定科目や税区分は、品目や取引の種類ごとの設定で決まります。販売管理と会計の仕訳の流れや照合の手順は、次の記事で詳しく解説しています。
月次締めの早期化と削減時間の数値例
月の仕訳1,500件のうち、手入力が1,200件ある会社がERPを導入した例です(仮の数値)。
| 項目 | 導入前 | 導入後(例) |
|---|---|---|
| 手入力の仕訳(1件3分) | 1,200件(80%)・月60時間 | 300件(20%)・月15時間 |
| 補助元帳と総勘定元帳の差異調査 | 月16時間 | 月4時間 |
| 月次締め日数 | 8営業日 | 5営業日 |
この例では、手入力で月45時間、差異調査で月12時間、合わせて月57時間、年684時間の削減になります。ただし、自動仕訳の結果を確認する作業は残ります。
内部統制(J-SOX)とIT統制
上場企業では、ERPの設定そのものが内部統制の対象になります。内部統制の基準では、ITに対する統制は「全般統制」と「業務処理統制」の2つからなるとされています。
- IT全般統制:システムの開発・保守の管理、運用・管理、アクセス管理、外部委託の契約管理
- IT業務処理統制:入力の完全性・正確性・正当性の確保、例外処理(エラー)の修正と再処理、マスタ・データの維持管理、アクセスの管理
同じIT基盤で複数の業務を動かす場合は、その基盤に有効な全般統制を作ることで、各業務の情報の信頼性を高められるとされています。また、2023年に改訂された内部統制の基準は、2024年4月1日以後開始する事業年度から適用されています。
自動仕訳の設定変更は承認を残す
勘定科目の割り当てや承認ルートの設定は、誰でも変えられる状態にしてはいけません。変更の申請・承認・テスト結果を記録し、監査で説明できるようにしておきましょう。
電子帳簿保存法・インボイス制度の機能確認
会計の帳簿を電子で保存するなら、「優良な電子帳簿」の要件を満たせるかを確認します。要件は、訂正削除履歴の保存、帳簿間の相互関連性、取引年月日・取引金額・取引先による検索機能などで、満たしたうえであらかじめ届出書を出すと、過少申告加算税が5%軽減される制度があります。
インボイス制度では、取引先マスタに登録番号を持てるか、適格請求書の消費税額の端数処理(一の適格請求書につき税率ごとに1回)に対応できるかも確認しましょう。
ティー私の会社では、ERP導入後に差異調査の時間が大きく減りました。その分、増減分析や予算との比較に時間を使えるようになっています。
ERP・会計システムの選び方|経理が確認すべきチェックポイント
ERPや会計システムは、機能の数よりも「自社の業務に合うか」と「長く使い続けられるか」で選びます。経理が確認したいポイントは次のとおりです。
| チェックポイント | 確認する内容 |
|---|---|
| 業務適合(Fit&Gap) | 自社の業務と標準機能の合う点・合わない点を一覧にする |
| 標準機能かアドオンか | 合わない点を業務の見直しで吸収するか、追加開発するかを決める |
| クラウド(SaaS)かオンプレミスか | バージョンアップの頻度、カスタマイズの自由度、セキュリティの方針 |
| 総保有コスト(TCO) | 初期費用だけでなく、利用料・保守・アドオンの改修・更新を5〜10年で比べる |
| サポート・保守期限 | 製品やバージョンの保守がいつまで続くか、法改正への対応方針 |
| データ移行 | 残高だけか、過去の仕訳や明細も移すか。移行ツールの有無 |
| 操作性 | 仕訳の検索、ドリルダウン(元の伝票までたどれるか)、帳票の出しやすさ |
| 拡張性・API | 周辺システムや銀行・経費精算との連携方法、子会社への展開のしやすさ |
特に経理が主導したいのは、Fit&Gapの判断とTCOの比較です。アドオンは導入時だけでなく、バージョンアップのたびに改修とテストの費用がかかります。
旧版ERPの保守終了(いわゆる2027年問題)
大手ERPベンダーの1社は、2020年2月に、旧版ERPの中核機能の標準保守を2027年末まで、追加費用のかかる延長保守を2030年末までとする方針を発表しています。これが、いわゆる2027年問題と呼ばれるものです。
保守期限から逆算して判断する
保守期限が近いと、移行の要員や期間を十分に確保できず、アドオンをそのまま移すだけの導入になりがちです。利用中の製品の保守期限は、必ずベンダーの最新の公表資料で確認しましょう。
ティー選定の比較表は、情シスの観点だけだと「締めや監査で困る点」が抜けがちです。経理の確認項目を必ず加えてもらいましょう。
ERP導入の進め方5ステップと経理が決めるマスタ設計
ERPの導入は、次の5つのステップで進めると、経理の要件が漏れにくくなります。
業務フロー、月の仕訳件数、締めの日程、Excelで行っている作業を洗い出し、改善したい点を決めます。
標準機能との差を一覧にし、業務の見直し・設定・アドオンのどれで対応するかを決めます。
勘定科目・部門・取引先などのコードを決めます。管理会計と連結で使う切り口もここで決めます。
期首残高と補助残高を移し、旧システムと同じ月を締めて、試算表と補助元帳が一致するかを確かめます。
締めの手順書を整え、手入力の件数や締め日数を毎月測って改善を続けます。
経理が決めるべきマスタ・設定項目
| マスタ・設定 | 決めること |
|---|---|
| 勘定科目・補助科目 | 科目の粒度、連結の科目との対応、使わない科目の整理 |
| 部門・セグメント | 組織変更に強いコードの付け方、セグメント情報との対応 |
| 取引先 | 得意先と仕入先の共通コード、登録番号、支払条件 |
| 品目・取引の種類と勘定科目の対応 | 売上・仕入・在庫の動きごとに、どの科目・税区分で仕訳するか |
| 権限・承認 | 伝票の入力・承認・締めの操作ができる人の範囲 |
| 会計期間と締め | 月次締めの順番、締め後の修正を認める条件 |
コード体系は5年後の組織を見て決める
部門コードに組織の階層をそのまま入れると、組織変更のたびにコードの付け替えが必要になります。コードと階層を分けて持たせると、過去の数字との比較もしやすくなります。
期首切替か期中切替か、何か月前から準備するかといったスケジュールの考え方は、次の記事で解説しています。
 ティー
マスタ設計は「あとで直せばいい」と思いがちですが、本稼働後に科目や部門を変えると過去の比較が崩れます。最初に時間をかけましょう。
ERP導入のよくある失敗と対策・実務チェックリスト
ERP導入でよく見かける失敗と、その対策をまとめます。
- アドオンが増えすぎて保守が重くなる → 業務を標準機能に合わせられないか先に検討する
- マスタ設計を後回しにする → 要件整理の段階で経理がコード体系の案を出す
- 移行残高の照合が不十分 → 科目別残高と補助残高(取引先別・資産別)の両方を照合する
- 現場の教育が足りない → 入力の誤りが仕訳の誤りになると伝え、部門ごとに説明する
- 締め処理の手順書がない → 締めの順番と担当、確認する帳票を手順書にまとめる
ティー本稼働の最初の3か月は、締めのたびに課題を書き出して手順書を直すと、定着が早くなります。
ERP・会計システム導入の実務チェックリスト
- 導入の目的と、減らしたい作業・時間を数字で決めたか
- 構成パターン(統合型・ベスト・オブ・ブリード・2層ERP)を比べたか
- Fit&Gapの結果をもとに、アドオンの範囲を決めたか
- 勘定科目・部門・取引先のコード体系を経理が確認したか
- IT全般統制と業務処理統制の観点で、権限と変更管理を設計したか
- 優良な電子帳簿の要件と、インボイスの端数処理を確認したか
- 移行残高と補助残高の照合方法を決めたか
- 保守期限とTCOを5〜10年で確認したか
まとめ
- ERPは業務と会計を1つのデータベースでつなぎ、業務の処理から仕訳を自動で作る
- 構成は統合型・ベスト・オブ・ブリード・2層ERPから、自社の業務とグループ構成で選ぶ
- ERPの設定は内部統制の対象で、IT全般統制と業務処理統制の両方を意識する
- 選定はFit&Gap・TCO・保守期限を重視し、アドオンは最小限にする
- 勘定科目・部門・取引先のマスタ設計と移行残高の照合は、経理が主導する
まずは月の仕訳のうち、手入力が何件あるかを数えるところから始めてみてください。
ティーERPは入れて終わりではなく、締めや分析のやり方を変えるきっかけです。経理が主役になって進めましょう。