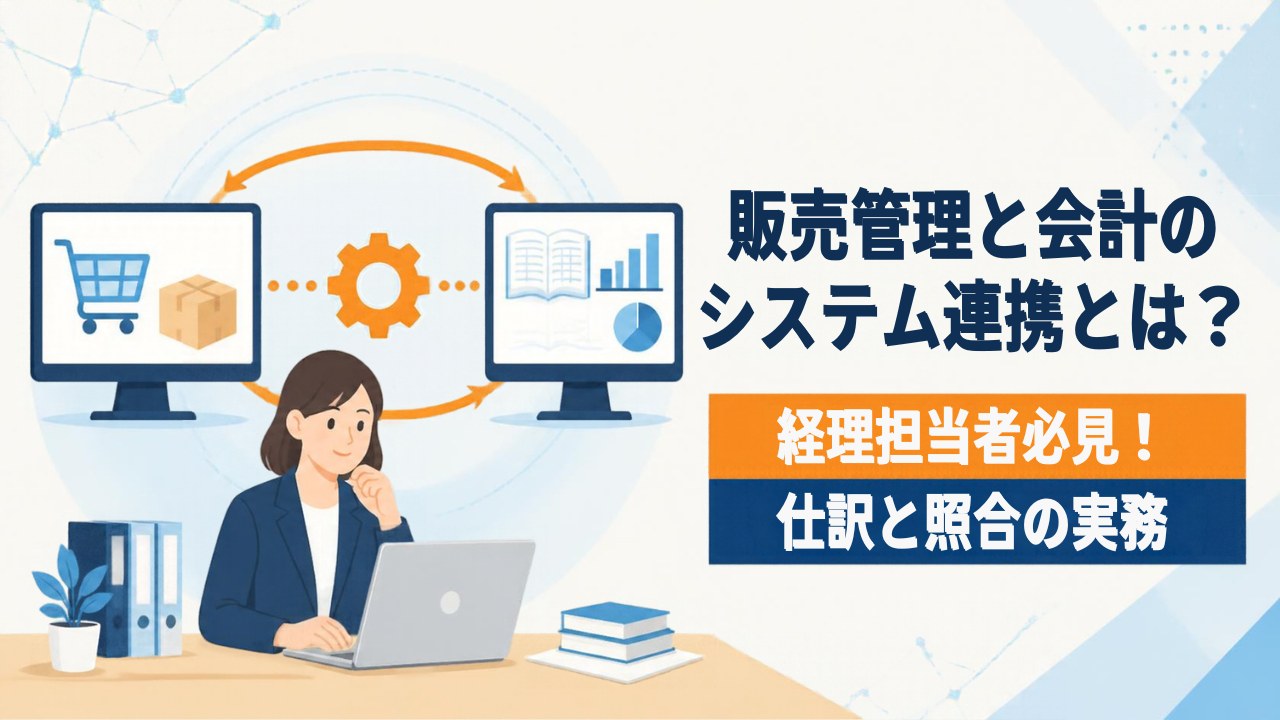
「販売管理の売上と会計の売上高が合わない」「得意先別の売掛金が元帳と一致しない」。月次締めでよくある悩みです。
今回は、販売管理システムと会計システムの連携を月次決算の実務に沿って解説します。連携される仕訳・数値例・月次の照合手順・締め後の訂正・チェックリストまで、仮の数値を使って整理しました。
 ティー
連携は「仕組みを作ったら終わり」ではありません。毎月の照合で正しさを確かめるのが経理の役目です。
- 販売管理システムと会計システムの役割分担と、連携しないと起きる問題
- 売上・返品・売上原価・入金・前受金の連携仕訳
- 1か月の売上明細を集計仕訳にする数値例
- 連携方式の比較と、経理が確認すべきマッピング表
- 売上・売掛金・在庫の月次照合と、締め後の訂正・証跡・チェックリスト
販売管理システムと会計システムの連携とは?役割分担と連携しないと起きる問題
販売管理システムは、受注→出荷→売上→請求→入金という販売の流れを管理するシステムです。在庫機能を持つものも多く、出荷のたびに売上原価のデータも生まれます。会計システムはそれを仕訳として受け取り、元帳と試算表にまとめます。
| 項目 | 販売管理システム | 会計システム |
|---|---|---|
| 管理の単位 | 受注・出荷・請求の伝票、得意先・商品 | 仕訳、勘定科目・補助科目・部門 |
| 主なデータ | 売上明細、請求書、入金予定、在庫の受払 | 売上高、売掛金、売上原価、商品、仮受消費税 |
| 主な帳票 | 売上日報、請求一覧、売掛金残高一覧、在庫表 | 総勘定元帳、補助元帳、残高試算表 |
連携がない、または不完全だと次の問題が起きます。
- 売上を会計システムに手で入れ直す二重入力と、転記ミス
- 販売管理の締めを待って集計するため、月次決算が遅れる
- 得意先別の売掛金残高と、会計の売掛金残高が一致しない
- 返品・値引の伝票が届かず、売上高が過大になる
経理は、販売管理を得意先・伝票ごとの明細の正本、会計を残高の正本として扱うのが基本です。連携の目的は、この2つの数字を毎月一致させることにあります。
ティー連携の不具合は、まず売掛金の残高のズレとして表に出てきます。
販売管理から会計に連携される取引と仕訳|売上・返品・売上原価・前受金
販売管理から会計に連携される主な取引と仕訳は次のとおりです。在庫を払い出しの都度記録する継続記録法(売上原価対立法)を前提にしています。
| 取引(販売管理の伝票) | 借方 | 貸方 |
|---|---|---|
| 売上計上(出荷・検収) | 売掛金 | 売上高・仮受消費税 |
| 売上返品・値引 | 売上高(売上戻り・値引)・仮受消費税 | 売掛金 |
| 売上原価(在庫の払出) | 売上原価 | 商品 |
| 返品の戻し入れ | 商品 | 売上原価 |
| 入金(消込) | 普通預金・支払手数料 | 売掛金 |
| 前受金の入金 | 普通預金 | 契約負債(前受金) |
| 前受金の売上への充当 | 契約負債(前受金) | 売上高・仮受消費税 |
売上原価は、販売管理の払出単価(移動平均法・総平均法など)×数量で連携されます。評価方法は会計と同じにそろえます。
売上の計上基準と締め日に注意
法人税基本通達2-1-2は、棚卸資産の引渡しの日として出荷した日、船積みをした日、相手方に着荷した日、相手方が検収した日などを挙げ、合理的な日のうち継続して適用する日によるとしています。収益認識基準でも、国内販売で出荷から顧客への支配移転までが通常の期間であれば、出荷時の計上を認める代替的な取扱いがあります(収益認識適用指針第98項)。
請求締め日と売上の計上日は別物
20日締めの得意先でも、売上は月末まで出荷日や検収日で計上します。21日〜月末の出荷分は未請求の売掛金となるため、請求一覧の合計とは一致しません。照合では未請求の売上を加えて比べます。
前受金は、受注時に330,000円(税込)を受け取った場合、入金時は(借)普通預金 330,000/(貸)契約負債 330,000、出荷時に(借)契約負債 330,000/(貸)売上高 300,000・仮受消費税 30,000と振り替えます。消費税は引渡し時に課税売上とするのが一般的です。
入金の消込をどちらのシステムで行うかも決めておきます。消込が合わないときの対処は次の記事で解説しています。
 ティー
前受金の充当漏れは、月末に契約負債の残高一覧を見れば気づけます。
1か月の売上明細を集計仕訳にする数値例
10月の売上明細を、月次の集計仕訳にする例です(仮の数値)。得意先はA社・B社・C社の3社で、C社は軽減税率8%の商品です。
| 得意先 | 売上(税抜) | 返品(税抜) | 税率 | 請求額(税込) | 売上原価 |
|---|---|---|---|---|---|
| A社 | 1,500,000 | 100,000 | 10% | 1,540,000 | 840,000 |
| B社 | 900,000 | - | 10% | 990,000 | 540,000 |
| C社 | 600,000 | - | 8% | 648,000 | 420,000 |
| 合計 | 3,000,000 | 100,000 | - | 3,178,000 | 1,800,000 |
A社の売上原価840,000円は、出荷分900,000円から返品の戻し入れ60,000円を引いた金額です。これを税率別・取引別に集計すると、会計に連携される仕訳は次のとおりです。
| 仕訳 | 借方 | 貸方 |
|---|---|---|
| 売上(10%・8%) | 売掛金 3,288,000 | 売上高 3,000,000/仮受消費税 288,000 |
| 返品(10%) | 売上高 100,000/仮受消費税 10,000 | 売掛金 110,000 |
| 売上原価 | 売上原価 1,860,000 | 商品 1,860,000 |
| 返品の戻し入れ | 商品 60,000 | 売上原価 60,000 |
純売上高は2,900,000円、仮受消費税は278,000円(10%分230,000円、8%分48,000円)、売上原価は1,800,000円で、売上総利益は1,100,000円です。在庫は期首2,500,000円+仕入1,600,000円-1,800,000円=2,300,000円になります。
消費税は、販売管理で請求書(適格請求書)ごとに計算した税額をそのまま連携するのが基本です。インボイスの端数処理は1請求書・1税率ごとに1回のため、会計側で税抜金額から計算し直すと差額が出ます(消費税法施行令第70条の10)。
集計連携でも明細までたどれるようにする
集計仕訳は会計側から個別の伝票が見えません。摘要に販売管理の集計番号を入れ、元の売上明細を保存しておけば、監査や税務調査でも明細までたどれます。
ティー返品を売上高から直接引くか「売上戻り」を使うかは、マッピングで決めます。
連携方式の比較と、経理が確認すべき連携仕訳の設定
販売管理から会計への連携方式は、主に4つです。
| 連携方式 | メリット | デメリット | 向く会社 |
|---|---|---|---|
| 手入力 | 仕組みが不要 | 二重入力・転記ミス・月次の遅れ | 取引件数がごく少ない |
| CSV取込(仕訳パターン) | 多くの会計システムで使える | 取込み漏れ・二重取込み・列ずれ | 月次や日次でまとめて連携する |
| API連携 | 自動で随時連携できる | エラーに気づきにくい | 件数が多く、毎日発生する |
| 同一ERP内の自動仕訳 | マスタが共通で照合が容易 | 導入・変更の負担が大きい | 中堅以上・グループ会社 |
API連携の仕組みや運用ルールは、次の記事で詳しく解説しています。
明細連携か集計連携か
明細連携は伝票ごとに仕訳を作るため明細まで追えますが、件数が増えます。集計連携は日次や月次で得意先別・税率別にまとめます。売掛金を会計で得意先別に管理するなら、少なくとも得意先単位の集計にしましょう。
マッピング表で確認すること
販売管理の区分を会計の科目に変換するルールが、マッピング表です。経理は次の項目を確認します。
| 販売管理の項目 | 会計の項目 | 経理が確認すること |
|---|---|---|
| 売上区分(商品・サービス・送料) | 勘定科目(売上高・役務収益など) | 新しい売上区分が追加されたときの扱い |
| 得意先コード | 売掛金の補助科目 | 新規得意先の登録漏れ、名寄せ |
| 営業部署・事業区分 | 部門 | 組織変更の切替日 |
| 税区分(10%・8%・非課税・輸出) | 税区分(課税売上10%など) | 免税・非課税の区分漏れ |
| 伝票日付(出荷日・検収日) | 計上日 | 締め済み月の日付の扱い |
| 取消・赤伝 | マイナス仕訳または逆仕訳 | 二重取消・取消漏れ |
マスタの同期が連携エラーの最大の原因
新しい得意先や商品区分が会計側に未登録だと、連携エラーや「諸口」への計上が起きます。マスタの追加は両システムを同じ申請で登録しましょう。
ティー私はマッピング表を変えた月は、連携仕訳を必ずサンプルで確認しています。
月次締めの照合手順|売上・売掛金・在庫と売上原価
連携仕訳が正しいかは、販売管理の帳票と会計の残高を3つの切り口で照合して確かめます。月次締めの流れは次の5ステップです。
当月の出荷・返品・値引の伝票入力の完了を確認し、締め後は伝票修正を止めます。
連携を実行し、エラーログと未連携伝票の一覧を確認します。マスタ未登録などのエラーは原因を直して再連携します。
販売管理の各帳票と、会計の試算表・補助元帳を突き合わせます。
差異は伝票単位で原因を特定し、販売管理の修正か会計の訂正仕訳かを判断します。
照合表に差異と対応を記録し、上長の承認を得て締めます。
売上高・売上原価・在庫の照合
前の章の数値例で、A社の返品伝票が連携エラーで会計に届いていなかった場合、照合表は次のようになります。
| 照合項目 | 販売管理 | 会計 | 差異 |
|---|---|---|---|
| 売上高(税抜) | 2,900,000 | 3,000,000 | 100,000 |
| 売上原価 | 1,800,000 | 1,860,000 | 60,000 |
| 商品(在庫) | 2,300,000 | 2,240,000 | △60,000 |
| 売掛金 | 3,610,000 | 3,720,000 | 110,000 |
売上高100,000円、売掛金110,000円、売上原価60,000円の差異が同時に出ていることから、税込110,000円の返品伝票1件の未連携だと特定できます。差異の組み合わせから原因を絞り込むのがコツです。
得意先別の売掛金と補助元帳の照合
売掛金は、合計だけでなく得意先別にも照合します。返品の未連携を直した後の10月の残高は次のとおりです。
| 得意先 | 前月末残高 | 当月入金 | 当月請求 | 当月末残高 |
|---|---|---|---|---|
| A社 | 1,650,000 | 1,650,000 | 1,540,000 | 1,540,000 |
| B社 | 990,000 | 990,000 | 990,000 | 990,000 |
| C社 | 432,000 | 0 | 648,000 | 1,080,000 |
| 合計 | 3,072,000 | 2,640,000 | 3,178,000 | 3,610,000 |
販売管理の売掛金残高一覧の得意先別残高と、会計の売掛金の補助科目残高が一致するかを確かめます。C社は前月分432,000円が未入金のため、営業に確認します。
差異を調整仕訳で埋めない
原因不明の差異を調整仕訳で埋めると、翌月以降も差異が出続けます。伝票単位で原因を特定し、両方の数字を正しい状態に戻しましょう。
ティー照合表は毎月同じ様式で残すと、異常に気づきやすくなります。
締め後の訂正仕訳・証跡とよくあるミス|月次チェックリスト
締め後に誤りが見つかった場合、締め済みの月の伝票は直さず、翌月に訂正仕訳を計上するのが一般的です。11月に、10月のB社への売上単価の誤りで税抜50,000円が過大だったと判明した例です。
- 11月の訂正仕訳:(借)売上高 50,000・仮受消費税 5,000 /(貸)売掛金 55,000
- 販売管理でも赤伝を入力し、B社の請求額を935,000円に直す
- 単価の誤りは、修正した適格請求書をB社に交付する(消費税法第57条の4第4項)
値引や返品は対価の返還等にあたり、適格返還請求書の交付が必要ですが、税込1万円未満なら交付義務が免除されます(消費税法施行令第70条の9第3項第2号)。
監査・税務調査で求められる証跡
交付した適格請求書は、写しまたは電磁的記録の保存が必要です(消費税法第57条の4第6項)。保存期間は、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間です(同法施行令第70条の13)。請求書を電子で発行していれば、電子帳簿保存法第7条の電子取引データの保存も確認します。
- 月次の照合表(販売管理と会計の数字・差異・対応・承認者)
- 連携エラーログと再連携の記録
- マッピング表とマスタの変更履歴
- 集計仕訳の元の売上明細(集計番号でひもづけ)
- 締め後の訂正の記録(原因・訂正仕訳・修正インボイス)
| よくあるミス | 防ぎ方 |
|---|---|
| 返品・値引の伝票が未連携 | 未連携伝票の一覧を連携のたびに確認する |
| 同じ月を二重に連携 | 連携済みフラグと集計番号で重複を判定する |
| 新規得意先が諸口に計上 | マスタ登録を販売管理と会計で同時に行う |
| 締め後に販売管理の伝票を修正 | 締め後は修正を止め、翌月の訂正伝票で対応する |
| 会計側で消費税を再計算して差額 | 請求書ごとの税額をそのまま連携する |
販売管理連携の月次チェックリスト
- 販売管理の締めと、当月の伝票入力の完了を確認したか
- 連携エラーログと未連携伝票を確認し、再連携したか
- 売上高(税率別)が販売管理の売上集計と一致しているか
- 得意先別の売掛金が補助科目残高と一致しているか(未請求分を含む)
- 売上原価と在庫が在庫表と一致しているか
- 契約負債(前受金)に充当漏れが残っていないか
- 締め後の訂正を翌月の伝票で処理し、記録を残したか
- 照合表に承認を得て保存したか
ティーチェックリストは、エラーが出た項目を毎月足して育てましょう。
まとめ
- 販売管理は明細、会計は残高の正本。連携の目的は毎月この2つを一致させること
- 売上・返品・売上原価・入金・前受金の仕訳を、マッピング表で科目・補助科目・税区分に変換する
- 消費税は請求書ごとの税額を連携し、締め日と計上日のずれは未請求の売上で調整して照合する
- 月次は連携エラーと未連携伝票を確認し、売上・売掛金(得意先別)・在庫を照合する
- 締め後の誤りは翌月に訂正し、修正インボイスと照合表などの証跡を残す
まずは今月の販売管理の売上集計と会計の売上高、得意先別の売掛金を突き合わせてみてください。
ティー販売管理との連携は、経理が照合の仕組みを持つことで初めて信頼できるものになります。