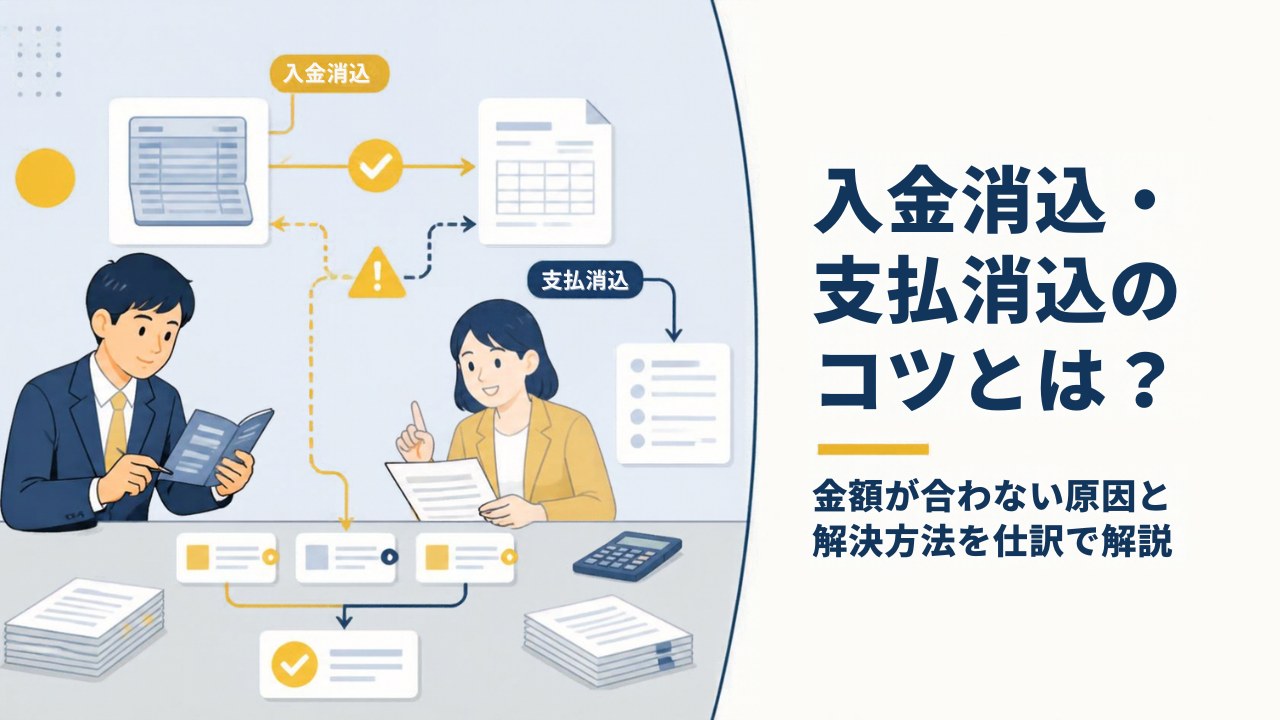
入金消込は、通帳の入金と請求書を突き合わせて売掛金を消していく、経理の基本業務です。ところが実際には「請求額と入金額が数百円合わない」「誰からの入金かわからない」といった差額探しに時間をとられ、月末に仮受金が積み上がってしまうことも少なくありません。
この記事では、経理とITの両方に関わってきた私の目線で、入金消込と支払消込の基本から、差額の金額パターンから原因を特定する診断手順、原因別の解決仕訳、Excelでの照合表の作り方、月次のルールづくりまでを実務向けにまとめます。内容は2026年10月時点の情報にもとづいています。
 ティー
消込が止まる原因のほとんどは「差額の理由がわからない」ことです。原因の当て方を型にすると、作業時間はぐっと短くなりますよ。
- 入金消込・支払消込の流れと、月次決算で欠かせない理由
- 金額が合わないときに、差額のパターンから原因を当てる手順
- 振込手数料・源泉徴収・相殺など原因別の解決仕訳
- Excelでの照合表の作り方と、月次で回す消込ルール
入金消込・支払消込とは?月次決算で欠かせない理由
入金消込は売掛金、支払消込は買掛金・未払金を消す作業
入金消込は、取引先からの入金を請求データと照合し、該当する売掛金を消す作業です。支払消込は、自社の支払いを支払予定や請求書と照合し、買掛金や未払金を消す作業です。どちらも帳簿の残高を「本当に残っているもの」だけにするために行います。
| 区分 | 照合するもの | 基本の仕訳 |
|---|---|---|
| 入金消込 | 通帳・入金明細と請求データ(売掛金台帳) | 普通預金 110,000/売掛金 110,000 |
| 支払消込 | 通帳・FBデータと支払予定表(買掛金台帳) | 買掛金 110,000/普通預金 110,000 |
消込が遅れると何が困るのか
消込が遅れると、督促が遅れて回収が滞り、売掛金の残高も信用できなくなります。月次決算で残高を説明できないまま期末を迎えると、貸倒れの判断や監査対応で一気に負担が増えます。支払側では、支払漏れや二重払いに気づけなくなります。
ティー「とりあえず仮受金に入れておく」が続くと、数か月後には誰も中身を説明できなくなります。その月のうちに片づけるのが一番の近道です。
金額が合わないときの診断手順|差額の金額から原因を当てる
取引先に問い合わせる前に、まず差額そのものを観察します。差額の金額には原因ごとのクセがあります。
請求額-入金額で差額を出します。プラスなら入金不足、マイナスなら過入金です。過入金は二重払いや前払いを疑います。
数百円の定額か、請求額の一定割合か、1円単位の端数か、別の請求書の金額と一致するかを確認します。
同じ取引先の他の請求、買掛金の残高、返品・値引の伝票、前回の入金履歴と差額を突き合わせます。
次の章の仕訳で処理し、支払通知書や合意書などの根拠資料を残します。
特定できない差額は、請求書番号と差額を示して取引先に確認します。
差額パターン早見表
| 差額のパターン | 疑う原因 | 確認する資料 |
|---|---|---|
| 数百円の定額(440円・660円など) | 振込手数料の差し引き | 銀行の振込手数料表、取引条件 |
| 請求額(税抜額)の10.21% | 源泉徴収 | 支払調書・支払通知書 |
| 1円〜数円 | 消費税の端数処理の違い | 先方の支払明細 |
| 別の請求書の金額と一致 | 合算入金・前回分の未入金・請求書の二重発行 | 売掛金台帳の未消込一覧 |
| 自社の買掛金と一致 | 相殺 | 相殺の合意書、先方の支払通知 |
| 返品・値引の伝票と一致 | 赤伝の計上漏れ | 返品伝票、値引の合意メール |
| 請求額のちょうど半分・3分の1 | 分割・一部入金 | 支払条件、先方への確認 |
| 不規則な端数(外貨建て) | 為替レートの差 | 入金時の為替レート |
源泉徴収税率は、1回の支払いが100万円以下の部分が10.21%、100万円を超える部分が20.42%です。請求書に消費税額が区分して記載されていれば、税抜額を基準にできるため、差額が税込額の10.21%にならないこともあります。
ティー440円・660円のようなきれいな定額や、10.21%で割り切れる差額が出たら、それだけで原因の見当がつきますね。
原因別の解決方法と仕訳
ここでは、請求額110,000円(税抜100,000円)を例に、原因ごとの処理をまとめます。
振込手数料を差し引かれた
振込手数料440円が差し引かれ、109,560円が入金されたケースです。契約や取引条件で先方負担になっているなら、差額を請求するか、次回の請求に上乗せします。当方負担を受け入れる場合は、次のように処理します。
| 処理の考え方 | 借方 | 貸方 |
|---|---|---|
| 支払手数料とする | 普通預金 109,560/支払手数料 440 | 売掛金 110,000 |
| 売上値引とする | 普通預金 109,560/売上値引 440 | 売掛金 110,000 |
源泉徴収された・端数が合わない
報酬に源泉徴収がある取引では、110,000円の請求に対して税抜100,000円×10.21%=10,210円が差し引かれ、99,790円が入金されます。差し引かれた源泉税は、確定申告で精算する前払いの税金として扱います。
| 原因 | 借方 | 貸方 |
|---|---|---|
| 源泉徴収 | 普通預金 99,790/仮払税金 10,210 | 売掛金 110,000 |
| 消費税の端数差(1円) | 普通預金 109,999/雑損失 1 | 売掛金 110,000 |
端数差は、先方が明細行ごとに消費税を計算していることが原因の多くです。インボイスでは端数処理を1つの請求書につき税率ごとに1回とするルールなので、毎回出るなら計算方法をすり合わせます。
合算入金・一部入金・過入金・前受
複数の請求をまとめた入金は、どの請求の合計かを特定してから請求ごとに消します。一部入金は入金分だけ消し、残額を未入金として管理します。
| ケース | 借方 | 貸方 |
|---|---|---|
| 2件分(110,000円+220,000円)の合算入金 | 普通預金 330,000 | 売掛金 110,000/売掛金 220,000 |
| 330,000円の請求に110,000円の一部入金 | 普通預金 110,000 | 売掛金 110,000 |
| 110,000円の請求に二重払いで220,000円 | 普通預金 220,000 | 売掛金 110,000/預り金 110,000 |
| 納品前の入金 | 普通預金 110,000 | 前受金 110,000 |
過入金は、返金するのか次回の請求に充てるのかを先方に確認し、決まったら預り金を取り崩します。
相殺・値引や返品の伝票漏れ・二重請求
| ケース | 借方 | 貸方 |
|---|---|---|
| 自社の買掛金33,000円と相殺されて77,000円入金 | 普通預金 77,000/買掛金 33,000 | 売掛金 110,000 |
| 返品11,000円の赤伝が未計上 | 売上 10,000/仮受消費税 1,000 | 売掛金 11,000 |
| 同じ請求を二重に売上計上していた | 売上 100,000/仮受消費税 10,000 | 売掛金 110,000 |
相殺は合意と書面が前提
一方的な相殺をそのまま受け入れると、債権・債務の残高がずれます。相殺するときは、相殺の対象と金額を書いた合意書や相殺通知を残し、双方の残高を同じ日に消しましょう。
名義が違う・外貨建てで差が出た
カナ名義の省略、親会社やグループ会社の名義、ファクタリング会社や収納代行会社からの入金は、名義で止まります。特定できたら振込名義と取引先の対応を名義マスタに登録しておきます。
外貨建ての売掛金は、計上時と入金時のレートの差が為替差損益になります。1,000ドルを1ドル150円で計上し、148円で入金された場合は次のとおりです。
| 借方 | 貸方 |
|---|---|
| 普通預金 148,000/為替差損益 2,000 | 売掛金 150,000 |
ティー処理のしかたより、差額の根拠を残しておくことが大事です。半年後に見返しても説明できる状態にしておきましょう。
支払消込の手順と二重払いを防ぐコツ
支払予定表と通帳・FBデータを照合する
支払消込では、承認済みの請求書から作った支払予定表と、銀行に送ったFBデータ(総合振込データ)、通帳の出金明細の3つを照合します。振込前に件数・合計額の一致を確かめ、振込後は通帳の出金と照らして買掛金・未払金を消します。
| 照合のタイミング | 照合するもの | 見つかるミス |
|---|---|---|
| 振込データ作成時 | 支払予定表とFBデータの件数・合計額 | 支払漏れ、金額の入力ミス |
| 振込実行後 | FBデータと通帳の出金 | 組戻し、口座不備による振込エラー |
| 月末 | 買掛金台帳の残高と取引先の請求残高 | 二重払い、請求書の未着 |
二重払いを防ぐ
二重払いが起きやすいパターン
- 郵送の請求書とメールのPDFを、別々の請求として登録してしまう
- 再発行された請求書を、新しい請求として処理してしまう
- 口座振替や自動引落しの支払を、振込でも払ってしまう
- 前月に支払漏れを指摘され、急いで手動で振り込んだ分を消し忘れる
対策は、取引先・請求書番号・金額の組み合わせで重複をチェックすることです。インボイスには登録番号と請求書番号があるため、照合キーとして使いやすくなっています。
振込手数料を差し引いて払うときと取適法の注意
取引条件で先方負担と決まっている場合に、110,000円の買掛金から自社が負担した手数料440円を差し引いて支払ったときの仕訳は次のとおりです。
| 内容 | 借方 | 貸方 |
|---|---|---|
| 支払額と差し引いた手数料 | 買掛金 110,000 | 普通預金 109,560/仕入値引 440 |
| 自社が銀行に払った手数料 | 支払手数料 440 | 普通預金 440 |
取適法では振込手数料の差し引きができない
下請法は改正され、2026年1月1日から「中小受託取引適正化法(取適法)」として施行されました。対象となる取引では、振込手数料を中小受託事業者に負担させることが、合意があっても代金の減額として禁止されています。資本金基準に加えて従業員基準も追加され、対象が広がっているので、外注先・委託先への支払いは手数料を自社負担にする設定になっているか見直しましょう。手形払いも禁止されています。
ティー支払側の設定は一度決めると見直されにくいので、取引先マスタの「手数料負担」の項目を年に1回は点検したいですね。
Excelで作る消込照合表|照合キー・XLOOKUP・SUMIFS
システムがなくても、Excelやスプレッドシートの照合表で消込はかなり楽になります。目で探すのをやめ、照合キーで機械的に突き合わせるのがポイントです。
照合表の列構成
| シート | 主な列 |
|---|---|
| 請求データ | 請求書番号、取引先コード、請求日、入金期日、請求額、入金済額、残額 |
| 入金データ | 入金日、振込名義、入金額、取引先コード、消込先の請求書番号 |
| 名義マスタ | 振込名義(カナ)、取引先コード |
使う関数
- 取引先の特定:
=XLOOKUP(B2,名義マスタ!A:A,名義マスタ!B:B,"未登録")で振込名義から取引先コードを引き、「未登録」だけを人が確認する - 一致の候補探し:取引先コードと金額をつないだ照合キー(
=D2&"_"&C2)を両方のシートに作り、XLOOKUPで請求書番号を引く - 入金済額の集計:
=SUMIFS(入金データ!C:C,入金データ!E:E,A2)で請求書番号ごとの入金を合計し、残額=請求額-入金済額を出す - 重複の検知:
=COUNTIFS(B:B,B2,A:A,A2)が2以上なら、同じ取引先・同じ請求書番号の二重登録を疑う
一致しなかった行だけが診断手順の対象です。差額が10.21%や手数料の金額と一致するかを判定する列を足せば、原因の当たりづけまで自動化できます。
照合表を作るときのコツ
- 振込名義は全角・半角や「カ)」などの法人略語をそろえてから照合する
- 消込の結果は入金データ側に請求書番号で記録し、1対多の合算入金にも対応できるようにする
- 手で上書きせず、毎月新しい行を追加する形にして履歴を残す
ティーXLOOKUPとSUMIFSの2つだけでも、目視の突き合わせはほとんどなくせます。
消込を月次で回すルールとシステム導入前にやること
いつまでに・誰が・何をするかを決める
| タイミング | やること | 担当 |
|---|---|---|
| 毎日または週次 | 入金データの取り込みと自動照合、名義マスタの更新 | 担当者 |
| 月末締め後3営業日 | 未消込の入金と未入金の請求を一覧化 | 担当者 |
| 月次決算前 | 仮受金・預り金の残高と理由を確認 | 承認者 |
| 毎月 | 滞留債権の督促状況を営業と共有 | 経理と営業 |
消込をする人と、結果を承認する人は分けておきます。仮受金は月末の残高をゼロにすることを目標にし、残る場合は理由と対応期限を一覧に書きます。
年齢表で滞留を管理する
| 区分 | 目安の対応 |
|---|---|
| 期日内 | 通常どおり入金を待つ |
| 期日超過30日以内 | 営業から取引先に連絡し、入金予定日を確認 |
| 31〜90日 | 経理と営業で督促状況を共有し、出荷・取引条件を見直す |
| 90日超 | 貸倒引当金や回収方法の検討、上長に報告 |
ティー年齢表は、入金期日と月末日の差で区分を判定すれば照合表からそのまま作れます。営業との会話も数字でできるようになりますよ。
システム導入前にやるべきこと
導入前に整えておくこと
- 請求書番号を全社で1つの採番ルールにそろえる
- 取引先マスタに振込名義・手数料負担・支払条件を登録する
- 差額の処理ルール(何円までは雑損失、どれは問い合わせ)を文書にする
- 例外パターンを1〜2か月分記録し、自動化できる割合を見積もる
自動照合の仕組みを入れても、請求書番号や名義マスタが整っていなければ一致率は上がりません。ルールとデータを先に整えることが近道です。
まとめ
- 入金消込は売掛金、支払消込は買掛金・未払金を、通帳と台帳の照合で消す作業
- 金額が合わないときは差額のパターン(定額・10.21%・端数・別請求と一致)から原因を当てる
- 原因が特定できたら、根拠資料を残して原因別の仕訳で処理する
- 支払側は支払予定表・FBデータ・通帳の3点照合で二重払いを防ぎ、取適法の振込手数料ルールを確認する
- 照合キーとXLOOKUP・SUMIFSで照合表を作り、月次ルールと年齢表で未消込を残さない
消込は地味ですが、売掛金と買掛金の数字の信頼性を支える業務です。まずは今月の未消込を差額パターンで分類するところから始めてみてください。
ティー差額の原因が見えるようになると、消込は「探す作業」から「確かめる作業」に変わりますよ。