キャッシュフロー計算書の読み方の基本は、まず現金がいくら増減したかを見て、その理由を営業・投資・財務の3つに分けて確かめることです。損益計算書の利益だけでは見えない、お金の出入りがわかります。
今回は、キャッシュフロー計算書(CF計算書)を読んで会社の状態を判断し、自社の数字を説明するための見方を解説します。営業CFと当期純利益のズレの読み方、符号の8パターン、フリーキャッシュフローと指標、A社の設例、経理が月次・年次で確かめるポイントまでまとめました。
 ティー
「利益は出ているのに現金が減った」と聞かれたとき、CF計算書を読めればすぐに答えられます。
- CF計算書の3つの区分と、見る順番
- 営業CFと当期純利益のズレを運転資本で読む方法
- 投資CF・財務CFとフリーキャッシュフローの見方
- 営業・投資・財務の符号8パターンで読む会社の状態
- A社の設例で見る指標の使い方
- 自社のCF計算書のチェック表と、前期比の説明の流れ
キャッシュフロー計算書の読み方とは?3つの区分と見る順番
利益と現金の増減は一致しません。掛けで売っても現金はまだ入らず、設備を買えば現金は出ても費用は減価償却で少しずつ計上されるからです。
CF計算書は、このズレを埋めて現金の動きを示す書類です。有価証券報告書での区分や記載方法は、e-Gov法令検索「財務諸表等の用語、様式及び作成方法に関する規則」の第112条〜第119条で確認できます。
3つの区分でわかること
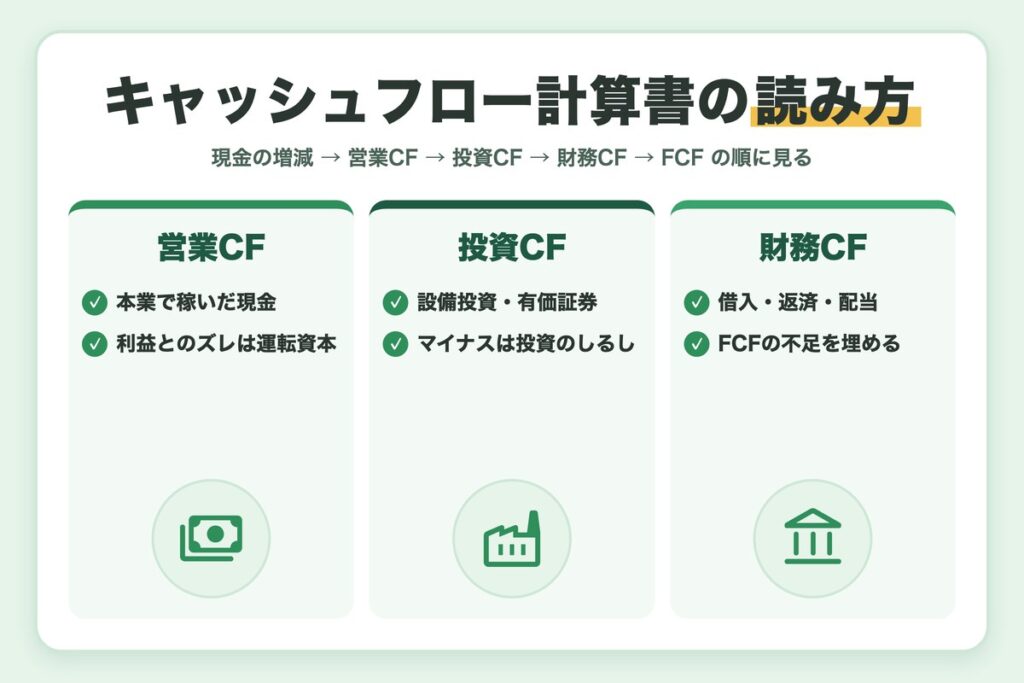
CF計算書は、営業・投資・財務の3区分に、現金及び現金同等物の増減と期首・期末残高を加えた形で示されます。各区分のプラス・マイナスの意味は次のとおりです。
| 区分 | 主な中身 | プラスのとき | マイナスのとき |
|---|---|---|---|
| 営業活動 | 本業の収入と支出、法人税等の支払 | 本業で現金を稼げている | 本業で現金が出ていっている |
| 投資活動 | 設備・有価証券・子会社株式の取得と売却 | 資産の売却や回収が多い | 設備投資などに使っている |
| 財務活動 | 借入れと返済、株式の発行、配当、自己株式 | 借入れなどで調達した | 返済や配当で返した |
直接法と間接法|読む側は間接法の形が多い
営業CFの表し方には、収入と支出を総額で並べる直接法と、税引前当期純利益から調整する間接法があります。実務で目にするCF計算書の多くは間接法です。
間接法は利益と現金のズレの原因がそのまま並ぶので、読む側には便利です。作成手順や簿記1級での解き方はキャッシュ・フロー計算書の作り方で解説しています。
読む順番は「現金の増減→営業→投資→財務→FCF」
まず期首と期末の現金を比べ、増えたか減ったかをつかみます。次に営業CFで本業の稼ぎ、投資CFで使い道、財務CFで資金の手当てを見て、最後にフリーキャッシュフローで余力を確かめます。
PL・BSとのつながりの基本は決算書の読み方で確認してください。
ティーまず「現金は増えた?減った?」から入ると迷いません。
営業キャッシュフローの読み方|利益とのズレは運転資本で説明する
間接法の営業CFは、税引前当期純利益に「現金が動かない損益」と「運転資本の増減」を足し引きして求めます。読むときは、どの項目が利益と現金のズレを大きくしているかを探します。
調整項目の符号と読み方
符号は「資産が増えたらマイナス、負債が増えたらプラス」です。売上債権・棚卸資産・仕入債務の3つを運転資本と呼び、ここの動きがズレの主な原因になります。
| 項目 | 符号 | 読み方 |
|---|---|---|
| 減価償却費 | プラス | 費用だが現金は出ていないので足し戻す |
| 売上債権の増加 | マイナス | 売上は計上したが、まだ回収していない |
| 棚卸資産の増加 | マイナス | 仕入れた分が在庫として残っている |
| 仕入債務の増加 | プラス | 仕入れたが、まだ支払っていない |
| 固定資産売却益 | マイナス | 売却収入は投資CFに出るので利益から外す |
| 法人税等の支払額 | マイナス | PLの法人税等ではなく実際の納付額 |
ティー売上が伸びる会社ほど売上債権と在庫も増え、営業CFは利益より小さくなりがちです。
営業CFが純利益を下回り続けるときは要注意
営業CFが当期純利益を下回るのは、成長期にはよくあることです。ただ、何期も続く場合は、回収の遅れや在庫の積み上がりで利益が現金になっていない可能性があります。
売上債権の増え方が売上の伸びより大きくないか、特定の取引先の残高が膨らんでいないかを確かめましょう。
利益は増えて営業CFがマイナスなら原因を特定する
増収増益でも営業CFがマイナスなら、回収できない売上や売れ残りの在庫がないかを確かめます。粉飾のサインとされることもある動きです。
小計の上と下、利息・配当の表示区分
営業CFの「小計」より上は本業の収支、下は利息・配当金の受払や法人税等の支払です。本業の稼ぐ力は小計で、納税後の手残りは合計で見ます。
利息と配当金の受取・利息の支払は、営業CFに入れる方法と投資・財務CFに分ける方法があります。他社と比べるときは、どちらの方法かを先に確かめましょう。
投資・財務キャッシュフローの読み方とフリーキャッシュフロー
営業CFで稼いだ現金を何に使い、足りない分をどう手当てしたかを見るのが投資CFと財務CFです。
投資CFは「何にいくら使ったか」
投資CFの中心は設備投資です。有価証券の売買や、子会社株式の取得(M&A)もここに入ります。
設備投資の額を減価償却費と比べると、規模を広げているのか維持しているのかの目安になります。
財務CFは「どこから調達し、どこへ返したか」
財務CFには、借入れと返済、社債や株式の発行、配当金の支払、自己株式の取得が並びます。借入れが増えた年は、自己資本とのバランスも見ます。比率の見方は自己資本比率の計算式と目安で解説しています。
フリーキャッシュフローの計算と定義の違い
フリーキャッシュフロー(FCF)は、会社が自由に使える現金の目安です。一般的には営業CF+投資CFで計算します。
ただし、営業CFから設備投資だけを引く定義もあり、会社や資料によって計算方法が異なります。FCFがマイナスでも、成長のための投資なら問題とは限りません。
FCFを比べるときは定義をそろえる
決算説明資料のFCFは、会社ごとに定義が決められていることがあります。注記や脚注で計算方法を確かめてから、前期や他社と比べましょう。
キャッシュフロー計算書の読み方で使う4つの指標
比率にすると、規模の違う会社とも比べられます。
| 指標 | 計算式 | 見方 |
|---|---|---|
| 営業CF対純利益比率 | 営業CF÷当期純利益 | 1倍を下回り続けると利益が現金になっていない可能性 |
| 営業CFマージン | 営業CF÷売上高 | 売上のうち現金として残った割合 |
| フリーキャッシュフロー | 営業CF+投資CF | 投資後に残った現金 |
| 設備投資÷減価償却費 | 有形固定資産の取得÷減価償却費 | 1倍超なら拡大、1倍未満なら維持・縮小の傾向 |
符号の組み合わせで会社の状態を読む|8つのパターン
営業・投資・財務それぞれのプラス・マイナスの組み合わせは、全部で8通りです。典型的な状態の例を整理すると次のようになります。
| 営業・投資・財務 | 考えられる状態の例 | 確かめたいこと |
|---|---|---|
| +・-・- | 稼いだ現金で投資と返済をまかなっている | 投資の中身と返済後の残高 |
| +・-・+ | 稼ぎに加え、借入れなどで投資を拡大 | 投資の回収見込みと借入れの条件 |
| +・+・- | 資産の売却も使って返済を進めている | 売った資産と事業の縮小の有無 |
| +・+・+ | すべての区分で現金を集めている | 大型投資やM&Aに備えた資金の可能性 |
| -・-・+ | 本業の赤字と投資を借入れで補っている | 立ち上げ期か、業績悪化か |
| -・+・+ | 資産売却と借入れで本業の不足を補う | 資金繰りが厳しくなっている可能性 |
| -・+・- | 資産を売って本業の不足と返済に充てる | 売れる資産がどれだけ残っているか |
| -・-・- | 手元の現金を取り崩している | 期首の現金の厚みと続く期間 |
同じ「+・-・+」でも、成長投資の局面か、営業CFが細って借入れに頼り始めたかで意味は違います。表は入口として使いましょう。
符号パターンを使ったキャッシュフロー計算書の読み方の注意点
営業CFがわずかにプラスでも、投資CFが大きなマイナスなら、実質は外部の資金に頼っています。
3期以上の推移を並べ、パターンがどう変わったかを見ると判断しやすくなります。PL・BSとあわせた与信の見方は決算書の読み方(3表のつながりと分析)で紹介しています。
1期だけで判断しない
大型の設備投資や借換えがあった期は、符号が一時的に変わります。前期・前々期と並べて見分けましょう。
ティーパターンは「質問のきっかけ」です。気になる組み合わせが出たら、中身の科目を確かめましょう。
設例で確認:A社のキャッシュフロー計算書を読む
A社の売上高は前期812,400千円、当期946,700千円(16.5%増)です。CF計算書(要約、単位:千円)は次のとおりで、△はマイナスを表します。
| 項目 | 前期 | 当期 |
|---|---|---|
| 税引前当期純利益 | 71,630 | 86,340 |
| 減価償却費 | 28,940 | 31,270 |
| 支払利息 | 1,150 | 1,280 |
| 売上債権の増減額 | △6,270 | △38,560 |
| 棚卸資産の増減額 | 3,180 | △21,940 |
| 仕入債務の増減額 | 2,410 | 9,830 |
| 小計 | 101,040 | 68,220 |
| 利息の支払額 | △1,150 | △1,280 |
| 法人税等の支払額 | △21,870 | △27,160 |
| 営業活動によるCF | 78,020 | 39,780 |
| 有形固定資産の取得・売却 | △41,360/1,870 | △93,850/2,640 |
| 投資活動によるCF | △39,490 | △91,210 |
| 短期借入金の純増減額 | - | 33,460 |
| 長期借入れ/返済 | -/△24,600 | 28,750/△24,630 |
| 配当金の支払額 | △9,880 | △9,940 |
| 財務活動によるCF | △34,480 | 27,640 |
| 現金及び現金同等物の増減額 | 4,050 | △23,790 |
| 期末残高 | 122,420 | 98,630 |
現金の増減と営業CF
当期は現金が23,790千円減り、期末残高は98,630千円です。当期純利益は49,440千円から59,490千円に増えたのに、営業CFは78,020千円から39,780千円へほぼ半減しました。
原因は運転資本です。売上債権38,560千円と棚卸資産21,940千円の増加に対し、仕入債務の増加は9,830千円で、差し引き50,670千円が運転資本に吸収されています。
売上債権は28.1%増と売上の伸びを上回り、回転日数も61.7日から67.8日に延びました。
投資CF・FCFと財務CF
設備投資は93,850千円で、減価償却費の約3.0倍です。FCFは前期の38,530千円から△51,430千円に転じ、パターンは「+・-・-」から「+・-・+」に変わりました。
不足分は短期借入金33,460千円と長期借入れ28,750千円で手当てしました。運転資金を短期借入れに頼る形なので、回収条件と返済計画の確認が次の論点です。
| 指標 | 前期 | 当期 |
|---|---|---|
| 営業CF対純利益比率 | 1.58倍 | 0.67倍 |
| 営業CFマージン | 9.6% | 4.2% |
| フリーキャッシュフロー | 38,530千円 | △51,430千円 |
| 設備投資÷減価償却費 | 1.4倍 | 3.0倍 |
ティー利益が伸びた年ほど、営業CFとの差を説明できるよう準備しておきたいですね。
経理が自社のCF計算書をチェックするポイント|前期比の説明と資金繰り
自社のCF計算書は、読む前に正しく作られているかを確かめます。BSの増減と突き合わせると、誤りの多くは見つかります。
CF計算書のチェック表
月次・年次で確かめたい項目をまとめました。
| 区分 | チェック項目 | 確かめ方 |
|---|---|---|
| 残高 | 期首残高+増減額=期末残高 | 前期末の期末残高と当期の期首残高も一致するか |
| 残高 | 現金同等物の範囲 | 期末残高とBSの現金預金の差(定期預金など)を注記で説明できるか |
| 営業CF | 運転資本の増減 | 売上債権・棚卸資産・仕入債務がBSの増減と一致するか |
| 営業CF | 法人税等の支払額 | PLの法人税等と未払法人税等の増減から計算した額か |
| 投資CF | 固定資産の取得と売却 | 期首簿価+取得-減価償却費-売却簿価=期末簿価になるか |
| 財務CF | 借入金の動き | 借入金の明細の借入れ・返済と一致するか |
| その他 | 換算差額・非資金取引 | 外貨預金の換算差額やリースなどの非資金取引を除いたか |
BS側の残高が正しいことは、BS残高照合で月次に確かめておくと安心です。科目ごとの月別の動きは、合計残高試算表と推移表で追えます。
A社の当期でいえば、有形固定資産は期首284,510千円+取得93,850千円-減価償却費31,270千円-売却2,640千円=期末344,450千円となり、BSと一致します。
前期比の増減は「いくら・なぜ」で説明する
経営層には、増減額と理由をセットで伝えます。
期首・期末の残高と増減額を示し、前期との違いを一言で伝えます。
利益の増減、減価償却費、運転資本の3つに分け、どれがいくら効いたかを示します。
売上債権や在庫の増加が、売上の伸びによるものか、回収遅れかを営業部門に確認します。
主な設備投資と借入れ・返済の内容、FCFの変化を説明します。
運転資本や返済の見通しを資金繰り表に反映します。
資金繰り表との関係と会計システムの注意
CF計算書は過去の実績、資金繰り表は先の予定です。月次でCF計算書を作り、資金繰り表の予定と実績の差を確かめると、予測の精度が上がります。
会計システムの自動作成は、科目の区分設定に左右されます。振替仕訳などは区分がずれやすいので、手修正した箇所と理由を記録に残しましょう。
未払金での設備取得は支払った期の投資CFに出る
設備を未払金で取得した場合、投資CFに出るのは実際に支払った期です。BSの固定資産の増加額をそのまま投資CFにしないよう注意しましょう。
ティー毎月同じチェック表で確かめておけば、決算期のCF計算書作成もぐっと楽になります。
まとめ
- キャッシュフロー計算書の読み方は、現金の増減→営業CF→投資CF→財務CF→FCFの順で見る
- 営業CFと当期純利益のズレは、減価償却費と運転資本(売上債権・棚卸資産・仕入債務)で説明する
- FCFは営業CF+投資CFが一般的だが、定義をそろえてから比べる
- 符号の8パターンは入口として使い、金額と3期以上の推移で判断する
- 営業CF対純利益比率や営業CFマージンで、利益の質を比べる
- 自社のCF計算書はBSの増減と突き合わせ、前期比を「いくら・なぜ」で説明する
まずは自社の直近2期分のCF計算書を並べ、営業CFと当期純利益の差を運転資本で説明できるか試してみてください。
ティーCF計算書が読めると、資金繰りの相談にも自信を持って答えられるようになりますよ。