前受金は、商品の引渡しやサービスの提供より先に受け取った代金を記録する負債の勘定です。受け取りの仕訳は単純ですが、返金が発生するとキャンセル料・振込手数料・消費税・インボイスの論点が一度に出てきます。
今回は、前受けした代金の仕訳と残高管理、返金時の処理、消費税と返還インボイスの扱いを解説します。返金依頼を受けてから振込・仕訳・顧客への連絡までの社内手順や、月次の照合、監査や税務調査で聞かれやすい点まで、経理の実務に沿ってまとめました。
 ティー
「売上にしていいのか」「返金したら消費税は?」で手が止まりがちな論点です。仕訳の型と確認の順番を決めておくと迷いが減りますよ。
- 前受収益・預り金・仮受金・契約負債との違い
- 受け取り・売上への振替の仕訳と残高明細の作り方
- 全額キャンセル・キャンセル料・期をまたぐ返金の仕訳
- 返金と消費税、返還インボイスの要否
- 設例で見る受け取りから一部返金までの流れ
- 返金の社内フローとよくあるミス
前受金とは?前受収益・預り金・契約負債との違い
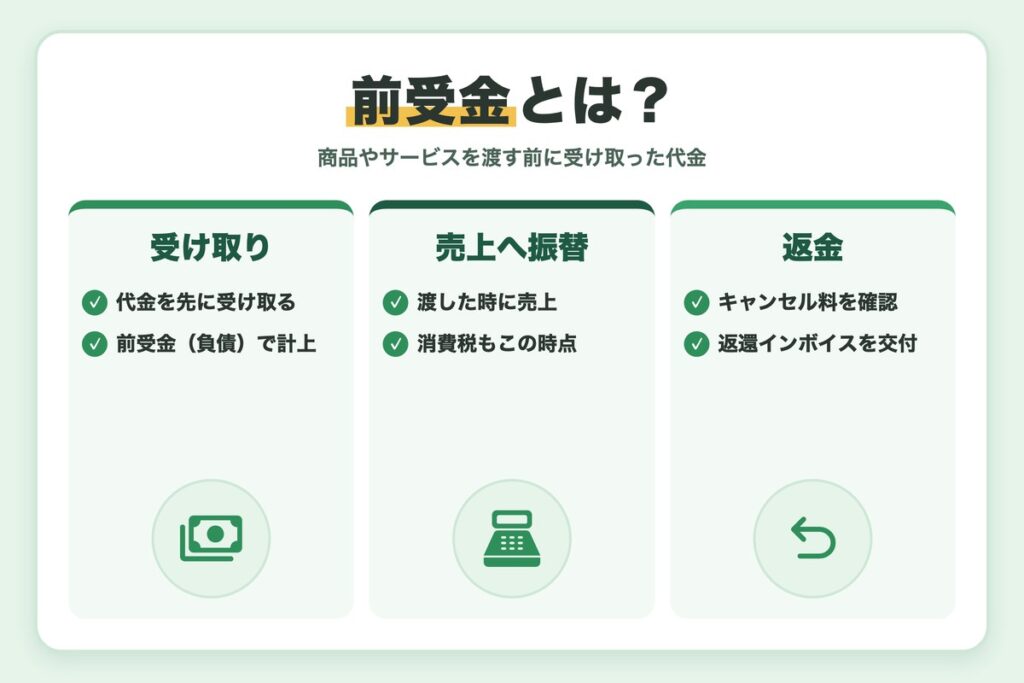
前受金とは、商品やサービスを提供する前に、取引先から受け取った代金です。まだ提供の義務を果たしていないため、受け取った時点では売上にせず、負債として計上します。
提供が済んだら売上に振り替え、提供できなかったら返金して消します。
似た勘定科目との違いは次のとおりです。
| 勘定科目 | どんなお金か | 主な例 | 消えるタイミング |
|---|---|---|---|
| 前受金 | 提供前に受け取った商品・サービスの代金 | 受注時の手付金、セミナー参加費、年間講座の一括払い | 引渡し・提供時に売上へ振替、または返金 |
| 前受収益 | 継続して提供する役務の、翌期以降の分の対価(経過勘定) | 翌期分の受取家賃・受取利息 | 時の経過に応じて収益へ |
| 預り金 | 他人に支払うために一時的に預かるお金 | 源泉所得税、住民税、社会保険料 | 納付先に支払ったとき |
| 仮受金 | 入金の内容がまだ分からないお金 | 名義だけでは用途が分からない入金 | 内容が判明して正しい科目に振替 |
| 契約負債 | 収益認識基準で、提供前に受け取った対価などを表す科目 | 前受けの代金、ポイントの未使用分 | 履行義務を充足したとき収益へ |
預り金は自社の収益にならない点が大きな違いです。中身や補助科目の切り方は預り金とは?源泉所得税・住民税の仕訳と残高が合わない原因で解説しています。
収益認識基準を適用する会社では、前受けした代金を「契約負債」として表示するのが一般的です。ポイントの未使用分なども含む、より広い概念です。
5ステップや返品が見込まれる場合の返金負債は収益認識基準とは?5ステップと仕訳を解説をご覧ください。
ティー経理の実務では、仮受金に入れたまま月末を迎えるのが一番危険です。内容が分かった時点で、前受けの代金なのか売掛金の回収なのかを早めに確定させましょう。
前受金の仕訳|受け取り・売上への振替・残高管理
基本の仕訳は「受け取ったとき」と「提供したとき」の2本です。税抜経理の場合、消費税は売上に振り替えるときに計上します。
| 場面 | 借方 | 貸方 | 消費税 |
|---|---|---|---|
| 代金を受け取った | 普通預金 110,000 | 前受金 110,000 | 対象外(まだ課税売上にしない) |
| 商品の引渡し・サービスの提供 | 前受金 110,000 | 売上高 100,000/仮受消費税 10,000 | この時点で課税売上 |
消費税は、原則として資産の譲渡等をした時、つまり商品なら引渡しの日、役務なら提供を完了した日に課税売上として計上します(消費税法基本通達9-1-1・9-1-5)。入金月ではありません。
残高明細を作り、月次で照合する
経理の実務では、受け取りより「残高の中身を説明できること」が大事です。会計システムでは取引先を補助科目(または取引先タグ)にして、案件番号を摘要に入れ、次の列を持つ残高明細を作ります。
| 明細の列 | 入れる内容 | 月次で確認する点 |
|---|---|---|
| 取引先・案件 | 顧客名、受注番号、契約書の番号 | 補助科目の残高と明細の合計が一致するか |
| 受取日・金額 | 入金日と税込金額 | 通帳の入金と一致しているか |
| 提供予定日 | 納品日・開催日・役務の終了日 | 予定日を過ぎても売上に振り替えていないものはないか |
| 返金条件 | キャンセル規定、キャンセル料の率 | 解約の連絡が来ていないか |
| 状態 | 未提供・一部提供・返金予定 | 返金予定のものが承認済みか |
月末には、販売管理や受注台帳の未出荷・未開催の一覧と残高明細を突き合わせます。提供予定日を過ぎても残っているものは、売上の計上漏れか、振替の仕訳が別の取引先に入った可能性があります。
長期滞留しているものは営業に確認する
受け取ってから半年以上動きのないものは、営業担当に「提供の予定があるか」「解約になっていないか」を確認します。確認日と回答を明細に残しておくと、監査で残高の根拠を聞かれてもそのまま説明できます。
また、返金のときに困らないよう、契約時のキャンセル規定も明細に控えておきます。キャンセル料は、事務手数料の性格なら消費税の課税対象、逸失利益に対する損害賠償金の性格なら対象外になります。
判断の考え方は国税庁「No.6253 キャンセル料」で確認できます。
残高管理のポイント
- 取引先を補助科目にし、案件番号を摘要に入れる
- 月末に受注台帳の未提供分と残高明細を照合する
- 提供予定日を過ぎたもの・半年以上動きのないものを営業に確認する
- キャンセル規定と確認の記録を明細に残す
返金時の仕訳|全額キャンセル・一部返金・解約・期をまたぐ場合
返金の仕訳は、売上に振り替える前か後かで大きく変わります。振り替える前なら負債を取り崩すだけ、振り替えた後なら売上を減らす処理になります。
代表的なケースは次のとおりです(税込44,000円分のキャンセルを例にしています)。
| ケース | 借方 | 貸方 | ポイント |
|---|---|---|---|
| 売上計上前に全額返金 | 前受金 44,000 | 普通預金 44,000 | 売上も消費税も動かない |
| キャンセル料(損害賠償金の性格)を差し引いて返金 | 前受金 44,000 | 普通預金 33,000/雑収入 11,000 | キャンセル料は不課税 |
| キャンセル料(一定額の事務手数料)を差し引いて返金 | 前受金 44,000 | 普通預金 33,000/売上高 10,000/仮受消費税 1,000 | キャンセル料は課税売上 |
| 売上計上後に返品・値引き | 売上値引 40,000/仮受消費税 4,000 | 普通預金 44,000 | 売上に係る対価の返還等 |
途中解約で一部を返す場合は、提供済みの部分を売上に振り替え、残りを返金額とキャンセル料に分けて取り崩します。返品を見込んで返金負債を計上する処理は、次の記事で確認してください。
期をまたぐ返金は当期の処理にする
前期に売上を計上した取引を当期に返金する場合、前期の決算を修正するのではなく、当期の売上値引・返品として処理するのが原則です。消費税も、返金した日を含む課税期間の対価の返還等として控除します。
売上計上前の返金であれば、前期末の負債が当期に取り崩されるだけです。
返金の振込手数料は誰が負担するか
自社負担なら「支払手数料」で費用にします。顧客負担として返金額から差し引く場合は、振込額が減るだけで自社の費用になりません。どちらにするかはキャンセル規定に明記しておきます。
期をまたぐ返金の注意点
前期の売上を当期に返金したとき、前期の申告書を直すのではなく当期の処理にします。決算日の前後どちらで返金を承認したかも記録しておきましょう。
ティー経理の実務では、返金の仕訳を起こす前に「売上にもう振り替えたか」を必ず確認します。ここを間違えると、消費税の区分まで連鎖して誤ります。
返金と消費税・インボイス|対価の返還と返還インボイス
売上を計上した後の返金・値引き・返品は、消費税法上の「売上げに係る対価の返還等」にあたり、返金した課税期間の売上税額から控除します。一方、売上計上前の返金は、そもそも課税売上を立てていないので対価の返還等にはなりません。
| 返金の場面 | 消費税の扱い | 返還インボイス |
|---|---|---|
| 売上計上前の返金 | 課税売上がないので影響なし | 不要 |
| 売上計上後の返金・値引き・返品 | 対価の返還等として税額を控除 | 原則必要(税込1万円未満は不要) |
| キャンセル料(事務手数料)の受取 | 課税売上 | 不要(請求は通常のインボイスで) |
| キャンセル料(損害賠償金)の受取 | 不課税 | 不要 |
返還インボイスの記載事項と1万円未満の特例
インボイス発行事業者が対価の返還等をしたときは、返還インボイス(適格返還請求書)を交付します。記載事項は、登録番号を含む発行者の名称、対価の返還等を行った年月日と元の取引の年月日、取引の内容、税率ごとの返還等の金額、消費税額等または適用税率です。
令和5年10月1日以後の対価の返還等は、税込1万円未満なら交付義務が免除されています。インボイス本体の記載事項はインボイスの記載事項とは?6項目とミス、売り手側の点検項目はインボイスの実務点検と今やるべき対応で解説しています。
銀行の振込手数料は別に考える
返金のために銀行へ払う振込手数料は、自社の課税仕入れです。顧客への返還ではないので、返還インボイスの対象にはなりません。顧客が入金時に手数料を差し引き、それを売上値引として処理する場面とは区別します。
ティー経理の実務では、返金額が1万円以上かどうかを返金の承認画面に表示しておくと、返還インボイスの出し忘れを防げます。
設例で確認:前受金の受け取りから一部返金まで
A社(3月決算・税抜経理)はセミナー事業を行っています。B社から4月20日開催のセミナーに10名の申込みがあり、参加費1名11,000円(税込)を3月に受け取りました。
キャンセル規定は「開催10日前以降の取消しは参加費の25%」で、取消しの時期によって率が変わる定めです。
| 日付 | 取引 | 仕訳 | 負債の残高 |
|---|---|---|---|
| 3月10日 | 10名分を受取 | 普通預金 110,000/前受金 110,000 | 110,000 |
| 3月31日 | 決算 | 仕訳なし(負債として貸借対照表に計上) | 110,000 |
| 4月12日 | 4名が取消し、返金を承認 | 前受金 44,000/未払金 33,000・雑収入 11,000 | 66,000 |
| 4月15日 | 返金を振込(手数料660円は当社負担) | 未払金 33,000・支払手数料 600・仮払消費税 60/普通預金 33,660 | 66,000 |
| 4月20日 | 6名で開催 | 前受金 66,000/売上高 60,000・仮受消費税 6,000 | 0 |
| 5月15日 | 1名に参加費の半額を返金 | 売上値引 5,000・仮受消費税 500/普通預金 5,500 | 0 |
取消し分は44,000円(11,000円×4名)、キャンセル料はその25%の11,000円で、返金額は33,000円です。承認時に未払金を立てると、振込前の返金を残高で管理できます。
5月の返金は売上計上後なので対価の返還等になり、売上税額から500円を控除します。税込5,500円で1万円未満のため、返還インボイスの交付義務はありません。
通帳の動きは110,000円の入金に対し、出金が33,660円と5,500円で、残りは70,840円です。
ティー経理の実務では、決算日をまたいでも3月末は負債として残るだけで売上は立ちません。開催月に一括で振り替える流れを押さえておきましょう。
前受金と返金の実務フロー|承認・振込・照合とよくあるミス
経理の実務では、返金は「お金が出ていく取引」なので、支払と同じ統制をかけます。一人で計算から振込まで行わないよう、役割を分けます。
営業や窓口が、顧客名・案件番号・取消日・振込先を返金申請書に記入します。口座は顧客の書面やメールで確認します。
経理がキャンセル規定に沿って、返金額・キャンセル料・振込手数料の負担を計算します。売上に振り替え済みかどうかもここで確認します。
金額に応じた承認者が、申請書と計算根拠を確認して承認します。承認した時点で未払金を計上します。
振込データは作成者と承認者を分けます。手数料の負担者も振込前に確認します。
振込後に未払金を消し、手数料を計上します。通帳と未払金の残高を照合し、残高明細の状態欄も更新します。
返金額の内訳を通知し、売上計上後の返金で税込1万円以上なら返還インボイスを交付します。控えは案件ごとに保存します。
返金処理のチェックリスト
1件ごとに次の項目を確認し、証跡を案件のフォルダに残します。
| チェック項目 | 確認者 | 残す証跡 |
|---|---|---|
| キャンセル規定どおりの返金額か | 経理担当 | 計算シート |
| 売上計上の前か後か | 経理担当 | 仕訳の番号 |
| 承認者と振込データ作成者が別か | 経理責任者 | 承認ログ |
| 振込先が顧客の書面と一致するか | 経理担当 | 顧客からの依頼書 |
| 返還インボイスの要否を判定したか | 経理担当 | 交付した控え |
監査や税務調査では、残高の中身に加えて、返金の承認記録や、キャンセル料を不課税とした根拠(規定の文言)を聞かれやすいので、すぐ出せるようにしておきます。入金と返金を相殺して処理すると消込が合わなくなるため、差額の原因の探し方は入金消込が合わない原因と解決仕訳を参考にしてください。
よくあるミスと防ぎ方
前受けと返金で起きやすいミスは、原因がほぼ決まっています。
| よくあるミス | 起きる原因 | 防ぎ方 |
|---|---|---|
| 提供済みなのに負債のまま放置 | 振替の仕訳を起こす担当が決まっていない | 提供予定日で月次照合する |
| 売上の二重計上 | 入金時に売上、提供時にも売上を計上 | 入金時は必ず負債で受ける |
| 返金と次の入金を相殺し消込が合わない | 差引後の金額だけを記帳 | 返金と入金を総額で別に記帳する |
| キャンセル料の税区分の誤り | 規定の性格を確認していない | 規定の文言を明細に控える |
| 返還インボイスの未交付 | 売上計上後の返金と気づかない | 承認画面で要否を表示する |
フローを回すコツ
返金申請書の様式に「売上計上の有無」「キャンセル料の性格」「税込金額が1万円以上か」の3項目を入れておくと、経理の判断が一回で済みます。
まとめ
- 前受けした代金は負債で受け、提供した時点で売上に振り替える
- 消費税は受け取った月ではなく、引渡し・提供の時に課税売上にする
- 取引先別・案件別の残高明細を作り、月次で照合して長期滞留を営業に確認する
- 売上計上前の返金は負債の取崩し、計上後は対価の返還等(税込1万円以上は返還インボイス)
- キャンセル料は事務手数料なら課税、損害賠償金なら不課税
- 返金は申請・計算・承認・振込・通知の流れで、支払と同じ統制をかける
ティー返金は件数が少ない分、手順が属人化しがちです。申請書とチェックリストを一度作っておくと、担当が変わっても同じ品質で処理できますよ。