インボイス制度が始まってから、請求書に書くべき項目が増えました。記載事項が欠けている請求書は、受け取った側で仕入税額控除の要件を満たさなくなってしまいます。
せっかく適格請求書発行事業者に登録しても、請求書の書き方が間違っていれば、取引先から差し戻されたり、信頼を損ねたりしかねません。制度開始から3年たった今でも、端数処理や登録番号の記載ミスは実務でよく見かけるポイントです。
この記事では、2026年9月時点のルールをもとに、インボイス(適格請求書)の記載事項、よくあるミス、簡易インボイスと返還インボイス、インボイスの保存がいらないケースまでまとめて解説します。
 ティー
請求書を「発行する側」と「受け取ってチェックする側」、どちらの経理担当者にも役立つように整理しました。
- インボイスに必要な6つの記載事項
- 端数処理など記載でよくあるミス
- 簡易インボイスと返還インボイスのルール
- インボイスの保存がいらない取引と少額特例
インボイス(適格請求書)の記載事項は6つ
区分記載請求書から追加された3つのポイント
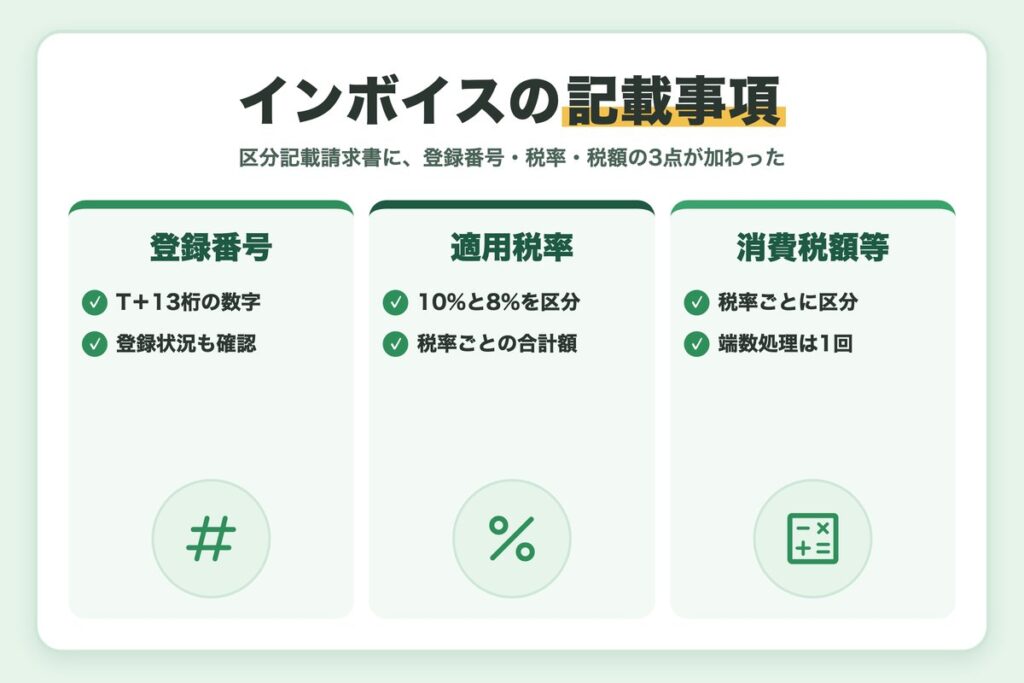
インボイス制度の前は「区分記載請求書等保存方式」で、軽減税率の対象品目であることや税率ごとの合計額を書けば足りました。インボイスでは、ここに登録番号・適用税率・税率ごとに区分した消費税額等が加わっています。
ティー区分記載請求書からの変更点は3つだけです。まずはこの差分を押さえると、全体が覚えやすくなります。
インボイスの記載事項一覧
| No. | 記載事項 | ポイント |
|---|---|---|
| ① | 発行事業者の氏名または名称と登録番号 | 登録番号は必須 |
| ② | 取引年月日 | 月まとめの請求なら期間でも可 |
| ③ | 取引内容 | 軽減税率の対象品目ならその旨も |
| ④ | 税率ごとに区分して合計した対価の額(税抜または税込)と適用税率 | 10%と8%を分けて記載 |
| ⑤ | 税率ごとに区分した消費税額等 | 端数処理は税率ごとに1回 |
| ⑥ | 書類の交付を受ける事業者の氏名または名称 | 簡易インボイスでは省略可 |
登録番号の形式
登録番号は「T+13桁の数字」です。法人はT+法人番号(13桁)、個人事業者はT+13桁の番号(マイナンバーではありません)になります。
登録が取り消されていないかも確認
登録番号の形式が正しくても、取引先が登録をやめていることがあります。公表サイトでは登録の失効や取消しの情報も確認できるため、新規取引のときだけでなく定期的に照合しておくと安心です。
複数の書類で要件を満たすこともできる
記載事項は1枚の書類にすべて書く必要はなく、納品書と請求書など、相互の関連が明確な複数の書類を合わせて要件を満たす方法も認められています。
記載事項の詳しい解説や記載例は、国税庁「インボイス制度特設サイト」で確認できます。
請求書の記載でよくあるミスと注意点
実務で差し戻しの原因になりやすいポイントを整理します。受け取る側のチェック項目としても使えます。
消費税額の端数処理は「1インボイス・税率ごとに1回」
インボイスに記載する消費税額等の端数処理は、1つのインボイスにつき、税率ごとに1回です。明細の行ごとに消費税を計算して端数処理し、それを合計する方法は認められていません。請求書システムの設定を一度確認しておきましょう。
ティー取引先から差し戻されやすいのが端数処理です。発行前にサンプルの請求書で税額を手計算して照合しておくと安心です。
登録番号の誤記・記載漏れ
登録番号の桁違いや、取引先の番号を自社の番号と取り違えるミスはよくあります。受け取った側は、公表サイトで番号と名称が一致するかを確認すると安心です。
税率ごとの区分が不十分
軽減税率の対象品目がある場合、どの品目が8%なのかがわかるように「※」などの記号を付け、その記号が軽減税率対象であることを明記する方法が一般的です。
- 明細ごとに消費税を端数処理して合計している
- 登録番号が書かれていない、または桁数が違う
- 10%と8%の合計額や税額が分かれていない
- 軽減税率の対象品目が区別されていない
ティー8%と10%の品目が混ざる請求書は、記号と合計欄の両方で区分されているかをチェックしましょう。
受け取る側のチェックはシステムで効率化
受け取った請求書を1枚ずつ目で確認するのは大変です。最近の請求書受領クラウドや会計システムには、AI-OCRで読み取った登録番号を公表サイトの情報と照合し、無効な番号や名称の不一致を自動で知らせる機能を持つものが増えています。件数が多い会社ほど、こうした仕組みを使う効果は大きいです。
また、取引先マスタに登録番号と「登録済みか」を持たせておけば、仕訳を入力するときに経過措置の税区分を選び間違えるミスも減らせます。
システムで効率化できること
- 登録番号の有効性の自動チェック
- 取引先マスタにもとづく税区分の自動判定
- 受け取った請求書データの電子保存
2027年4月からの飲食料品の税率引下げにも注意
2026年9月15日に閣議決定された大綱では、2027年4月1日から2年間、飲食料品の税率を1%(特例税率)とし、インボイスの「適用税率」欄には特例税率を、「消費税額等」欄には特例税率に基づく税額を記載するとされています。法律はまだ成立していないので、財務省などの続報を確認しましょう。
簡易インボイスと返還インボイス
簡易インボイス(適格簡易請求書)が使える業種
小売業、飲食店業、写真業、旅行業、タクシー業、不特定多数に対する駐車場業など、不特定かつ多数の者と取引する事業は、記載事項を簡略化した簡易インボイスを交付できます。レシートがその代表です。
| 項目 | インボイス | 簡易インボイス |
|---|---|---|
| 受け取る人の氏名・名称 | 必要 | 不要 |
| 適用税率と税率ごとの消費税額等 | 両方必要 | どちらか一方でよい |
返還インボイスと1万円未満の特例
返品や値引き、割戻しなどで対価を返したときは、原則として「返還インボイス」の交付が必要です。ただし、税込1万円未満の返品・値引き等は返還インボイスの交付が不要です。振込手数料を売り手が負担して差し引かれるケースも、これに当たることがあります。
よくある質問:手書きの領収書でもインボイスになる?
インボイスの様式は法令で決められていないため、手書きの請求書や領収書でも、必要な記載事項を満たしていればインボイスになります。市販の領収書を使う場合は、登録番号や税率ごとの消費税額等を書く欄があるかを確認しましょう。
小売店などが簡易インボイスとして交付する場合は、受け取る人の氏名・名称を省略でき、適用税率と税率ごとの消費税額等はどちらか一方の記載で足ります。ただし、登録番号は省略できません。
ティー手書きの場合にいちばん多いのが登録番号の書き忘れです。ゴム印を用意しておくと記載漏れを防げますよ。
インボイスの保存がいらない取引
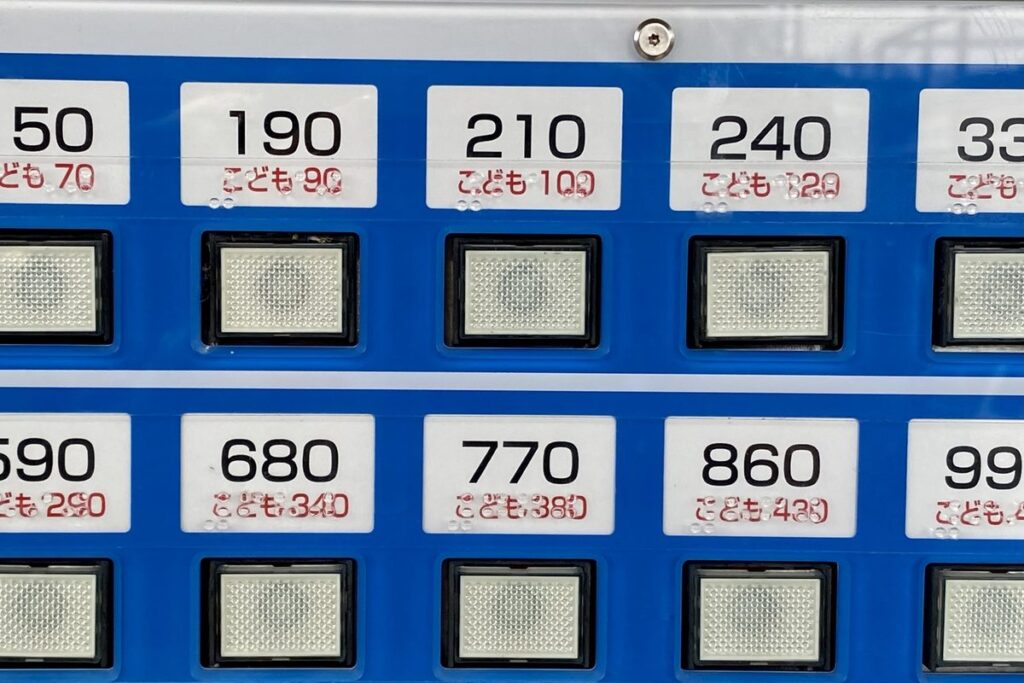
例外として、インボイスがなくても一定の事項を書いた帳簿の保存だけで仕入税額控除ができる取引があります。
帳簿のみの保存で仕入税額控除ができる取引
- 3万円未満の公共交通機関(電車・バス・船)による旅客の運送
- 入場券などが使用の際に回収される取引
- インボイス発行事業者でない者からの古物・質物・建物(宅建業者)・再生資源などの購入(棚卸資産に限る)
- 3万円未満の自動販売機・自動サービス機からの購入
- 郵便ポストに差し出された郵便・貨物サービス
- 従業員に支給する通常必要と認められる出張旅費、宿泊費、日当、通勤手当
これらの取引では、帳簿に通常の記載事項に加えて「帳簿のみの保存で控除できる取引に当たる旨」を書く必要があります。たとえば「3万円未満の鉄道料金」のように、どの特例に当たるかがわかる書き方にしておきましょう。
令和8年度改正では、金属盗対策法の届出をした買受業者が、インボイス発行事業者でない者から棚卸資産として買い受ける特定金属くずも、帳簿のみの保存で控除できる対象に加わりました(令和8年9月1日以後)。詳しくは国税庁の令和8年度税制改正特集で確認できます。
ティー帳簿のみの保存で済む取引でも、帳簿への記載が足りないと控除が認められません。摘要欄の書き方をルール化しておきましょう。
少額特例(税込1万円未満)
基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、税込1万円未満の課税仕入れについて、インボイスがなくても帳簿の保存だけで仕入税額控除ができます。この少額特例は令和11年9月30日まで使えます。
少額特例の対象かを判定する順番
まず基準期間(法人は原則として前々事業年度)の課税売上高が1億円以下かを確認し、超えている場合は特定期間の課税売上高が5,000万円以下かを確認します。そのうえで、1回の取引が税込1万円未満かどうかを判定します。
関連記事:旅費交通費・通勤手当の仕入税額控除|インボイスなしで控除できる条件
まとめ
今回は、インボイスに記載すべき項目と注意点を、2026年9月時点のルールで解説しました。
- インボイスの記載事項は6つで、登録番号・適用税率・税率ごとの消費税額等が重要
- 消費税額の端数処理は1インボイス・税率ごとに1回
- 小売業などは簡易インボイス、税込1万円未満の返品等は返還インボイス不要
- 公共交通機関など帳簿のみ保存でよい取引と、1万円未満の少額特例がある
- 2027年4月からの飲食料品の税率引下げの動きにも注意
インボイスは「書き方を一度決めれば終わり」ではなく、税率の変更や特例の見直しがあるたびに影響を受けます。請求書システムの設定と受領時のチェックルールを整えて、仕入税額控除の取りこぼしを防いでいきましょう。
ティー迷ったときは国税庁のインボイス制度特設サイトのQ&Aが頼りになります。ブックマークしておくのがおすすめです。

コメント