インボイス制度が2023年10月に始まってから、免税事業者との取引をどう扱うかは多くの会社の経理で悩みの種になっています。免税事業者からの仕入れは、原則として仕入税額控除ができません。経過措置があるとはいえ、その割合は段階的に縮小していきます。
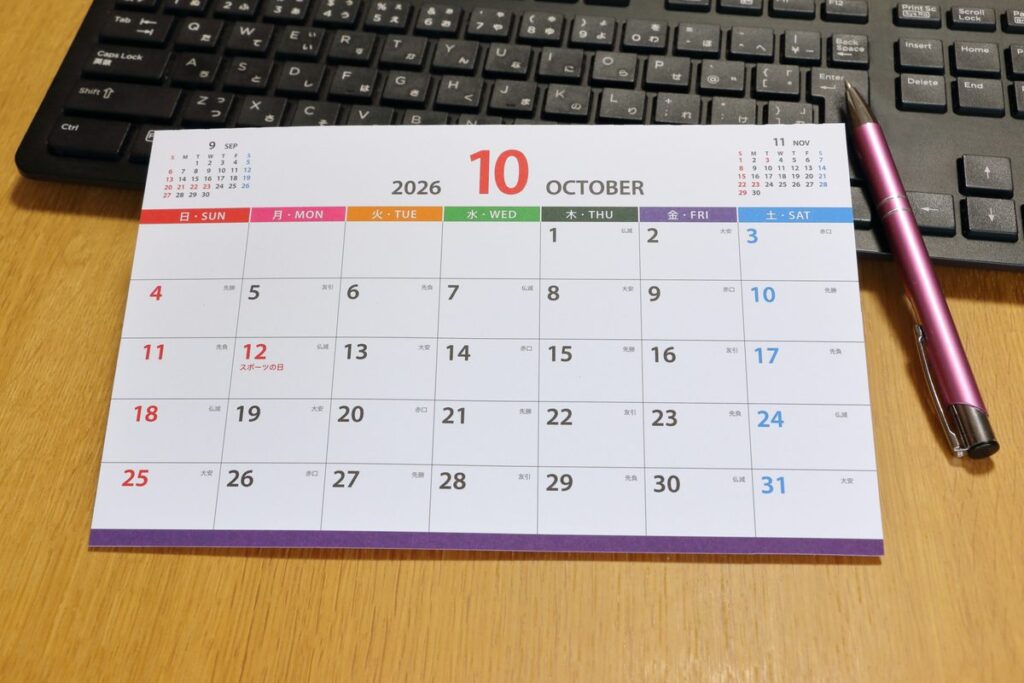
しかも、令和8年度税制改正で経過措置のスケジュールが見直され、2026年10月1日からは「8割控除」が「7割控除」に切り替わります。「3年後に5割になる」と覚えていた方は、知識の更新が必要です。
この記事では、2026年9月時点の国税庁の公表資料をもとに、課税事業者が免税事業者との取引で損をしないための考え方と、実務で注意したいポイントを買い手側の目線で整理します。
 ティー
経過措置の割合は「いつ仕入れたか」で決まります。10月1日以後の仕入れは7割控除になるので、会計システムの税区分も見直しておきたいですね。
- 免税事業者との取引で買い手の納税額が増える仕組み
- 2026年10月から変わる経過措置(7割・5割・3割控除)のスケジュール
- 簡易課税・少額特例など、損を減らすための選択肢
- 独占禁止法・取適法を踏まえた価格交渉の注意点
免税事業者との取引で課税事業者が損をする仕組み
仕入税額控除ができない分だけ納税額が増える
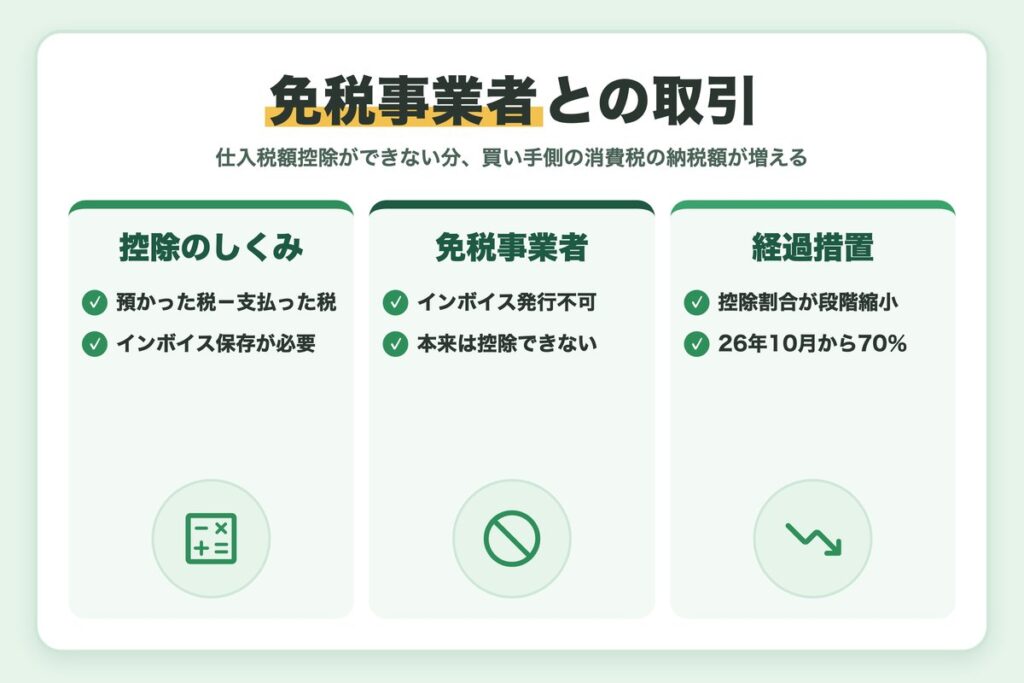
消費税の納税額は、ざっくり言えば「売上げで預かった消費税」から「仕入れで支払った消費税」を差し引いて計算します。この差し引きが仕入税額控除です。
インボイス制度のもとでは、仕入税額控除を受けるために適格請求書(インボイス)の保存が必要です。インボイスを発行できるのは登録を受けた適格請求書発行事業者だけなので、免税事業者から仕入れた場合は、本来は仕入税額控除ができません。つまり、支払った代金の中に含まれている消費税相当額を差し引けず、買い手側の納税額がその分増えることになります。
ティー買い手から見ると、免税事業者への支払いは「消費税の分だけ割高な仕入れ」になるイメージです。
具体例で見る負担額の変化
たとえば、免税事業者である外注先に年間110万円(税込)を支払っているケースで考えてみます。わかりやすくするため、仕入税額相当額を10万円(110万円×10/110)として計算します。
| 課税仕入れの時期 | 控除できる割合 | 控除できる額 | 控除できない額 |
|---|---|---|---|
| 2023年10月1日~2026年9月30日 | 80% | 8万円 | 2万円 |
| 2026年10月1日~2028年9月30日 | 70% | 7万円 | 3万円 |
| 2028年10月1日~2030年9月30日 | 50% | 5万円 | 5万円 |
| 2030年10月1日~2031年9月30日 | 30% | 3万円 | 7万円 |
| 2031年10月1日以降 | 0% | 0円 | 10万円 |
「控除できない額」が、取引条件を変えなかった場合に買い手が追加で負担する消費税です。今は数万円でも、取引先の数や金額が大きい会社ほど影響は膨らみます。
ティー取引先ごとにこの表を作っておくと、どこから手を付けるべきかがすぐにわかりますよ。
インボイス制度の最新情報や手続きは、国税庁「インボイス制度特設サイト」で確認できます。
2026年10月から変わる経過措置のポイント
8割控除は終了し、7割・5割・3割の段階に
改正前は「2026年9月まで80%、その後3年間50%、2029年10月以降は0%」というスケジュールでした。令和8年度税制改正で経過措置の期限が2年延長され、上の表のとおり80%の後は70%→50%→30%と段階的に縮小し、2031年9月30日で終了することになりました。
割合は「課税仕入れを行った日」で判定する
どの割合を使うかは、支払日や請求書の日付ではなく、課税仕入れを行った時期で判断します。国税庁のQ&Aでは、商品の仕入れは原則として引渡しの日、役務の提供は原則として役務の全部が完了した日とされています。
たとえば9月下旬から10月にまたがる外注作業が10月に完了した場合は、70%で計算することになります。月末締めの請求書でも、9月分と10月分で割合が変わる点に注意しましょう。
ティー9月と10月にまたがる取引は、検収日や作業の完了日が判定の根拠になります。納品書や完了報告の日付も残しておきましょう。
1つの取引先あたり年1億円の上限に引き下げ
経過措置には、一の免税事業者等からの課税仕入れの合計額が一定額を超えると、超えた部分には経過措置を適用できないという上限があります。この上限は2026年10月1日以後に開始する課税期間から、税込10億円から1億円に引き下げられました。
経過措置を受けるための要件
経過措置は自動的に適用されるものではありません。次の2つの保存が要件です。
- 帳簿:通常の記載事項に加え「70%控除対象」「免」など、経過措置の適用を受ける旨を記載
- 請求書等:区分記載請求書と同様の記載事項(作成者名、取引年月日、内容、税率ごとの税込合計額、受領者名)があるもの
買い手側がすべきこと
簡易課税制度が有利かどうかを試算する
基準期間の課税売上高が5,000万円以下であれば、届出により簡易課税制度を選べます。簡易課税は売上げの消費税額に業種ごとのみなし仕入率を掛けて仕入税額を計算するため、仕入先が免税事業者かどうかで納税額が変わりません。
ただし、みなし仕入率が実際の仕入率より低い業種では、かえって納税額が増えることがあります。また、原則として適用を受けたい課税期間の初日の前日までに届出が必要で、2年間は継続適用となります。詳しくは国税庁タックスアンサー No.6505で確認し、顧問税理士と一緒に試算してから判断するのが安全です。
ティー簡易課税は一度選ぶと2年間は変えられません。免税事業者への対策だけで決めず、数年分の設備投資の予定も含めて考えたいですね。
取引先に登録を検討してもらう
取引先が適格請求書発行事業者になれば、買い手は全額を仕入税額控除できます。免税事業者から登録した事業者には、納付税額を売上税額の2割にできる「2割特例」がありましたが、これは2026年9月30日の属する課税期間までで終了します(法人の場合、その課税期間が最後の適用となります)。個人事業者については、令和9年分と令和10年分に納付税額を売上税額の3割にできる「3割特例」が設けられました(法人は対象外)。
登録をお願いするときは、こうした負担軽減措置の情報もあわせて伝えると、取引先も判断しやすくなります。
取引先に登録してもらうと買い手にもメリット
- 仕入税額の全額を控除できる
- 経過措置用の税区分や帳簿への記載が不要になる
- 割合が縮小するたびに条件を見直す必要がなくなる
関連記事:免税事業者と取引する会社がすべき対策とは?価格交渉の注意点も解説
少額特例で事務負担を減らす
基準期間の課税売上高が1億円以下(または特定期間の課税売上高が5,000万円以下)の事業者は、2029年9月30日までに行う税込1万円未満の課税仕入れについて、インボイスがなくても一定の帳簿の保存で仕入税額控除ができます(少額特例)。この特例は相手が免税事業者でも使えるため、少額の経費が多い会社には助けになります。
少額特例の「1万円未満」の判定単位
税込1万円未満かどうかは、1商品ごとではなく1回の取引の合計額で判定します。複数の商品をまとめて購入して合計が1万円以上になる場合は、インボイスの保存が必要です。
免税事業者と取引する上での注意点
一方的な値下げや取引停止は問題になり得る
仕入税額控除ができない分を価格に反映したい、と考えるのは自然なことです。ただし、公正取引委員会などが公表している「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」では、次のような行為は独占禁止法や取適法(旧下請法)上、問題となるおそれがあるとされています。
- 十分な協議をせず、一方的に著しく低い価格を設定する
- 免税事業者であることを理由に、商品の受領拒否や返品をする
- 「登録しなければ取引を打ち切る」などと一方的に通告する
- 価格の据置きを協議なしで決める、協賛金などの負担を求める
一方で、双方が納得した上で価格を設定するのであれば、結果として価格が下がっても問題にはならないとされています。ポイントは「一方的でないこと」と「協議のプロセス」です。
ティーいきなり値下げの話をするのではなく、影響額の資料を先に用意してから話を切り出すと、協議の形をとりやすくなります。
交渉は手順を決めて記録を残す
取引先ごとに年間の取引額と、経過措置の割合ごとの控除できない額を一覧にします。
登録予定の有無を確認し、2割特例・3割特例などの情報も共有します。
影響額の根拠を示しながら協議し、合意内容と協議の経緯を書面やメールで残します。
実務担当者の視点:会計システムの設定もセットで見直す
実務でよく見かけるのが、会計システムの税区分の設定漏れです。取引先マスタに登録番号と「登録/未登録」の区分を持たせておき、経過措置用の税区分を2026年10月1日以後の仕入れから70%用に切り替えているか確認しましょう。
また、国税庁のQ&Aでは、登録事業者から受け取った請求書に登録番号の記載がない場合でも、区分記載請求書の記載事項を満たしていれば経過措置の対象になるとされています。裏を返すと、番号の記載漏れを放置すると、本来は全額控除できるものを7割しか控除できないことになります。記載漏れに気づいたら、インボイスの再発行を依頼するのが損をしないコツです。
会計システムでよくある設定ミス
- 2026年10月以後の仕入れも80%用の税区分のまま入力している
- 取引先マスタの登録番号を更新しておらず、登録の取りやめに気づかない
- 登録番号の記載漏れを経過措置で処理したまま放置している
まとめ
最後に、課税事業者が免税事業者との取引で損をしないためのポイントを振り返ります。
- 免税事業者からの仕入れは、経過措置の割合を超える部分が買い手の負担になる
- 2026年10月1日からは7割控除。その後5割・3割と縮小し、2031年9月30日で終了
- 経過措置の上限は一の取引先あたり年1億円に引き下げ(2026年10月1日以後に開始する課税期間から)
- 簡易課税の試算、登録の相談、少額特例の活用で負担を減らす
- 価格交渉は一方的にならないよう、協議の経緯を記録する
経過措置の縮小は「いつか」の話ではなく、2026年10月1日にいよいよ次の段階へ進みます。取引先ごとの影響額を把握したうえで、制度の変更点を共有しながら話し合うことが、自社と取引先の双方にとって損をしない一番の近道です。
ティーまずは取引先マスタの登録番号と税区分の確認から始めてみてください。小さな設定の差が、年間ではけっこうな金額になりますよ。