「この部品、外注したほうが安いのでは?」と上司に聞かれて、見積書の単価と自社の原価を並べて比べていませんか。実は、その比べ方だと判断を誤ることがあります。
自社で作るか、他社に外注するかを決めるときに大切なのは、外注によって本当に減るコストはどれかを見極めることです。そのカギになるのが、管理会計の基本である「固定費」と「変動費」の区分です。
この記事では、固定費と変動費の基本から、内製と外注を比べる計算例、外注による損益分岐点の変化、外注先を選ぶときの実務ポイントまでをまとめて解説します。
 ティー
経理にいると「外注に切り替えたのに、思ったほど利益が増えない」という相談をよく受けます。原因の多くは、外注しても減らない固定費を「減る」と思い込んでいることなんです。
- 固定費と変動費の違いと、見分け方のコツ
- 内製か外注かを差額原価で判断する計算方法
- 外注化が損益分岐点に与える影響
- 外注先を選ぶときに経理が確認したいポイント
固定費と変動費とは?基本と見分け方
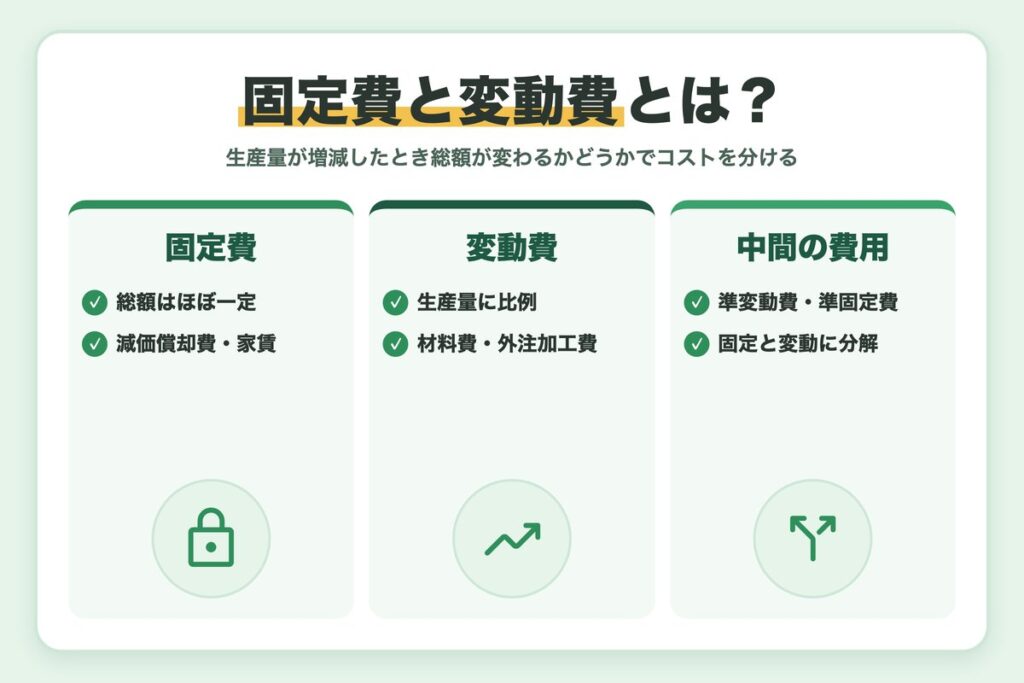
まずは言葉の意味を整理しておきましょう。管理会計では、コストを操業度(生産量や販売量)との関係で分類します。
ティー迷ったときは「生産量がゼロになっても払うかどうか」で考えると、固定費か変動費かを見分けやすくなります。
固定費とは
固定費とは、生産量が増えても減っても、一定期間の総額がほとんど変わらないコストのことです。工場の建物や機械の減価償却費、正社員の給料、地代家賃、保険料などが代表例です。
たくさん作れば1個あたりの固定費は小さくなり、少ししか作らなければ1個あたりの負担は大きくなります。総額は一定、1個あたりは変動するのが固定費の特徴です。
変動費とは
変動費とは、生産量に比例して総額が増減するコストのことです。材料費、外注加工費、製品ごとにかかる運送費、燃料費などが当てはまります。変動費は1個あたりの金額がほぼ一定で、作れば作るほど総額が増えていきます。
| 区分 | 総額 | 1個あたり | 主な例 |
|---|---|---|---|
| 固定費 | 一定 | 生産量が増えると下がる | 減価償却費、正社員の給料、地代家賃 |
| 変動費 | 生産量に比例して増える | ほぼ一定 | 材料費、外注加工費、運送費 |
実務では「どちらともいえない費用」もある
電気代のように基本料金と使用量に応じた料金が組み合わさった費用(準変動費)や、一定の生産量を超えると段階的に増える監督者の人件費(準固定費)のように、きれいに分けられない費用もあります。
こうした費用は、勘定科目ごとに判断する方法や、過去の実績データから統計的に分ける方法で固定費部分と変動費部分に分解します。詳しい分解方法は、こちらの記事で解説しています。
関連記事:原価分解とは?IE法・最小自乗法・勘定科目精査法の使い方と選び方
簿記検定の試験範囲や最新の情報は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
内製か外注か?差額原価で判断する考え方
内製か外注かの判断で使うのが「差額原価」という考え方です。差額原価とは、どちらの案を選ぶかによって金額が変わるコストのことです。どちらを選んでも変わらないコストは、判断材料から外して考えます。
外注で「なくなるコスト」と「残るコスト」
自動車部品を自社で製造している会社が、その部品を外注するケースで考えてみましょう。外注すると、部品を作らなくなるので材料費や変動する製造間接費はなくなります。一方で、正社員の給料や工場の減価償却費は、外注しても払い続けることになります。
外注したときのコストの動き
- なくなるコスト:直接材料費、変動製造間接費(消耗品、動力費など)
- 残るコスト:直接労務費(正社員の給料)、固定製造間接費(減価償却費など)
- 新たにかかるコスト:外注費
計算例:見積単価だけで比べると判断を誤る
部品を年間10,000個作るとします。自社で作った場合の1個あたりの原価は、直接材料費1,200円、直接労務費800円、変動製造間接費300円、固定製造間接費500円の合計2,800円です。外注先の見積は1個2,000円でした。
単価だけ見ると「2,800円より2,000円のほうが安いから外注しよう」となりそうですが、年間の総額で比べると次のようになります。
| 項目 | 内製 | 外注 |
|---|---|---|
| 直接材料費 | 12,000,000円 | 0円 |
| 変動製造間接費 | 3,000,000円 | 0円 |
| 直接労務費(正社員) | 8,000,000円 | 8,000,000円 |
| 固定製造間接費 | 5,000,000円 | 5,000,000円 |
| 外注費(2,000円×10,000個) | 0円 | 20,000,000円 |
| 合計 | 28,000,000円 | 33,000,000円 |
外注で減るのは材料費と変動製造間接費の合計15,000,000円だけで、代わりに外注費が20,000,000円かかります。つまり外注すると年間5,000,000円のコスト増になり、この条件なら内製が有利という結論になります。
よくある判断ミス
- 自社の1個あたり原価(固定費込み)と外注見積の単価をそのまま比べる
- 外注しても払い続ける正社員の給料や減価償却費を「なくなるコスト」に含める
- 年間の総額ではなく1個あたりの金額だけで結論を出す
空いた設備で何ができるかも考える
ただし、外注することで空いた人員や設備を別の製品の製造に回せる場合は話が変わります。たとえば空いた生産能力で別の製品を作り、6,000,000円の貢献利益(売上から変動費を引いた利益)が得られるとしましょう。
この場合、外注案の実質的なコストは33,000,000円から6,000,000円を差し引いた27,000,000円となり、内製の28,000,000円より1,000,000円有利になります。内製を続けると、この6,000,000円を得るチャンスを失うことになります。これが「機会原価」の考え方です。
 ティー
空いた設備を本当に別の製品に回せるのか、営業や製造の担当者に確認してから数字に入れるのが安全です。
外注化は「固定費の変動費化」—損益分岐点への影響
外注には、コストの構造そのものを変える効果もあります。自社で設備や人員を抱えるかわりに外注費として払うことで、固定費が変動費に置き換わるためです。これを「固定費の変動費化」といいます。
損益分岐点が下がると赤字になりにくい
損益分岐点売上高は「固定費÷限界利益率」で計算します。限界利益率とは、売上高に占める限界利益(売上高-変動費)の割合です。
| 項目 | 外注化前 | 外注化後 |
|---|---|---|
| 固定費 | 30,000,000円 | 18,000,000円 |
| 限界利益率 | 40% | 30% |
| 損益分岐点売上高 | 75,000,000円 | 60,000,000円 |
外注化によって変動費が増えるので限界利益率は下がりますが、固定費が大きく減るため、損益分岐点売上高は75,000,000円から60,000,000円に下がります。売上が落ちたときでも赤字になりにくい体質になるわけです。
売上が伸びる局面では利益の伸びが小さくなる
一方で、限界利益率が下がるということは、売上が増えたときに手元に残る利益の割合も小さくなるということです。需要が安定して伸びている製品を外注すると、内製していた場合より利益の伸びが鈍くなる点は押さえておきましょう。
外注先が「実質的な固定費」になることも
特定の外注先に毎月一定量の発注を約束する契約を結ぶと、自社の生産量が減っても支払いが続き、結局は固定費と同じ動きになります。最低発注数量や契約期間の条項は必ず確認しましょう。
 ティー
売上の見通しが不安定な製品ほど外注のメリットが出やすいので、製品ごとの需要の動きもあわせて見ておきましょう。
他社に外注するときのポイントとは
計算で外注が有利になっても、それだけで決めてしまうのは危険です。コスト以外の視点も合わせて判断しましょう。
自社の生産能力に余裕があるか
自社の工場に余裕があるなら、固定費はすでに払っているので内製のほうが有利になりやすいです。逆に、生産能力が足りず、内製するには新たな設備投資や人員の採用が必要な場合は、その投資額も差額原価に含めて比べる必要があります。
品質・納期をコントロールできるか
外注すると、製造の現場が自社の目の届かないところに移ります。品質基準や検査方法、納期遅れが起きたときの対応を事前に取り決めておかないと、不良品や欠品によるコストが見積以上にかかることがあります。
契約前に決めておきたいこと
- 品質基準と受入検査の方法
- 納期遅れや不良品が出たときの対応と費用負担
- 発注量の変動にどこまで対応してもらえるか
技術の流出や社内の技術継承に問題はないか
外注に頼りすぎると、社内にノウハウが残らず、技術の継承が難しくなります。自社の強みとなる中核部品は内製し、汎用的な部品は外注するといった線引きをしておくのがおすすめです。
取引ルール(取適法)を守れるか
2026年1月1日から、下請法は「中小受託取引適正化法(取適法)」に改められました。発注側には、手形による代金の支払いの禁止や、振込手数料を受託側に負担させる行為の禁止など、新しいルールが加わっています(2026年9月時点)。外注先と取引を始める前に、支払条件や発注書面の内容を確認しておきましょう。詳しくは政府広報オンラインで確認できます。
- 生産能力に余裕があるなら内製が有利になりやすい
- 品質基準・検査・納期遅延時の対応を契約で決める
- 中核技術は社内に残す
- 支払条件が取適法に沿っているか確認する
経理担当者が外注判断のために用意したいデータ
ここからは、他の解説記事ではあまり触れられていない、経理担当者の実務目線でのポイントです。外注判断の計算は、正しいデータがなければできません。実務では「そもそも製品ごとの原価がわからない」というケースも少なくありません。
製品別・部門別に原価を集計できているか
会計システムに部門コードやプロジェクトコードを設定して、どの製品・どの部門でいくらかかったかを集計できる状態にしておくことが第一歩です。勘定科目だけで記帳していると、固定費と変動費の区分も製品別の原価も後から分けるのが大変になります。
ティー部門コードは後から付け直すのが大変なので、会計システムの導入時や期首のタイミングで設計しておくのがおすすめです。
固定費・変動費の区分を決めておく
勘定科目ごとに「固定費」「変動費」「準変動費」のどれに当たるかを一覧表にしておくと、外注の相談が来たときにすぐに試算できます。一度決めた区分は、毎年の決算後に見直すのが理想です。
表計算ソフトで勘定科目の一覧を作り、固定費・変動費・準変動費のどれに当たるかを記入します。
部門コードやプロジェクトコードを使い、製品ごとの材料費や外注費を集計できるようにします。
外注すると減るコストと残るコストを分け、年間の総額で比べて経営層に報告します。
ティー経理が「単価比較」ではなく「差額原価」で数字を出すと、経営層の判断が一気にぶれにくくなります。数字の出し方ひとつで会社の意思決定が変わる、経理の腕の見せどころですね。
まとめ
今回は、管理会計で重要な固定費と変動費について、内製か外注かの判断と絡めて解説しました。
- 固定費は総額が一定、変動費は生産量に比例して増減する
- 内製か外注かは、見積単価ではなく差額原価(年間の総額)で比べる
- 空いた生産能力で得られる利益(機会原価)も判断に入れる
- 外注化は固定費の変動費化で、損益分岐点を下げる効果がある
- 品質・技術継承・取適法など、コスト以外の視点も欠かせない
外注の判断は、コストだけでなく会社の強みをどこに置くかという経営判断でもあります。固定費と変動費の考え方を土台に、さまざまな視点から検討していきましょう。
ティーまずは自社の勘定科目を固定費と変動費に分けてみるところから始めてみてください。それだけで、会社の数字の見え方がガラッと変わりますよ。