近年、企業経営を取り巻く環境は大きく変化しています。
特に、コロナ禍以降、売上の急減・需要の不安定化に直面し、「どこまで売上が落ちても耐えられるのか」を把握できていない企業は、大きなリスクを抱えることになりました。航空業界や外食業界をはじめ、設備投資や人件費といった固定費の比率が高い業界ほど、その影響は深刻です。
売上が少し下がっただけで一気に赤字に転落する。そんな事態を避けるために、今あらためて注目されているのが損益分岐点という考え方です。そして、損益分岐点とセットで理解すべき指標が安全余裕率です。「今の売上にどれくらい余裕があるのか」「どの程度の売上減少まで耐えられるのか」を数値で可視化できるため、経営の意思決定において非常に重要な役割を果たします。
この記事では、損益分岐点の基本的な考え方から、安全余裕率の計算と目安、売上が下がったときのシミュレーション、Excelでの計算手順やよくあるミスまで、数値例を使って丁寧に解説します。
 ティー
損益分岐点は「一度計算して終わり」ではもったいない指標です。予算や月次の数字と組み合わせて、毎月見る数字にしていきましょう。
- 損益分岐点売上高の考え方と計算式
- 安全余裕率の計算方法と何%あれば安心かの目安
- 売上減少・目標利益・コスト改善のシミュレーション方法
- Excelでの計算手順と実務でよくあるミス
損益分岐点とは?利益がゼロになる売上高
売上高と費用がイコールになるポイント
まず、会社は営利目的であるので、利益を出さなければいけません。売上高よりも費用が上回れば、利益は赤字になってしまいます。
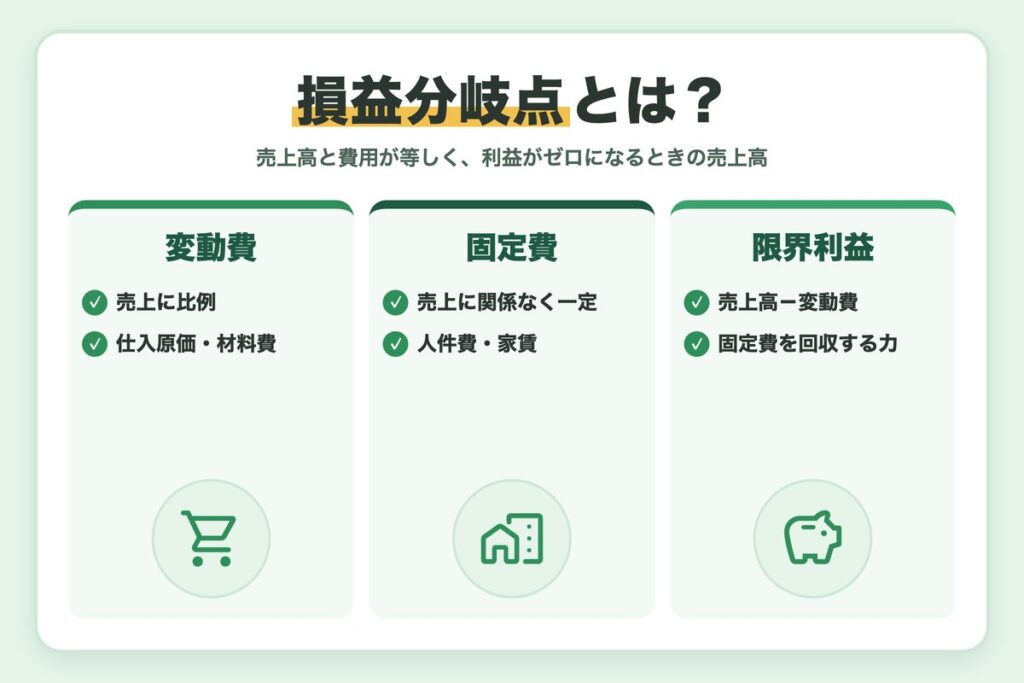
売上高と費用がイコール、つまり利益がゼロの時の売上高が損益分岐点になります。損益分岐点は「製品をいくらで何個売れば赤字にならないのか」という視点で、経営判断に必要不可欠なものなのです。
ティー損益分岐点は「最低限この売上がないと赤字になる」というラインです。営業目標の話し合いでも使える、社内の共通言語になる指標ですね。
変動費と固定費に分けて考える
損益分岐点を計算するうえで重要なのが、費用を変動費と固定費に分けることです。
- 変動費:売上や生産量に比例して増減する費用(商品の仕入原価、材料費、販売手数料など)
- 固定費:売上がいくらでも一定額かかる費用(人件費、家賃、減価償却費など)
売上高から変動費を引いた金額を限界利益といい、売上高に占める限界利益の割合を限界利益率(=1-変動費率)といいます。損益分岐点は「限界利益で固定費をちょうど回収できる売上高」と言い換えることもできます。
限界利益は「固定費を回収する力」
数値例で損益分岐点売上高を計算する
例えば、売上高が100,000円で売上原価が60,000円とします。そうすると、売上総利益が40,000円になりますよね。人件費が18,000円で家賃が12,000円かかったとすると、手元に残った営業利益が10,000円になります。
| 項目 | 金額 | 区分 |
|---|---|---|
| 売上高 | 100,000円 | - |
| 売上原価 | 60,000円 | 変動費 |
| 人件費 | 18,000円 | 固定費 |
| 家賃 | 12,000円 | 固定費 |
| 営業利益 | 10,000円 | - |
変動費は売上原価の60,000円、いくつ売っても変動しない固定費は人件費と家賃の合計30,000円ですね。変動費率は、変動費60,000円を売上高100,000円で割った0.6になります。ちなみに、売上高が300,000円と3倍になったとしても、変動費率0.6に売上高300,000円を掛けて、変動費180,000円を求めることができます。
ここで押さえておきたいことは、利益がゼロという前提であれば、売上高は変動費と固定費を足した金額とイコールになるということです。それをもとに売上高をx円として、損益分岐点売上高を求めると、次のようになります。
x = 0.6x + 30,000円 → 0.4x = 30,000円 → x = 75,000円
損益分岐点売上高は75,000円です。公式で書くと「損益分岐点売上高=固定費÷限界利益率」で、30,000円÷0.4=75,000円と同じ答えになります。
業種ごとの売上高や固定費などの動向は、財務省「法人企業統計調査」の公表データで確認できます。
安全余裕率とは?計算方法と目安
安全余裕率の計算式
安全余裕率とは、実際の売上高が損益分岐点売上高からどれだけ離れているかを示す指標です。「あと何%売上が落ちたら赤字になるか」を表していると考えるとわかりやすいでしょう。
安全余裕率 =(実際の売上高-損益分岐点売上高)÷ 実際の売上高 × 100
先ほどの例に当てはめると、(100,000円-75,000円)÷100,000円×100=25%です。つまり、売上が25%減って75,000円になるまでは赤字にならないということです。
安全余裕率は何%あれば安心か
当たり前になりますが、安全余裕率の割合が高いほど利益が安定しています。どれくらいあれば安定しているのかについては、次の水準がひとつの目安になります。
| 安全余裕率 | 評価の目安 |
|---|---|
| 10%未満 | 危険領域。改善が必要 |
| 10%以上〜20%未満 | 平均的な水準 |
| 20%以上〜30%未満 | 良い |
| 30%以上 | 優秀 |
ただし、業種によって固定費の重さは大きく異なります。同業他社や自社の過去の推移と比べて判断することが大切です。
ティー目安の数字にとらわれすぎず、自社の安全余裕率が前年より良くなっているか、悪くなっているかという推移を見るのがおすすめです。
損益分岐点比率・経営レバレッジとの関係
安全余裕率と損益分岐点比率は、足すと必ず100%になる関係です(25%+75%=100%)。どちらか一方を計算すれば、もう一方もすぐにわかります。
経営レバレッジ係数もセットで見る
限界利益÷営業利益で求める「経営レバレッジ係数」は、安全余裕率の逆数になります。この例では40,000円÷10,000円=4で、1÷0.25=4と一致します。
係数が4ということは、売上が10%変わると営業利益が40%変わるということです。安全余裕率が低い会社ほど、売上の変動が利益に大きく響きます。
経営の意思決定での使い方
売上が下がったときのシミュレーション
損益分岐点の考え方を使うと、「売上が何%落ちたら利益がいくらになるか」を簡単に試算できます。先ほどの例(変動費率60%・固定費30,000円)で計算してみましょう。
| 売上高 | 変動費 | 限界利益 | 固定費 | 営業利益 |
|---|---|---|---|---|
| 100,000円(現状) | 60,000円 | 40,000円 | 30,000円 | 10,000円 |
| 90,000円(10%減) | 54,000円 | 36,000円 | 30,000円 | 6,000円 |
| 75,000円(25%減) | 45,000円 | 30,000円 | 30,000円 | 0円 |
| 70,000円(30%減) | 42,000円 | 28,000円 | 30,000円 | -2,000円 |
売上が10%減っただけで、営業利益は10,000円から6,000円へと40%も減っています。これが先ほどの経営レバレッジ係数4の意味です。
固定費も「ずっと固定」ではない
目標利益を達成するための売上高
損益分岐点の式は、目標利益を達成するための売上高の計算にも使えます。「必要売上高=(固定費+目標利益)÷限界利益率」です。
例えば営業利益20,000円を目標にするなら、(30,000円+20,000円)÷0.4=125,000円の売上高が必要です。予算を作るときに「この利益を出すにはいくら売る必要があるか」を逆算できるので便利です。
ティー予算の打ち合わせで「利益目標から逆算した必要売上高」を示せると、話がぐっと具体的になります。
損益分岐点を下げる2つの方法
安全余裕率を高めるには、損益分岐点そのものを下げるのが基本です。方法は大きく分けて「固定費を減らす」「変動費率を下げる」の2つです。
| 施策 | 固定費 | 変動費率 | 損益分岐点売上高 | 安全余裕率 |
|---|---|---|---|---|
| 現状 | 30,000円 | 60% | 75,000円 | 25.0% |
| 固定費を3,000円削減 | 27,000円 | 60% | 67,500円 | 32.5% |
| 変動費率を50%に改善 | 30,000円 | 50% | 60,000円 | 40.0% |
固定費の削減は家賃の見直しやクラウドサービスへの切り替えなど、変動費率の改善は仕入先との価格交渉や値上げなどが代表例です。どちらが効くかは会社のコスト構造次第なので、試算して比べてみましょう。
ティー値上げには変動費率を下げる効果がありますが、販売数量が減ることもあります。数量の変化もあわせて試算しておくと、判断を誤りにくくなります。
Excelでの計算手順とよくあるミス
Excelで損益分岐点を計算する手順
損益分岐点と安全余裕率は、Excelに数式を入れておけば毎月の数字を貼り付けるだけで更新できます。
会計システムから試算表を出力し、勘定科目ごとに変動費か固定費かの区分列を追加します。SUMIFで区分ごとの合計を出します。
変動費率は「=変動費÷売上高」、限界利益率は「=1-変動費率」で計算します。
損益分岐点売上高は「=固定費÷限界利益率」、安全余裕率は「=(売上高-損益分岐点売上高)÷売上高」とします。
売上高を-10%、-20%などに変えた行を作り、利益の変化を一覧にします。「ゴールシーク」を使えば、営業利益が0になる売上高を逆算して検算もできます。
毎月の更新を仕組みにすると続けやすい
実務でよくあるミス
- 売上原価をすべて変動費として扱ってしまう(製造業の売上原価には工場の人件費や減価償却費などの固定費が含まれます)
- 年1回しか計算せず、季節変動や値上げの影響を見落とす
- 一時的な費用(修繕費の特殊要因など)をそのまま固定費に含めてしまう
- 損益分岐点を「資金が回る売上高」と混同する(借入金の返済は費用ではないため、資金繰りの分岐点はもっと高くなります)
費用の区分を正しく行うには、原価分解の考え方が役立ちます。変動費と固定費の分け方に迷ったときは、次の記事もあわせてご覧ください。
簿記2級の試験で押さえるポイント
損益分岐点分析(CVP分析)は、日商簿記2級の工業簿記で直接原価計算とセットで出題される論点です。試験では次の3点を押さえておくと得点しやすくなります。
- 損益分岐点売上高=固定費÷限界利益率(貢献利益率)
- 目標利益達成売上高=(固定費+目標利益)÷限界利益率
- 安全余裕率+損益分岐点比率=100%
ティー試験では公式を覚えれば解けますが、実務で難しいのは「変動費と固定費をどう分けるか」です。ここを丁寧にやるほど、数字の信頼性が上がります。
まとめ
今回は、損益分岐点と安全余裕率が経営の意思決定でどう役立つかを解説しました。
- 損益分岐点は利益がゼロになる売上高で、固定費÷限界利益率で求められる
- 安全余裕率は「あと何%売上が落ちたら赤字か」を示し、20%以上がひとつの目安
- 売上減少や目標利益のシミュレーションで、予算や経営判断に活かせる
- 損益分岐点を下げるには固定費の削減か変動費率の改善
- 変動費と固定費の区分を正しく行うことが計算の精度を左右する
特に、売上が急に減る局面では、経営計画を立てるうえで損益分岐点売上高は非常に重要な指標といえます。また、安全余裕率を指標に、自社がどれだけ安定しているのかを定期的に確認することも必要です。
損益分岐点や安全余裕率をまだ取り入れていないのであれば、手元の試算表とExcelがあればすぐにでも始められます。ぜひ実践してみてください。
ティーまずは直近の月次決算の数字で、自社の安全余裕率を計算してみてください。数字にしてみると、打つべき手が見えてきますよ。