「会計の知識は経理の人だけが持っていればいい」と思っていませんか。実は、営業や企画、製造など、どの職種でも会計のスキルが求められる場面は少なくありません。
ただし、ひとくちに会計といっても、決算書を作って社外に報告するための「制度会計」と、社内の意思決定に使う「管理会計」では目的もルールもまったく違います。ビジネスパーソンにとって特に役立つのは、後者の管理会計です。
この記事では、管理会計と制度会計の違いを比較表で整理したうえで、管理会計の領域、職種別の活用例、実務で管理会計を回すためのデータの仕組み、学習ステップまでを解説します。
 ティー
営業職の方から「値引き交渉のときに管理会計を知っていれば、もっと判断しやすかった」という声をよく聞きます。数字で話せると、提案の説得力がぐっと上がりますよ。
- 管理会計と制度会計の違い(比較表つき)
- 管理会計の領域と代表的な手法
- 職種別に見た管理会計の活用例
- 管理会計を実務で回すためのデータの整え方
管理会計と制度会計の違いとは
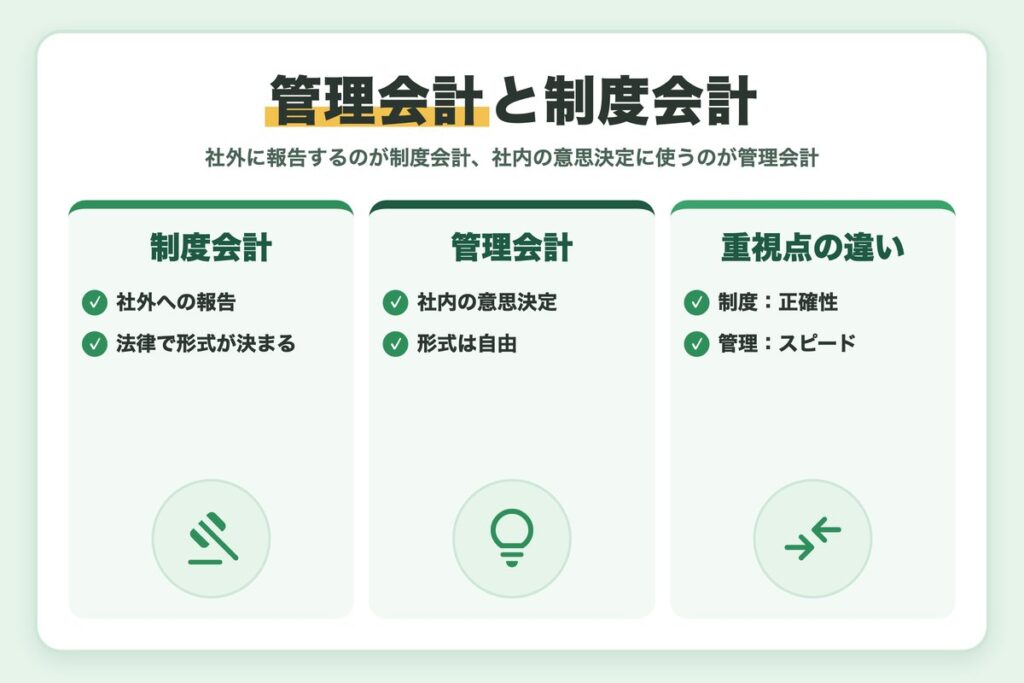
まずは2つの会計の違いを整理しましょう。結論からいうと、社外に報告するのが制度会計、社内の意思決定に使うのが管理会計です。
制度会計とは
制度会計とは、会社法や金融商品取引法、法人税法などの法律に基づいて行う会計です。株主や投資家、金融機関、税務署といった社外の利害関係者に対して、貸借対照表や損益計算書などの財務諸表で会社の状況を報告します。
法律で作り方や報告の時期が決まっているので、どの会社も同じルールで作成します。そのため、他社との比較がしやすいのが特徴です。
ティー決算書は「会社の成績表」を社外向けに決まった形式で作ったものです。形式が決まっているからこそ、他社と比べられるんですね。
管理会計とは
管理会計とは、経営者や管理職が意思決定や業績管理を行うための会計です。予算管理、原価計算、事業の採算分析、設備投資の判断など、社内で使う数字を扱います。
法律による決まりがないので、会社が自由に形式や集計方法を決められるのが大きな特徴です。月次や週次で集計したり、製品別・顧客別・部門別に分けたりと、目的に合わせて柔軟に設計できます。
ティー同じ売上でも、部門別に見るか製品別に見るかで見えてくる課題が変わります。切り口を自由に選べるのが管理会計のおもしろさです。
比較表で違いを整理
| 項目 | 制度会計 | 管理会計 |
|---|---|---|
| 目的 | 社外への報告 | 社内の意思決定・業績管理 |
| 主な利用者 | 株主、投資家、金融機関、税務署 | 経営者、管理職、各部門 |
| ルール | 会社法、金融商品取引法、法人税法など | 法律上の決まりはない |
| 報告の頻度 | 年次・四半期など法定の時期 | 月次・週次など自由 |
| 重視すること | 正確性・比較可能性 | スピード・目的への適合性 |
| 対象の時間軸 | 主に過去の実績 | 過去の実績と将来の計画 |
制度会計のルールとなる会計基準は、企業会計基準委員会(ASBJ)のホームページで公開されています。
管理会計の領域とは
管理会計は、大きく「経営意思決定」と「業績管理(マネジメント)」の2つの領域に分けられます。
経営意思決定のための管理会計
経営意思決定とは、複数の案から最適なものを選ぶための会計です。単発の判断で使われることが多く、主に次のような考え方を使います。
- 差額原価・機会原価:内製か外注か、特別注文を受けるかなどの判断
- 資本コスト:投資に必要な資金の調達コストで、投資判断の基準になる
- 設備投資の経済性計算:正味現在価値法などで投資の回収を評価する
意思決定では「変わる部分」だけを比べる
差額原価の考え方では、どちらの案を選んでも変わらない費用は比較から外します。
すでに支払ってしまった費用(埋没原価)に引っ張られないことが、判断を誤らないコツです。
関連記事:標準原価計算とは?流れと原価差異の計算方法を簿記2級向けに解説
業績管理のための管理会計
業績管理とは、計画を立てて実績と比べ、改善を続けるための会計です。毎月・毎期くり返し使うのが特徴です。
| 手法 | 何がわかるか |
|---|---|
| 予算管理 | 予算と実績の差(予実差異)とその原因 |
| CVP分析(損益分岐点分析) | いくら売れば利益が出るか |
| 標準原価計算 | 目標の原価と実際の原価のズレ |
| 直接原価計算 | 製品ごとの限界利益(貢献度) |
| バランスト・スコアカード | 財務以外も含めた多面的な業績 |
ティー予算と実績のズレは、金額だけでなく「なぜズレたのか」まで説明できると、報告の質が一気に上がります。
管理会計がビジネスパーソンの必須スキルといえる理由
管理会計は経理や経営企画だけのものではありません。むしろ現場で判断をする人ほど、管理会計の考え方が武器になります。
提案に数字の根拠をつけられる
新しい施策を提案するとき、「売上が増えそうです」ではなく「限界利益がこれだけ増えて、何か月で投資を回収できます」と説明できれば、決裁者の納得度は大きく変わります。
ティー決裁者が知りたいのは「いくら使って、いつ回収できるか」です。この2点を数字で示すだけでも、提案はぐっと通りやすくなります。
職種別の活用例
| 職種 | よくある場面 | 使う考え方 |
|---|---|---|
| 営業 | 値引きをしてでも受注すべきか | 限界利益、損益分岐点 |
| 製造・購買 | 部品を内製するか外注するか | 差額原価、機会原価 |
| 企画・マーケティング | 広告やシステムへの投資判断 | 投資回収期間、正味現在価値 |
| 管理職 | 部門予算の達成状況の説明 | 予実差異分析 |
制度会計の知識も土台として必要
管理会計の数字の多くは、制度会計のために記帳された会計データを組み替えて作ります。そのため、財務諸表の読み方や勘定科目の意味といった制度会計の基礎があると、管理会計の理解もぐっと早くなります。
管理会計を身につけるとできるようになること
- 自分の仕事が会社の利益にどうつながるかを説明できる
- 値引きや外注などの判断を数字で比べられる
- 予算と実績のズレを、原因と対策まで含めて報告できる
管理会計でよくある誤解
管理会計を学び始めた方がつまずきやすいのが、次のような思い込みです。どれも「制度会計のルール」と「社内の判断の物差し」を混同しているところから生まれます。
よくある誤解
- 売上が増えれば必ず利益も増える(値引きや変動費の増加で、利益が減ることもある)
- 固定費を製品1個あたりに割り振れば正しい判断ができる(配賦の仕方で損益が変わって見える)
- 管理会計の数字は決算書と必ず一致する(目的が違うので、集計範囲や時期がずれることもある)
管理会計の数字は、目的に合わせて作る「判断のための物差し」です。どんな前提で集計した数字なのかを説明できるようにしておくと、社内での議論もかみ合いやすくなります。
管理会計を実務で回すためのデータの整え方
ここからは、管理会計の解説記事ではあまり触れられていない、経理実務の視点からのポイントです。管理会計は、考え方を知っていても必要なデータがそろっていなければ使えません。
会計システムの「コード設計」で管理会計の質が決まる
制度会計は勘定科目ごとに集計できれば足りますが、管理会計では部門別・製品別・プロジェクト別などの切り口が必要です。会計システムの部門コードや補助科目、タグなどを最初にどう設計するかで、あとから出せる分析が決まります。
あとからコードを変えるのは大変
運用を始めてから部門コードや補助科目を変更すると、過去のデータと比べられなくなったり、集計の組み替えに手間がかかったりします。
導入時に、経営層や各部門と「どの切り口で数字を見たいか」をすり合わせておきましょう。
月次決算のスピードが管理会計の鮮度になる
管理会計の数字は、判断に間に合わなければ意味がありません。月次決算が翌月末までかかると、打ち手が1か月以上遅れてしまいます。銀行口座やクレジットカードの明細の自動取り込み、販売管理システムとのデータ連携などを活用して、締めを早めることが大切です。
経営層や各部門と話し、部門別の利益、製品別の限界利益など、毎月確認したい指標を決めます。
指標を集計できるように、部門コードや補助科目、プロジェクトコードの付け方を決めて、仕訳入力のルールを周知します。
月次決算のあとに予実差異を集計し、差が大きい項目は担当部門に原因を確認します。
差異の原因をふまえて、翌月以降の計画や予算を見直します。
管理会計を身につける学習ステップ
管理会計を体系的に学ぶなら、日商簿記の工業簿記・原価計算の範囲が入口としておすすめです。
まずは簿記2級の工業簿記から
簿記2級の工業簿記では、原価計算の基本、標準原価計算、直接原価計算とCVP分析を学びます。管理会計の土台となる考え方がひととおりそろっています。
意思決定の論点は簿記1級で深める
差額原価や機会原価を使った業務的意思決定、設備投資の経済性計算などは、簿記1級の原価計算で本格的に学びます。試験を受けなくても、テキストで考え方を学ぶだけで実務に役立ちます。
自社の数字で練習する
一番の近道は、自社や自部門の数字で実際に計算してみることです。自部門の費用を固定費と変動費に分けて、損益分岐点を出してみるだけでも、管理会計の感覚がつかめます。
ティー自分の部署の数字で損益分岐点を出してみると、教科書の公式が急に身近に感じられますよ。
まとめ
今回は、管理会計はビジネスパーソンにとって必須スキルなのかというテーマで、制度会計との違いも絡めて解説しました。
- 制度会計は社外への報告、管理会計は社内の意思決定と業績管理のための会計
- 管理会計は法律の決まりがなく、目的に合わせて自由に設計できる
- 管理会計の領域は「経営意思決定」と「業績管理」の2つ
- 営業・製造・企画など、どの職種でも判断の根拠として役立つ
- 実務では会計システムのコード設計と月次決算のスピードがカギ
管理会計は、会社の数字を「自分の仕事の判断」に結びつけるためのスキルです。制度会計の基礎を土台にしながら、まずは身近な数字で考え方を試してみてください。
ティー管理会計は「正解がひとつではない会計」です。だからこそ、自分の会社に合った使い方を考えるのがおもしろいところなんですよ。