簿記2級の工業簿記で、多くの受験者が苦手とするのが標準原価計算です。価格差異、数量差異、予算差異、操業度差異……と似た用語が次々に出てきて、公式を丸暗記しようとして混乱してしまう方も多いのではないでしょうか。
標準原価計算は、全体像を理解してから差異分析に進むと、ぐっとわかりやすくなります。この記事では、標準原価計算の流れを整理したうえで、1つの数値例で直接材料費・直接労務費・製造間接費の差異をすべて計算します。工業簿記が苦手な簿記2級受験者の方は、ぜひ電卓を片手に読み進めてください。
 ティー
差異の公式はどれも「標準-実際」の形です。この共通点に気づくと、覚える量がぐっと減りますよ。
- 標準原価計算の目的と、実際原価計算との違い
- 原価標準の設定から差異の処理までの5ステップ
- 直接材料費・直接労務費・製造間接費の差異の計算方法
- 有利差異・不利差異の判定と、試験・実務でのポイント
標準原価計算とは?実際原価計算との違い
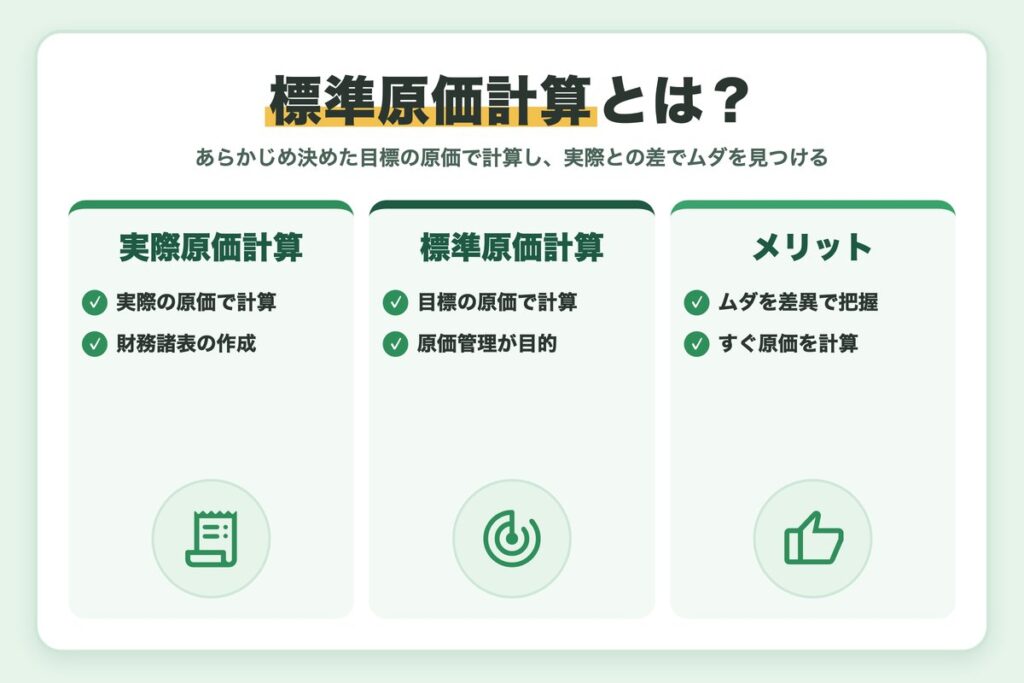
「あるべき原価」を基準にする計算方法
標準原価計算とは、科学的・統計的な調査にもとづいて製品1単位あたりの目標となる原価(原価標準)をあらかじめ決めておき、それを使って製品の原価を計算する方法です。実際にかかった原価と比べることで、どこにムダがあったかを分析できます。
標準原価=原価標準(1個あたり)×実際生産量
「原価標準」は1個あたりの目標額、「標準原価」は実際の生産量に対する目標額の合計です。名前が似ているので区別して覚えましょう。
実際原価計算との比較
| 項目 | 実際原価計算 | 標準原価計算 |
|---|---|---|
| 計算に使う原価 | 実際にかかった原価 | あらかじめ決めた目標の原価 |
| 主な目的 | 財務諸表の作成 | 原価管理(ムダの発見と改善) |
| 計算のスピード | 実際額が確定するまで待つ | 生産量がわかればすぐ計算できる |
| 差異分析 | 基本的に行わない | 標準と実際の差を要因別に分析する |
標準原価計算のメリット
- 原価のムダを差異として数字で把握できる
- 実際原価の集計を待たずに製品原価を計算できる
- 予算づくりや価格設定の基準として使える
ティー標準原価計算は「目標と実績の差」から改善のヒントを見つけるための仕組みです。目的の違いを先に押さえましょう。
簿記検定の試験範囲や最新の情報は、日本商工会議所「商工会議所の検定試験」の公式サイトで確認できます。
標準原価計算の流れ(5ステップ)
期初から期末までの手順
製品1個あたりの目標原価を、材料費・労務費・製造間接費ごとに決めて標準原価カードにまとめます。
原価標準に実際の生産量を掛けて、完成品や仕掛品の標準原価を計算します。
原価計算期間が終わったら、実際にかかった原価を集計します。
標準原価と実際原価の差を計算し、価格や数量などの要因ごとに分析します。
原価差異は、原則として売上原価に加減して処理します。
5ステップの覚え方
「決める→計算する→集める→比べる→処理する」の順番です。試験問題の多くは4つめの差異分析が中心ですが、前後の流れを知っておくと勘定記入の問題にも対応しやすくなります。
標準原価カードの例
この記事では、次の標準原価カードを使って計算していきます。
| 費目 | 標準単価 | 標準数量 | 金額 |
|---|---|---|---|
| 直接材料費 | 100円/kg | 5kg | 500円 |
| 直接労務費 | 1,000円/時間 | 0.5時間 | 500円 |
| 製造間接費 | 1,200円/時間 | 0.5時間 | 600円 |
| 合計(原価標準) | - | - | 1,600円 |
当月の完成品は1,000個(月初・月末の仕掛品はなし)とします。標準原価は1,600円×1,000個=1,600,000円です。
ティー標準原価カードは問題を解くための地図のようなものです。最初に数字を書き写しておくと計算ミスが減りますよ。
直接材料費差異と直接労務費差異の計算
有利差異と不利差異
原価差異は「標準原価-実際原価」で計算します。結果がプラスなら、実際の原価が目標より少なかったので有利差異(貸方差異)、マイナスなら目標より多くかかったので不利差異(借方差異)です。
直接材料費差異(価格差異・数量差異)
実際の材料消費量は5,200kg、実際の購入単価は105円/kgでした。標準消費量は5kg×1,000個=5,000kgです。
| 差異 | 計算式 | 金額 |
|---|---|---|
| 価格差異 | (標準価格100円-実際価格105円)×実際消費量5,200kg | -26,000円(不利) |
| 数量差異 | 標準価格100円×(標準消費量5,000kg-実際消費量5,200kg) | -20,000円(不利) |
| 総差異 | 標準500,000円-実際546,000円 | -46,000円(不利) |
ティー価格差異は購買部門、数量差異は製造現場の管理と結びつけて考えると、差異分析の意味がつかみやすくなります。
直接労務費差異(賃率差異・時間差異)
実際の直接作業時間は480時間、実際賃率は1,050円/時間でした。標準作業時間は0.5時間×1,000個=500時間です。
| 差異 | 計算式 | 金額 |
|---|---|---|
| 賃率差異 | (標準賃率1,000円-実際賃率1,050円)×実際時間480時間 | -24,000円(不利) |
| 時間差異 | 標準賃率1,000円×(標準時間500時間-実際時間480時間) | +20,000円(有利) |
| 総差異 | 標準500,000円-実際504,000円 | -4,000円(不利) |
製造間接費差異の計算(公式法変動予算)
予算差異・操業度差異・能率差異
製造間接費の予算は、月間の基準操業度600時間(直接作業時間)で、変動費率600円/時間、固定費予算360,000円(固定費率600円/時間)です。標準配賦率は変動費率+固定費率=1,200円/時間となります。当月の実際発生額は650,000円、実際操業度は480時間、標準操業度は500時間でした。
| 差異 | 計算式 | 金額 |
|---|---|---|
| 予算差異 | 予算許容額648,000円(360,000円+600円×480時間)-実際発生額650,000円 | -2,000円(不利) |
| 操業度差異 | 固定費率600円×(実際操業度480時間-基準操業度600時間) | -72,000円(不利) |
| 能率差異 | 標準配賦率1,200円×(標準操業度500時間-実際操業度480時間) | +24,000円(有利) |
| 総差異 | 標準配賦額600,000円(1,200円×500時間)-実際650,000円 | -50,000円(不利) |
3つの差異の合計(-2,000円-72,000円+24,000円)は総差異の-50,000円と一致します。予算許容額は「固定費予算+変動費率×実際操業度」で、掛け算を足し算にしないよう注意しましょう。
操業度差異の読み方
操業度差異は、設備などの固定費を基準どおりに活用できなかったことを示す差異です。現場の努力だけでは改善しにくく、受注量や生産計画の影響を受けやすい点を押さえておきましょう。
能率差異の範囲は問題文の指示に従う
能率差異を変動費部分だけで計算する方法もあります。その場合、能率差異は600円×20時間=+12,000円、操業度差異は固定費率600円×(標準操業度500時間-基準操業度600時間)=-60,000円となり、予算差異と合わせた合計はやはり-50,000円です。試験では問題文の指示を必ず確認しましょう。シュラッター図を書いて、縦軸に金額、横軸に操業度をとると整理しやすくなります。
ティー変動費だけか、固定費も含めるかで金額が変わります。計算を始める前に、問題文の指示に線を引いておくのがおすすめです。
簿記2級と実務での標準原価計算のポイント
簿記2級での出題と対策
2026年9月時点で、日商簿記2級の工業簿記は第4問・第5問で出題され、配点は40点です。試験時間は統一試験・ネット試験ともに90分で、標準原価計算の差異分析は工業簿記の代表的な出題テーマの一つです。
得点につなげるコツ
差異を計算したら、必ず「各差異の合計=総差異」を検算しましょう。また、有利・不利の判定は符号だけで機械的に決めると、ケアレスミスを防げます。解答欄に「借方」「貸方」と書く形式の場合は、不利差異=借方、有利差異=貸方と置き換えます。
実務では原価標準の見直しがカギ
実務では、ERPや原価計算システムの品目マスタに標準原価を登録し、生産実績の入力と同時に標準原価で在庫や仕掛品が評価される運用が一般的です。ただし、材料価格や賃金水準が大きく変わったのに標準を更新しないと、毎月大きな差異が出て分析の意味が薄れてしまいます。年1回など定期的に原価標準を見直すルールを決めておくことが大切です。
よくある質問:原価差異は最後にどう処理する?
原価差異は、原則として当年度の売上原価に賦課します。不利差異は売上原価に加算し、有利差異は売上原価から減算するイメージです。
ただし、原価標準の設定が適当でなかったなどの理由で差異が多額になった場合は、売上原価と期末の棚卸資産に配賦します。簿記2級の問題では、まず売上原価に賦課する処理を確実に押さえましょう。
ティー差異が損益計算書のどこに表れるかまでイメージしておくと、勘定記入の問題でも迷わなくなりますよ。
関連記事:ABC(活動基準原価計算)とABMとは?標準原価計算との違いを解説
まとめ
今回は、標準原価計算の全体像と原価差異の計算方法を解説しました。
- 標準原価=原価標準×実際生産量。目的は原価管理
- 差異は「標準-実際」で計算し、プラスは有利、マイナスは不利
- 材料は価格差異・数量差異、労務費は賃率差異・時間差異に分ける
- 製造間接費は予算差異・操業度差異・能率差異に分け、合計を必ず検算する
標準原価計算は用語が多いものの、計算の型は共通しています。今回の数値例を自分で書き直してみると、差異同士の関係がよく見えてきます。試験対策にも実務にも役立つ分野なので、ぜひマスターしてください。
 ティー
差異の合計が総差異とピタッと合うと気持ちいいですよ。検算を味方につけて、標準原価計算を得点源にしましょう。

コメント