製造間接費は、製品の製造と直接結びつけられない原価です。そのため「どうやって製品に割り振るのか」という配賦の考え方が必要になりますが、予定配賦率、配賦差異、予算差異、操業度差異……と用語が続くと、一気にハードルが高く感じますよね。
この記事では、製造間接費の配賦方法の基本から、予定配賦額の計算、配賦差異を予算差異と操業度差異に分ける方法までを、1つの数値例を使って順番に解説します。固定予算と公式法変動予算で結果がどう変わるかも比較します。
簿記2級の工業簿記で頻出の分野なので、試験で差がつくポイントや、実務で予定配賦を運用するときの注意点もあわせて紹介します。
 ティー
配賦差異は「予定と実際のズレ」を分解しているだけ。ひとつの例題を最後まで追いかけると、公式を丸暗記しなくても理解できますよ。
- 製造間接費を配賦する理由と実際配賦の手順
- 予定配賦率・予定配賦額の計算方法
- 配賦差異を予算差異と操業度差異に分ける方法
- 簿記2級と実務で気をつけたいポイント
製造間接費とは?配賦が必要な理由
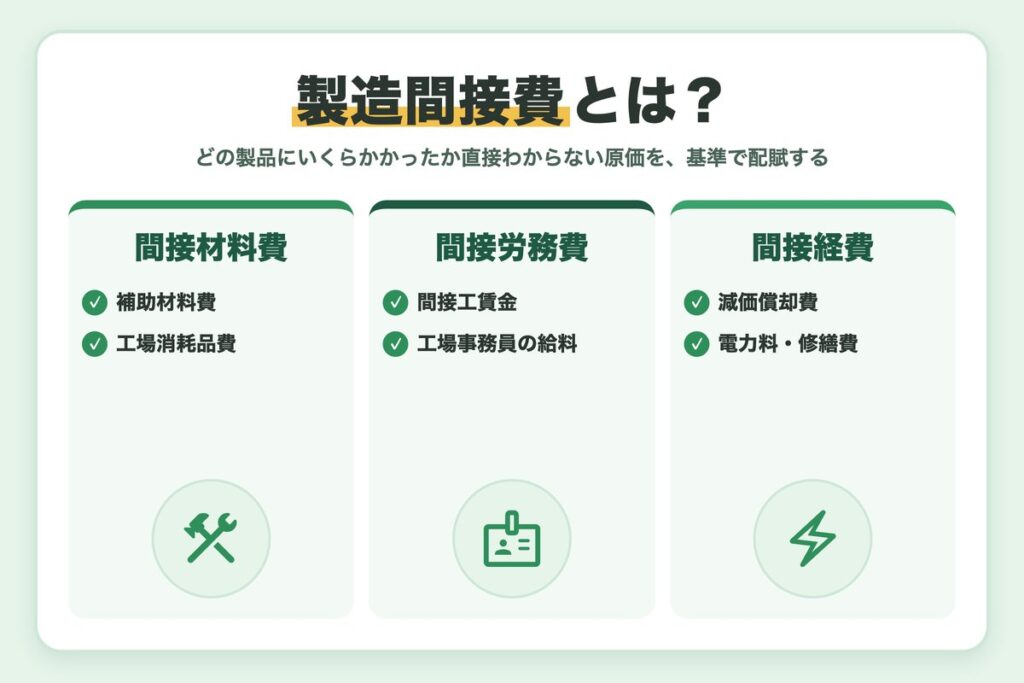
製造間接費とは、製造原価のうち特定の製品にいくらかかったかを直接把握できない原価のことです。材料費・労務費・経費のそれぞれに間接費があり、これらを合計したものが製造間接費になります。
製造間接費の3つの内訳
| 区分 | 内容 | 具体例 |
|---|---|---|
| 間接材料費 | 製品に直接結びつかない材料の消費額 | 補助材料費、工場消耗品費、消耗工具器具備品費 |
| 間接労務費 | 製品に直接結びつかない労働の対価 | 間接工賃金、直接工の間接作業賃金、工場事務員の給料 |
| 間接経費 | 直接経費以外の製造経費 | 工場の減価償却費、電力料、修繕費、棚卸減耗費 |
なぜ「配賦」が必要なのか
工場の電気代や減価償却費は、複数の製品をつくるために共通して発生しています。どの製品がいくら使ったかを直接測れないため、何らかの基準(配賦基準)で按分して製品に負担させる必要があります。この手続きを「配賦」といいます。
配賦基準には、直接作業時間、機械作業時間、直接材料費、生産量などが使われます。原価の発生と関係の深い基準を選ぶのが原則です。
ティー配賦基準は「その費用がなぜ増えるのか」を考えると選びやすくなります。機械を多く使う工場なら機械作業時間、というイメージです。
製造間接費の配賦は簿記の重要論点で、試験の概要は日本商工会議所「商工会議所の検定試験」で確認できます。
実際配賦の計算手順
まずは基本となる「実際配賦」から確認しましょう。実際に発生した製造間接費を、実際の配賦基準で製品に割り振る方法です。
間接材料費・間接労務費・間接経費を集計します。
当月の直接作業時間など、配賦基準の合計(実際操業度)を集計します。
実際配賦率 = 製造間接費の実際発生額 ÷ 実際操業度
各製品の配賦額 = 実際配賦率 × 各製品の配賦基準の実際数値
数値例
当月の製造間接費が600,000円、直接作業時間が製品Aで900時間、製品Bで600時間(合計1,500時間)だった場合の計算は次のとおりです。
| 項目 | 計算 | 金額 |
|---|---|---|
| 実際配賦率 | 600,000円 ÷ 1,500h | 400円/h |
| 製品Aへの配賦額 | 400円 × 900h | 360,000円 |
| 製品Bへの配賦額 | 400円 × 600h | 240,000円 |
ティーまずは配賦率を出して、製品ごとの基準の数値を掛けるだけです。この2段階を押さえれば、予定配賦も同じ流れで計算できますよ。
実際配賦の弱点
- 月末に実際発生額が確定するまで製品原価が計算できず、計算が遅れる
- 操業度が低い月は配賦率が上がり、同じ製品でも月によって原価がぶれる
- 季節変動のある工場では、製品原価の比較がしにくい
こうした弱点を解消するために使われるのが、次に説明する予定配賦です。
予定配賦率と予定配賦額の計算方法
予定配賦は、期首にあらかじめ決めた予定配賦率を使って、製品に製造間接費を配賦する方法です。
予定配賦率 = 製造間接費の年間予算額 ÷ 年間の基準操業度
予定配賦額 = 予定配賦率 × 実際操業度
基準操業度とは、予算を立てるときに前提とした1年間の操業水準(直接作業時間など)のことです。
予定配賦率を求める
ここでは、年間の製造間接費予算を7,200,000円(変動費2,880,000円、固定費4,320,000円)、年間の基準操業度を18,000時間とします。
| 項目 | 計算 | 結果 |
|---|---|---|
| 予定配賦率 | 7,200,000円 ÷ 18,000h | 400円/h |
| うち変動費率 | 2,880,000円 ÷ 18,000h | 160円/h |
| うち固定費率 | 4,320,000円 ÷ 18,000h | 240円/h |
| 月間の基準操業度 | 18,000h ÷ 12か月 | 1,500h |
| 月間の固定費予算 | 4,320,000円 ÷ 12か月 | 360,000円 |
予定配賦率は2つに分けて押さえる
予定配賦率400円/hは、変動費率160円/hと固定費率240円/hに分けられます。差異分析では、この2つの率を使い分けるのがポイントです。
当月の予定配賦額と配賦差異
当月の実際操業度は1,400時間(製品A 800時間、製品B 600時間)、製造間接費の実際発生額は590,000円でした。
| 項目 | 計算 | 金額 |
|---|---|---|
| 製品Aへの予定配賦額 | 400円 × 800h | 320,000円 |
| 製品Bへの予定配賦額 | 400円 × 600h | 240,000円 |
| 予定配賦額の合計 | 400円 × 1,400h | 560,000円 |
| 実際発生額 | - | 590,000円 |
| 製造間接費配賦差異 | 560,000円 - 590,000円 | △30,000円(不利差異) |
ティー借方差異・貸方差異は、製造間接費勘定の借方と貸方のどちらに残高が残るかをイメージすると覚えやすいですよ。
配賦差異を予算差異と操業度差異に分ける
配賦差異30,000円の原因を分析するため、予算許容額(実際操業度のもとで許される製造間接費の予算額)をはさんで2つに分解します。
| 差異 | 計算式 | 意味 |
|---|---|---|
| 予算差異 | 予算許容額 - 実際発生額 | 予算の使いすぎ・節約 |
| 操業度差異 | 予定配賦額 - 予算許容額 | 設備の稼働が基準より少なかった・多かった影響 |
公式法変動予算の場合
公式法変動予算では、予算許容額を「変動費率 × 実際操業度 + 固定費予算額」で求めます。
| 項目 | 計算 | 金額 |
|---|---|---|
| 予算許容額 | 160円 × 1,400h + 360,000円 | 584,000円 |
| 予算差異 | 584,000円 - 590,000円 | △6,000円(不利) |
| 操業度差異 | 560,000円 - 584,000円 | △24,000円(不利) |
| 合計(配賦差異) | △6,000円 + △24,000円 | △30,000円 |
操業度差異は「固定費率 × (実際操業度 - 基準操業度)」でも計算でき、240円 ×(1,400h - 1,500h)= △24,000円と一致します。シュラッター図を描くときは、操業度差異は固定費部分からしか生じないと覚えておくと整理しやすくなります。
公式法変動予算の差異の覚え方
- 予算差異 = 予算許容額 − 実際発生額
- 操業度差異 = 固定費率 ×(実際操業度 − 基準操業度)
- マイナスなら不利差異、プラスなら有利差異
固定予算の場合
固定予算では、操業度にかかわらず予算額は一定です。月間予算は7,200,000円 ÷ 12か月 = 600,000円で、これがそのまま予算許容額になります。
| 項目 | 計算 | 金額 |
|---|---|---|
| 予算許容額 | 月間予算額 | 600,000円 |
| 予算差異 | 600,000円 - 590,000円 | 10,000円(有利) |
| 操業度差異 | 560,000円 - 600,000円 | △40,000円(不利) |
| 合計(配賦差異) | 10,000円 + △40,000円 | △30,000円 |
同じ配賦差異でも、予算の立て方によって内訳が変わる点がポイントです。固定予算は計算が簡単ですが、操業度が下がった分の変動費の減少まで「予算の節約」に見えてしまうため、原価管理には公式法変動予算のほうが向いています。
ティー試験では、問題文が「公式法変動予算」か「固定予算」かを最初に確認するクセをつけておきましょう。
仕訳の流れ
| タイミング | 借方 | 貸方 |
|---|---|---|
| 予定配賦 | 仕掛品 560,000 | 製造間接費 560,000 |
| 配賦差異の振替 | 製造間接費配賦差異 30,000 | 製造間接費 30,000 |
関連記事:ABC(活動基準原価計算)とABMとは?標準原価計算との違いを解説
簿記2級と実務で差がつくポイント
簿記2級:符号のルールを1つに決める
日商簿記2級では、第4問と第5問が工業簿記で、配点は合わせて40点です。製造間接費の差異分析は頻出テーマなので、確実に得点したいところです。
試験で迷わないコツ
差異はすべて「予定(または予算)- 実際」で計算すると決めておくと、マイナスなら不利差異、プラスなら有利差異と機械的に判断できます。操業度差異は「実際操業度が基準操業度より少なければ不利」とあわせて検算しましょう。
実務:予定配賦率はシステムのマスタで管理する
実務では、会計システムや生産管理システムに予定配賦率をマスタ登録し、作業日報などから集めた実際作業時間を掛けて、毎月の配賦仕訳を自動で作成するケースが一般的です。配賦差異は月次では繰り越し、期末に原則として売上原価に賦課します。
実務でよくあるミス
- 期中に賃金改定や設備投資があったのに、予定配賦率を見直していない
- 作業時間の集計漏れで実際操業度が小さくなり、操業度差異が不自然に膨らむ
- 配賦差異の内訳を分析せず、差異の金額だけを報告してしまう
予定配賦率を見直すルールを決めておく
賃金改定や大きな設備投資があると、予定配賦率と実態がずれて差異が大きくなりやすくなります。期中に予定配賦率を変えるかどうかは会社の方針によるため、見直しのタイミングと承認の手順をあらかじめ決めておきましょう。
ティー差異は「悪い数字」ではなく、現場で何が起きたかを教えてくれるヒントです。予算差異と操業度差異を分けて説明できると、経理としての説明力が一段上がりますよ。
まとめ
製造間接費の配賦方法と予定配賦額の計算、配賦差異の分析を解説しました。要点を振り返りましょう。
- 製造間接費は直接把握できないため、配賦基準で製品に配賦する
- 予定配賦率 = 年間予算額 ÷ 基準操業度、予定配賦額 = 予定配賦率 × 実際操業度
- 配賦差異 = 予定配賦額 - 実際発生額(マイナスは不利差異)
- 配賦差異は予算許容額をはさんで予算差異と操業度差異に分ける
- 公式法変動予算と固定予算では、差異の内訳が変わる
予定配賦と差異分析は、慣れるまでは数字の意味を見失いやすい分野です。今回の数値例をノートに写して、シュラッター図と照らし合わせながら計算し直してみてください。一度つながると、標準原価計算の差異分析もスムーズに理解できるようになります。
ティー製造間接費の考え方は、部門別原価計算とセットで押さえると理解がさらに深まります。あわせて読んでみてくださいね。

コメント