工場で働く人の賃金は労務費にあたりますが、基本給だけでなく残業手当、賞与、会社負担の社会保険料なども含まれ、「どこまでが労務費で、どれが直接労務費なのか」が意外とわかりにくい分野です。
この記事では、労務費の分類を整理したうえで、直接工の賃率を使った計算方法、給与計算期間と原価計算期間のズレの調整、仕訳までを数値例つきで解説します。
簿記2級で問われる計算だけでなく、実務で勤怠データや工数データから労務費を集計するときのポイントも紹介するので、原価計算を攻略する第一歩にしてください。
 ティー
労務費は「誰の」「どんな作業時間の」賃金かで直接・間接が決まります。ここを押さえれば計算はシンプルですよ。
- 労務費の範囲と、直接工・間接工・職員の違い
- 直接労務費と間接労務費の分け方
- 賃率の計算と、給与計算期間とのズレの調整方法
- 実務で労務費を集計するときの注意点
労務費とは?直接工・間接工・職員の違い
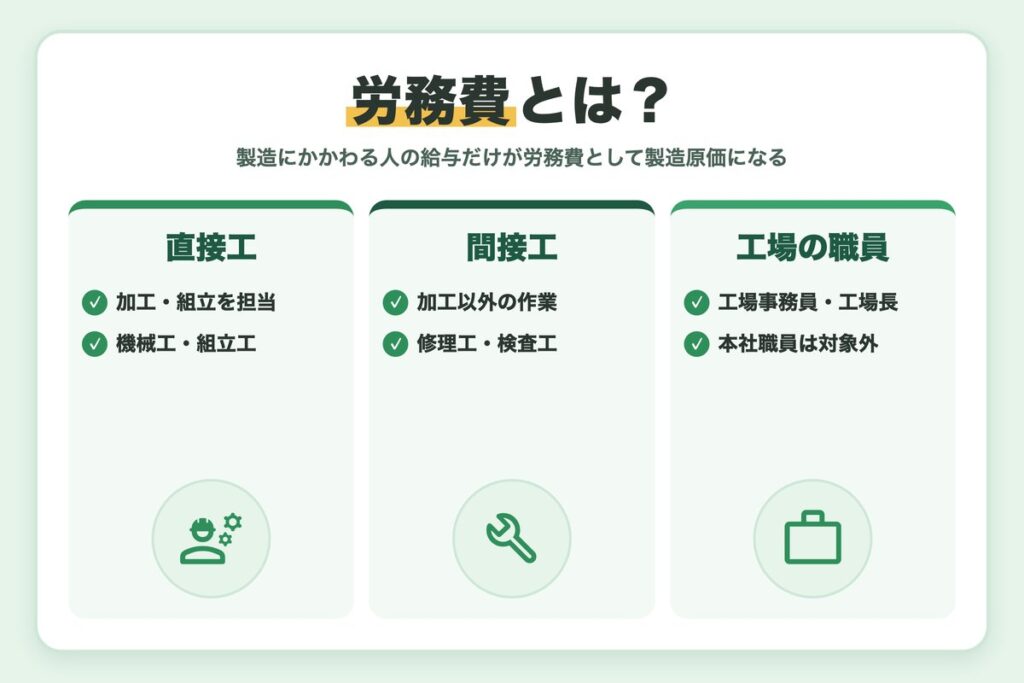
労務費とは、製品の製造のために消費した労働力の対価です。同じ会社の給与でも、製造にかかわる人の分だけが労務費(製造原価)になり、本社の営業部や経理部の人件費は販売費及び一般管理費として処理されます。
働く人による3つの区分
| 区分 | 内容 | 例 |
|---|---|---|
| 直接工 | 製品の加工・組立に直接携わる工員 | 機械工、組立工 |
| 間接工 | 製品の加工以外の作業を行う工員 | 修理工、運搬工、検査工 |
| 職員(工場) | 工場で事務・管理業務を行う人 | 工場事務員、工場長 |
職員というと経理部や総務部をイメージしがちですが、原価計算で労務費になるのは工場で働く職員の給料だけです。本社の経理部・総務部の職員の給料は製造原価には含めない点に注意しましょう。
ティー同じ「職員」でも、働いている場所が工場か本社かで処理が変わります。所属部門のコードで判断すると迷いにくいですよ。
支払形態による分類
| 分類 | 内容 |
|---|---|
| 賃金 | 工員に支払う給与。基本賃金と、残業手当などの加給金からなる |
| 給料 | 工場の職員に支払う給与 |
| 雑給 | パート・アルバイトなど臨時雇用者への給与 |
| 従業員賞与手当 | 賞与や、家族手当・住宅手当など作業に直接関係しない手当 |
| 退職給付費用 | 将来の退職金支払いに備えて計上する費用 |
| 法定福利費 | 健康保険料・厚生年金保険料などの会社負担分 |
労務費に含め忘れやすいもの
- 社会保険料の会社負担分(法定福利費)
- 賞与や退職給付費用の月割り額
- パート・アルバイトなど臨時雇用者への雑給
労務費の計算は簿記検定でよく出る論点で、出題範囲は日本商工会議所「商工会議所の検定試験」で確認できます。
直接労務費と間接労務費の分け方
労務費は、製品との関係で直接労務費と間接労務費に分かれます。ポイントは、直接労務費になるのは「直接工の直接作業時間分の賃金」だけということです。
| 労務費の内容 | 区分 |
|---|---|
| 直接工の直接作業分の賃金 | 直接労務費 |
| 直接工の間接作業分・手待時間分の賃金 | 間接労務費 |
| 間接工の賃金 | 間接労務費 |
| 工場職員の給料、雑給 | 間接労務費 |
| 賞与・手当、退職給付費用、法定福利費 | 間接労務費 |
直接工の時間の内訳
直接工の勤務時間は次のように分解されます。賃率を掛ける対象になるのは就業時間です。
- 勤務時間 = 就業時間 + 定時休憩時間・職場離脱時間
- 就業時間 = 実働時間 + 手待時間
- 実働時間 = 直接作業時間 + 間接作業時間
- 直接作業時間 = 段取時間 + 加工時間
直接工の賃金=直接労務費ではない
直接工の賃金でも、間接作業時間や手待時間の分は間接労務費になります。「誰の賃金か」だけでなく「どの時間の賃金か」まで確認して分類しましょう。
直接工の労務費の計算方法(数値例つき)
直接工の労務費(消費賃金)は、賃率 × 作業時間で計算します。簿記2級では、あらかじめ決めた予定賃率を使うパターンがよく出題されます。
予定賃率 = 年間の予定賃金総額 ÷ 年間の予定就業時間
消費賃金の計算
予定賃率を1時間あたり1,200円とし、当月の直接工の就業時間500時間の内訳が次のとおりだったとします。
| 時間の内訳 | 時間 | 計算 | 消費賃金 | 区分 |
|---|---|---|---|---|
| 直接作業時間 | 440h | 1,200円 × 440h | 528,000円 | 直接労務費 |
| 間接作業時間 | 40h | 1,200円 × 40h | 48,000円 | 間接労務費 |
| 手待時間 | 20h | 1,200円 × 20h | 24,000円 | 間接労務費 |
| 合計(就業時間) | 500h | 1,200円 × 500h | 600,000円 | - |
ティー計算の最後に、直接・間接・手待の合計が就業時間の消費賃金と一致しているかを確かめると、転記ミスに気づけます。
給与計算期間とのズレを調整する
給与は「毎月20日締め」などで計算されますが、原価計算期間は月初から月末までです。そのため、原価計算期間に対応する要支払額を次のように求めます。
| 項目 | 金額 |
|---|---|
| 当月の支払賃金 | 620,000円 |
| (-)前月末の未払賃金 | 120,000円 |
| (+)当月末の未払賃金 | 112,000円 |
| 当月の要支払額(実際発生額) | 612,000円 |
予定賃率による消費賃金600,000円と実際の要支払額612,000円の差、△12,000円が賃率差異(不利差異)になります。
未払賃金の調整を覚えるコツ
「当月支払 - 前月末未払 + 当月末未払」は、前月分を除いて当月分を足すと考えると覚えやすくなります。実務でも月末の未払計上は同じ考え方です。
仕訳
| 取引 | 借方 | 貸方 |
|---|---|---|
| 消費賃金の計上 | 仕掛品 528,000/製造間接費 72,000 | 賃金 600,000 |
| 賃率差異の振替 | 賃率差異 12,000 | 賃金 12,000 |
製造間接費の72,000円は、間接作業分48,000円と手待時間分24,000円の合計です。
賃率差異は年度末に売上原価へ振り替える
月ごとに計算した賃率差異は、すぐに処理するのではなく、会計年度の途中は賃率差異勘定に累積させておきます。そして年度末に、原則として売上原価に振り替えます。
不利差異(借方差異)であれば売上原価を増やし、有利差異(貸方差異)であれば売上原価を減らします。たとえば年度末の賃率差異が借方に12,000円残っている場合の仕訳は、(借)売上原価12,000(貸)賃率差異12,000です。
実務では、毎月の賃率差異が一方向に大きく偏っている場合、予定賃率の設定が実態とずれている可能性があります。昇給や人員構成の変化があった年は、予定賃率を見直すことも検討しましょう。
間接工・職員の労務費の計算方法
間接工の賃金や工場職員の給料は、すべて間接労務費です。作業時間ごとに分ける必要はないため、当月の要支払額をそのまま消費額とします。
| 項目 | 間接工の賃金 |
|---|---|
| 当月の支払賃金 | 300,000円 |
| (-)前月末の未払賃金 | 50,000円 |
| (+)当月末の未払賃金 | 60,000円 |
| 当月の消費額(製造間接費へ) | 310,000円 |
工場職員の給料・雑給も同じ考え方
工場事務員の給料や、臨時工の雑給も、当月の要支払額を間接労務費(製造間接費)とします。給与の締め日が月末でなければ、間接工と同じように前月末・当月末の未払額で調整します。
賞与や退職給付費用は月割りで計上する
賞与や退職給付費用は、支払時にまとめて原価にすると特定の月だけ製品原価が跳ね上がってしまいます。そこで、年間の見込額を月割りして毎月の間接労務費に含めます。たとえば工場従業員の年間賞与見込額が2,400,000円なら、毎月200,000円を計上するイメージです。
ティー月割り計上をしておくと、賞与月だけ原価が跳ね上がることがなくなり、月次の損益比較がしやすくなります。
実務で労務費を集計するときのポイント
試験では作業時間が問題文に与えられますが、実務ではその作業時間をどう集めるかが一番の課題になります。
勤怠管理システムから、工員ごとの就業時間を取得します。給与計算と同じデータを使うことで、原価と給与の数字がずれにくくなります。
製品別・作業別の時間は、作業日報や工数管理システム(タブレット入力、バーコード打刻など)で集めます。直接作業と間接作業の区分コードを最初に決めておくのがコツです。
賃率×作業時間の計算結果を、原価計算システムや会計システムに取り込み、仕掛品・製造間接費への振替仕訳を作成します。
よくあるミス
- 勤怠上の就業時間と、作業日報の時間の合計が合っていない
- 本社部門の人件費が、製造部門のコードで計上されている
- 賞与を支給月に一括で原価計上し、月次の原価が大きくぶれる
- 社会保険料の会社負担分(法定福利費)を労務費に含め忘れる
ティー勤怠と工数の時間が合わないのは、実務でよく聞く悩みです。毎月「就業時間=直接作業+間接作業+手待」になっているかを突き合わせるだけで、多くのミスが防げます。
簿記2級:仕訳問題での出題パターン
日商簿記2級では、第4問を中心に工業簿記の仕訳が出題されます。労務費では「直接工の消費賃金を直接・間接に分けて振り替える」「賃率差異を振り替える」といったパターンが定番です。
間違えやすいポイント
直接工の間接作業時間と手待時間は、どちらも製造間接費です。直接工の賃金だからといってすべて仕掛品にしないようにしましょう。また、賃率差異は「予定消費額 - 実際消費額」がマイナスなら借方(不利)差異です。
関連記事:材料費・労務費・経費とは?原価の3要素の分類と計算のポイント
まとめ
労務費の分類と計算方法を解説しました。最後に要点を振り返りましょう。
- 労務費は製造にかかわる人の労働の対価。本社部門の人件費は含めない
- 直接労務費になるのは直接工の直接作業時間分の賃金だけ
- 直接工の消費賃金は賃率 × 作業時間、間接工は要支払額をそのまま消費額にする
- 予定賃率を使うと、実際の要支払額との差が賃率差異になる
- 実務では勤怠データと工数データの整合性チェックが重要
労務費は、材料費・経費と並ぶ原価の3要素のひとつです。「誰の」「どの時間の」賃金かを意識して分類できれば、仕訳問題も迷わず解けるようになります。今回の数値例を使って、ぜひ自分でも仕訳を切ってみてください。
ティー労務費がわかったら、次は材料費の計算もチェックしてみてください。原価計算の全体像が一気につながりますよ。

コメント