インボイス制度は2023年10月1日に始まりました。適格請求書発行事業者の登録を済ませて「準備は終わった」と感じている会社も多いと思いますが、実際の運用では売り手・買い手それぞれに整えておくべきことがたくさんあります。
さらに2026年10月1日には、免税事業者からの仕入れに関する経過措置が8割控除から7割控除に変わるなど、制度の節目を迎えます。準備を一度点検し直すには、ちょうどよいタイミングです。
この記事では、2026年9月時点の制度をもとに、売り手と買い手の視点に分けて、インボイス制度のもとで準備・確認しておきたいことを整理します。
 ティー
登録はゴールではなくスタートです。請求書の作り方から受け取った書類の仕分けまで、流れで点検していきましょう。
- 2026年10月に変わるインボイス関連のポイント
- 売り手が準備すべきこと(登録番号の通知、記載事項、写しの保存)
- 買い手が準備すべきこと(登録番号の確認、仕分け、特例の把握)
- Web-APIや会計システムを使った効率化のコツ
いまインボイス対応を見直すべき理由
制度開始から3年、運用の「ほころび」が出やすい時期
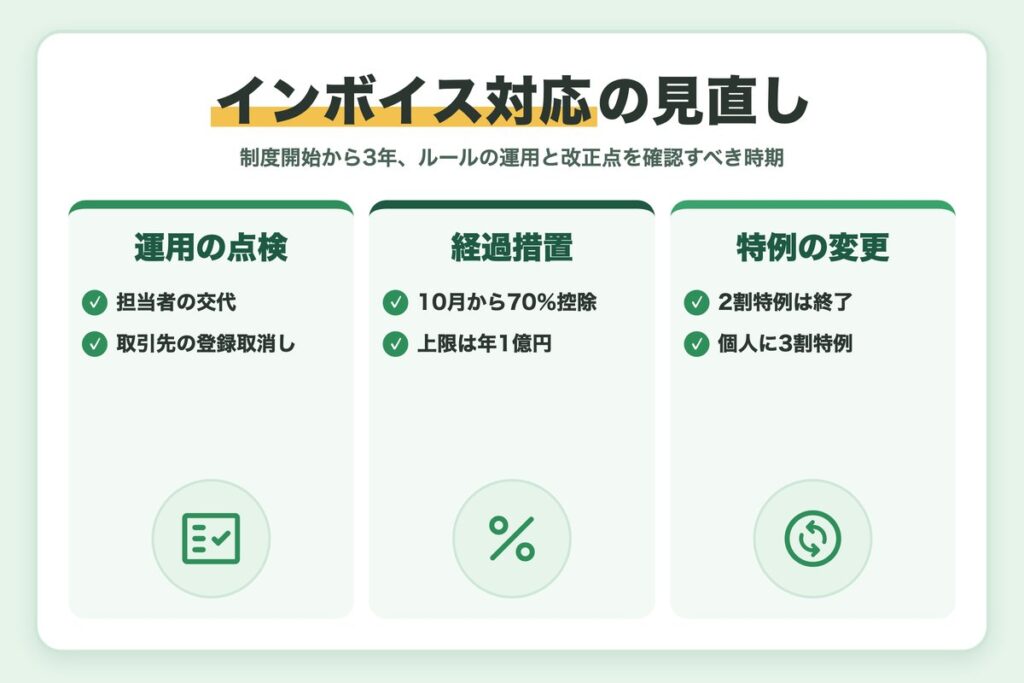
制度開始直後は、各社とも請求書のフォーマット変更や取引先への通知に追われました。3年がたった今は、担当者の交代や取引先の登録取消しなど、最初に決めたルールが守られているかを確認すべき時期に入っています。
ティー担当者が変わるタイミングは、ルールが引き継がれずに抜け落ちやすい時期です。チェックリストで一度棚卸ししておくと安心です。
2026年10月に変わること
令和8年度税制改正により、インボイス関連では次のような見直しが行われました。
| 項目 | 内容 |
|---|---|
| 免税事業者等からの仕入れの経過措置 | 2026年10月1日から70%控除(その後50%・30%と縮小し、2031年9月30日で終了) |
| 経過措置の上限額 | 一の取引先あたり年10億円から1億円へ(2026年10月1日以後に開始する課税期間から) |
| 2割特例 | 2026年9月30日の属する課税期間で終了 |
| 3割特例 | 個人事業者の令和9年分・令和10年分に適用可能 |
インボイス制度の最新情報や手続きは、国税庁「インボイス制度特設サイト」で確認できます。
売り手側が準備すべきこと
登録番号を取引先に通知し、記載事項を確認する
まず、自社の登録番号(「T」+13桁の数字)を取引先に正しく伝えておくことが基本です。そのうえで、発行する請求書がインボイスの記載事項を満たしているかを確認しましょう。
- インボイス発行事業者の氏名または名称と登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額と適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
関連記事:インボイスの記載事項とは?請求書に書く6項目とよくあるミスを解説
どの書類をインボイスにするか取引先とすり合わせる
インボイスは1枚の書類ですべての記載事項を満たす必要はなく、請求書と納品書のように相互の関連が明確な複数の書類で満たすこともできます。見積書・納品書・請求書・領収書のうち、どれをインボイスとして扱うかを取引先と事前に決めておくと、受け取る側の保存もスムーズです。
ティーどの書類をインボイスにするかを取引先と共有しておくと、「どれを保存すればいいの?」という問い合わせが減りますよ。
端数処理と返還インボイスのルールを押さえる
消費税額の端数処理は、1つのインボイスにつき税率ごとに1回行います。商品ごとに端数処理をして合計する方法は認められていないので、請求書システムの設定を確認しましょう。
また、値引きや返品を行ったときは返還インボイスの交付が必要ですが、税込1万円未満の値引きなどは交付義務が免除されます。振込手数料を差し引かれて入金されたケースなどで役立つルールです。
返還インボイスの交付が不要になる例
税込1万円未満の値引きや返品などは、返還インボイスの交付義務が免除されます。
買い手が振込手数料を差し引いて入金し、売り手がその差額を売上値引きとして処理する場合も、1万円未満であれば返還インボイスを交付する必要はありません。
交付したインボイスの写しを保存する
売り手には、交付したインボイスの写しを7年間保存する義務があります。販売管理システムで発行している場合は、システム上のデータで写しを保存することも可能ですが、出力方法や検索方法を社内で共有しておきましょう。
ティー発行した請求書の控えは「どこに・どんなファイル名で」保存するかまで決めておくと、問い合わせや税務調査のときにすぐ出せます。
買い手側が準備すべきこと
取引先の登録番号を確認・管理する
仕入税額控除を受けるには、受け取った書類が有効なインボイスであることが前提です。取引先から通知された登録番号は、国税庁の適格請求書発行事業者公表サイトで確認し、確認日と確認者を記録しておくと後から検証しやすくなります。
登録は取消しや取りやめで失効することもあります。一度確認したら終わりではなく、定期的に見直す仕組みを作っておきましょう。
ティー登録番号の確認は、新規取引のときだけでなく、年に1回など時期を決めて見直すのがおすすめです。
受け取った請求書を仕分ける
登録番号の記載がない請求書は、記載漏れか免税事業者かを取引先に確認します。
税率ごとの消費税額や適用税率が記載されているかを確認します。
インボイスは通常の税区分、免税事業者分は経過措置用の税区分で計上します。2026年10月1日以後の仕入れは70%控除になる点に注意しましょう。
インボイスが不要な取引を把握しておく
すべての経費でインボイスを集める必要はありません。3万円未満の公共交通機関の運賃や、従業員に支給する出張旅費・通勤手当などは、帳簿のみの保存で仕入税額控除ができます。
また、基準期間の課税売上高が1億円以下などの一定規模以下の事業者は、2029年9月30日までに行う税込1万円未満の課税仕入れについて、帳簿のみの保存で控除できる少額特例も使えます。集めなくてよい書類を明確にすることも、立派な準備のひとつです。
帳簿への記載を忘れずに
帳簿のみの保存で仕入税額控除をする場合は、通常の記載事項に加えて、「3万円未満の鉄道料金」など、どの特例に当たるかを帳簿に記載する必要があります。
会計システムの摘要のテンプレートに入れておくと、記載漏れを防げます。
システムを使って効率化する実務のポイント
取引先マスタに登録番号を持たせる
会計システムや支払管理システムの取引先マスタに、登録番号と登録状況(登録済み/未登録)を持たせておくと、仕訳のたびに請求書を見比べる手間が減ります。税区分の初期値を取引先ごとに設定できるシステムなら、計上ミスの防止にもつながります。
ティー取引先マスタに登録番号を持たせておけば、担当者が変わっても同じ判定ができます。人の記憶ではなく、仕組みで守るのがポイントです。
Web-API機能やデータダウンロードを活用する
取引先が多い会社では、公表サイトのWeb-API機能や公表情報のダウンロード機能を使って、登録番号の有効性をまとめて確認する方法があります。Web-API機能は、自社のシステムから登録番号などを指定してリクエストを送ることで、最新の公表情報や更新情報を取得できる仕組みです。
スクレイピングは禁止されている
公表サイトの検索機能に対して、プログラムで自動的に情報を取得する、いわゆるスクレイピングは利用規約で禁止されています。システム連携をする場合は、Web-API機能かダウンロード機能を使いましょう。詳しくは国税庁のインボイスQ&Aでも案内されています。
実務でよくあるミス
- 登録番号の桁数や法人番号との対応を確認せず、そのまま登録してしまう
- 取引先の登録取消しに気づかず、全額を仕入税額控除してしまう
- 経過措置の割合が変わる日に、会計システムの税区分を切り替え忘れる
社内で決めておきたい運用ルール
インボイス対応を担当者の記憶に頼っていると、異動や退職のたびに運用が崩れてしまいます。最低限、次のようなルールは文書にしておきましょう。
文書化しておきたいルール
- 登録番号を確認するタイミングと確認方法
- 登録番号のない請求書を受け取ったときの対応
- 経過措置を適用する取引の税区分と帳簿の記載方法
- 交付したインボイスの写しの保存場所とファイル名の付け方
ルールを決めたら、制度改正にあわせて見直すことも大切です。2026年10月のように経過措置の割合が変わるタイミングは、社内ルールを点検するよい機会になります。
まとめ
インボイス制度で準備・確認しておきたいことを振り返ります。
- 2026年10月1日から経過措置は70%控除に。2割特例は2026年9月30日の属する課税期間で終了
- 売り手は登録番号の通知、記載事項・端数処理の確認、写しの保存を徹底する
- 買い手は登録番号の確認と定期的な見直し、請求書の仕分けルールを整える
- 帳簿のみで控除できる取引を把握し、集めなくてよい書類を明確にする
- 取引先マスタやWeb-API機能を使って、確認作業を仕組み化する
インボイス制度への対応は、制度開始時の一度きりではなく、改正のたびに見直していくものです。2026年10月の節目をきっかけに、売り手・買い手の両面から自社の運用を点検してみてください。
ティーチェック項目を一覧にしておけば、担当者が変わっても同じ品質で運用できます。ぜひ社内のマニュアルづくりにも役立ててくださいね。

コメント