2023年10月に始まったインボイス制度(適格請求書等保存方式)は、開始から3年がたち、企業の経理・会計業務にすっかり定着しました。一方で、「取引先がインボイスを出してくれない」「領収書に登録番号がない」といった悩みは、今も現場でよく聞かれます。
一般的には、売り手が請求書を発行し、買い手がその内容に基づいて支払いを行う流れが主流ですが、業界や取引形態によっては、買い手が「仕入明細書」を作成するケースも存在します。
本記事では、インボイスや領収書が発行されないときに買い手がとれる対処法を整理したうえで、仕入明細書で対応するときの要件や売り手の確認の取り方、納品書と請求書の紐づけなど、実務で押さえておくべきポイントを2026年9月時点の制度にもとづいてわかりやすく解説します。
 ティー
インボイスがもらえなくても、すぐに「控除できない」とあきらめる必要はありません。使える方法を順番に確認していきましょう。
- インボイスや領収書が発行されないときの対処法の順番
- 帳簿のみの保存・少額特例・経過措置(令和8年度改正後)の使い方
- 買い手が作成する仕入明細書の要件と売り手の確認の取り方
- 納品書と請求書の紐づけと、実務でトラブルになりやすいケース
インボイス制度の基本をおさらい
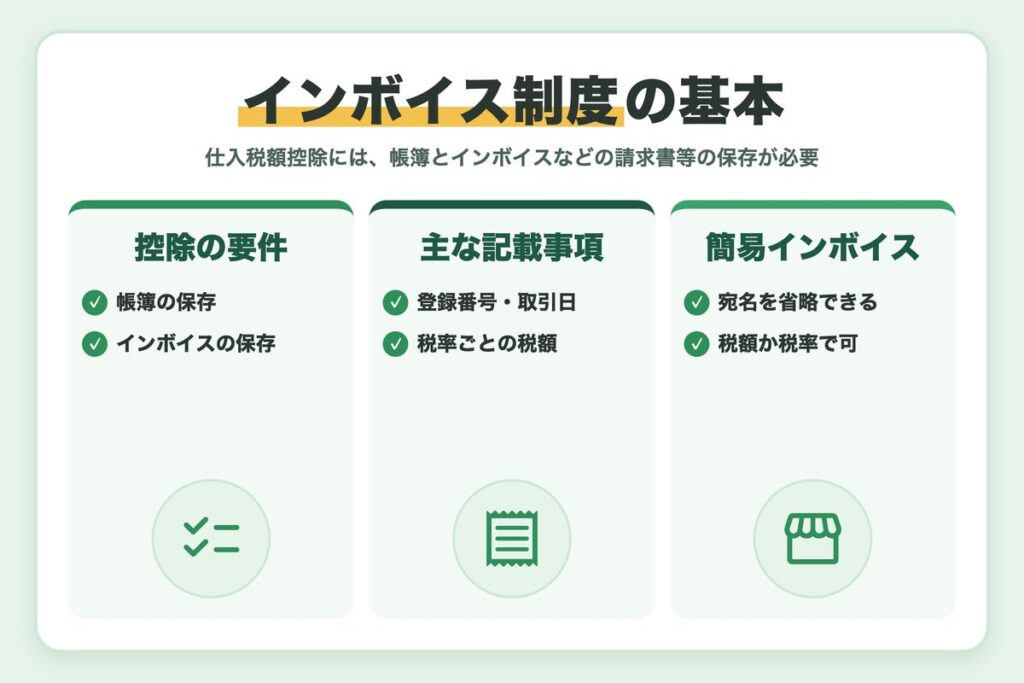
まず、今回のテーマを理解するためにインボイス制度の基礎を整理しましょう。インボイス制度では、仕入税額控除を受けるために、原則として帳簿と「適格請求書(インボイス)」などの請求書等の保存が必要です。
インボイスに必要な記載事項
- 適格請求書発行事業者の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨を含む)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
なお、小売業や飲食店業などが交付するレシートなどの「適格簡易請求書」では、受け取る側の氏名・名称を省略でき、消費税額等か適用税率のどちらかの記載で足ります。
ティー要件を満たしていなければ、たとえ取引が実際に行われていたとしても、仕入税額控除を適用できなくなる可能性があるのです。
関連記事:インボイスの記載事項とは?請求書に書く6項目とよくあるミスを解説
インボイス制度の最新情報や手続きは、国税庁「インボイス制度特設サイト」で確認できます。
インボイスや領収書が発行されないときの対処法
インボイスが手元にないときは、次の順番で確認すると、控除できる方法を漏れなく検討できます。
記載事項に誤りがある場合は、売り手に修正したインボイスの交付を求めるか、買い手が修正した仕入明細書を作成して売り手の確認を受ける方法があります。
公共交通機関の運賃など、そもそもインボイスが不要な取引かどうかを確認します(次の見出しで解説します)。
それでもインボイスがない場合は、少額特例や、免税事業者等からの仕入れに対する経過措置が使えないかを確認します。
帳簿のみの保存で控除できる取引
次のような取引は、インボイスの交付を受けることが困難なため、一定の事項を記載した帳簿のみの保存で仕入税額控除が認められます。
- 税込3万円未満の公共交通機関(鉄道・バス・船舶)による旅客の運送
- 税込3万円未満の自動販売機・自動サービス機からの購入
- 入場券など、使用の際に回収される書類がある取引
- 郵便切手類のみを対価とする郵便ポストへの差出し
- 従業員に支給する通常必要と認められる出張旅費・宿泊費・日当・通勤手当
- 古物商・質屋・宅建業者などが、登録事業者でない者から一定の物品を仕入れる場合(令和8年9月1日以後は特定金属くずも追加)
少額特例(税込1万円未満)
基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、税込1万円未満の課税仕入れについて、インボイスがなくても帳簿のみの保存で仕入税額控除ができます。適用期間は令和5年10月1日から令和11年9月30日までです(出典:国税庁タックスアンサーNo.6496)。
少額特例は「1回の取引」で判定する
税込1万円未満かどうかは、商品1つごとの金額ではなく、1回の取引の課税仕入れの合計額で判定します。
複数の商品をまとめて購入した場合は、合計額で1万円未満かどうかを確認しましょう。
免税事業者からの仕入れは経過措置(令和8年度改正)
取引先が免税事業者でインボイスを発行できない場合でも、一定の要件のもと、仕入税額相当額の一部を控除できる経過措置があります。令和8年度税制改正により、控除できる割合と期間は次のように見直されました。
| 課税仕入れを行った時期 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 控除不可 |
また、一の免税事業者等からの課税仕入れの合計額が年1億円を超える場合、その超える部分には経過措置を適用できません(改正前は10億円)。帳簿に「80%控除対象」などの記載が必要な点も押さえておきましょう(出典:国税庁「令和8年度改正によるインボイス制度の見直し」)。
割合は「仕入れを行った日」で決まる
経過措置の割合は、課税仕入れを行った時期によって決まります。2026年9月分と10月分の取引の請求書が同じ月に届いても、取引日によって80%と70%を分けて処理する必要があります。
買い手が仕入明細書を作成するケース
デパートや百貨店での実務
通常は「売り手が請求書を発行し、買い手が支払う」という流れが基本ですが、デパートや百貨店では例外的に「買い手が仕入明細書を作成」することがあります。その理由はシンプルで、取扱商品が膨大かつ複雑だからです。
ティー売り手が把握できないほど細かな仕入数量や品目を買い手側が管理しており、買い手が仕入明細書を作成して売り手に確認してもらう、というフローが一般的に存在するのです。
仕入明細書はインボイスの代わりになるのか
結論から言うと、買い手が作成した仕入明細書であっても、必要な記載事項があり売り手の確認を受けていれば、仕入税額控除に使えます。記載事項は次のとおりです。
| 記載事項 | ポイント |
|---|---|
| 書類の作成者の氏名または名称 | 買い手自身の名称 |
| 課税仕入れの相手方の氏名または名称および登録番号 | 買い手ではなく売り手の登録番号 |
| 課税仕入れを行った年月日 | 取引が行われた日を記載 |
| 課税仕入れの内容 | 軽減税率の対象品目である旨も記載 |
| 税率ごとに合計した支払対価の額および適用税率 | 10%と8%を区分 |
| 税率ごとに区分した消費税額等 | 税率ごとに区分して記載 |
仕入明細書方式のメリット
買い手側で数量や金額を確定させてから売り手に確認してもらうため、請求書の到着を待たずに支払処理を進められます。
買い手のシステムで明細を作成できるので、仕入データと税額の集計を一元管理しやすいのも利点です。
売り手の確認を得る具体的な方法
売り手の確認がポイントですが、口頭の合意では証明ができません。国税庁のQ&Aでは、次のような方法が示されています。
- 仕入明細書を売り手に送り、確認印や署名をして返送してもらう
- システム上で記載内容を売り手に表示し、確認した旨の通信を受ける
- 「送付後一定期間内に誤りの連絡がない場合は、記載内容のとおり確認があったものとする」旨を基本契約で定める、または仕入明細書や通知文書に記載して送る
ティー特に電子での確認は効率的で、紙管理よりも証跡を残しやすいため、導入する企業が増えています。
納品書をまとめて請求書にする場合
継続取引におけるよくある実務
多くの企業では、商品が納品されるたびに納品書を発行し、月末や一定期間ごとにまとめて請求書を作成して送付する形をとっています。
ティー「1回の取引ごとに請求書を発行するのは非効率だから、納品書を束ねて1枚の請求書にまとめる」このような取引は、特に卸売業や製造業でよく見られるパターンです。
インボイス制度上の取り扱い
インボイスは1枚の書類である必要はなく、納品書と請求書など複数の書類を合わせて記載事項を満たしていれば問題ありません。ただし、注意すべきは次の点です。
- 納品書と請求書が紐づいていること:「納品書番号」と「請求書番号」が対応しており、突き合わせれば取引内容を確認できる状態にしておく
- 合算請求書に税率ごとの区分があること:10%対象と8%(軽減税率)対象が混在する場合は、それぞれを区分して記載する
- 登録番号がどちらかの書類に記載されていること
実務上のチェックポイント
- 納品書番号を請求書に必ず記載する
- 商品やサービスごとに税率区分を明記する
- 納品書・請求書を電子データで保存する際は、日付・金額・取引先で検索できるようにしておく
実務でトラブルになりやすいケースと対策
よくあるトラブル
- 売り手が登録番号を記載していない請求書を発行してしまった
- 買い手作成の仕入明細書について、売り手の確認を得ていなかった
- 複数税率の明細が区分されていなかった
- 納品書と請求書の対応関係が不明確で、税務調査で指摘された
- 取引先が登録を取り消していたのに、以前の番号のまま処理していた
ティーこうしたトラブルを防ぐには、日常の経理フローの中で「インボイス要件チェック」を仕組み化しておくことが重要です。
経理担当者ができる仕組み化
インボイス対応で押さえておくべき3つのポイント
登録番号を必ず確認する:取引先マスタに登録番号を持たせ、公表サイトで定期的に登録状況を確認します。
仕入明細書には売り手の確認を確実に残す:確認メールや承認ログを、明細書と一緒に保存する仕組みにしておくと安心です。
納品書・請求書の連携を強化する:会計ソフトや請求書受領システムで番号を紐づけ、税区分を自動で判定させると、手作業のミスを減らせます。
また、2026年10月1日からは経過措置の割合が80%から70%に変わります。会計システムの税区分の切り替えや、免税事業者からの仕入れの集計方法も、あわせて確認しておきましょう。
まとめ
インボイスや領収書が発行されない場合でも、状況に応じて使える方法があります。最後に要点を振り返りましょう。
- まずは公表サイトで取引先の登録状況を確認し、交付・修正を依頼する
- 公共交通機関や出張旅費などは、帳簿のみの保存で控除できる
- 少額特例(税込1万円未満)は令和11年9月30日まで使える
- 免税事業者からの仕入れは、2026年10月から70%控除の経過措置に切り替わる
- 仕入明細書は、記載事項と売り手の確認がそろえばインボイスの代わりになる
買い手が仕入明細書を作成するケースでも、納品書と請求書をまとめて発行する場合でも、要件と紐づけが明確であれば仕入税額控除を受けることが可能です。今後の税務対応や経理業務の効率化のためにも、インボイス制度への理解と実務対応をしっかりと進めていきましょう。
ティーインボイスがないときは「どの方法なら控除できるか」を順番に確認するのがコツです。迷ったら国税庁のQ&Aや顧問税理士にも確認してくださいね。