インボイス制度でいちばん悩ましいのが、免税事業者との取引です。制度が始まった2023年10月から3年がたちますが、「取引先に免税事業者がいて、どう対応すべきか決めきれていない」という声は今もよく聞きます。
そして2026年10月1日からは、免税事業者からの仕入れに関する経過措置が「8割控除」から「7割控除」に切り替わります。対策を先送りしてきた会社にとっては、見直しのタイミングです。
この記事では、免税事業者と取引している会社が取るべき対策を、2026年9月時点の制度にあわせて整理します。あわせて、免税事業者の側から見た「登録するかどうか」の判断ポイントも紹介します。
 ティー
買い手と売り手、両方の事情を知っておくと交渉がスムーズになります。相手の立場も意識しながら読んでみてください。
- 免税事業者と取引すると買い手にどんな影響があるか
- 取引先の状況に応じた対策の進め方
- 価格交渉で独占禁止法・取適法に触れないためのポイント
- 免税事業者が登録を判断するときの特例(2割特例・3割特例)
免税事業者と取引するとどうなる?
免税事業者とはどんな事業者か
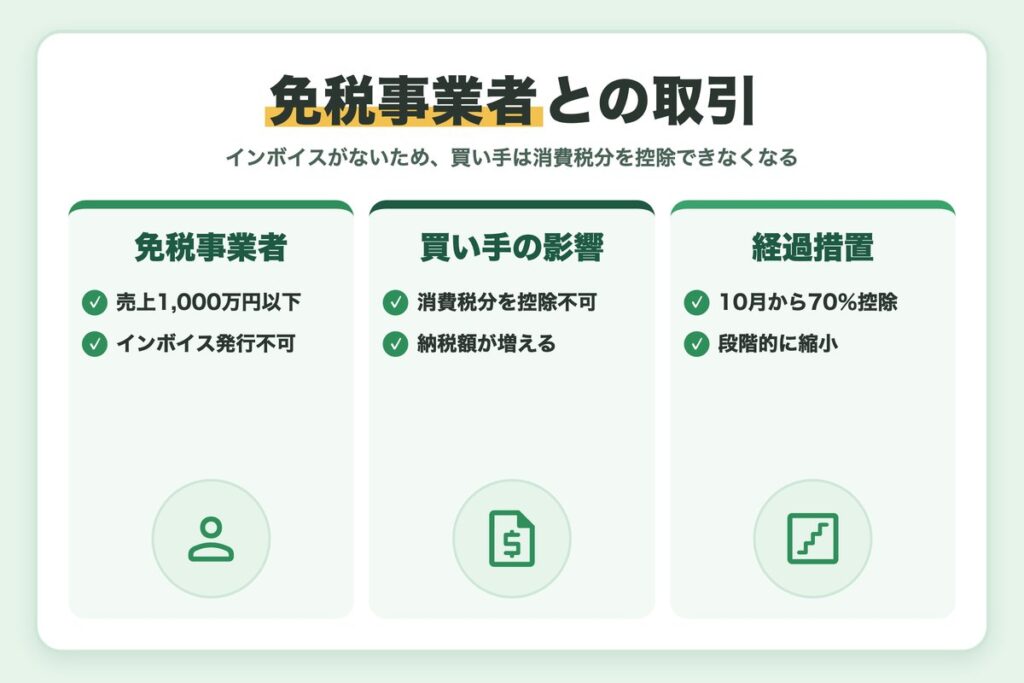
免税事業者とは、消費税の納税義務が免除されている事業者のことです。原則として、基準期間(個人は前々年、法人は前々事業年度)の課税売上高が1,000万円以下の事業者が該当します。ただし、特定期間の課税売上高などが1,000万円を超える場合や、資本金1,000万円以上の新設法人などは免税になりません。
また、適格請求書発行事業者の登録を受けると、売上高にかかわらず課税事業者になります。つまり「インボイスを発行できる免税事業者」は存在しない、という点を押さえておきましょう。
ティー取引先が個人のフリーランスの場合、売上高によっては免税事業者のこともあります。まずは登録番号の有無を確認するところから始めましょう。
関連記事:免税事業者とは?インボイス制度の背景と登録するか迷ったときの選択肢
インボイスがないと仕入税額控除ができない
インボイス制度のもとでは、仕入税額控除を受けるにはインボイスの保存が必要です。免税事業者はインボイスを発行できないため、買い手は免税事業者への支払いに含まれる消費税分を控除できなくなります。その結果、同じ金額で取引を続けると買い手の納税額が増えます。
買い手の負担のイメージ
たとえば免税事業者に税込110万円を支払う場合、含まれる消費税相当額は10万円です。2026年10月1日以後の仕入れなら7割の7万円は控除できますが、残りの3万円は買い手の負担になります。
経過措置で一部は控除できる(2026年10月から7割)
ただし、制度開始から一定期間は、仕入税額相当額の一定割合を控除できる経過措置があります。令和8年度税制改正で期間が2年延長され、割合は次のように見直されました。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以降 | 控除不可 |
ティー割合は「仕入れた時期」で決まるので、会計システムの税区分を10月1日以後の仕入れから切り替えるのを忘れないようにしましょう。
インボイス制度の最新情報や手続きは、国税庁「インボイス制度特設サイト」で確認できます。
免税事業者と取引するうえで必要な対策
まずは取引先の状況を棚卸しする
対策の第一歩は、どの取引先が登録済みで、どこが未登録なのかを正確に把握することです。
仕入先・外注先・経費の支払先を洗い出し、年間の取引額も一緒に記録します。
未登録の取引先ごとに、控除できない消費税額を経過措置の割合別に計算します。
ティー公表サイトの確認は一度きりではなく、定期的に行うのがポイントです。登録をやめる事業者もいるためです。
取引先が登録(課税事業者)になる場合
取引先が登録してくれるなら、買い手は全額の仕入税額控除が受けられます。一方で、取引先には新たに消費税の申告・納税の負担が生じます。その負担をどう分け合うか、価格の据置きや一部の上乗せも含めて話し合うのが現実的です。
免税事業者が2029年9月30日の属する課税期間中に登録を受ける場合は、「課税事業者選択届出書」を出さなくても登録日から課税事業者になれる経過措置があります。こうした手続き面の情報も伝えてあげると親切です。
取引先が免税事業者のままでいる場合
登録しない選択をした取引先とは、経過措置の割合を前提に取引条件を協議することになります。控除できない額は割合の縮小とともに増えていくので、一度で決めきるのではなく、割合が変わる節目ごとに見直すという考え方も有効です。
取引額が小さい場合は、事務コストと比べて大きな影響がないこともあります。影響額の大きい取引先から優先して対応しましょう。
免税事業者のままでも取引を続けやすくする工夫
- 経過措置の割合が変わる時期に合わせて条件を見直す
- 影響額の小さい取引は、事務コストも考えて現状の条件を維持する
- 自社が少額特例の対象なら、税込1万円未満の取引はインボイスなしで控除できるか確認する
価格交渉で気をつけたい法律上のポイント
問題となるおそれがある行為
公正取引委員会などが公表している「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」では、次のような行為は独占禁止法や取適法(旧下請法)上、問題となるおそれがあるとされています。
- 十分に協議せず、一方的に著しく低い価格を設定する
- 免税事業者であることを理由に受領拒否や返品をする
- 「登録しなければ取引を打ち切る」と一方的に通告する
- 協議をせずに価格を据え置く、協賛金などの負担を求める
問題になりにくい交渉の進め方
同じQ&Aでは、仕入税額控除が制限される分について双方が納得したうえで価格を設定すれば、結果として価格が下がっても問題にはならないとされています。
- 経過措置の割合をもとに、影響額の根拠を示して協議する
- 登録を求めること自体は問題ないが、選択は相手に委ねる
- 協議の経緯や合意内容をメールや議事録で残しておく
ティー交渉の記録は、担当者が変わっても経緯がわかるように、共有フォルダなどで管理しておくと安心です。
取引先との交渉でよくある質問
Q. 取引先の登録の有無はどうやって確認すればよいですか?
A. 国税庁の「適格請求書発行事業者公表サイト」で登録番号を入力すると、登録の有無や登録日を確認できます。取引先から番号を聞いたら、公表サイトで有効かどうかを確かめてから取引先マスタに登録しましょう。
Q. 免税事業者に登録をお願いすること自体は問題ですか?
A. 登録を求めること自体は問題ないとされています。ただし、「登録しなければ取引を打ち切る」「価格を大幅に下げる」などと一方的に通告すると、独占禁止法などの問題になるおそれがあります。
免税事業者から見た「登録するか」の判断ポイント
登録すると消費税の申告と納税が必要になる
登録を受けると課税事業者として消費税の申告・納税が必要になります。その代わり、取引先はインボイスをもとに全額の仕入税額控除ができるため、取引条件の面で不利になりにくくなります。
ティー登録すると帳簿付けや申告の手間も増えます。税額だけでなく、事務の負担も含めて考えてもらうことが大切ですね。
負担を軽くする2割特例と3割特例
免税事業者から登録した事業者には、納付税額を簡単に計算できる特例があります。いずれも事前の届出は不要で、申告書に適用する旨を書き添えることで適用できます。
| 特例 | 対象 | 適用できる期間 | 納付税額 |
|---|---|---|---|
| 2割特例 | 個人・法人 | 2026年9月30日の属する課税期間まで | 売上税額の2割 |
| 3割特例 | 個人事業者のみ | 令和9年分・令和10年分 | 売上税額の3割 |
さらに、2割特例や3割特例を使った翌課税期間に簡易課税制度へ移る場合は、その課税期間の確定申告期限までに届出書を出せばよいという特例も設けられています。
登録しなくてもよいケースもある
登録の判断で確認したいこと
- 売上先は事業者(課税事業者)が中心か、一般消費者が中心か
- 主な売上先が簡易課税を選んでいるかどうか
- 登録した場合の納税額(特例適用後)と、取引条件の変化のバランス
売上先が一般消費者中心であれば、インボイスを求められる場面は限られます。取引先の状況を確認してから判断しましょう。
まとめ
免税事業者と取引する会社が押さえておきたいポイントを振り返ります。
- 免税事業者からの仕入れは、経過措置の割合を超える部分が買い手の負担になる
- 経過措置は2026年10月1日から7割控除に。その後5割・3割と縮小する
- まずは取引先の登録状況と影響額を棚卸しする
- 価格交渉は一方的にならないよう、根拠と協議の記録を残す
- 免税事業者の側にも2割特例・3割特例などの判断材料がある
免税事業者との取引は、買い手だけで答えが出る問題ではありません。制度の最新情報を共有しながら、お互いが納得できる条件を探ることが、長く取引を続けるための一番の対策です。
ティー経過措置が変わる節目は、取引先と話すきっかけにもなります。影響額の一覧を作っておくと、話し合いがぐっと進めやすくなりますよ。

コメント