インボイス制度の話になると必ず出てくるのが「免税事業者」という言葉です。消費税の仕組みになじみがないと、どんな事業者のことなのか、なぜインボイス制度で問題になるのかがわかりにくいですよね。
インボイス制度は2023年10月に始まり、2026年10月からは免税事業者からの仕入れに関する経過措置の割合も変わります。免税事業者の基本を押さえておくことは、取引先対応でも自社の判断でも欠かせません。
この記事では、免税事業者の定義と判定方法、インボイス制度が導入された背景、あわせて知っておきたい簡易課税制度までを、2026年9月時点の制度にもとづいて解説します。
 ティー
「売上1,000万円以下なら免税」と覚えている方は多いですが、判定の基準になる期間や例外まで押さえると、実務での迷いが減りますよ。
- 免税事業者の定義と、基準期間・特定期間による判定方法
- インボイス制度が導入された背景と免税事業者への影響
- 簡易課税制度の仕組みとみなし仕入率
- 免税事業者が使える2割特例・3割特例などの最新情報
免税事業者とは
消費税の基本的な仕組み
消費税は、商品やサービスを買った消費者が負担し、事業者が預かって国に納める税金です。事業者は、売上げで預かった消費税から、仕入れや経費で支払った消費税を差し引いて納税します。この差し引きを仕入税額控除といい、取引の各段階で税が二重にかからないようにする仕組みです。
ティー消費税は「事業者が負担する税金」ではなく「事業者が預かって納める税金」と考えると、免税事業者の話がぐっとわかりやすくなります。
免税事業者の判定は「基準期間」の課税売上高で行う
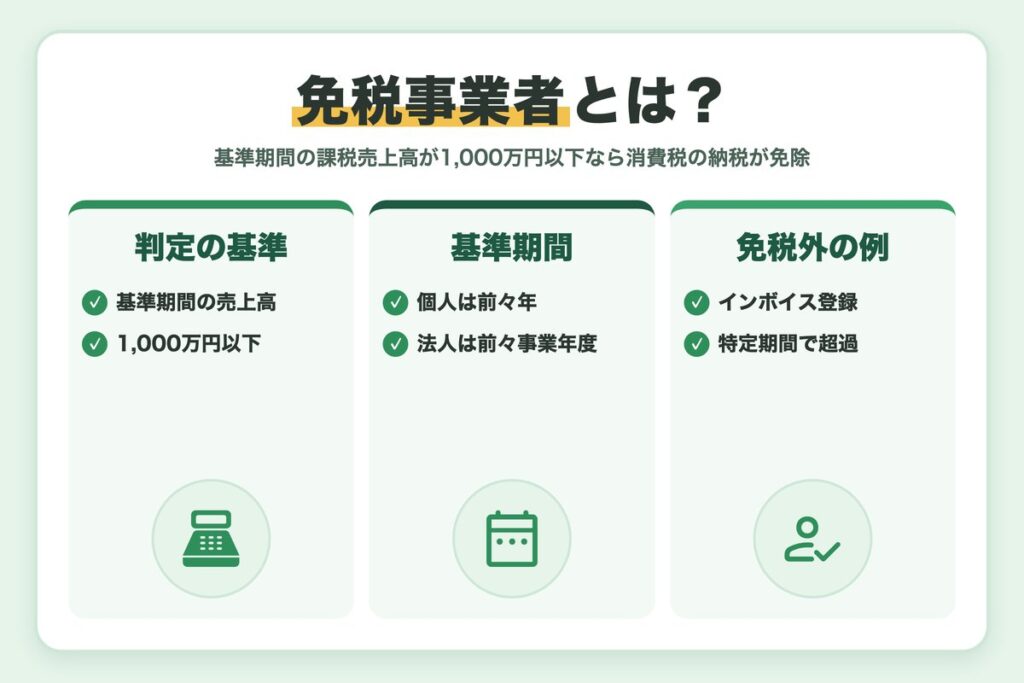
免税事業者とは、消費税の納税義務が免除される事業者のことです。原則として、基準期間の課税売上高が1,000万円以下であれば、その課税期間は免税事業者になります。
| 区分 | 基準期間 | 特定期間 |
|---|---|---|
| 個人事業者 | その年の前々年 | 前年の1月1日~6月30日 |
| 法人(1年決算) | その事業年度の前々事業年度 | 原則として前事業年度開始の日以後6か月 |
たとえば個人事業者の2026年分が免税かどうかは、2024年の課税売上高で判定します。今年の売上げが1,000万円を超えても、すぐに課税事業者になるわけではなく、影響が出るのは原則として2年後です。
ティー判定に使うのは「今年」ではなく「2年前」の売上です。売上が伸び始めた年は、2年後に課税事業者になる可能性を意識しておきましょう。
売上げが少なくても免税にならないケース
- 特定期間の課税売上高が1,000万円を超える場合(給与等の支払額で判定することも可能)
- 資本金1,000万円以上の新設法人の設立当初の期間
- 消費税課税事業者選択届出書を提出している場合
- 適格請求書発行事業者の登録を受けている場合
免税事業者かどうかを確認する順番
- 基準期間(前々年・前々事業年度)の課税売上高は1,000万円以下か
- 特定期間の課税売上高(または給与等の支払額)は1,000万円以下か
- 資本金1,000万円以上の新設法人に当たらないか
- 課税事業者選択届出書の提出やインボイスの登録をしていないか
インボイス制度の最新情報や手続きは、国税庁「インボイス制度特設サイト」で確認できます。
インボイス制度が導入された背景
複数税率で正確な税額の把握が必要になった
2019年10月に軽減税率(8%)が導入され、消費税率は8%と10%の複数税率になりました。仕入税額控除を正しく行うには、取引ごとにどの税率でいくら消費税がかかっているかを正確に把握する必要があります。そこで、登録番号や税率ごとの消費税額を記載したインボイスで取引を証明する仕組みが導入されました。
関連記事:軽減税率とは?対象品目と対象外の違いを具体例でわかりやすく解説
いわゆる「益税」の問題
インボイス制度の前は、免税事業者からの仕入れでも、買い手は仕入税額控除ができました。一方で免税事業者は消費税を納めないため、売上げに上乗せして受け取った消費税相当額が手元に残る、いわゆる「益税」が生じると指摘されてきました。インボイス制度は、この点の解消にもつながる制度だといわれています。
ティー益税は、免税事業者が不正をしていたわけではなく、制度の仕組みから生まれていたものです。ここは誤解されやすいので注意したいですね。
インボイス制度で免税事業者に起きた変化
インボイスを発行できるのは登録を受けた事業者だけで、登録すると課税事業者になります。そのため免税事業者は、「登録して課税事業者になるか」「免税事業者のまま取引するか」の選択を迫られるようになりました。買い手の側では、免税事業者からの仕入れは原則として仕入税額控除ができず、経過措置で一定割合のみ控除できる扱いになっています。
ティー登録するかどうかは、取引先が企業中心か一般消費者中心かで判断が大きく変わります。自社の売上の内訳を一度確認してみましょう。
簡易課税制度とは
簡易課税制度の要件と手続き
簡易課税制度とは、売上げに係る消費税額にみなし仕入率を掛けて仕入税額を計算できる制度です。基準期間の課税売上高が5,000万円以下の事業者が、原則として適用を受けたい課税期間の初日の前日までに届出書を提出することで選択できます。一度選ぶと、原則として2年間は継続適用となります。
事業区分ごとのみなし仕入率
| 事業区分 | 主な業種 | みなし仕入率 |
|---|---|---|
| 第1種事業 | 卸売業 | 90% |
| 第2種事業 | 小売業、農林水産業のうち飲食料品の譲渡 | 80% |
| 第3種事業 | 農林水産業(第2種を除く)、鉱業、建設業、製造業など | 70% |
| 第4種事業 | 飲食店業、その他の事業 | 60% |
| 第5種事業 | 運輸通信業、金融・保険業、サービス業(飲食店業を除く) | 50% |
| 第6種事業 | 不動産業 | 40% |
簡易課税が必ず得とは限らない
選ぶ前に試算が必要
簡易課税は仕入れのインボイスを集めなくても計算できるため、事務負担が軽いのが大きなメリットです。ただし、実際の仕入率がみなし仕入率より高い業種や、設備投資が多い年は、原則課税(本則課税)のほうが納税額が少なくなることがあります。
2年間の継続適用もあるため、国税庁タックスアンサー No.6505で要件を確認し、数年分の見通しで比較してから選ぶのが安全です。
免税事業者の選択肢と使える特例
登録するなら負担軽減の特例を確認する
免税事業者から登録した事業者には、納付税額を売上税額の2割にできる「2割特例」があります。ただし2割特例は2026年9月30日の属する課税期間までで終わり、その後は個人事業者に限って、令和9年分・令和10年分に納付税額を売上税額の3割にできる「3割特例」が設けられました。
また、2029年9月30日の属する課税期間中に登録を受ける免税事業者は、課税事業者選択届出書を出さなくても、登録日から課税事業者になれる経過措置があります。
登録しない場合に買い手側で起きること
免税事業者のままでいる場合、取引先は仕入税額相当額の一定割合しか控除できません。この割合は2026年10月1日から70%に下がり、その後50%、30%と縮小して2031年10月1日以降は控除できなくなります。取引先から条件の見直しを相談される可能性があることも、判断材料に入れておきましょう。
買い手側の一方的な対応は要注意
取引先が免税事業者であることを理由に、十分な協議をせずに取引価格の大幅な引下げを求めたり、取引を打ち切ったりすると、独占禁止法などの問題となるおそれがあります。
条件を見直すときは、双方で話し合って決めることが大切です。
実務担当者の視点:取引先が免税事業者かを確認する方法
経理の実務では、取引先が登録済みかどうかを請求書の登録番号と国税庁の公表サイトで確認するのが基本です。登録番号の記載がない請求書を受け取ったら、単なる記載漏れなのか、免税事業者なのかを取引先に確認しましょう。会計システムの取引先マスタに登録状況を持たせておくと、仕訳時の税区分の判断が早くなります。
登録するか迷ったときの判断ポイント
免税事業者のまま続けるか、登録して課税事業者になるかに、全員に共通する正解はありません。次のような観点で自社の状況を整理すると、判断しやすくなります。
判断のためのチェックポイント
- 主な取引先が課税事業者(企業)か、一般消費者か
- 取引先から登録の有無を確認されているか
- 登録した場合の消費税の納税額と、使える特例(2割特例・3割特例)
- 簡易課税制度を選んだ場合との比較
迷ったときは、登録した場合としない場合のそれぞれで、売上・税負担・手元に残る金額を試算して比べるのが確実です。判断が難しいときは、税理士や税務署の相談窓口も活用しましょう。
ティー取引先との関係だけで決めず、税負担の数字も並べて比べるのがおすすめです。数字にすると、意外とすっきり判断できますよ。
まとめ
免税事業者とインボイス制度について、ポイントを振り返ります。
- 免税事業者は、原則として基準期間の課税売上高が1,000万円以下の事業者
- 特定期間の売上高や新設法人の資本金、登録の有無で免税にならないこともある
- インボイス制度は複数税率への対応と、いわゆる益税の解消が背景にある
- 簡易課税はみなし仕入率で計算できるが、有利かどうかは試算が必要
- 2割特例は2026年9月30日の属する課税期間まで。個人事業者には3割特例がある
免税事業者を理解することは、消費税とインボイス制度を理解する第一歩です。自社が免税事業者の場合も、免税事業者と取引している場合も、最新の制度を確認しながら判断していきましょう。
ティー制度は毎年のように見直されています。判断に迷ったら、国税庁の資料で最新情報を確認する習慣をつけておくと安心です。

コメント