2019年10月1日に消費税率が10%に引き上げられ、同時に軽減税率制度が始まりました。「軽減税率」という言葉は知っていても、どれが8%でどれが10%なのかを正確に答えるのは意外と難しいものです。
経理の現場では、経費精算のレシートや仕入の請求書の税率を見て仕訳を切るため、軽減税率の対象を知っていることが正確な処理の前提になります。さらに2026年9月には、2027年4月から飲食料品の税率を引き下げる方針も閣議決定され、改めて注目が集まっています。
この記事では、2026年9月時点のルールをもとに、軽減税率制度の基本、対象になるもの・ならないものの違い、外食とテイクアウトの判定、実務担当者が押さえたいポイントまで解説します。
 ティー
「水は8%なのに水道水は10%?」など、軽減税率は例外が多くて混乱しがちです。具体例を表にまとめたので、判断に迷ったときの早見表として使ってください。
- 軽減税率制度の基本と対象となる2つの品目
- 飲食料品に当たるもの・当たらないものの具体例
- 外食・ケータリングとテイクアウトの違い
- 経費精算など実務で押さえたいポイント
軽減税率制度の基本
標準税率10%と軽減税率8%
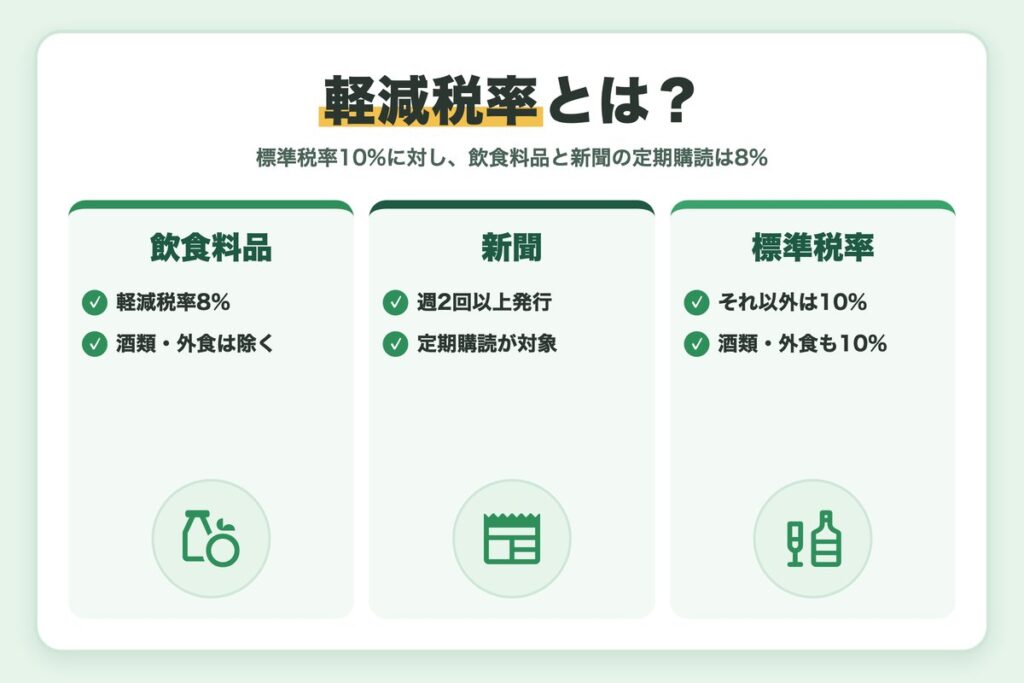
消費税(地方消費税を含む)の税率は、標準税率が10%、軽減税率が8%です。内訳は次のとおりです。
| 区分 | 消費税(国) | 地方消費税 | 合計 |
|---|---|---|---|
| 標準税率 | 7.8% | 2.2% | 10% |
| 軽減税率 | 6.24% | 1.76% | 8% |
ティー8%の内訳は国が6.24%、地方が1.76%です。消費税の申告書を作るときに使う数字なので、経理担当者は内訳まで覚えておくと安心です。
軽減税率が導入された理由
消費税は所得にかかわらず同じ税率がかかるため、所得の低い人ほど負担感が重くなる「逆進性」が指摘されてきました。そこで、税率10%への引上げにあわせて、毎日の生活に欠かせない飲食料品などの税率を8%に据え置く軽減税率制度が導入されました。
軽減税率の対象は2つだけ
軽減税率が適用されるのは、次の2つに限られます。
- 酒類・外食を除く飲食料品の譲渡
- 週2回以上発行される新聞の定期購読契約に基づく譲渡
飲食料品であっても、酒類と外食(ケータリングを含む)は10%になる点が最大のポイントです。
判定の出発点
軽減税率の対象は「酒類・外食を除く飲食料品」と「週2回以上発行される新聞の定期購読」の2つだけです。それ以外はすべて標準税率の10%になると覚えておくと、判断がぶれにくくなります。
軽減税率制度の詳しい情報は、国税庁「タックスアンサー」の消費税の項目で確認できます。
飲食料品の範囲と対象・対象外の具体例
飲食料品とは「食品表示法の食品」
軽減税率でいう飲食料品とは、人が飲用・食用として販売する食品表示法上の食品をいい、酒税法上の酒類は除かれます。また、医薬品、医薬部外品、再生医療等製品は食品に含まれないため、10%になります。
判断に迷いやすい具体例
| 8%(軽減税率) | 10%(標準税率) |
|---|---|
| ミネラルウォーター | 水道水(生活用水も含むため) |
| 食用の氷 | ドライアイス・保冷用の氷 |
| 清涼飲料水として売られる栄養ドリンク | 医薬品・医薬部外品の栄養ドリンク |
| みりん風調味料(酒類に当たらないもの) | みりん・料理酒などの酒類 |
| 食用として売られる活魚 | 生きた牛・豚などの家畜 |
迷ったときは、「人が飲んだり食べたりするものとして売られているか」「酒類や医薬品などに当たらないか」の2段階で考えると整理しやすくなります。同じ水や氷でも、用途によって税率が分かれるのはこのためです。
ティー経費精算で迷いやすいのは栄養ドリンクや氷です。商品の表示や売り場を確認すると、どちらの税率か判断しやすくなりますよ。
新聞は「週2回以上・定期購読」が条件
新聞は、一定の題号で政治・経済・社会・文化などの一般社会的事実を掲載する、週2回以上発行されるものの定期購読が対象です。コンビニや駅の売店で1部ずつ買う新聞や、電子版の新聞は10%になります。
新聞でも10%になるケース
- コンビニや駅の売店で1部ずつ購入する新聞
- 電子版の新聞(電子書籍と同じく10%)
- 週1回しか発行されない新聞の定期購読
外食・ケータリングとテイクアウトの違い
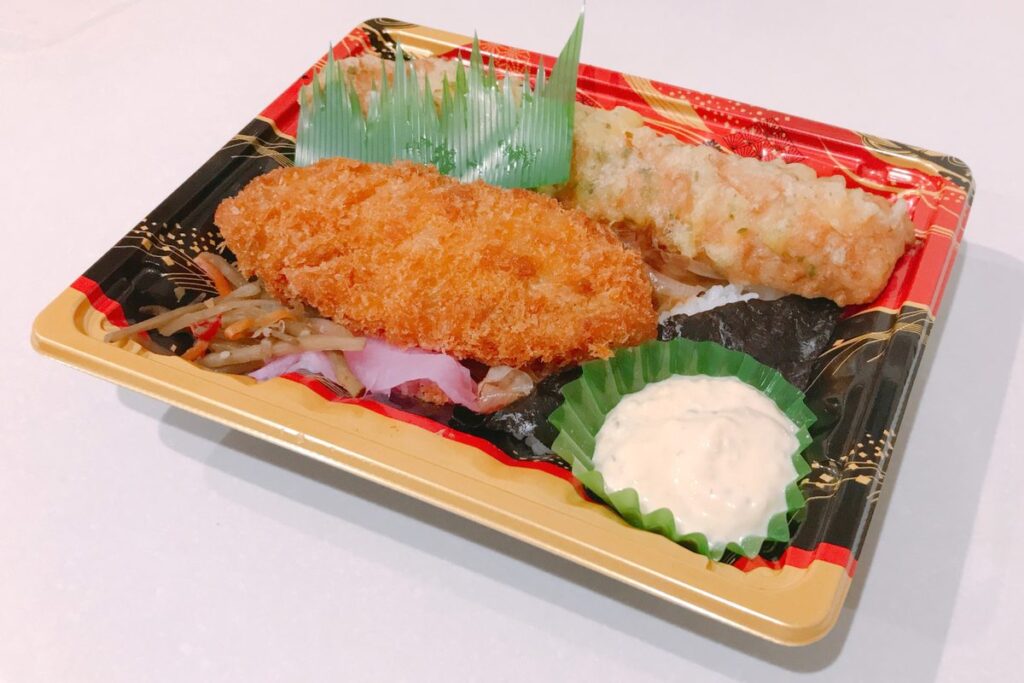
軽減税率で最も混乱しやすいのが、同じ食べ物でも食べる場所によって税率が変わる点です。
外食は「飲食設備のある場所で食事を提供すること」
外食とは、テーブル、椅子、カウンターなどの飲食設備がある場所で、飲食料品を飲食させるサービスをいいます。セルフサービスの店やコンビニのイートインコーナーでの飲食も外食に当たり、10%です。
持ち帰りか店内飲食かは販売時に確認する
イートインとテイクアウトの両方ができる店では、販売時に客の意思を確認して税率を決めます。コンビニなど持ち帰りが多い店では、「店内で飲食される場合はお申し出ください」といった掲示をしていれば、一人ひとりに確認しなくてもよいとされています。
ティー購入後に予定が変わってお店で食べても、販売時に持ち帰りと伝えていれば8%のままです。判定のタイミングは「販売したとき」と覚えておきましょう。
ケータリングは10%、出前は8%
| ケース | 税率 | 理由 |
|---|---|---|
| 店内飲食・イートイン | 10% | 外食に当たる |
| テイクアウト・持ち帰り | 8% | 飲食料品の譲渡 |
| 出前・宅配(届けるだけ) | 8% | 飲食料品の譲渡 |
| ケータリング・出張料理(調理や配膳を行う) | 10% | 指定場所での役務を伴うため |
| 有料老人ホームや学校給食などの一定の食事 | 8% | 例外として軽減税率の対象 |
ケータリングが10%になるのは、相手が指定した場所で調理や盛り付け、配膳などのサービスを伴うためです。一方、出前や宅配は料理を届けるだけなので、飲食料品の譲渡として8%になります。
詳しい判断例は国税庁の軽減税率制度に関するQ&A(個別事例編)にまとまっています。
経理の実務担当者が押さえたいポイント
軽減税率は、販売する側だけでなく、経費を処理する側の経理にもかかわります。実務では次のような点で迷うという声をよく聞きます。
経費精算は領収書の税率区分で仕訳する
会議用に買ったお弁当は8%、取引先と店内で食事をした飲食代は10%です。同じ会議費や交際費でも税率が混在するため、領収書に記載された税率ごとの金額をもとに税区分を分けて入力しましょう。インボイス(簡易インボイス)には税率ごとの対価の額が書かれているので、それに合わせるのが基本です。
経費精算でよくあるミス
- 8%と10%が混在するレシートを、すべて10%で入力してしまう
- 会議用のお弁当と店内での飲食代を同じ税区分で処理する
- 税込合計から逆算して、税率ごとの金額を自己流で按分する
一体資産やセット商品に注意
おまけ付きのお菓子や、食品と雑貨の詰め合わせは「一体資産」として、税抜1万円以下かつ食品の割合が3分の2以上なら全体が8%になります。詳しくは下の記事で解説しています。
関連記事:軽減税率の一体資産とは?対象になる条件と3分の2の判定方法を解説
請求書では軽減税率の対象品目を区別する
販売する側は、インボイスに税率ごとの合計額と消費税額等を記載し、どの品目が軽減税率の対象かわかるようにする必要があります。「※印は軽減税率対象」のように記号で区別するのが一般的です。受け取る側も、8%と10%の金額が分かれているかを確認してから仕訳すると、仕入税額控除の計算ミスを防げます。
 ティー
請求書のチェックでは、税率ごとの合計額と消費税額が分かれているかを最初に見るクセをつけると、確認漏れを防げます。
経理でよく聞かれる軽減税率の疑問
経費精算の現場では、社内の人から次のような質問を受けることがよくあります。基本の考え方に当てはめれば、どれも判断できます。
- 来客用に買ったお茶やお菓子:飲食料品の購入なので8%
- 取引先への手土産のお菓子:飲食料品の購入なので8%
- 社員食堂での食事:飲食設備のある場所での食事の提供なので10%
- 会議室へのお弁当の配達:届けるだけなら8%
ポイントは、勘定科目ではなく「何を、どのように買ったか」で税率を判断することです。交際費や会議費であっても、飲食料品の購入なら8%、飲食サービスの提供なら10%になります。
2027年4月からの飲食料品の税率引下げ
飲食料品の税率1%の方針が閣議決定
2026年9月15日、2027年4月1日から2029年3月31日までの2年間、現行の軽減税率の対象となっている飲食料品の税率を1%(国0.78%と地方消費税の合計)とする大綱が閣議決定されました。新聞の定期購読は8%のまま、外食や酒類は10%のままとされています。
関連する法律はまだ成立していないため、今後の国会審議や財務省の情報を確認してください。大綱には、中間申告や価格表示(総額表示)に関する特例も盛り込まれています。実現すれば、会計システムやレジの税区分の追加が必要になります。
まとめ
今回は、軽減税率の対象になるものとならないものの違いを、2026年9月時点のルールで解説しました。
- 軽減税率8%の対象は、酒類・外食を除く飲食料品と定期購読の新聞だけ
- 医薬品・医薬部外品、酒類、水道水などは10%
- 店内飲食やケータリングは10%、テイクアウトや出前は8%
- 経費精算は領収書の税率区分ごとに仕訳する
- 2027年4月から飲食料品を1%にする方針が閣議決定されている
軽減税率は、インボイス制度の記載事項や仕入税額控除の計算にも直結します。対象の考え方を押さえておけば、税率が変わるときの対応もスムーズになります。今後の税率引下げの動きもあわせてチェックしていきましょう。
ティー「どこで・誰が・どう食べるか」で税率が変わる、と覚えておくと判断しやすくなりますよ。

コメント