おまけ付きのお菓子、紅茶とティーカップのギフトセット、食品と雑貨が入った福袋。こうした商品の消費税率は8%でしょうか、それとも10%でしょうか。
食品と食品以外のものがセットになった商品は、軽減税率では「一体資産」と呼ばれ、一定の要件を満たすかどうかで税率が変わります。要件を知らないと、販売価格の設定や請求書の税率を誤るおそれがあります。
この記事では、2026年9月時点のルールをもとに、一体資産の定義と2つの要件、当たるもの・当たらないものの具体例、食品の割合の計算方法、実務での注意点まで解説します。
 ティー
一体資産は、小売や卸売の現場だけでなく、贈答品を購入する経理担当者にもかかわるテーマです。国税庁のQ&Aをもとに、具体例中心で整理しました。
- 一体資産の定義と軽減税率が適用される2つの要件
- 一体資産に当たるもの・当たらないものの具体例
- 食品の割合(3分の2以上)の計算方法
- 商品マスタの設定など実務での注意点
軽減税率における一体資産とは
軽減税率制度のおさらい
消費税の税率は標準税率10%ですが、酒類・外食を除く飲食料品と週2回以上発行される新聞の定期購読には軽減税率8%が適用されます。一体資産は、このうち「飲食料品」の範囲にかかわる考え方です。
ティー外食やお酒は8%にならない、という基本を押さえておくと、一体資産の判定もイメージしやすくなります。
一体資産の定義
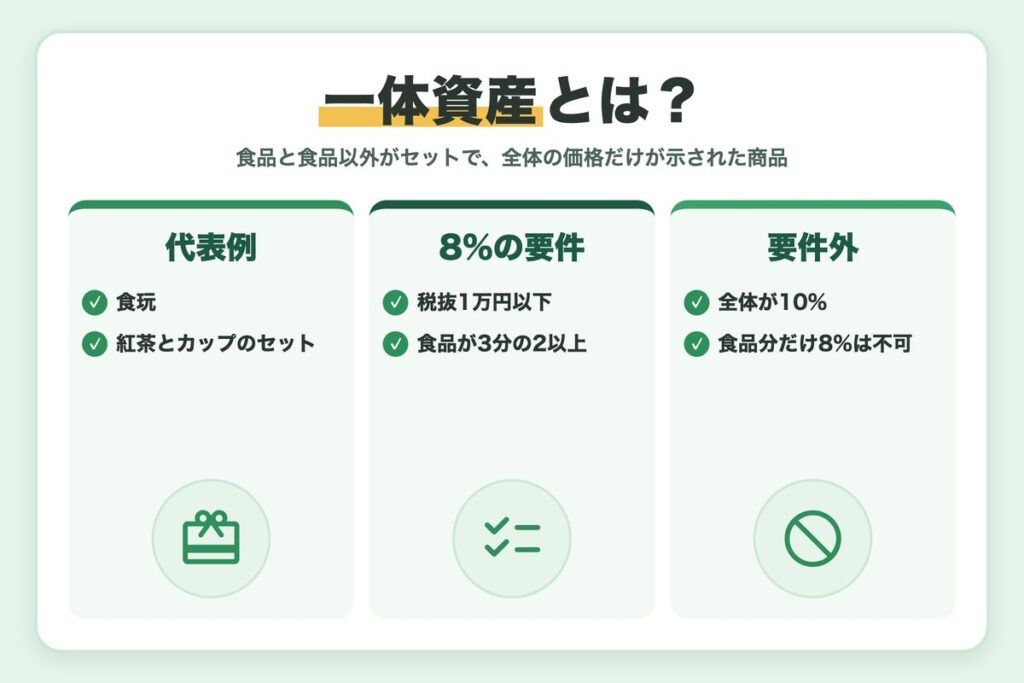
一体資産とは、食品と食品以外の資産があらかじめ一つの資産を形成・構成していて、その一つの資産の価格だけが提示されているものをいいます。食玩(お菓子とおもちゃ)や、紅茶とティーカップのセット商品が代表例です。
一体資産に当たるかを見分けるポイント
- 食品と食品以外の資産がセットになっている
- あらかじめ一つの商品として組み合わされている
- セット全体の価格だけが提示されている
軽減税率が適用される2つの要件
一体資産は、次の2つをどちらも満たす場合に限り、全体が軽減税率8%の対象になります。どちらか一方でも満たさなければ、全体が10%です。
① 税抜価額が1万円以下 ② 食品の価額の割合が3分の2以上
ティー「食品の部分だけ8%」にはならない点が一番の落とし穴です。全体が8%か10%のどちらかになる、と覚えておきましょう。
一体資産の判定や軽減税率の詳細は、国税庁「タックスアンサー」の消費税の項目で確認できます。
一体資産に当たるもの・当たらないもの
国税庁の軽減税率制度に関するQ&A(個別事例編)では、具体的な判断例が示されています。主なものを表にまとめました。
| ケース | 判定 | ポイント |
|---|---|---|
| 食玩(お菓子とおもちゃ) | 一体資産 | 2要件を満たせば全体が8% |
| 食品と雑貨が入った福袋 | 一体資産 | 2要件を満たせば全体が8% |
| 菓子より高価な専用容器に入った洋菓子 | 一体資産(要件を満たさない) | 食品の割合が3分の2未満なので全体が10% |
| 客が中身を選べるセット商品 | 一体資産に当たらない | 一括譲渡として税率ごとにあん分 |
| ビールと惣菜をセットで一括値引き | 一体資産に当たらない | 別々の商品の値引きとしてあん分 |
| 非売品のおまけ付き飲料(おまけがなくても価格は同じ) | 一体資産 | おまけの価格は0円と考えられる |
客が選べるセットは「一括譲渡」
食品やおもちゃを客が選べるセット商品は、あらかじめ一つの資産になっていないため一体資産ではありません。この場合は「一括譲渡」として、売価や原価などで8%部分と10%部分を合理的にあん分します。
ティー同じ詰め合わせでも、客が中身を選べるかどうかで扱いが変わります。売場での販売方法もあわせて確認したいですね。
包装材料や容器は別の考え方
食品を入れるトレーや袋など、販売に通常必要な包装材料や容器は、食品と一緒に8%の対象です。一方で、贈答用の包装などで別途料金を取る場合や、レジ袋を有料で販売する場合、その部分は食品ではないため10%になります。
容器が食品より高価で、食器として再利用できるようなものは、一体資産として2つの要件で判定します。
判定を誤りやすいケース
- 贈答用の包装を別料金で販売する(包装の部分は10%)
- 食器として再利用できる高価な容器に入った食品(一体資産として判定)
- レジ袋を有料で販売する(10%)
食品の割合「3分の2以上」の判定方法
売価または原価で合理的に計算する
食品の割合は、売価の割合か原価の割合など、事業者が合理的に計算した割合で判定します。重さや体積で計算するものではありません。
計算例:紅茶とティーカップのセット
紅茶(仕入価格450円)とティーカップ(仕入価格200円)をセットにし、税抜1,000円で販売するケースを原価で計算してみます。
| 項目 | 金額・割合 |
|---|---|
| 紅茶の原価 | 450円 |
| セット全体の原価 | 650円 |
| 食品の割合 | 450円÷650円≒69.2% |
| 判定 | 3分の2以上かつ税抜1万円以下なので全体が8% |
配送料などの付随費用を含めて原価を計算する場合は、食品と食品以外にあん分して加算します。付随費用を食品の原価だけに乗せるのは合理的とはいえません。
ティー紅茶の原価が少し下がるだけで、3分の2を下回ることもあります。判定がぎりぎりの商品ほど、計算の根拠を残しておきましょう。
1万円以下は「1個あたり」で判定
卸売で100個まとめて税抜10万円で販売しても、1個あたりの税抜価格が1,000円であれば1万円以下の要件を満たします。判定単位は取引全体ではなく、セット商品1個あたりの価格です。
仕入れた一体資産をそのまま売る小売業者
食品の割合がわからないとき
小売業や卸売業で、一体資産を仕入れてそのまま販売する場合、販売価格(税抜)が1万円以下であれば、仕入先が適用した税率をそのまま使ってよいとされています。
一体資産のよくある質問
Q. 食品の割合は重さで計算してもよいですか?
A. いいえ。重さや体積ではなく、売価の割合や原価の割合など、事業者が合理的に計算した割合で判定します。
Q. 一体資産かどうかの判定は、買い手もする必要がありますか?
A. 判定するのは売り手です。買い手は、売り手が交付したインボイスやレシートに記載された税率をもとに処理するのが基本です。
実務での注意点とシステム設定
一体資産の判定は一度決めれば終わりではありません。価格改定やセット内容の変更で結果が変わることもあるため、実務での管理方法も押さえておきましょう。
商品マスタの税区分を正しく設定する
POSレジや販売管理システムでは、商品マスタごとに税区分を設定するのが一般的です。セット商品を新しく登録するときは、誰がどの根拠で8%と判定したかを記録しておくと、税務調査やシステム移行のときにも説明しやすくなります。
ティー判定した人と日付を商品マスタのメモ欄に残しておくだけでも、後から説明しやすくなりますよ。
価格改定・内容変更のときは再判定を
原価の上昇でおまけ部分の割合が増えたり、値上げで税抜1万円を超えたりすると、税率が変わる可能性があります。価格改定のフローに税区分の見直しを組み込んでおくと安心です。
購入する側は請求書の税率を確認して仕訳する
贈答用のお菓子セットなどを購入する側の経理では、自分で一体資産の判定をやり直すのではなく、売り手が交付したインボイスに書かれた税率をもとに仕訳するのが基本です。同じような商品でも店によって8%と10%に分かれることがあるので、経費精算のときは領収書の税率区分を確認しましょう。
- 新しいセット商品の登録時に一体資産の判定をしている
- 判定の根拠(売価・原価の割合)を記録している
- 価格改定時に税区分を再確認している
- 請求書やレシートで軽減税率対象であることを表示している
関連記事:インボイスの記載事項とは?請求書に書く6項目とよくあるミスを解説
2027年4月からの飲食料品の税率引下げとの関係
2026年9月15日に、2027年4月1日から2年間、現行の軽減税率の対象となっている飲食料品の税率を1%とする方針が閣議決定されました。法律はまだ成立していませんが、実現すれば8%か10%かの判定が1%か10%かの判定に変わるため、一体資産の判定の重要性はさらに高まります。最新情報は財務省などで確認してください。
まとめ
今回は、軽減税率における一体資産について、2026年9月時点のルールで解説しました。
- 一体資産は食品と食品以外があらかじめ一体となり、一つの価格だけが示された商品
- 税抜1万円以下かつ食品の割合3分の2以上なら全体が8%、それ以外は全体が10%
- 客が選べるセットや一括値引きは一体資産に当たらず、税率ごとにあん分する
- 食品の割合は売価や原価で合理的に計算し、1万円は1個あたりで判定
- 商品マスタの税区分と判定根拠を管理し、価格改定時に見直す
一体資産を理解すると、軽減税率の「飲食料品」の範囲がぐっとわかりやすくなります。判断に迷ったら国税庁のQ&Aで似た事例を探し、根拠を残しながら税区分を決めていきましょう。
ティー贈答品やノベルティを買うときも、請求書の税率が8%か10%かを見るクセをつけておくと、仕訳の精度が上がりますよ。

コメント