年末調整の時期が近づくと、保険料の控除証明書を探したり、何枚もの申告書を書いたりと、準備に追われる方が多いのではないでしょうか。毎年なんとなく提出していても、「そもそも年末調整って何をしているの?」と聞かれると、うまく説明できない方もいるかもしれません。
初めて年末調整を担当する経理・総務の方にとっては、なおさら不安が大きいはずです。しかも令和8年分の年末調整は、基礎控除の引上げなどの税制改正が反映される年で、例年とは確認するポイントが少し変わります。
この記事では、年末調整の仕組みと押さえておきたい用語、対象になる人・ならない人、提出する書類、初めての担当者向けの準備スケジュールまでを2026年9月時点の情報にもとづいて解説します。
 ティー
年末調整は、仕組みと流れさえつかめば怖くありません。まずは全体像から一緒に確認していきましょう。
- 年末調整の仕組みと、知っておきたい基本用語
- 年末調整の対象になる人・ならない人
- 令和8年分の年末調整で提出する書類と改正のポイント
- 初めての担当者向けの準備スケジュールとよくあるミス
年末調整とは?仕組みと基本用語
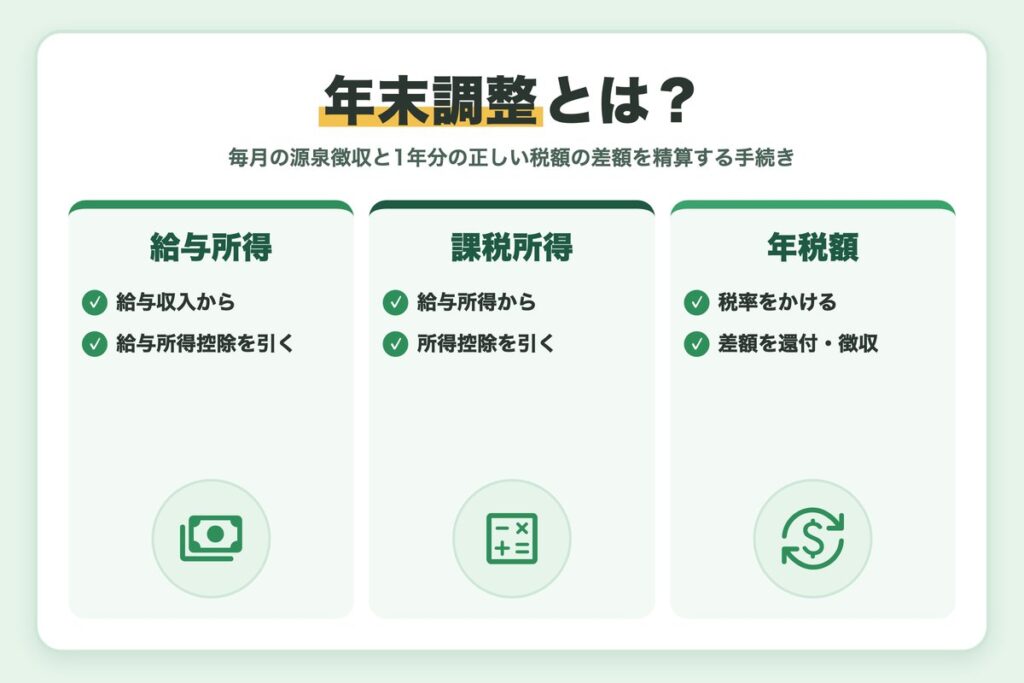
毎月の源泉徴収と1年分の税額を精算する手続き
会社は毎月の給与から所得税を天引き(源泉徴収)していますが、この金額は概算です。実際の1年分の税額は、1年間の給与の総額や、家族構成、支払った保険料などが確定してはじめて計算できます。そこで、年末に1年分の正しい税額を計算し、源泉徴収した合計額との差額を精算するのが年末調整です。
ティー年末調整は「1年分の答え合わせ」とイメージするとわかりやすいです。毎月の天引きは、あくまで仮の金額なんですね。
押さえておきたい基本用語
| 用語 | 意味 |
|---|---|
| 源泉徴収 | 会社が給与を支払うときに、所得税を差し引いて国に納めること |
| 給与所得控除 | 給与収入から差し引ける、いわば会社員の必要経費にあたる金額 |
| 所得控除 | 基礎控除や扶養控除、保険料控除など、所得から差し引ける金額 |
| 課税所得 | 給与所得から所得控除を差し引いた、税率をかける元になる金額 |
| 年税額 | 課税所得に税率をかけて計算した1年分の所得税 |
「収入」と「所得」を区別する
年税額が決まるまでの流れ
1年間の給与収入から給与所得控除を差し引きます。
給与所得から、基礎控除・扶養控除・保険料控除などの所得控除を差し引きます。
課税所得に税率をかけ、住宅ローン控除などを差し引いて年税額を出し、源泉徴収した合計額との差額を還付または追加で徴収します。
年末調整の対象になる人・ならない人
年末調整の対象になる人
年末調整の対象は、「給与所得者の扶養控除等(異動)申告書」を会社に提出している人です。1年を通じて勤務している人のほか、年の途中で入社して年末まで勤務している人も含まれます(国税庁 No.2665)。
年末調整の対象にならない人
- 1年間の給与の総額が2,000万円を超える人
- 災害減免法により、給与に対する源泉徴収の猶予や還付を受けた人
- 扶養控除等申告書を提出していない人(ほかの会社がメインの勤務先である人など)
- 年の途中で退職し、年末までに再就職していない人(下記の例外を除く)
- 非居住者
これらの人は、必要に応じて本人が確定申告をして税額を精算します。副業などで2か所以上から給与を受けている人は、年末調整はメインの勤務先でしか受けられない点も覚えておきましょう。
ティー対象外になる人を把握しておくと、「会社で年末調整したのに確定申告が必要だった」という従業員からの質問にも落ち着いて答えられます。
年の途中で年末調整をするケース
年の途中でも、海外転勤などで非居住者になった人、死亡により退職した人、著しい心身の障害で退職した人、12月の給与を受け取った後に退職した人は、退職時などに年末調整を行います。また、パートなどで退職した人のうち、その年の給与の総額が136万円以下で、年内に再就職の見込みがない人も対象です。
令和8年分の年末調整で提出する書類と改正ポイント
主な提出書類
| 書類 | 主な内容 |
|---|---|
| 扶養控除等(異動)申告書 | 扶養親族や障害者控除などの申告。翌年分もあわせて提出するのが一般的 |
| 基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書 | 国税庁の様式では1つにまとめた兼用様式が用意されている |
| 保険料控除申告書 | 生命保険料・地震保険料・社会保険料・iDeCoの掛金などの申告 |
| 住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降の人が提出 |
様式と記載例は国税庁の「各種申告書・記載例」のページから入手できます。控除証明書など添付が必要な書類も、あわせて案内しておきましょう。
ティー申告書は名前が長くて混乱しやすいので、配布するときに「誰が・どの書類を出すのか」を一覧にして添えると回収がスムーズです。
令和8年分の主な改正点
基礎控除・給与所得控除・所得要件が変わる
令和8年度税制改正により、令和8年分から基礎控除額が引き上げられ(合計所得金額489万円以下なら104万円)、給与所得控除の最低保障額も65万円から74万円に引き上げられました。
扶養親族や同一生計配偶者の所得要件も、合計所得金額58万円以下から62万円以下(給与収入だけなら136万円以下)に見直されています。改正は令和8年12月1日に施行され、12月の年末調整で反映します(国税庁)。
令和8年の特殊な事情
11月までの毎月の源泉徴収は改正前の税額表で計算されているため、例年より還付額が大きくなる人が出ると考えられます。従業員から「今年はなぜ多く戻るの?」と聞かれたときに説明できるよう、改正の概要を押さえておくと安心です。
関連記事:年末調整で受けられる控除一覧|令和8年分の改正と控除漏れを防ぐコツ
初めての担当者向け 年末調整の準備スケジュール
最新の様式と記入例を従業員に配布し、提出期限を伝えます。家族の年収見込みの確認も呼びかけます。
記入漏れや控除証明書の添付漏れ、扶養親族の所得要件などを確認し、不明点は本人に問い合わせます。
12月の給与または賞与で年末調整を行い、過不足額を還付・徴収します。
源泉徴収票を従業員に交付し、法定調書合計表や給与支払報告書を1月31日までに税務署・市区町村へ提出します。
初めての担当者がつまずきやすいポイント
- 前年の申告書をそのまま使い、家族の状況の変化を見落とす
- 扶養親族の所得要件を古い基準(48万円・58万円)で判断してしまう
- 年の途中の入社者について、前職の源泉徴収票を回収し忘れる
- 控除証明書の金額と申告書の金額が一致していない
前職の源泉徴収票がない中途入社者に注意
よくある質問:年末調整の後に扶養や保険料の漏れがわかったら?
年末調整が終わった後に、扶養親族の追加や控除証明書の出し忘れがわかることがあります。この場合、翌年1月末日までであれば、会社で年末調整をやり直す「再年末調整」ができます。源泉徴収票を交付済みであれば、作り直して交付し直します。
期限を過ぎてしまった場合は、会社では精算できないため、本人が確定申告をして控除を受けます。従業員には、12月の案内の時点で出し忘れがないか確認してもらうのが一番の対策です。
出し忘れが多い書類を先に案内する
- 生命保険料・地震保険料の控除証明書
- iDeCoや国民年金など、本人が支払った掛金・保険料の証明書
- 住宅ローン控除2年目以降の申告書と借入金の残高証明書
ティー再年末調整は手間がかかるので、回収の時点で使うチェックリストを用意しておくと、やり直しをぐっと減らせます。
年末調整の電子化で負担を減らす
国税庁は、従業員がパソコンやスマートフォンで申告書を作成できる「年末調整控除申告書作成用ソフトウェア」を無料で提供しています。マイナポータルと連携すれば保険料の控除証明書データを自動で取り込めるため、記入ミスや確認の手間を減らせます(国税庁「年末調整手続の電子化に向けた取組について」)。
ティー判断に迷う書類や特殊なケースは、ひとりで抱え込まずに税務署や顧問の税理士さんに確認しましょう。
まとめ
- 年末調整は、毎月の源泉徴収税額と1年分の正しい税額との差額を精算する手続き
- 対象は扶養控除等申告書を提出している人。給与総額2,000万円超の人などは対象外
- 令和8年分は基礎控除・給与所得控除の最低保障額・扶養の所得要件が改正
- 10月の書類配布から翌年1月の源泉徴収票の提出まで、スケジュールを逆算して準備する
年末調整は、従業員一人ひとりの税金を正しく精算する大切な業務です。仕組みと流れを理解しておけば、毎年の作業はぐっと楽になります。今年は改正の年なので、早めに準備を始めましょう。
ティー初めての年末調整は不安も大きいと思いますが、スケジュールを決めて一つずつ進めれば大丈夫です。応援しています。

コメント