年末調整の時期になると、会社からたくさんの申告書が配られます。「何となく去年と同じように書いて出している」という方も多いのではないでしょうか。ところが、年末調整で受けられる控除は、書類を出さなければ適用されません。結婚や子どもの就職、親の扶養など、家族の状況が変わった年は特に注意が必要です。
さらに、令和8年分の年末調整では、令和8年度税制改正により基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族などの所得要件の見直しが反映されます。いわゆる「年収の壁」も変わるため、昨年の知識のままでは控除を受け損ねるかもしれません。
この記事では、年末調整で受けられる控除の全体像と、令和8年分の改正ポイント、扶養や保険料に関する控除、控除漏れを防ぐ実務のコツを2026年9月時点の情報にもとづいて解説します。
 ティー
年末調整は「書いた人だけが得をする」仕組みです。今年は改正もあるので、一つずつ確認していきましょう。
- 年末調整で受けられる控除と、確定申告が必要な控除
- 令和8年分の基礎控除・給与所得控除の改正内容
- 扶養控除・特定親族特別控除・配偶者控除の所得要件
- 控除漏れを防ぐための実務のポイント
年末調整で受けられる控除の全体像
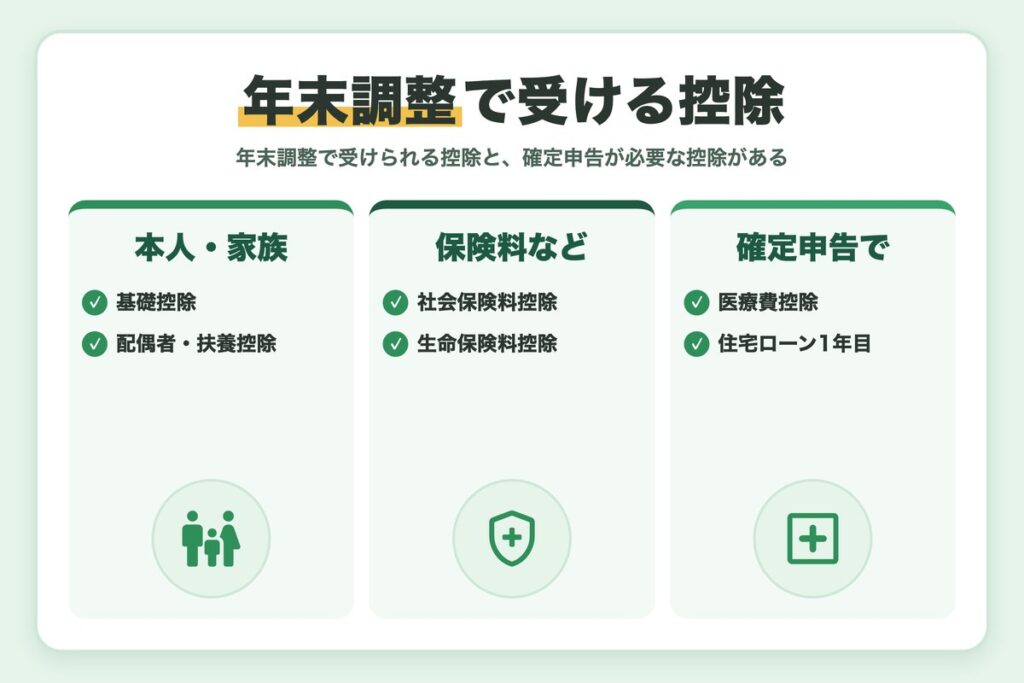
年末調整で適用できる主な控除
年末調整では、会社に提出された申告書をもとに、次のような控除を適用して1年間の所得税を計算し直します。
- 基礎控除
- 配偶者控除・配偶者特別控除
- 扶養控除・特定親族特別控除
- 障害者控除・寡婦控除・ひとり親控除・勤労学生控除
- 社会保険料控除・小規模企業共済等掛金控除(iDeCoの掛金など)
- 生命保険料控除・地震保険料控除
- 所得金額調整控除
- 住宅借入金等特別控除(2年目以降)
年末調整では受けられない控除
医療費控除、寄附金控除(ふるさと納税でワンストップ特例を使わない場合など)、雑損控除、住宅ローン控除の1年目は、年末調整では適用できません。これらを受けるには、本人が確定申告をする必要があります。
ティー「会社に書類を出せば全部やってもらえる」わけではありません。医療費控除のように年末調整では受けられない控除もあるので注意しましょう。
令和8年分の年末調整で変わるポイント
基礎控除が引き上げられる
令和8年度税制改正により、基礎控除額が引き上げられました。令和8年分・令和9年分の基礎控除額は、合計所得金額に応じて次のとおりです。
| 合計所得金額 | 令和7年分 | 令和8年分・9年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
合計所得金額が2,350万円を超える場合の基礎控除額に改正はありません(国税庁 No.1199)。
給与所得控除の最低保障額が74万円に
給与所得控除の最低保障額も、令和7年分の65万円から、令和8年分・令和9年分は74万円に引き上げられました(国税庁 No.1410)。この結果、給与収入だけの人は、年収178万円(給与所得控除74万円+基礎控除104万円)までは所得税がかからない計算になります。
施行は12月1日、年末調整でまとめて精算
令和8年の源泉徴収事務の流れ
これらの改正は令和8年12月1日に施行され、令和8年分の所得税から適用されます。11月までの毎月の源泉徴収は改正前の税額表で行い、12月の年末調整で改正後の控除額を使って1年分の税額を精算します。
詳しくは国税庁の「令和8年度税制改正による所得税の基礎控除の引上げ等について」で確認できます。
扶養に関する控除と所得要件
扶養控除
扶養控除は、生計を一にする16歳以上の親族で、合計所得金額が一定以下の人がいる場合に受けられます。令和8年分は、所得要件が58万円以下から62万円以下(給与収入だけなら136万円以下)に引き上げられました。控除額は一般の扶養親族が38万円、19歳以上23歳未満の特定扶養親族が63万円、70歳以上の老人扶養親族が48万円(同居老親等は58万円)です。
ティー家族のアルバイト収入は年の途中で増えることもあります。年間の見込み額で判定する点を、家族にも伝えておくと安心です。
特定親族特別控除
令和7年分から新しく設けられた控除で、19歳以上23歳未満の親族の所得が扶養控除の要件を超えても、一定の範囲までは段階的に控除を受けられます。令和8年分の対象は、親族の合計所得金額が62万円超123万円以下(給与収入だけなら136万円超197万円以下)で、控除額は最大63万円です。
| 親族の合計所得金額(給与収入のみの場合の年収) | 控除額 |
|---|---|
| 62万円超85万円以下(136万円超159万円以下) | 63万円 |
| 95万円超100万円以下(169万円超174万円以下) | 41万円 |
| 120万円超123万円以下(194万円超197万円以下) | 3万円 |
表は一部の区分を抜き出したもので、所得が増えるにつれて控除額が段階的に小さくなります(国税庁「令和8年4月 源泉所得税の改正のあらまし」)。
特定親族特別控除は申告書が別
特定親族特別控除を年末調整で受けるには、扶養控除等申告書とは別に「給与所得者の特定親族特別控除申告書」の提出が必要です。
対象になりそうな親族がいる人に、申告書の案内が届いているかを確認しましょう。
配偶者控除・配偶者特別控除
本人の合計所得金額が1,000万円以下で、配偶者の合計所得金額が62万円以下(給与収入だけなら136万円以下)であれば配偶者控除、62万円超133万円以下(同136万円超207万円以下)であれば配偶者特別控除の対象です。控除額は本人の所得によって変わります。
所得金額調整控除と保険料の控除
所得金額調整控除
給与の収入金額が850万円を超える人で、本人が特別障害者である、23歳未満の扶養親族がいる、または特別障害者である同一生計配偶者や扶養親族がいる場合に受けられます。控除額は「(給与の収入金額(1,000万円が上限)−850万円)×10%」です。夫婦ともに要件を満たせば、両方が適用を受けられます(国税庁 No.1411)。
生命保険料控除の特例(令和8年分)
23歳未満の扶養親族がいる人は、令和8年分について、新生命保険料に係る一般生命保険料控除の上限が4万円から6万円に拡充されています。この特例は令和9年分まで延長されました。一般・介護医療・個人年金の合計の上限は12万円のままです。
ティー保険料の控除証明書は、届いたらすぐに年末調整の書類とまとめて保管しておくと、提出のときに慌てずにすみます。
社会保険料・iDeCoの掛金
給与から天引きされている社会保険料は自動的に控除されますが、国民年金保険料を自分で払っている家族分や、個人で払っているiDeCoの掛金は、控除証明書を添えて申告する必要があります。
控除漏れを防ぐ実務のポイント
改正で新たに扶養の対象になる家族がいないか
所得要件の引上げによって、令和8年から新たに扶養控除や配偶者控除の対象になる家族がいるかもしれません。その場合は扶養控除等申告書に記載し、「異動月日及び事由」欄に「令和8年12月1日 改正」などと書いて提出します。改正を反映した書類は、実務上12月1日より前に提出しても差し支えないとされています。
担当者が確認したいチェックリスト
- 家族の年収見込みを改正後の基準(136万円・197万円など)で確認したか
- 特定親族特別控除の申告書が必要な人に案内したか
- 生命保険料・地震保険料・iDeCoなどの控除証明書がそろっているか
- 住宅ローン控除2年目以降の人の申告書を回収したか
年末調整の電子化で負担を減らす
年末調整ソフトや給与計算システムを使えば、控除額の自動計算や、マイナポータル経由での控除証明書データの取り込みができ、記入ミスや確認の手間を大きく減らせます。今年のように改正がある年ほど、システム化の効果を実感しやすいはずです。
年末調整を電子化するメリット
- 控除証明書のデータをマイナポータル経由で取り込める
- 控除額の計算を自動で行える
- 記入漏れや計算ミスを減らせる
ティー控除を受けられるかどうかの判断に迷うときは、会社の担当者や税務署、税理士さんに確認してみてくださいね。
関連記事:年末調整の準備で知っておくこと|初めての担当者向けの流れと書類
年末調整でよくある記入ミス
年末調整の申告書は毎年同じような書式のため、つい前年の感覚で書いてしまいがちです。特に次のようなミスが起きやすいので注意しましょう。
よくある記入ミス
- 家族の「所得」の欄に、収入金額(年収)をそのまま書いてしまう
- 生命保険料控除で、一般・介護医療・個人年金の区分を取り違える
- 年の途中で就職・退職した家族の収入を入れ忘れる
- 前年の控除証明書を使って申告してしまう
ミスに気づかないまま精算されると、控除額が多すぎたり少なすぎたりしてしまいます。提出前に本人が見直すとともに、担当者も所得の区分と証明書の年分を確認するようにしましょう。
ティー「所得」と「収入」の違いは、年末調整でいちばんつまずきやすいポイントです。給与収入だけの家族なら、収入から給与所得控除を差し引いた金額が所得になります。
まとめ
- 年末調整で受けられる控除は、申告書を出さなければ適用されない
- 令和8年分は基礎控除が最大104万円、給与所得控除の最低保障額が74万円に引上げ
- 扶養親族などの所得要件は62万円以下(給与収入136万円以下)に
- 特定親族特別控除は親族の所得62万円超123万円以下で最大63万円
- 医療費控除やふるさと納税などは確定申告が必要
年末調整は、1年間の税金を正しく精算する大切な手続きです。特に令和8年分は改正の影響が大きいので、家族の状況と控除の要件を早めに確認して、控除漏れのないように準備しましょう。
ティー今年は「去年と同じ」が通用しない年末調整です。書類を書く前に、この記事の表をもう一度見返してみてください。

コメント