節税というと難しい手続きを想像しがちですが、通勤手当や出張旅費は、ルールどおりに支給するだけで従業員の税負担を抑えられる身近な仕組みです。給与として同じ金額を渡すより、非課税の手当として支給したほうが、従業員の手取りが増えるケースがあります。
ただし、通勤手当には非課税となる限度額があり、マイカー通勤の限度額は2025年と2026年に続けて見直されています。「通勤手当は月15万円まで非課税」とだけ覚えていると、マイカー通勤の人の処理を誤ってしまうかもしれません。
この記事では、通勤手当と出張旅費の非課税ルール、旅費規程のつくり方、インボイス制度や経費精算での実務ポイントまでを2026年9月時点の制度にもとづいて解説します。
 ティー
通勤手当も出張旅費も毎月発生する経費です。一度ルールを整えておけば、ずっと効果が続くのがうれしいところですね。
- 通勤手当と出張旅費が節税につながる理由
- 電車・バス通勤とマイカー通勤の非課税限度額(最新)
- 出張旅費・日当を非課税にするための旅費規程のポイント
- インボイス制度と経費精算での実務の注意点
通勤手当と出張旅費が「節税」になる理由
非課税の手当には所得税・住民税がかからない
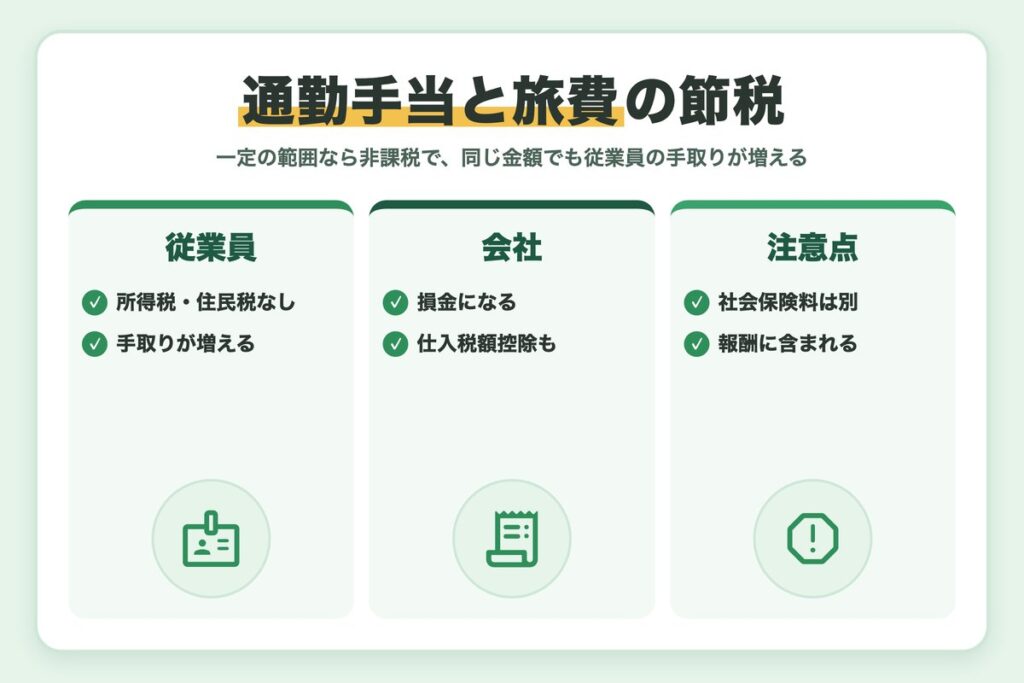
給与として支給したお金には所得税や住民税がかかりますが、一定の範囲内の通勤手当や、出張のために通常必要な旅費は非課税です(国税庁 No.2508)。同じ金額でも、非課税の手当として支給すれば従業員の手取りが増えます。
ティー同じ金額でも、給与として渡すか非課税の手当として渡すかで従業員の手取りが変わります。支給の名目を整理するだけで効果が出るのがポイントです。
会社側も経費になり、消費税の控除も受けられる
会社にとっては、通勤手当も出張旅費も損金になります。さらに、国内の通勤や出張にかかる費用は、通常必要と認められる部分について消費税の仕入税額控除の対象にもなります。
社会保険料の扱いは別なので注意
通勤手当は社会保険料の計算に含まれる
所得税では非課税の通勤手当も、健康保険・厚生年金保険の標準報酬月額や雇用保険料の計算では報酬(賃金)に含まれます。
「非課税だから社会保険料もかからない」わけではないので、給与計算の設定では区別して管理しましょう。
通勤手当の非課税限度額の一覧は、国税庁「タックスアンサー」の源泉所得税の項目で確認できます。
通勤手当の非課税限度額と最新の改正
電車・バス通勤は月15万円が上限
電車やバスなどの交通機関だけで通勤している人は、最も経済的かつ合理的な経路・方法で通勤した場合の定期券などの金額が非課税で、1か月あたり15万円が上限です。新幹線の運賃も合理的な経路であれば含められますが、グリーン料金は含まれません(国税庁 No.2582)。
マイカー・自転車通勤は距離に応じた限度額
マイカーや自転車で通勤している人は、15万円ではなく片道の通勤距離に応じた限度額が適用されます。2025年11月の改正(2025年4月1日以後に支払う通勤手当から適用)で10km以上の区分が引き上げられ、さらに2026年4月1日以後は65km以上の区分の新設と駐車場代の加算が行われました。
| 片道の通勤距離 | 1か月の非課税限度額 |
|---|---|
| 2km未満 | 全額課税 |
| 2km以上10km未満 | 4,200円 |
| 10km以上15km未満 | 7,300円 |
| 15km以上25km未満 | 13,500円 |
| 25km以上35km未満 | 19,700円 |
| 35km以上45km未満 | 25,900円 |
| 45km以上55km未満 | 32,300円 |
| 55km以上65km未満 | 38,700円 |
| 65km以上75km未満 | 45,700円 |
| 75km以上85km未満 | 52,700円 |
| 85km以上95km未満 | 59,600円 |
| 95km以上 | 66,400円 |
出典:国税庁 No.2585 マイカー・自転車通勤者の通勤手当
ティーマイカー通勤の限度額は2年続けて変わっています。給与計算システムの限度額のマスタが古いままになっていないか、改正のたびに確認したいところです。
駐車場代の加算と、超えた部分の扱い
2026年4月1日以後は、勤務先や最寄り駅の周辺など一定の駐車場を利用して料金を負担している人(片道2km未満の人を除く)について、距離に応じた限度額に1か月あたりの駐車場料金相当額(上限5,000円)を加算できます(国税庁「令和8年4月 源泉所得税の改正のあらまし」)。限度額を超えて支給した部分は給与として課税されるので、その月の給与に上乗せして源泉徴収します。
電車とマイカーを併用している人の限度額
出張旅費・日当を非課税にするための旅費規程
「通常必要と認められる範囲」が非課税
出張旅費には、通勤手当のような金額の上限はありません。その旅行に通常必要と認められる範囲であれば非課税です。判断にあたっては、主に次の点が考慮されます。
- 役員・従業員の全体を通じて、適正なバランスが保たれた基準で計算されているか
- 同業種・同規模の他社が一般的に支給している金額と比べて相当か
実費精算だけでなく、宿泊費の定額支給や、出張中の食事代などの雑費にあてる「日当」も、この範囲内であれば非課税です。
ティー日当の金額に明確な上限はありませんが、そのぶん「なぜこの金額なのか」を説明できる根拠を残しておくことが大切です。
旅費規程をつくる手順
国内・海外、日帰り・宿泊などの区分と、交通費・宿泊費・日当の支給方法を決めます。
役職ごとに差をつける場合も、全体のバランスがとれた金額にします。同業他社の水準も参考にしましょう。
取締役会などで承認し、全員に周知したうえで、規程どおりに精算します。
旅費規程で注意したいこと
「節税のために高く設定する」は逆効果
日当を相場より大きく高く設定すると、通常必要な範囲を超えた部分が給与として課税されるおそれがあります。役員だけ極端に高い日当も同様です。
規程があっても、実際に出張した事実や行程を示す記録がなければ説明できません。出張報告や精算の記録もあわせて残しましょう。
インボイス制度と経費精算での実務ポイント
出張旅費等特例なら帳簿のみで仕入税額控除
インボイス制度では、仕入税額控除に原則としてインボイスの保存が必要です。ただし、従業員に支給する出張旅費・宿泊費・日当のうち、旅行に通常必要と認められる部分は、一定の事項を記載した帳簿の保存だけで仕入税額控除ができます。通勤手当も、通勤に通常必要と認められる部分は同じく帳簿のみの保存で認められます(国税庁資料)。
交通系ICカードや経費精算システムを活用する
近距離の交通費は交通系ICカードの利用履歴を取り込み、出張は経費精算システムで申請から承認・仕訳まで一気通貫で処理すると、入力ミスや二重精算を防げます。通勤経路の変更や引っ越しの届出も、システム上で管理すると非課税限度額の判定が楽になります。
関連記事:出張旅費の電子帳簿保存法対応とは?交通系ICカード利用時の保存方法
給与計算でよくあるミス
- マイカー通勤の人に電車・バスと同じ月15万円の基準を当てはめている
- 引っ越しや経路変更の後も、以前の定期代を支給し続けている
- 限度額を超えた部分を課税せずに支給している
- 通勤手当を社会保険の報酬に含めていない
よくある質問:6か月定期代をまとめて支給してもよい?
3か月定期や6か月定期の代金をまとめて支給する場合、非課税かどうかは、支給額を対象の月数で割った1か月あたりの金額で判定します。6か月分を一括で支給しても、1か月あたりの金額が限度額の範囲内であれば非課税です。
注意したいのは、支給後に退職や引っ越しで定期券を払い戻したケースです。返金のルールを決めていないと、実際には使っていない期間の分まで通勤手当として支給したままになってしまいます。
支給の単位と精算のルールを規程に書いておく
- 定期代を1か月・3か月・6か月のどの単位で支給するか
- 経路変更や引っ越しのときの届出の期限
- 退職・休職時の定期券の払戻しと返金の方法
ティー通勤手当は1人あたりの金額が小さく見えても、人数が多い会社ほど処理ミスが積み上がります。規程とシステムの設定をセットで見直すのがおすすめです。
 ティー
非課税の範囲や規程の金額は、会社の状況で判断が分かれることもあります。旅費規程を新しくつくるときは、顧問の税理士さんに確認しておくと安心です。
まとめ
- 通勤手当・出張旅費は一定の範囲で所得税・住民税が非課税
- 電車・バス通勤は月15万円、マイカー通勤は距離に応じた限度額(2026年4月から65km以上の区分新設と駐車場代の加算)
- 通勤手当は社会保険料の計算には含まれる
- 出張旅費・日当は旅費規程にもとづき、通常必要な範囲で支給する
- インボイス制度では出張旅費等特例で帳簿のみの保存が認められる
通勤手当と出張旅費は、ルールを正しく運用するだけで従業員の手取りを増やせる、効果の続く節税策です。限度額の改正が続いているので、自社の支給額や規程が最新のルールに合っているか一度確認してみましょう。
ティー特にマイカー通勤の従業員が多い会社は、改正後の限度額と駐車場代の扱いを給与計算システムに反映できているかチェックしてみてくださいね。

コメント