従業員の食事代を会社が負担したり、忘年会・新年会の費用を会社が出したりするとき、「これは福利厚生費にできるのか、それとも給与になるのか」と迷うことはないでしょうか。処理を間違えると、会社は源泉徴収漏れを指摘され、従業員には思わぬ所得税がかかることがあります。
特に食事補助は、令和8年4月から非課税となる会社負担額の上限が月額3,500円から月額7,500円に引き上げられました。約40年ぶりの見直しで、以前の金額のまま制度設計している会社は、見直しのチャンスです。
この記事では、福利厚生費の基本的な要件から、食事補助の非課税ルール、忘年会・新年会の費用の扱い、実務で迷いやすいケースまでを2026年9月時点の制度にもとづいて解説します。
 ティー
福利厚生費の「節税」は、会社の経費にしつつ従業員に税金がかからない形で還元できるところがポイントです。要件を押さえれば、従業員にも喜ばれますよ。
- 福利厚生費として認められるための基本的な要件
- 令和8年4月改正後の食事補助の非課税ルール(月7,500円)
- 忘年会・新年会の費用を福利厚生費にするポイント
- 給与課税や交際費と判断されやすいケース
福利厚生費とは?認められるための3つの要件
福利厚生費の考え方
福利厚生費とは、従業員の健康や慰安、生活の支援などのために会社が負担する費用です。会社にとっては損金になり、要件を満たせば従業員側も給与として課税されません。つまり、同じ金額を給与で渡すより、従業員の所得税の負担なく還元できる点がメリットです。なお、社会保険料の扱いは所得税とは別のルールなので、制度を設計するときは別途確認が必要です。
ティー「給与で渡すより手取りが増える」という点は、従業員に制度を説明するときの伝わりやすいポイントです。
代表的な福利厚生費の例
実務でよく見かける福利厚生費には、次のようなものがあります。どれも「従業員全体のため」という点が共通しています。
- 全従業員を対象とした健康診断の費用
- 一定の基準にもとづく結婚祝い・出産祝い・香典などの慶弔金
- 全員参加の社員旅行や忘年会・新年会
- 食事の現物支給(社員食堂、弁当の手配など)
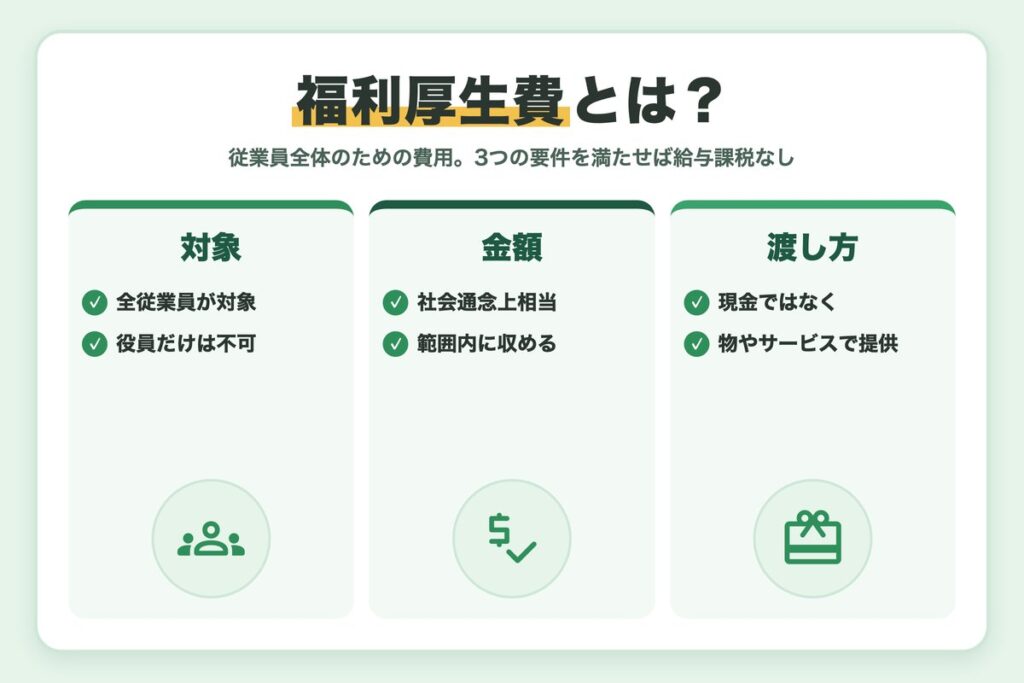
押さえておきたい3つの要件
- 全従業員が対象になっている(役員や特定の人だけではない)
- 金額が社会通念上相当な範囲に収まっている
- 原則として現金ではなく、物やサービスで提供している
3つの要件を確認する順番
- まず「誰が対象か」を確認し、全従業員に開かれているかを見る
- 次に「いくらか」を確認し、社会通念上相当な金額かを見る
- 最後に「何で渡すか」を確認し、現金ではなく物やサービスかを見る
要件を満たさないとどうなる?
給与や役員賞与として扱われるリスク
特定の人だけを対象にしたり、現金で渡したりすると、従業員の給与として源泉徴収が必要になります。
役員だけを対象にした支出は役員給与と判断されることがあり、定期同額給与などの要件を満たさなければ会社の損金にもなりません。
関連記事:交際費で節税するコツとは?損金算入の上限と1人1万円基準を解説
食事補助など現物給与の課税ルールは、国税庁「タックスアンサー」の源泉所得税の項目で確認できます。
食事補助は月7,500円まで非課税に(令和8年4月改正)
非課税になる2つの要件
会社が従業員に食事を現物で支給する場合、次の2つを両方とも満たせば給与として課税されません。
| 要件 | 内容 |
|---|---|
| ①従業員の負担 | 食事の価額の半分以上を従業員が負担していること |
| ②会社の負担額 | 食事の価額から従業員の負担額を引いた金額が、月額7,500円(税抜)以下であること |
この7,500円は令和8年4月1日以後に支給する食事に適用され、それより前は月額3,500円でした(国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」)。
計算例で確認する
| ケース | 食事の価額(月) | 従業員負担 | 会社負担 | 判定 |
|---|---|---|---|---|
| A | 15,000円 | 7,500円 | 7,500円 | 非課税 |
| B | 16,000円 | 8,000円 | 8,000円 | 会社負担8,000円の全額が給与 |
| C | 10,000円 | 4,000円 | 6,000円 | 従業員負担が半分未満のため給与 |
7,500円を超えた場合、超えた部分だけでなく会社負担額の全額が給与として課税される点に注意しましょう。
上限を超えると全額が給与
会社負担が月7,500円(税抜)を1円でも超えると、超えた部分だけでなく会社負担額の全額が給与になります。月によって食事の回数が変わる場合は、上限を超えないかを毎月確認しましょう。
現金での食事手当は原則として課税
「食事手当」として現金で支給すると、原則として給与になります。例外は深夜勤務者への夜食代で、夜食を現物で支給できないために現金で支給する場合、1回あたり650円(税抜)以下なら非課税です(令和8年4月1日以後、改正前は300円)。
残業・宿日直の食事や会議の弁当
残業や宿日直をした人に支給する食事は、無料でも課税されません(国税庁 No.2594)。また、会議に伴って提供する弁当や茶菓の費用は、福利厚生費ではなく会議費として処理するのが一般的です。
ティー同じお弁当でも、残業食なのか会議の弁当なのかで処理が変わります。申請書に目的を書く欄を設けておくと判断しやすいですよ。
忘年会・新年会の費用を福利厚生費にするポイント
全員参加・通常の範囲なら福利厚生費
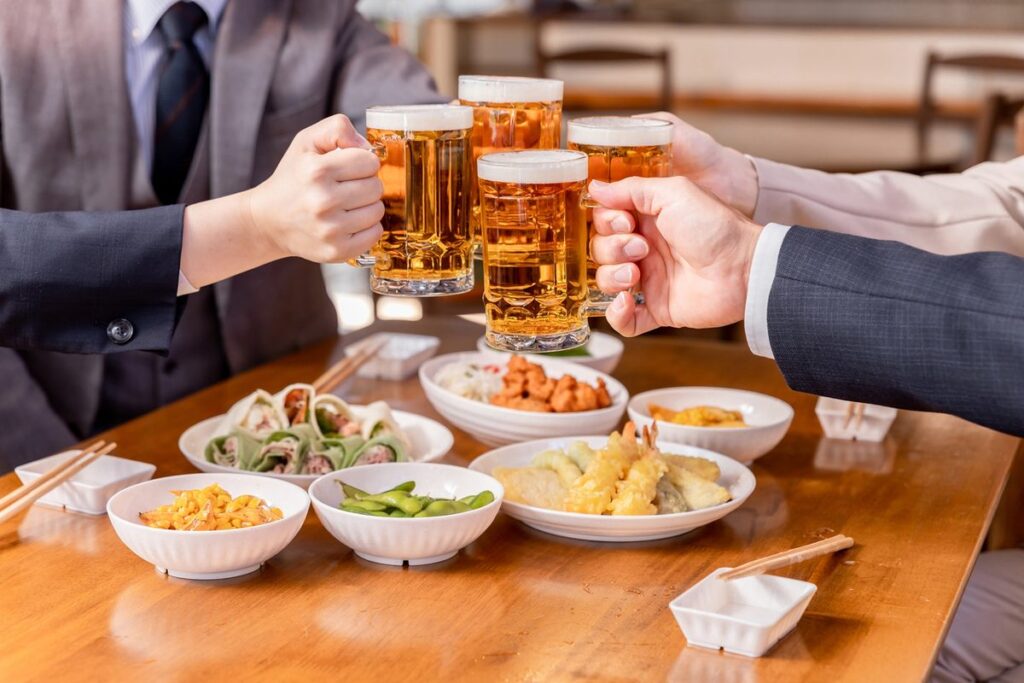
全従業員を対象とした忘年会・新年会で、一人当たりの金額が常識的な範囲であれば、会社が負担した費用は福利厚生費として処理できます。国税庁も、専ら従業員の慰安のために行う運動会や旅行などの通常要する費用は交際費等から除かれるとしています(国税庁 No.5261)。
二次会や一部の人だけの飲み会は要注意
一次会は福利厚生費でも、有志だけが参加する二次会以降の費用を会社が負担すると、社内の人に対する接待として交際費等と判断されやすくなります。また、社内の人だけで行う飲食は、取引先との飲食で使える「1人1万円以下の飲食費」の特例の対象にはなりません。時間帯や金額にかかわらず、社内飲食であれば対象外です。
ティー一次会と二次会の領収書は分けてもらうように、幹事さんに事前に伝えておくと経理処理がスムーズです。
取引先を招いた場合は交際費
取引先を招いた食事会は福利厚生費ではなく交際費等です。1人当たりの飲食費が1万円以下で記録を残していれば、交際費から除外できる場合があります。
実務で迷いやすいケースとチェックリスト
社員旅行を福利厚生費にする目安
忘年会と並んで相談が多いのが社員旅行です。国税庁の案内では、次の2つの要件をいずれも満たす旅行であれば、原則として従業員の給与として課税しなくてよいとされています。
給与課税されない社員旅行の目安
- 旅行の期間が4泊5日以内であること(海外旅行の場合は外国での滞在日数)
- 旅行に参加する人数が全従業員の50%以上であること(工場や支店ごとに行う場合は、その職場の従業員の50%以上)
ただし、会社負担の金額が多額な場合や、役員だけで行う旅行、取引先の接待を目的とする旅行などは、要件を満たしていても給与や交際費等と判断されることがあります。日程と参加率だけでなく、金額や目的もあわせて確認することが大切です。
不参加者に現金を渡すのは給与
忘年会に参加できなかった人に「代わりに」と現金を渡すと、その現金は給与になります。さらに、参加者との公平を考えて参加者にも同額を支給したとみなされるおそれがあるので、避けたほうが無難です。
規程と記録を残しておく
福利厚生費は「全員が対象」であることを説明できるかが大切です。福利厚生規程や食事補助のルールを文書にし、忘年会の案内や参加者名簿、領収書をあわせて保存しておくと、税務調査でも説明しやすくなります。
給与計算システムで上限を管理する
食事補助は、従業員負担分を給与から天引きするケースが多いため、給与計算システムで「食事代の総額」「従業員負担額」「会社負担額」を毎月記録しておくと便利です。会社負担額が月7,500円を超えた月だけ課税扱いにする、といった判定も漏れなく行えます。
ティー毎月の会社負担額を一覧で見られるようにしておくと、年末調整の時期に慌てて集計し直す必要がなくなります。
担当者向けチェックリスト
- 対象者は全従業員になっているか
- 現金ではなく現物・サービスで提供しているか
- 食事補助は従業員負担が半分以上、会社負担が月7,500円(税抜)以下か
- 二次会や一部の人だけの会費を会社が負担していないか
- 規程・案内・参加者名簿・領収書を保存しているか
ティー福利厚生の制度は、会社の規模や運用方法で判断が分かれることもあります。新しく制度をつくるときは、顧問の税理士さんや社労士さんに相談しながら進めると安心です。
まとめ
- 福利厚生費は全員対象・相当な金額・現物支給が基本
- 食事補助は従業員が半分以上負担し、会社負担が月7,500円(税抜)以下なら非課税(令和8年4月1日以後)
- 深夜勤務の夜食代の現金支給は1回650円(税抜)以下なら非課税
- 全員参加の忘年会は福利厚生費、二次会や社内の一部の飲み会は交際費等になりやすい
- 規程と記録を残して「全員が対象」と説明できるようにする
福利厚生費は、会社の経費にしながら従業員に税負担の少ない形で還元できる、使い勝手のよい制度です。食事補助の上限が引き上げられた今こそ、自社の制度を見直してみてはいかがでしょうか。
ティー社員食堂がない会社でも、弁当の手配や食事サービスの導入などで活用できます。まずは今の運用が要件を満たしているか確認してみてくださいね。

コメント