退職金は、会社にとっては経費(損金)になり、受け取る人にとっては税負担が軽くなるように設計された、数少ない「双方にメリットのある」支払いです。そのため、中小企業の節税策として退職金が取り上げられることがよくあります。
ただし、役員の退職金は金額が大きくなりやすく、税務調査でも注目されるポイントです。また、令和7年度税制改正により、令和8年分から退職所得の計算や退職金に関する事務手続きにも見直しが入っています。
この記事では、退職金が節税につながる仕組みから、役員・従業員それぞれの活用方法、最新の改正と実務の注意点までを2026年9月時点の制度にもとづいて解説します。
 ティー
退職金の節税は「会社の損金」と「受け取る人の退職所得」の両方を見るのがコツです。片方だけ見ていると思わぬ落とし穴があります。
- 退職金が節税につながる仕組み(退職所得控除と2分の1課税)
- 役員退職金を損金にするためのポイントと分掌変更
- 従業員の退職金制度の移行・中退共の活用
- 令和8年分以後の改正点と退職金支給時の事務
退職金が「節税」になる仕組み
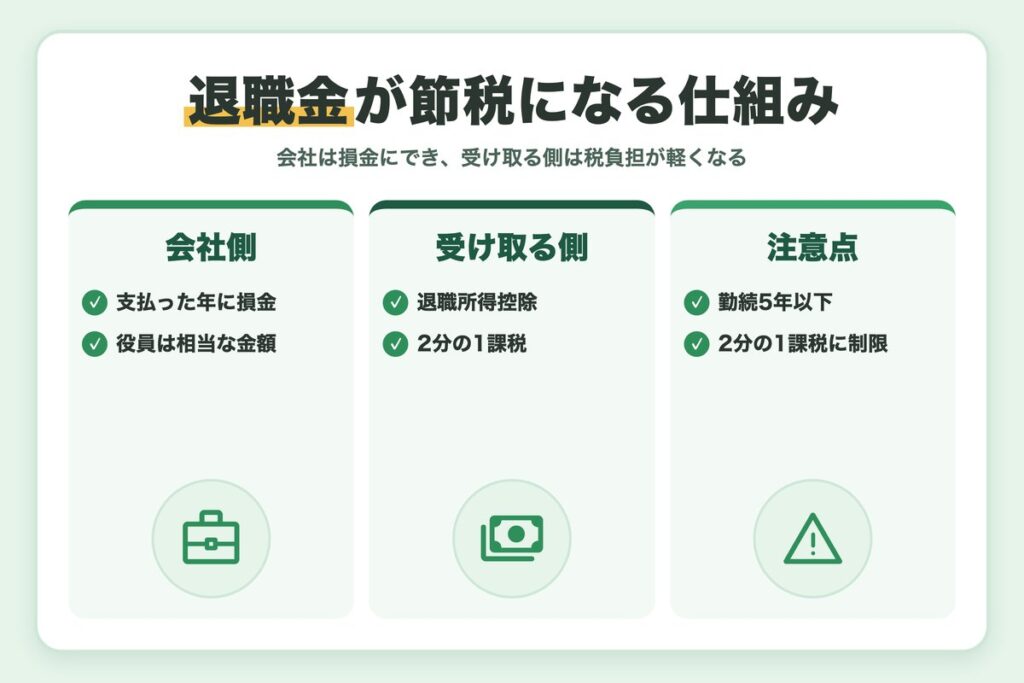
会社側:退職金は損金になる
従業員に支払う退職金は、原則として支払った事業年度の損金になります。役員退職金も、業務に従事した期間や退職の事情、同業種・同規模の会社の支給状況などからみて相当と認められる金額であれば損金になります。
ティー損金になるかどうかは「相当な金額か」がカギです。金額の根拠になる計算や資料を残しておくことが大切です。
受け取る側:退職所得控除と2分の1課税
退職金は「退職所得」として、給与とは別に計算されます。計算式は次のとおりです。
退職所得の金額=(退職金の額−退職所得控除額)×1/2
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
たとえば勤続30年で退職金2,000万円を受け取る場合、退職所得控除額は1,500万円です。退職所得の金額は(2,000万円−1,500万円)×1/2=250万円となり、課税対象はかなり小さくなります。
さらに退職所得は、給与などほかの所得と合算しない分離課税です。「退職所得の受給に関する申告書」を提出していれば、原則として支払時の源泉徴収で課税関係が完了し、本人が確定申告をする必要もありません。
ティー退職所得控除と2分の1課税の組み合わせは、給与や賞与にはない大きなメリットです。
2分の1課税が使えないケース
勤続5年以下は要注意
役員等としての勤続年数が5年以下の人が受け取る退職金(特定役員退職手当等)には、2分の1課税が適用されません。
役員以外でも勤続5年以下の短期退職手当等は、退職所得控除後の金額のうち300万円を超える部分に2分の1課税が適用されません(国税庁 No.1420)。
退職所得の計算方法や控除額は、国税庁「タックスアンサー」の所得税の項目で確認できます。
役員退職金を損金にするためのポイント
金額は「相当な額」の範囲で
役員退職金は、不相当に高額な部分は損金になりません。実務では「最終報酬月額×在任年数×功績倍率」といった方法で算定する会社が多く見られますが、倍率や金額の妥当性は会社ごとの事情で判断されます。役員退職金規程を整備し、株主総会の決議を経て支給するのが基本です。
支給前にそろえておきたい書類
- 役員退職金規程
- 株主総会(または取締役会)の議事録
- 支給額の算定根拠(最終報酬月額・在任年数・功績倍率など)
分掌変更による退職金の打切支給
実際に退職していなくても、役員の地位や職務内容が大きく変わり、実質的に退職したのと同じ状況であれば、退職金として扱える場合があります。国税庁は例として次のケースを挙げています(国税庁 No.5203)。
- 常勤役員が非常勤役員になった(代表権がある場合などを除く)
- 取締役が監査役になった(実質的に経営上主要な地位にある場合などを除く)
- 分掌変更後の役員の給与がおおむね50%以上減少した(経営上主要な地位にあると認められる場合を除く)
ティー分掌変更は形式だけ整えても認められません。変更後の実際の働き方が伴っているかが見られます。
分掌変更で否認されやすいパターン
社長が会長に退いても、実際には経営判断に関わり続けている場合は、退職金ではなく役員賞与と判断されるおそれがあります。役員賞与になると会社の損金にならず、受け取った側も給与として課税されます。また、未払金として計上した退職金は、原則として分掌変更による退職金に含まれません。
よくある質問:役員退職金はいつの損金になる?
役員退職金は、原則として株主総会の決議などで金額が具体的に確定した日の属する事業年度の損金になります。ただし、退職金を実際に支払った事業年度に損金経理をした場合は、その事業年度の損金にすることも認められています(法人税基本通達9-2-28)。
資金繰りの都合で決議と支払いが事業年度をまたぐときは、どちらの事業年度で損金にするかを事前に決め、議事録や支払いの記録をそろえておくと、税務調査でも説明しやすくなります。
ティー退職金の支給は、決算の着地見込みと合わせて計画するのがおすすめです。支給の時期によって、その年度の利益と税額が大きく変わります。
従業員の退職金制度を使った節税
制度の移行に伴う打切支給
社内の退職金制度を廃止して中小企業退職金共済(中退共)や確定拠出年金に移行する場合など、相当の理由があり、その後は過去の在職年数を加味しない取扱いにするときは、在職中に支払う退職金も退職所得として扱われることがあります。国税庁の質疑応答事例でも具体的な場面が紹介されています(国税庁 No.2508 関連リンク)。
中退共の掛金は全額損金
中退共は、国の制度として運営されている中小企業向けの退職金制度です。会社が支払う掛金は全額を損金にでき、掛金月額は通常5,000円から30,000円の範囲で従業員ごとに選べます(短時間労働者は2,000円から4,000円の特例掛金もあります)。
中退共を使うメリット
- 会社が支払う掛金は全額損金にできる
- 退職金は中退共から従業員に直接支払われる
- 新しく加入する事業主には、国による掛金の助成がある
制度づくりは長期目線で
退職金制度は一度つくると簡単には変えられず、将来の支払い義務にもつながります。節税効果だけでなく、資金繰りや採用・定着への効果もあわせて考えることが大切です。
令和8年分以後の改正と退職金支給時の実務
確定拠出年金の一時金との調整期間が延長
令和7年度税制改正により、会社の退職金を受け取る年の前年以前9年内に、確定拠出年金の老齢一時金(令和8年1月1日以後に受け取ったもの)を受け取っていた場合は、勤続期間が重なる部分について退職所得控除額が調整されることになりました。改正前はこの期間が4年内でした。令和8年分以後の所得税から適用されます(国税庁「令和8年4月 源泉所得税の改正のあらまし」)。
退職所得の源泉徴収票は全員分を税務署へ
令和8年1月1日以後に支払う退職金については、支払を受ける全ての居住者の「退職所得の源泉徴収票」を税務署に提出することになりました。以前は役員分などに限られていたため、提出漏れに注意が必要です。
支給時の事務の流れ
提出がないと、退職金の額に20.42%を掛けた金額を源泉徴収することになり、本人が確定申告で精算する必要があります。
勤続年数から退職所得控除額を計算し、所得税と住民税を差し引いて支払います。
退職所得の源泉徴収票を本人に交付し、税務署などに提出します。
住民税の特別徴収も忘れずに
退職金にかかる住民税も、所得税と同じくほかの所得と分けて計算し、支払時に会社が差し引いて市区町村に納めます。給与の住民税とは手続きが異なるので、納付先や期限を事前に確認しておきましょう。
ティー役員退職金は金額が大きく、判断も難しい分野です。支給額や分掌変更を検討するときは、必ず事前に顧問の税理士さんに相談してくださいね。
関連記事:役員報酬で節税する方法とは?定期同額給与と事前確定届出給与を解説
まとめ
- 退職金は会社の損金になり、受け取る側も退職所得控除と2分の1課税で税負担が軽い
- 役員退職金は「相当な額」を規程と株主総会決議にもとづいて支給する
- 分掌変更による打切支給は、実質的に退職したのと同じ状況であることが条件
- 従業員は中退共などの制度で掛金を全額損金にしながら退職金を準備できる
- 令和8年分以後は確定拠出年金の一時金との調整期間が9年に延び、源泉徴収票は全員分を提出
退職金を上手に活用すれば、会社と受け取る人の双方にメリットがあります。一方で、金額の妥当性や手続きの不備があると、節税どころか追加の税負担につながります。制度とルールを確認しながら、計画的に準備していきましょう。
ティー退職金は「いくら払うか」だけでなく「どう準備するか」も大切です。自社の制度を一度見直してみてください。

コメント