取引先との会食や手土産など、交際費は営業活動に欠かせない費用です。ところが「どこまでが交際費なのか」「会議費との違いは?」「いくらまで経費になるの?」と、判断に迷う場面が多い科目でもあります。
交際費は、税務上は原則として損金(経費)になりませんが、中小企業には損金算入の特例があります。また、令和6年4月からは、交際費から外せる飲食費の基準が1人5,000円以下から1人1万円以下に引き上げられています。昔の知識のままだと、本来は損金にできる費用を見逃してしまうかもしれません。
この記事では、交際費の範囲と損金算入の上限、1人1万円基準の使い方、経理実務での管理方法までを2026年9月時点の制度にもとづいて解説します。
 ティー
交際費は「使い方」より「記録のしかた」で差がつく科目です。今日からすぐに見直せるポイントを中心に紹介しますね。
- 交際費と会議費・福利厚生費の違い
- 資本金別の損金算入の上限(中小法人の800万円特例)
- 1人1万円以下の飲食費を交際費から除外するための条件
- 経費精算の段階でミスを防ぐ実務のコツ
交際費とは?会議費・福利厚生費との違い
交際費の定義
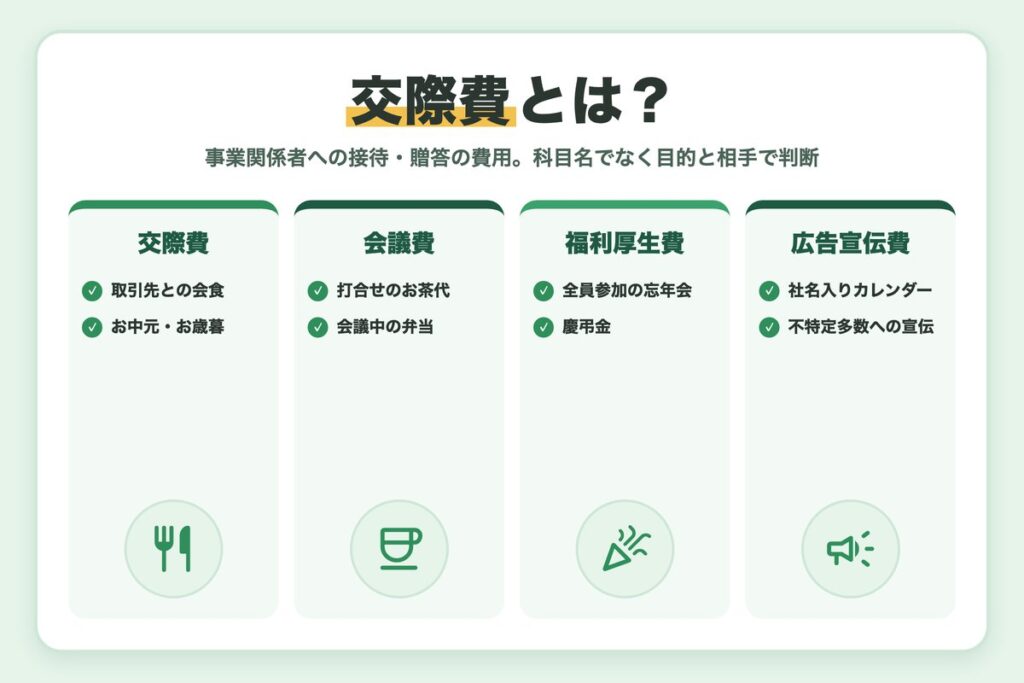
税務上の交際費等とは、得意先や仕入先など事業に関係のある人に対する接待、供応、慰安、贈答などのために支出する費用をいいます。会計上の勘定科目名ではなく、支出の目的と相手で判断するのがポイントです。
ティー勘定科目の名前が「会議費」でも、中身が接待なら税務上は交際費等として扱われます。科目名より中身で判断しましょう。
間違えやすい科目との違い
| 科目 | 主な内容 | 例 |
|---|---|---|
| 交際費 | 取引先などへの接待・贈答 | 取引先との会食、お中元・お歳暮、ゴルフ接待 |
| 会議費 | 会議に伴う茶菓・弁当など | 打合せ時のお茶代、会議中の弁当 |
| 福利厚生費 | 従業員全体を対象とした慰安など | 全員参加の忘年会、慶弔金 |
| 広告宣伝費 | 不特定多数への宣伝 | 社名入りカレンダーや手帳の配布 |
たとえば、社名入りのカレンダーや手帳を配る費用、会議で出す茶菓や弁当の費用は交際費から除かれます。一方で、社内の役員や従業員だけで行う飲食は、後で説明する1人1万円基準の対象外です(国税庁 No.5261)。
取引先への贈答や慶弔費も交際費
交際費は飲食だけではありません。取引先へのお中元・お歳暮、開店祝いの花、取引先の役員への香典や祝い金なども交際費等に含まれます。従業員に対して一定の基準で支給する慶弔金は福利厚生費になるので、相手が社外か社内かを最初に確認すると判断しやすくなります。
判断に迷ったときの3つの確認
- 相手は社外の事業関係者か、社内の人か
- 目的は接待・贈答か、会議や宣伝か
- 飲食なら1人当たりの金額はいくらか
関連記事:販売費及び一般管理費とは?売上原価との違いと代表的な勘定科目一覧
交際費の損金算入のルールは、国税庁「タックスアンサー」の法人税の項目で確認できます。
交際費はいくらまで損金になる?資本金別の上限
資本金による3つの区分
交際費の損金算入のルールは、期末の資本金の額によって異なります。
| 期末の資本金 | 損金にできる額 |
|---|---|
| 1億円以下(中小法人) | 年800万円までの全額、または接待飲食費の50%のいずれか有利な方 |
| 1億円超100億円以下 | 接待飲食費の50% |
| 100億円超 | 損金にできない(全額が損金不算入) |
資本金1億円以下でも、資本金5億円以上の法人の100%子会社などは中小法人の特例を使えません。中小法人の800万円特例と接待飲食費の50%特例は、令和6年度税制改正で適用期限が3年延長され、令和9年3月31日までに開始する事業年度が対象です(国税庁「令和6年度法人税関係法令の改正の概要」)。
中小法人は「800万円」か「50%」かを選べる
多くの中小企業では、年800万円の定額控除のほうが有利になります。たとえば年間の交際費が600万円なら、800万円以内なので全額が損金になります。一方、接待飲食費だけで年2,000万円使う会社なら、50%の1,000万円を損金にするほうが有利です。
ティー年間の交際費が800万円を超えそうかどうかを期中の早い段階で把握しておくと、どちらを選ぶかの判断がスムーズです。
事業年度が12か月未満のときは按分する
800万円の定額控除限度額は「800万円×事業年度の月数÷12」で計算します。設立1期目などで事業年度が短いときは限度額も小さくなるので注意しましょう(国税庁 No.5265)。
損金にならない部分は申告書で調整する
会計上は交際費を全額費用に計上していても、損金にならない部分は法人税の申告書(別表十五)で所得に加算します。期中から交際費の累計額と接待飲食費の内訳を把握しておくと、決算のときに慌てずに済みます。
1人1万円以下の飲食費は交際費から外せる
基準は5,000円から1万円に引き上げ
取引先などとの飲食費で、1人当たりの金額が1万円以下のものは、一定の書類を保存すれば交際費等から除外できます。令和6年3月31日以前に支出した飲食費は5,000円以下が基準でしたが、令和6年4月1日以後に支出する飲食費は1万円以下に引き上げられました。
交際費から外れた飲食費は、800万円の枠を使わずに損金にできます。1万円の判定は、会社が採用している消費税の経理方式(税抜・税込)で行います。
税込経理の会社は基準を超えやすい
1万円の判定は、会社が採用している経理方式に合わせます。税抜経理なら税抜金額、税込経理なら税込金額で判定するため、税込経理の会社は同じ飲食でも基準を超えやすくなります。
保存が必要な記載事項
1万円以下の飲食費として扱うには、次の事項を記載した書類を保存する必要があります。
- 飲食等のあった年月日
- 参加した得意先・仕入先など事業関係者の氏名または名称と、その関係
- 参加した人数
- 費用の金額、飲食店の名称と所在地
- その他飲食費であることを明らかにするために必要な事項
1万円基準の対象にならないもの
- 社内の役員・従業員(またはその親族)だけで行う飲食
- 飲食店への送迎費用など飲食以外の費用
- ゴルフや旅行などに付随して行う飲食
- 飲食物の詰め合わせを贈答する費用
ティー社内の送別会などは1万円基準の対象外です。福利厚生費に当たるかどうかは、全員が参加できるものかといった別の視点で判断します。
経理担当者ができる交際費の管理のコツ
交際費の処理でミスが起きやすいのは、決算のときではなく経費精算の入力段階です。後から参加者を確認しようとしても、記憶があいまいになっていることがよくあります。
飲食店の名称・所在地・金額が記載された領収書(適格請求書)を受け取ります。
精算申請の時点で、社外の参加者の氏名・会社名・関係と、社内外の合計人数を入力してもらいます。
金額÷人数で1人当たりの金額を計算し、1万円以下かどうかを判定します。
1万円以下なら会議費など、超える場合は交際費(接待飲食費)として計上します。
インボイスの保存も忘れずに
交際費や会議費として処理する飲食代も、消費税の仕入税額控除の対象になります。控除を受けるには、原則として飲食店が発行する適格請求書(インボイス)の保存が必要です。1万円基準の記録とあわせて、登録番号が記載された領収書かどうかも確認しましょう。
ティー飲食店のレシートは、受け取ったその場で登録番号の記載を見るクセをつけておくと、後で確認する手間が減りますよ。
経費精算システムの設定を見直す
経費精算システムを使っている場合は、参加者や人数を必須項目にし、1人当たりの金額を自動計算する設定にしておくと、判定ミスや記載漏れを防げます。
ティー交際費の判定は、会社の状況によって有利・不利が変わります。大きな接待が多い会社や判断に迷うケースは、顧問の税理士さんに確認しておくと安心です。
交際費のよくある質問
Q. 1人1万円を超えた場合、超えた部分だけが交際費になりますか?
A. いいえ。1人当たりの金額が1万円を超える場合は、超えた部分だけでなく、その飲食費の全額が交際費等になります。
Q. 取引先へのお歳暮は、金額が小さければ交際費になりませんか?
A. 1人1万円の基準は飲食費だけのルールなので、贈答品には使えません。社名入りのカレンダーのように広く配るものを除き、取引先への贈答は金額にかかわらず原則として交際費等に当たります。
まとめ
- 交際費は支出の目的と相手で判断する
- 資本金1億円以下の中小法人は、年800万円まで全額か接待飲食費の50%かを選べる(令和9年3月31日までに開始する事業年度)
- 令和6年4月以後の飲食費は1人1万円以下なら交際費から除外できる
- 除外には日付・参加者・人数・金額・店名などの記録が必要
- 経費精算の入力段階で参加者と人数を記録するのがミス防止のコツ
交際費の節税は、特別なテクニックよりも正しい区分と記録の積み重ねです。ルールを押さえて、使える枠をしっかり活用していきましょう。
ティーまずは経費精算のフォームに「参加者」と「人数」の欄があるか、確認してみてくださいね。

コメント