損益計算書を見ると、売上原価の下に「販売費及び一般管理費」という項目があります。略して「販管費」と呼ばれますが、どんな費用が含まれるのか、売上原価とどう違うのかをすぐに説明できる方は意外と少ないのではないでしょうか。
会社には製品を作ったり仕入れたりする活動のほかに、営業や広告、経理・人事・総務といった活動があります。こうした活動にかかる費用が販管費です。
この記事では、販管費の意味と損益計算書での位置づけ、売上原価との違い、代表的な勘定科目の一覧、分析の方法、さらに実務で迷いやすい仕訳のポイントまでわかりやすく解説します。
 ティー
未経験で経理に入った方がまずつまずくのが「この費用は原価?販管費?」という判断です。基準さえ押さえれば迷いはぐっと減りますよ。
- 販売費と一般管理費の意味と損益計算書での位置
- 販管費と売上原価(製造原価)の区分の考え方
- 代表的な勘定科目の一覧と注意点
- 販管費の分析方法と実務の仕訳ポイント
販売費及び一般管理費とは
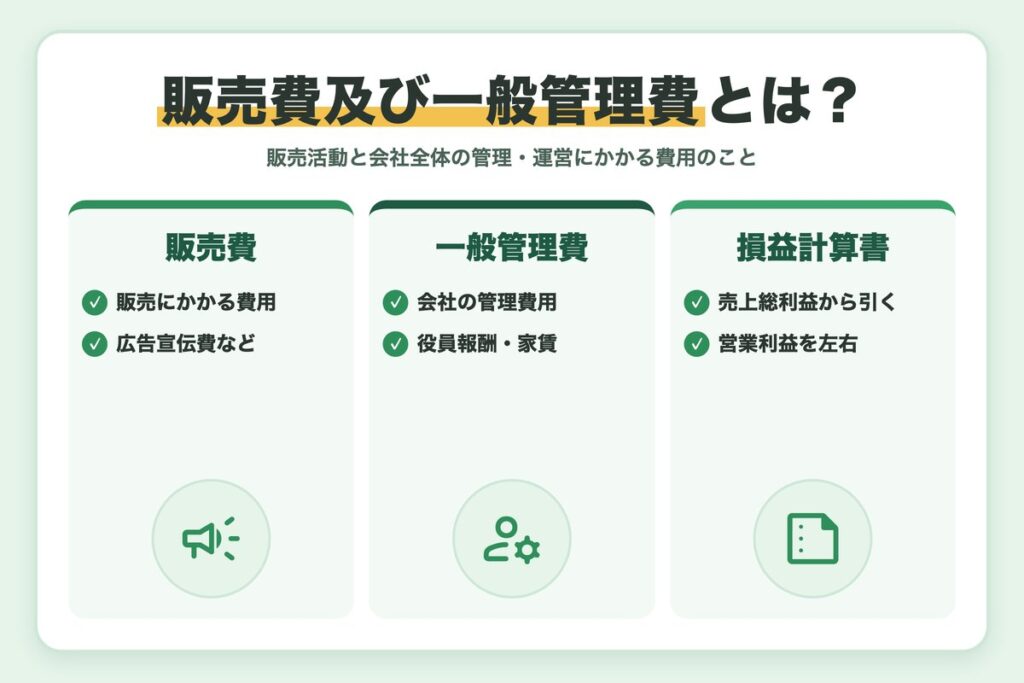
販売費及び一般管理費とは、商品や製品を販売する活動と、会社全体を管理・運営する活動にかかる費用のことです。営業活動に必要な費用であることから「営業費」と呼ばれることもあります。
販売費とは
販売費とは、商品や製品を販売するためにかかる費用です。製造業であれば製品が完成して倉庫に保管されてから、小売業であれば商品を仕入れてから、販売して代金を回収するまでに発生する費用が当てはまります。広告宣伝費、販売手数料、荷造運賃、営業担当者の給料などが代表例です。
一般管理費とは
一般管理費とは、経理・人事・総務など、会社全体を管理する部門でかかる費用です。本社の家賃や水道光熱費、管理部門の給料、役員報酬、通信費などが含まれます。
ティー損益計算書では販売費と一般管理費がまとめて表示されることが多いので、まずは「販管費か原価か」の区別から押さえるのがおすすめです。
損益計算書での位置づけ
損益計算書では、売上高から売上原価を引いた「売上総利益」から、さらに販管費を差し引いて「営業利益」を計算します。つまり販管費は、本業でどれだけ利益を出せたかを左右する費用です。
| 項目 | 金額 |
|---|---|
| 売上高 | 50,000,000円 |
| 売上原価 | 30,000,000円 |
| 売上総利益 | 20,000,000円 |
| 販売費及び一般管理費 | 15,000,000円 |
| 営業利益 | 5,000,000円 |
営業利益までの計算の流れ
- 売上高 − 売上原価 = 売上総利益
- 売上総利益 − 販売費及び一般管理費 = 営業利益
実際の企業の販管費の内訳を見るなら、金融庁「EDINET」で有価証券報告書を確認できます。
販管費と売上原価(製造原価)の違い
販管費を理解するうえで一番大切なのが、売上原価との区別です。同じ名前の費用でも、どこで発生したかによって区分が変わります。
判断の基準は「どこで・何のために発生したか」
製品を作る工場や製造現場で発生した費用は製造原価、本社や営業所など、販売・管理のために発生した費用は販管費になります。たとえば従業員の給料でも、工場で働く人の給料は労務費(製造原価)、本社の経理担当者や営業担当者の給料は販管費です。
| 費用 | 工場・製造現場で発生 | 本社・営業所で発生 |
|---|---|---|
| 従業員の給料 | 労務費(製造原価) | 給料手当(販管費) |
| 建物の減価償却費 | 経費(製造原価) | 減価償却費(販管費) |
| 電気代 | 経費(製造原価) | 水道光熱費(販管費) |
| 家賃 | 経費(製造原価) | 地代家賃(販管費) |
ティー同じ給料でも、どこで働く人かで科目が変わるのがポイントです。人事の所属部署のデータと合わせておくと判定が楽になりますよ。
小売業・サービス業の場合
商品を仕入れて販売する小売業では、売上原価は基本的に仕入れた商品の原価だけです。店舗の家賃や販売スタッフの給料は販管費になります。サービス業では、サービスの提供に直接かかる人件費などを売上原価に含めるかどうかで、会社ごとに処理が分かれることもあります。
関連記事:材料費・労務費・経費とは?原価の3要素の分類と計算のポイント
販売費及び一般管理費の代表的な勘定科目一覧
ここでは、販管費に含まれる代表的な勘定科目を3つのグループに分けて紹介します。
人件費に関する科目
| 勘定科目 | 内容 |
|---|---|
| 役員報酬 | 役員に支払う報酬 |
| 給料手当 | 営業・管理部門の従業員に支払う給料や諸手当 |
| 賞与 | 営業・管理部門の従業員に支払うボーナス |
| 法定福利費 | 社会保険料や労働保険料のうち会社が負担する分 |
| 福利厚生費 | 従業員の健康診断や慶弔見舞金などの費用 |
役員報酬は損金にするための要件がある
役員報酬は販管費に含まれますが、税務上は定期同額給与や事前確定届出給与などの要件を満たさないと損金にならない場合があります。支給額を決めるタイミングにも注意しましょう。
販売活動に関する科目
| 勘定科目 | 内容 |
|---|---|
| 広告宣伝費 | 広告やチラシ、Web広告などの費用 |
| 荷造運賃 | 商品を梱包・発送する費用 |
| 販売手数料 | 販売の仲介に対して支払う手数料 |
| 交際費 | 取引先への接待や贈答にかかる費用 |
| 旅費交通費 | 営業活動や出張の交通費・宿泊費 |
管理・その他の科目
| 勘定科目 | 内容 |
|---|---|
| 地代家賃 | 本社や営業所の家賃 |
| 水道光熱費 | 本社や営業所の電気・ガス・水道代 |
| 通信費 | 電話代、インターネット利用料、切手代など |
| 減価償却費 | 本社の建物や備品などの価値の減少分 |
| 租税公課 | 印紙税、固定資産税、事業税などの税金 |
| 消耗品費 | 事務用品や少額の備品の購入費 |
| 支払手数料 | 振込手数料や専門家への報酬など |
| 会議費 | 打ち合わせの飲み物や弁当代など |
| 雑費 | ほかの科目に当てはまらない少額の費用 |
交際費と会議費の区分に注意
取引先との飲食費は、1人当たり1万円以下であれば、一定の事項を帳簿などに記載することで税務上の交際費等から除くことができます(2026年9月時点)。この基準は令和6年4月1日以後に支出する飲食費から、それまでの5,000円から引き上げられました。社内の人だけでの飲食は対象外なので注意しましょう。詳しくは国税庁のタックスアンサー(No.5265)で確認できます。
ティー社内のメンバーだけの打ち上げを会議費で処理してしまうミスはよく見かけます。社外の参加者がいるかどうかを必ず確認しましょう。
販管費の分析と削減の考え方
販管費は営業利益に直結するため、経営分析でもよく注目されます。代表的な指標と、削減を考えるときの順番を押さえておきましょう。
売上高販管費比率で見る
売上高販管費比率は「販管費÷売上高×100」で計算します。先ほどの例では、15,000,000円÷50,000,000円×100で30%です。業種によって水準が大きく異なるので、同業他社や自社の過去の数字と比べて判断します。
ティー比率だけを見て終わりにせず、どの科目が動いたのかまで分解すると、改善の打ち手が見えてきます。
固定費と変動費に分けて考える
販管費には、家賃や管理部門の給料のように売上に関係なく発生する固定費と、販売手数料や荷造運賃のように売上に連動する変動費があります。削減を考えるときは、この2つを分けて検討すると効果を試算しやすくなります。
削減を検討するときの順番
- 毎月決まって出ていく固定費(家賃、サブスク、保守料など)を見直す
- 売上に連動する変動費は、単価や契約条件を見直す
- 人件費は削るより、作業時間を減らす業務効率化で考える
実務で迷いやすい販管費の仕訳ポイント
ここからは、勘定科目の解説記事ではあまり取り上げられない、経理実務で迷いやすいポイントを紹介します。
工場と本社で共用している費用は按分する
1つの建物に工場と本社が入っている場合など、共用している費用は合理的な基準で製造原価と販管費に分けます。たとえば月額家賃1,000,000円で、工場が600㎡、本社事務所が400㎡なら、面積の比率で按分します。
| 区分 | 面積 | 按分率 | 家賃の按分額 |
|---|---|---|---|
| 工場(製造原価) | 600㎡ | 60% | 600,000円 |
| 本社(販管費) | 400㎡ | 40% | 400,000円 |
| 合計 | 1,000㎡ | 100% | 1,000,000円 |
按分の基準は面積のほか、人数や使用時間などが使われます。どの基準を使ったかを記録し、毎期同じ方法で処理することが大切です。
按分でよくあるミス
- 期ごとに按分の基準を変えてしまう
- 按分の根拠になった資料を残していない
- レイアウト変更の後も、古い面積のまま計算している
会計システムの部門コードで自動的に区分する
会計システムで部門コードを「製造部門」「営業部門」「管理部門」のように設定しておくと、仕訳を入力するだけで製造原価と販管費を振り分けられます。共用費の按分も、按分ルールを登録できるシステムなら毎月の手作業を減らせます。
製造・営業・管理などの部門コードを作り、部門ごとに製造原価か販管費かを決めます。
共用費の按分基準(面積・人数など)を決めて、社内のルールとして文書に残します。
販管費の科目ごとの推移を毎月確認し、急に増えた科目は内容を確かめます。
ティー科目の区分ミスは、決算直前に見つかると修正が大変です。月次の段階で「前月と比べて大きく動いた科目」をチェックするだけでも、ミスはかなり防げますよ。
まとめ
今回は、販売費及び一般管理費についてわかりやすく解説しました。
- 販管費は販売活動と会社の管理活動にかかる費用
- 売上総利益から販管費を引いたものが営業利益
- 同じ費用でも工場で発生すれば製造原価、本社や営業所なら販管費
- 取引先との飲食費は1人当たり1万円以下なら一定の要件で交際費等から除ける
- 共用費は合理的な基準で按分し、部門コードで区分すると効率的
販管費は、財務諸表を読むうえでも、経理の実務でも毎日のように登場する項目です。勘定科目の意味と区分の考え方をセットで押さえて、ぜひマスターしてください。
ティー勘定科目一覧は、最初は覚えきれなくても大丈夫です。実際の仕訳で「これはどの科目?」と迷うたびに見返すうちに、自然と身についていきますよ。

コメント